


Рынок медицинских дисплеев в Азиатско-Тихоокеанском регионе по технологиям (ЖК-дисплеи со светодиодной подсветкой, ЖК-дисплеи с подсветкой CCFL, ЖК-дисплеи TFT и OLED), размер панели (панели менее 22,9 дюйма, панели 23,0–32,0 дюйма, панели 27,0–41,9 дюйма и панели более 42 дюймов), режим просмотра (2D и 3D ), мегапиксель (до 2 МП, 2,1–4 МП, 4,1–8 МП и более 8 МП), разрешение (4K, Ultra Full HD, Full HD и другие), тип дисплея (настенный, портативный, модульный), технология формирования изображения (сенсорный экран, устойчивое к царапинам стекло шрифта, отказоустойчивый режим, очищаемые опции, Softglow и Spotview и другие), цвет дисплея (цветной, монохромный), соотношение сторон (16,09, 21,09, 4,03), компонент ( аппаратный и услуги), применение (консультации, диагностика , хирургия/интервенции, телемедицина, обучение/практика, мониторинг плода, стоматология, оказание медицинской помощи, носимое на пациенте мониторное оборудование и другие), конечный пользователь (больницы, клиники , учреждения сестринского ухода, диагностические лаборатории, лаборатории визуализации/радиологии, лаборатории, реабилитационные центры и другие), канал сбыта (прямые тендеры, розничные продажи и другие) - тенденции отрасли и прогноз до 2029 года.
Каков размер и темпы роста рынка медицинских дисплеев в Азиатско-Тихоокеанском регионе
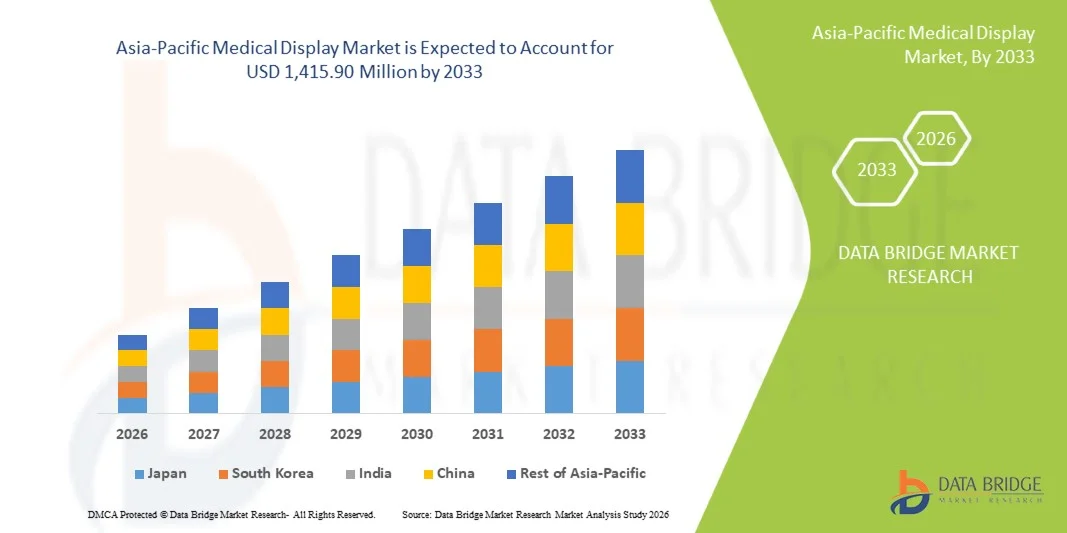
- Согласно анализу рынка Data Bridge Market Research, размер рынка медицинских дисплеев в Азиатско-Тихоокеанском регионе был оценен как875,06 млн долларов США в 2025 годуОжидается, что он достигнет$1415,90 млн к 2033 году, вCAGR 6,2%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых систем диагностической визуализации и быстрыми технологическими достижениями в технологиях отображения с высоким разрешением в больницах, диагностических центрах и хирургических подразделениях в регионе.
- Кроме того, растущие расходы на здравоохранение, расширение инфраструктуры здравоохранения и растущий спрос на точные изображения в режиме реального времени в минимально инвазивных процедурах создают медицинские дисплеи в качестве важнейшего компонента современных систем доставки медицинских услуг. Эти сходящиеся факторы ускоряют внедрение решений для медицинских дисплеев, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз:
- Рыночная стоимость (2025):875,06 млн. долларов США
- Ожидаемая рыночная стоимость (2033):$1 415,90 млн.
- Прогноз CAGR (2026–2033):6.2%
Каковы основные выводы Азиатско-Тихоокеанского рынка медицинских дисплеев
- Медицинские дисплеи, предлагающие цифровую визуализацию высокого разрешения для диагностической визуализации и клинических применений, становятся все более важными компонентами современных систем здравоохранения как в больницах, так и в диагностических центрах из-за их повышенной четкости изображения, точности диагностики и бесшовной интеграции с PACS и передовыми методами визуализации.
- Растущий спрос на медицинские дисплеи в первую очередь подпитывается быстрым расширением инфраструктуры здравоохранения, растущим внедрением цифровых радиологических систем и растущим спросом на точную поддержку визуализации в режиме реального времени в сложных диагностических и хирургических процедурах.
- Китай доминировал на рынке медицинских дисплеев в Азиатско-Тихоокеанском регионе с самой большой долей доходов в 38,2% в 2025 году, характеризующейся крупномасштабной модернизацией больниц, сильными инвестициями в государственное здравоохранение и широким развертыванием передовых систем визуализации.
- Ожидается, что Индия станет самой быстрорастущей страной на рынке медицинских дисплеев в течение прогнозируемого периода из-за быстрой оцифровки здравоохранения, роста числа диагностических центров и расширения частных больничных сетей.
- Диагностический сегмент доминировал на Азиатско-Тихоокеанском рынке медицинских дисплеев с долей рынка 60,4% в 2025 году, что обусловлено сильным использованием в радиологии, высоким спросом на точность серого масштаба и растущей зависимостью от высокопроизводительных дисплеев для точной клинической интерпретации.
Сфера охвата и сегментация рынка медицинских дисплеев Азиатско-Тихоокеанского региона
|
Атрибуты |
Азиатско-Тихоокеанский медицинский дисплей Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Азиатско-Тихоокеанский регион
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы тенденции Азиатско-Тихоокеанского рынка медицинских дисплеев
«Растущее принятие изображений с высоким разрешением и интегрированных в ИИ диагностических дисплеев»
- Значительной и ускоряющейся тенденцией на рынке медицинских дисплеев в Азиатско-Тихоокеанском регионе является растущее внедрение дисплеев с ультравысоким разрешением, интегрированных с диагностическими инструментами на основе ИИ в радиологии, патологии и хирургических приложениях, повышение точности диагностики и эффективности рабочего процесса в медицинских учреждениях.
- Например, медицинские дисплеи Barco Coronis Uniti и Eonis широко используются в передовых диагностических средах, предлагая высокую яркость, точность серого масштаба и функции калибровки с помощью ИИ для согласованного качества изображения в клинических рабочих процессах.
- Интеграция ИИ в медицинские дисплеи обеспечивает такие функции, как автоматическое улучшение изображения, интеллектуальное снижение шума и выделение аномалий в реальном времени, помогая рентгенологам более эффективно выявлять аномалии и повышая диагностическую уверенность в сложных случаях.
- Бесшовная интеграция медицинских дисплеев с информационными системами PACS, RIS и больниц обеспечивает централизованный доступ к данным визуализации, позволяя клиницистам сравнивать мультимодальные сканирования и эффективно сотрудничать в рамках единой цифровой экосистемы здравоохранения.
- Эта тенденция к более интеллектуальным, высокоточным и взаимосвязанным диагностическим системам визуализации коренным образом меняет стандарты клинической визуализации, а такие компании, как EIZO и LG, разрабатывают передовые медицинские мониторы с улучшенным ИИ для радиологии и хирургических приложений.
- Спрос на передовые медицинские дисплеи с поддержкой визуализации на основе ИИ и превосходным разрешением быстро растет в Азиатско-Тихоокеанском регионе из-за растущей оцифровки здравоохранения, увеличения объемов изображений и расширения инфраструктуры больниц.
- Растущее внедрение минимально инвазивных и управляемых изображениями хирургических процедур еще больше стимулирует спрос на медицинские дисплеи хирургического класса, которые обеспечивают визуализацию в режиме реального времени без искажений во время сложных операций.
Динамика рынка медицинских дисплеев Азиатско-Тихоокеанского региона
водитель
«Рост спроса в связи с расширением инфраструктуры здравоохранения и расширением процедур визуализации»
- Растущее расширение инфраструктуры здравоохранения и увеличение объема диагностических процедур визуализации в Азиатско-Тихоокеанском регионе является значительным фактором повышенного спроса на медицинские дисплеи в больницах, диагностических центрах и специализированных клиниках.
- Например, в марте 2025 года Министерство здравоохранения и благосостояния семьи Индии расширило свои инициативы в области цифрового здравоохранения в рамках Цифровой миссии Аюшмана Бхарата, ускорив внедрение передовых систем медицинской визуализации и отображения в государственных медицинских учреждениях.
- Поскольку поставщики медицинских услуг все чаще используют системы МРТ, КТ и цифровой рентгенографии, медицинские дисплеи становятся необходимыми для точной визуализации, поддержки раннего выявления заболеваний и улучшения планирования лечения.
- Кроме того, растущая распространенность хронических заболеваний и старение населения в таких странах, как Япония, Китай и Индия, стимулирует более высокий спрос на передовую диагностическую визуализацию, что еще больше стимулирует внедрение медицинских дисплеев в клинических условиях.
- Растущая потребность в высокоточной визуализации при минимально инвазивных и управляемых изображениями операциях также способствует внедрению медицинских дисплеев хирургического класса в операционных залах как в государственном, так и в частном секторах здравоохранения.
- Растущие государственные инвестиции в инфраструктуру цифрового здравоохранения и проекты модернизации больниц в развивающихся странах Азиатско-Тихоокеанского региона значительно расширяют установленную базу передовых систем медицинской визуализации.
- Растущее проникновение телемедицины и удаленной диагностики также стимулирует спрос на высококачественные медицинские дисплеи, которые позволяют обмениваться точными изображениями и консультироваться между медицинскими работниками.
Сдержанность/вызов
«Высокая стоимость современных дисплеев и сложность нормативного соответствия»
- Обеспокоенность по поводу высокой стоимости современных медицинских систем отображения и жестких требований к соблюдению нормативных требований представляет собой серьезную проблему для более широкого проникновения на рынок через чувствительные к цене медицинские учреждения в развивающихся странах Азиатско-Тихоокеанского региона.
- Например, высококачественные дисплеи диагностического класса с улучшенной калибровкой, функциями искусственного интеллекта и сверхвысоким разрешением часто требуют значительных инвестиций, что затрудняет принятие для небольших больниц и автономных диагностических центров.
- Реализация нормативных стандартов соответствия, таких как калибровка DICOM, сертификация медицинских устройств и протоколы обеспечения качества, имеет решающее значение для производителей, увеличивая сложность разработки и время выхода на рынок для новых продуктов.
- Кроме того, частые требования к калибровке и затраты на техническое обслуживание, связанные с высокоточными дисплеями, еще больше увеличивают общую стоимость владения, ограничивая принятие в условиях ограниченных затрат на здравоохранение.
- В то время как производители, такие как LG и Samsung, внедряют более экономичные модели, предполагаемые премиальные цены на дисплеи медицинского класса по-прежнему ограничивают широкое распространение в сельских и полугородских медицинских учреждениях.
- Преодоление этих проблем за счет оптимизации затрат, оптимизации регулирования и разработки масштабируемых решений для отображения будет иметь жизненно важное значение для устойчивого роста рынка в Азиатско-Тихоокеанском регионе.
- Ограниченная осведомленность и техническая экспертиза среди медицинского персонала в небольших медицинских учреждениях также препятствуют оптимальному использованию передовых медицинских систем отображения.
- Кроме того, проблемы взаимодействия между различными системами визуализации и дисплеями могут задержать интеграцию и увеличить операционную сложность для поставщиков медицинских услуг.
Азиатско-Тихоокеанский рынок медицинских дисплеев
Рынок сегментирован на основе технологии, размера панели, режима просмотра, мегапикселя, разрешения, типа дисплея, технологии визуализации, цвета дисплея, соотношения сторон, компонента, приложения, конечного пользователя и канала распределения.
- По технологии
На основе технологии рынок медицинских дисплеев Азиатско-Тихоокеанского региона сегментирован на LCD-дисплей со светодиодной подсветкой, LCD-дисплей с CCFL-подсветкой, TFT-дисплей и OLED-дисплей. Сегмент ЖК-дисплеев со светодиодной подсветкой доминировал на рынке с самой большой долей рынка в 60% в 2025 году, что обусловлено его превосходной энергоэффективностью, высоким уровнем яркости и длительным сроком службы, что делает его очень подходящим для непрерывного клинического использования в больницах и диагностических центрах визуализации. Светодиодные ЖК-дисплеи с подсветкой широко предпочтительны в радиологии и общих диагностических приложениях из-за постоянного качества изображения и более низких требований к техническому обслуживанию. Сегмент также выигрывает от сильной совместимости с системами PACS и широкой доступности по нескольким ценам, поддерживая крупномасштабное внедрение как на развитых, так и на развивающихся рынках здравоохранения Азиатско-Тихоокеанского региона.
Ожидается, что в сегменте OLED-дисплеев будет наблюдаться самый быстрый рост на 22% с 2026 по 2033 год, что обусловлено его превосходным коэффициентом контрастности, истинным черным рендерингом и повышенной точностью цвета, которые имеют решающее значение для расширенной диагностической визуализации и хирургической визуализации. Технология OLED все чаще используется в высококачественных хирургических и интервенционных приложениях, где важна точность визуализации. Растущий сдвиг в сторону минимально инвазивных процедур и хирургии в режиме реального времени ускоряет внедрение OLED. Кроме того, постоянное улучшение долговечности OLED и снижение затрат делают его более жизнеспособным для более широкого клинического применения.
- Размер панели
Исходя из размера панели, рынок сегментирован на менее 22,9-дюймовые панели, 23,0-32,0-дюймовые панели, 27,0-41,9-дюймовые панели и более 42-дюймовые панели. Сегмент панелей 23,0-32,0 дюйма доминировал на рынке с самой большой долей дохода 45% в 2025 году, что обусловлено его оптимальным балансом между размером экрана, диагностической точностью и эргономичным удобством использования в радиологии и средах клинического обзора. Этот диапазон размеров широко используется в больницах для стандартных диагностических рабочих станций из-за его способности отображать медицинские изображения с высоким разрешением без ущерба для эффективности рабочего пространства. Он также поддерживает мультимодальную визуализацию, что делает его подходящим для общих диагностических рабочих процессов в разных отделах.
Вышеупомянутый 42-дюймовый сегмент панелей, как ожидается, продемонстрирует самый быстрый рост на 20% с 2026 по 2033 год, что обусловлено растущим спросом на широкоформатную визуализацию в операционных, междисциплинарные консультации и передовое хирургическое планирование. Эти дисплеи позволяют одновременно визуализировать несколько наборов данных визуализации, улучшая клиническое сотрудничество и принятие решений. Растущее внедрение гибридных операционных и интервенционных люксов еще больше повышает спрос. Кроме того, увеличение инвестиций в инфраструктуру умных больниц в Азиатско-Тихоокеанском регионе ускоряет развертывание широкоформатных медицинских дисплеев.
- Посмотреть режим
На основе режима просмотра рынок сегментирован на 2D и 3D. Сегмент 2D доминировал на рынке с самой большой долей дохода в 75% в 2025 году, чему способствовало его широкое использование в рутинной диагностической визуализации, такой как рентгеновские лучи, компьютерная томография и МРТ-интерпретация. 2D-дисплеи остаются стандартом в большинстве медицинских учреждений из-за их экономической эффективности, совместимости с существующими системами визуализации и надежной производительности в клинических рабочих процессах. Они широко используются в радиологических отделениях и диагностических центрах в Азиатско-Тихоокеанском регионе, поддерживая требования к визуализации большого объема.
Ожидается, что в 3D-сегменте будет наблюдаться самый быстрый рост на 21% с 2026 по 2033 год, что обусловлено растущим внедрением хирургического планирования, онкологии и сложных диагностических процедур. 3D-визуализация позволяет клиницистам лучше интерпретировать анатомические структуры и повысить точность процедур. Растущее использование передовых методов визуализации и растущий спрос на минимально инвазивные операции еще больше поддерживают рост сегмента. Кроме того, технологические достижения в области рендеринга программного обеспечения и интеграции дисплеев усиливают внедрение 3D в клинических условиях.
- Мегапиксель
На основе мегапикселя рынок сегментирован до 2MP, 2.1-4MP, 4.1-8MP и выше 8MP. Сегмент 2,1-4 Мп доминировал на рынке с самой большой долей выручки 50% в 2025 году, что обусловлено его широким использованием в общей диагностической визуализации, где для точной интерпретации достаточно умеренного и высокого разрешения. Этот сегмент обеспечивает прочный баланс между четкостью изображения, экономичностью и совместимостью системы, что делает его предпочтительным выбором в больницах среднего класса. Он широко используется в радиологии, ультразвуке и рутинных диагностических рабочих процессах в Азиатско-Тихоокеанском регионе.
Ожидается, что в вышеупомянутом сегменте 8 Мп самый быстрый рост составит 23% с 2026 по 2033 год, что обусловлено растущим спросом на изображения с ультравысоким разрешением в передовых диагностических и специализированных приложениях. Высокие мегапиксельные дисплеи необходимы для обнаружения тонких анатомических деталей в онкологии, неврологии и сложных хирургических случаях. Растущее внедрение искусственного интеллекта и точной медицины еще больше ускоряет спрос. Кроме того, расширение больниц третичного ухода и научно-исследовательских учреждений способствует развертыванию медицинских дисплеев с ультравысоким разрешением.
- Резолюцией
На основе разрешения рынок сегментирован на 4K, Ultra Full HD, Full HD и другие. Сегмент Full HD доминировал на рынке с самой большой долей выручки в 55% в 2025 году, что обусловлено его широким распространением в обычных диагностических и клинических приложениях из-за экономической эффективности и достаточной четкости изображения для стандартной медицинской визуализации. Дисплеи Full HD обычно используются в больничных условиях, где не всегда требуется высокое разрешение. Их совместимость с существующими системами визуализации и более низкие затраты на закупки еще больше поддерживают доминирование в регионе.
Ожидается, что в сегменте 4K самый быстрый рост составит 22% с 2026 по 2033 год, что обусловлено растущим спросом на высокоточную визуализацию в радиологии, хирургии и интервенционных процедурах. Разрешение 4K обеспечивает улучшенную видимость деталей, улучшая диагностическую уверенность и точность операции. Растущее внедрение минимально инвазивных и имиджевых процедур еще больше повышает спрос. Кроме того, быстрый технологический прогресс и снижение стоимости панелей 4K ускоряют проникновение на рынок медицинских учреждений Азиатско-Тихоокеанского региона.
- По типу дисплея
На основе типа дисплея рынок сегментирован на стену, портативный и модульный. Сегмент стеновых установок доминировал на рынке с самой большой долей выручки около 45-50% в 2025 году, что обусловлено его широким использованием в радиологических отделениях, операционных и диагностических центрах, где фиксированная установка обеспечивает стабильный просмотр и оптимизированную эффективность рабочего процесса. Настенные дисплеи предпочтительнее для их космического дизайна и последовательной работы в клинических условиях с высоким спросом. Они широко интегрированы в инфраструктуру больниц в Азиатско-Тихоокеанском регионе.
Ожидается, что в сегменте портативных устройств будет наблюдаться самый быстрый рост на 20% с 2026 по 2033 год, что обусловлено растущим спросом на мобильность в неотложной помощи, диагностику в пунктах обслуживания и удаленные медицинские услуги. Портативные дисплеи обеспечивают гибкий доступ к изображениям в отделениях интенсивной терапии, машинах скорой помощи и сельских медицинских учреждениях. Растущее внедрение телемедицины и домашних медицинских услуг способствует дальнейшему расширению сегмента. Кроме того, улучшения в облегченном дизайне и эффективности батареи повышают удобство использования и принятия.
- Изображение технологии
На основе технологии визуализации рынок сегментирован на сенсорный экран, устойчивое к царапинам переднее стекло, отказоустойчивый режим, чистые опции, Softglow & Spotview и другие. Сегмент лобового стекла с устойчивостью к царапинам доминировал на рынке с самой большой долей дохода в 40% в 2025 году, что обусловлено его важностью в поддержании долговечности дисплея, гигиены и долгосрочных показателей в клинических условиях. Он широко используется в больницах и диагностических лабораториях, где требуется частая чистка и стерилизация. Эта функция обеспечивает согласованность качества изображения при одновременном снижении затрат на техническое обслуживание.
Ожидается, что в сегменте сенсорных экранов будет наблюдаться самый быстрый рост на 21% с 2026 по 2033 год, что обусловлено растущим спросом на интуитивно понятные пользовательские интерфейсы и более быстрой навигацией в клинических рабочих процессах. Медицинские дисплеи с сенсорной поддержкой улучшают операционную эффективность, позволяя напрямую взаимодействовать с данными визуализации. Растущее внедрение в хирургических кабинетах и диагностических центрах еще больше повышает спрос. Кроме того, интеграция с передовым программным обеспечением для визуализации повышает удобство использования и скорость рабочего процесса.
- Показать цвет
На основе цвета дисплея рынок сегментирован на цветной и монохромный. Монохромный сегмент доминировал на рынке с самой большой долей дохода в 60% в 2025 году, чему способствовало его широкое использование в радиологических приложениях, таких как маммография и компьютерная томография, где точность серого масштаба имеет решающее значение для диагностики. Монохромные дисплеи обеспечивают более высокую яркость и лучшее разрешение контраста, что делает их идеальными для обнаружения тонких аномалий. Они по-прежнему широко используются в центрах диагностической визуализации в Азиатско-Тихоокеанском регионе.
Ожидается, что цветной сегмент будет иметь самый быстрый темп роста около 17-20% с 2026 по 2033 год, что обусловлено увеличением использования ультразвука, патологии и хирургических приложений визуализации. Цветовые дисплеи улучшают визуализацию тканей, кровотока и анатомических структур, улучшая диагностическую точность. Растущее внедрение интервенционных процедур и обучения в больницах также поддерживает спрос. Кроме того, достижения в технологии калибровки цвета улучшают клиническую надежность.
- С точки зрения соотношения
На основе соотношения сторон рынок сегментирован на 16:9, 21:9 и 4:3. Сегмент 16:9 доминировал на рынке с самой большой долей дохода в 65% в 2025 году, что обусловлено его совместимостью со стандартными системами визуализации, возможностью широкоэкранного просмотра и широким распространением в ИТ-инфраструктуре больниц. Это соотношение сторон поддерживает эффективное отображение нескольких изображений, что делает его подходящим для рентгенологических и диагностических рабочих процессов. Он также широко предпочтителен из-за его соответствия современным стандартам цифровой визуализации.
Ожидается, что в сегменте 21:9 будет наблюдаться самый быстрый рост на 18% с 2026 по 2033 год, что обусловлено растущим спросом на сверхширокие дисплеи в передовых диагностических средах и приложениях хирургического планирования. Широкий экран позволяет одновременно просматривать несколько наборов данных визуализации, повышая эффективность клинического рабочего процесса. Растущее внедрение гибридных операционных и исследовательских учреждений способствует дальнейшему росту. Кроме того, расширенные возможности визуализации поддерживают его использование в сложных диагностических случаях.
- Компонент
На основе компонента рынок сегментирован на аппаратное обеспечение и услуги. Сегмент оборудования доминировал на рынке с самой большой долей выручки в 85% в 2025 году, чему способствовал высокий спрос на дисплеи медицинского класса, панели и интегрированные системы визуализации в больницах и диагностических центрах. Аппаратное обеспечение составляет ядро инфраструктуры медицинских дисплеев, на которую приходится большая часть расходов на закупки. Непрерывные технологические обновления в дисплеях дополнительно поддерживают доминирование сегмента.
Ожидается, что в сегменте услуг будет наблюдаться самый быстрый рост на 22% с 2026 по 2033 год, что обусловлено растущим спросом на услуги по установке, калибровке, обслуживанию и интеграции программного обеспечения. Регулярные услуги по калибровке необходимы для обеспечения соответствия медицинским стандартам визуализации, таким как DICOM. Растущее внедрение управляемых услуг в крупных больничных сетях способствует дальнейшему росту. Кроме того, растущая сложность систем визуализации стимулирует спрос на специализированную техническую поддержку.
- С помощью приложения
На основе применения рынок сегментирован на консультации, диагностику, хирургическое / интервенционное, телездравоохранение, обучение / практику, мониторинг плода, стоматологию, пункт ухода, мониторинг пациента и другие. Диагностический сегмент доминировал на рынке с самой большой долей дохода в 60,4% в 2025 году, что обусловлено широким использованием в радиологии, патологии и рабочих процессах интерпретации изображений. Диагностические дисплеи необходимы для точного выявления и планирования лечения заболеваний, что делает их основным компонентом инфраструктуры здравоохранения. Высокие объемы изображений в Азиатско-Тихоокеанском регионе еще больше усиливают доминирование.
Ожидается, что хирургический / интервенционный сегмент будет наблюдать самый быстрый темп роста в 21% с 2026 по 2033 год, что обусловлено растущим внедрением минимально инвазивных процедур. Эти приложения требуют высокоточной визуализации в режиме реального времени для улучшения хирургических результатов. Расширение гибридных операционных и передовых хирургических центров еще больше увеличивает спрос. Кроме того, рост инвестиций в интервенционную кардиологию и онкологические процедуры ускоряет рост сегмента.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на больницы, клиники, медсестринские учреждения, диагностические лаборатории, лаборатории визуализации / радиологии, лаборатории, реабилитационные центры и другие. Сегмент больниц доминировал на рынке с самой большой долей дохода в 65% в 2025 году, что обусловлено широкомасштабным внедрением передовых систем визуализации, высоким притоком пациентов и наличием специализированных диагностических отделений. Больницы являются основными пользователями медицинских дисплеев в радиологии, хирургии и неотложной помощи. Сильные государственные и частные инвестиции еще больше поддерживают доминирование.
Ожидается, что в сегменте диагностических лабораторий будет наблюдаться самый быстрый рост на 20% с 2026 по 2033 год, что обусловлено растущим спросом на специализированную диагностику изображений и увеличением аутсорсинга диагностических услуг. Эти объекты требуют высокоточных дисплеев для точной интерпретации изображений в патологии, радиологии и лабораторной диагностике. Быстрое расширение автономных диагностических цепочек и частных центров тестирования в Азиатско-Тихоокеанском регионе еще больше ускоряет спрос. Повышение внимания к профилактическому здравоохранению и раннему выявлению заболеваний также увеличивает объемы визуализации в этих учреждениях. Кроме того, доступность медицинских дисплеев среднего уровня облегчает внедрение небольших диагностических установок.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и другие. Сегмент прямых тендеров доминировал на рынке с самой большой долей доходов в 75% в 2025 году, чему способствовали массовые закупки больниц, государственные программы здравоохранения и крупные диагностические сети. Прямые тендеры обеспечивают стандартизированное ценообразование, долгосрочные соглашения о поставках и соблюдение политики закупок в области здравоохранения. Этот канал широко используется в инфраструктуре общественного здравоохранения в Азиатско-Тихоокеанском регионе.
Ожидается, что в сегменте розничных продаж будет наблюдаться самый быстрый рост на 18% с 2026 по 2033 год, что обусловлено растущим внедрением среди небольших клиник, частных диагностических центров и новых медицинских учреждений. Розничные каналы обеспечивают более легкую доступность, более быструю доставку и гибкие варианты закупок для конечных пользователей с ограниченным масштабом закупок. Растущее проникновение онлайн-платформ медицинских устройств и распространение электронной коммерции также поддерживает расширение сегмента. Растущий спрос на экономически эффективные и средние медицинские дисплеи в полугородских и сельских медицинских учреждениях еще больше ускоряет рост. Кроме того, расширение участия частного сектора в предоставлении медицинских услуг усиливает внедрение розничных каналов.
Региональный анализ Азиатско-Тихоокеанского рынка медицинских дисплеев
- Китай доминировал на рынке медицинских дисплеев в Азиатско-Тихоокеанском регионе с самой большой долей доходов в 38,2% в 2025 году, характеризующейся крупномасштабной модернизацией больниц, сильными инвестициями в государственное здравоохранение и широким развертыванием передовых систем визуализации.
- Поставщики медицинских услуг в Китае высоко ценят превосходную четкость изображения, диагностическую точность с высоким разрешением и бесшовную интеграцию медицинских дисплеев с платформами визуализации на основе PACS, RIS и AI, что позволяет эффективно и точно выполнять клинические рабочие процессы в отделениях радиологии, хирургии и специализированной помощи.
- Это широкое распространение также поддерживается большой базой пациентов, ростом распространенности хронических заболеваний, увеличением числа больниц третичного ухода и сильным присутствием отечественных и международных производителей медицинской визуализации, что делает Китай ведущим центром развертывания медицинских дисплеев в Азиатско-Тихоокеанском регионе.
Китайский рынок медицинских дисплеев Insight
Китай доминировал на рынке медицинских дисплеев в Азиатско-Тихоокеанском регионе с самой большой долей доходов около 38,2% в 2025 году, что обусловлено масштабным расширением больниц, быстрой цифровизацией инфраструктуры здравоохранения и сильными государственными инвестициями в передовые технологии медицинской визуализации. Поставщики медицинских услуг в Китае высоко ценят медицинские дисплеи за их превосходную четкость изображения, точность диагностики и бесшовную интеграцию с системами визуализации на основе ИИ и информационными сетями больниц. Это широкое распространение также поддерживается большим количеством пациентов, растущим бременем хронических заболеваний и постоянными обновлениями в больницах третичного ухода. Кроме того, сильные внутренние производственные возможности и технологические достижения в области медицинского оборудования для визуализации укрепляют лидерство Китая на региональном рынке.
Японский рынок медицинских дисплеев Insight
Японский рынок медицинских дисплеев демонстрирует устойчивый рост благодаря своей высокоразвитой системе здравоохранения, сильному акценту на точность диагностики и раннему внедрению передовых технологий визуализации. Больницы и диагностические центры в Японии все чаще используют медицинские дисплеи с высоким разрешением, интегрированные с диагностическими инструментами с помощью ИИ, для повышения эффективности радиологии и принятия клинических решений. Старение населения страны значительно стимулирует спрос на передовые решения для визуализации, особенно в онкологии, кардиологии и неврологии. Кроме того, акцент Японии на прецизионную медицину и минимально инвазивные процедуры ускоряет внедрение систем медицинского отображения премиум-класса в медицинских учреждениях.
Индийский рынок медицинских дисплеев Insight
Индийский рынок медицинских дисплеев зафиксировал самые быстрые темпы роста в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым расширением инфраструктуры здравоохранения, увеличением цифровизации диагностических услуг и ростом инвестиций в частные больницы и центры визуализации. Растущее население Индии, растущее бремя хронических заболеваний и правительственные инициативы, способствующие цифровой трансформации здравоохранения, являются ключевыми факторами роста. Медицинские дисплеи все чаще используются в радиологических лабораториях, диагностических центрах и больницах для повышения точности визуализации и операционной эффективности. Кроме того, стремление к умным городам, доступным решениям в области здравоохранения и расширению производства отечественных медицинских устройств еще больше ускоряют проникновение на рынок по всей стране.
Южнокорейский рынок медицинских дисплеев Insight
Рынок медицинских дисплеев Южной Кореи переживает устойчивый рост, обусловленный его высокоразвитой инфраструктурой здравоохранения, сильной цифровой экосистемой здравоохранения и быстрым внедрением интегрированных в ИИ систем диагностической визуализации. Больницы и специализированные клиники в стране все больше полагаются на медицинские дисплеи с высоким разрешением для улучшения интерпретации радиологии, хирургического планирования и принятия клинических решений в режиме реального времени. Интеграция медицинских дисплеев с больничными информационными системами и платформами PACS способствует дальнейшему повышению эффективности рабочего процесса и точности диагностики. Кроме того, сильная производственная база электроники в Южной Корее и постоянные инновации в технологиях отображения поддерживают доступность высококачественных решений для медицинской визуализации в медицинских учреждениях.
Каковы основные компании на рынке медицинских дисплеев в Азиатско-Тихоокеанском регионе
Азиатско-Тихоокеанская индустрия медицинских дисплеев в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Барко NV(Бельгия)
- Корпорация IZO(Япония)
- Siemens Healthineers AG(Германия)
- Koninklijke Philips N.V.(Нидерланды)
- LG Electronics Inc.(Южная Корея)
- Sony Group Corporation (Япония)
- NEC Corporation (Япония)
- Advantech Co., Ltd. (Тайвань)
- BenQ Medical Technology Corp. (Тайвань)
- FSN Medical Technologies (США)
- NDS хирургическая визуализация (США)
- Double Black Imaging Inc. (США)
- Totoku Electric Co., Ltd. (Япония)
- Jusha Medical (Китай)
- Onyx Healthcare Inc. (Тайвань)
- Reshin Medical Display (Китай)
- Axiomtek Co., Ltd. (Тайвань)
- Panasonic Corporation (Япония)
- KARL STORZ SE & Co. KG (Германия)
- Steris plc (Великобритания)
Каковы последние события на Азиатско-Тихоокеанском рынке медицинских дисплеев
- В сентябре 2025 года LG Electronics представила свой усовершенствованный 31,5-дюймовый 4K хирургический медицинский дисплей (32HS710S), предназначенный для операционных и гибридных хирургических сред. Дисплей имеет сверхвысокое разрешение, улучшенную стабильность яркости и переключение входного сигнала при отказе, чтобы обеспечить непрерывную визуализацию во время критических процедур. Он оптимизирован для минимально инвазивных операций, требующих высокоточной визуализации. Этот запуск укрепляет позиции LG на рынке медицинских дисплеев в Азиатско-Тихоокеанском регионе за счет удовлетворения растущего спроса на передовые решения для хирургической визуализации в современных больницах.
- В августе 2024 года EIZO запустила RadiForce RX670, 30-дюймовый 6-мегапиксельный медицинский диагностический монитор, предназначенный для рентгенологических и телерадиологических рабочих процессов. Дисплей включает в себя подключение USB-C, улучшенную однородность яркости и поддержку калибровки DICOM для точной интерпретации изображения. Он оптимизирован для долговременных клинических сред чтения в больницах и центрах визуализации. Этот продукт укрепляет присутствие EIZO на рынках диагностической визуализации в Азиатско-Тихоокеанском регионе, где спрос на высокоточные дисплеи быстро растет.
- В мае 2024 года Barco расширила свой портфель дисплеев диагностической визуализации на базе ИИ в Азиатско-Тихоокеанском регионе, представив улучшенные мониторы высокого разрешения 8 Мп для радиологических приложений. Эти дисплеи интегрируют интеллектуальную обработку изображений для поддержки улучшенного обнаружения повреждений и диагностической точности. Модернизация также повышает эффективность рабочего процесса для радиологов благодаря расширенным функциям калибровки и консистенции. Эта разработка отражает растущее внедрение интегрированных в ИИ систем диагностического отображения в больницах Азиатско-Тихоокеанского региона.
- В апреле 2024 года LG Electronics получила разрешение FDA для своего диагностического дисплея 21HQ613D 5MP, что позволило расширить развертывание в регулируемых медицинских средах. Монитор предназначен для радиологических применений, включая КТ, МРТ и рентгеновскую визуализацию с высокой точностью серого масштаба. Одобрение повышает доверие к LG и расширяет потенциал на рынках медицинской визуализации в Азиатско-Тихоокеанском регионе. Это поддерживает растущий спрос на сертифицированные высокопроизводительные диагностические дисплеи.
- В октябре 2022 года EIZO представила медицинский дисплей RadiForce MX243W, направленный на клиническую диагностику и рабочие процессы в больницах. Монитор обеспечивает соответствие требованиям DICOM Part 14 и стабильную яркость для точного воспроизведения изображения. Он широко используется в общих диагностических средах и приложениях для мониторинга пациентов. Этот запуск способствовал переходу к внедрению цифровых изображений в медицинских учреждениях Азиатско-Тихоокеанского региона.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.
Часто задаваемые вопросы












