



Europe Angioplasty Balloons Market Segmentation, By Type (Plain Old Balloon Angioplasty, Drug-Coated Balloon (DCB) Angioplasty, Cutting Balloons, Scoring Balloons, and Stent Graft Balloon Catheter), Material (Nylon, Polyurethane, Silicone Urethane Co-Polymers, and Other), Balloon Type (Semi-Compliant and Non-Compliant), Disease Indication (Coronary Angioplasty, Venous Angioplasty, Carotid Angioplasty, Renal Artery Angioplasty, and Peripheral Angioplasty), End User (Cath Labs, Hospitals, Specialty Clinics, Ambulatory Surgery Centers, and Diagnostic Centers)- Industry Trends and Forecast to 2033
Каков размер и темпы роста рынка ангиопластики в Европе
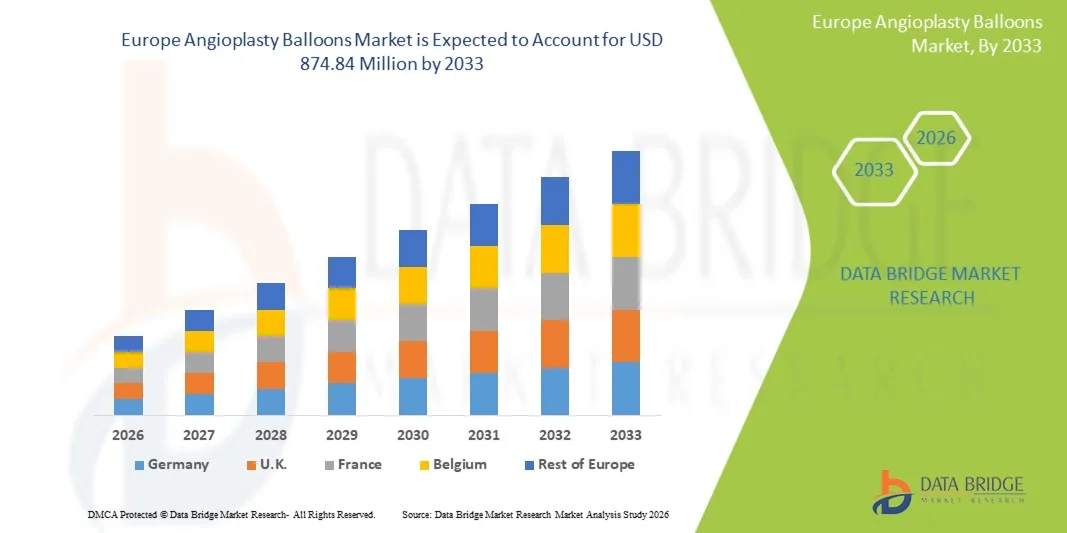
- Согласно анализу рынка Data Bridge Market Research, размер рынка воздушных шаров для ангиопластики в Европе был оценен как795,22 млн долларов США в 2025 годуОжидается, что он достигнет874,84 млн долларов США к 2033 году, вCAGR 1,2%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом распространенности сердечно-сосудистых заболеваний, увеличением гериатрического населения и непрерывными технологическими достижениями в минимально инвазивных интервенционных процедурах по всей Европе, которые улучшают результаты лечения и процедурную эффективность.
- Кроме того, растущее предпочтение минимально инвазивных операций, растущее внедрение воздушных шаров с покрытием и забиванием, а также сильная инфраструктура здравоохранения в таких странах, как Германия, Франция и Великобритания, создают воздушные шары для ангиопластики в качестве важнейшего компонента в современном мире.сердечно-сосудистыйлечение. Эти сходящиеся факторы ускоряют принятие передовых решений для ангиопластики, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):795,22 млн. долларов США
- Ожидаемая рыночная стоимость (2033):874,84 млн. долларов США
- Прогноз CAGR (2026–2033):1.2%
Каковы основные рынки ангиопластики в Европе
- Воздушные шары для ангиопластики, используемые для расширения суженных или заблокированных коронарных и периферических артерий, становятся все более важными компонентами современных интервенционных кардиологических процедур как в больницах, так и в специализированных сердечных центрах из-за их минимально инвазивного характера, точности и интеграции с передовыми катетерными системами.
- Растущий спрос на воздушные шары для ангиопластики в первую очередь подпитывается растущей распространенностью сердечно-сосудистых заболеваний, растущей гериатрической популяцией и постоянными технологическими достижениями в шарах с лекарственным покрытием и специальных шарах, которые улучшают показатели процедурного успеха и результаты лечения пациентов.
- Германия доминировала на европейском рынке воздушных шаров для ангиопластики с самой большой долей выручки в 28,4% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, высоким внедрением минимально инвазивных процедур и присутствием ведущих производителей медицинских устройств.
- Франция, как ожидается, будет самой быстрорастущей страной в течение прогнозируемого периода.здравоохранениеинвестиции, повышение осведомленности о здоровье сердечно-сосудистой системы и расширение покрытия расходов на интервенционные процедуры;
- Сегмент ангиопластики с лекарственным покрытием (DCB) доминировал в Европебаллоны для ангиопластикирынок с долей рынка 47,8% в 2025 году, обусловленной его доказанной эффективностью в снижении рестеноза, растущем клиническом применении и совместимости со сложными коронарными и периферическими вмешательствами в артерии;
Сфера охвата и сегментация рынка ангиопластики в Европе
|
Атрибуты |
Ангиопластика в Европе: ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на европейском рынке ангиопластики
«Инновации в покрытых наркотиками и специальных воздушных шарах»
- Значительной и ускоряющейся тенденцией на рынке воздушных шаров для ангиопластики в Европе является растущее принятие воздушных шаров с лекарственным покрытием и специальных шаров, которые улучшают процедурные результаты, снижают показатели рестеноза и увеличивают время восстановления пациентов.
- Например, SeQuent® Please Neo DCB интегрирует антипролиферативное покрытие с передовой катетерной технологией, обеспечивая точное расширение артерий при минимизации риска повторного сужения сосудов. Аналогичным образом, шарик с лекарственным покрытием RangerTM может использоваться для сложных коронарных поражений, обеспечивая надежную производительность и улучшенную долгосрочную проходимость.
- Специальные инновации воздушных шаров, такие как забивка и резка воздушных шаров, позволяют контролировать модификацию бляшек и лучшее расширение сосудов, уменьшая травму артериальной стенки. Например, баллон для подсчета баллов AngioSculptTM использует спиральный нитинол для оптимизации увеличения просвета во время процедур ангиопластики.
- Интеграция с системами визуализации и доставки позволяет интервенционным кардиологам достичь более высокой точности и повысить эффективность процедуры. Благодаря передовым конструкциям катетера врачи могут более эффективно перемещаться по извилистым сосудам, увеличивая показатели успеха лечения.
- Тенденция к более целенаправленным, эффективным и клинически оптимизированным воздушным шарам меняет ожидания от интервенционных кардиологических процедур. Следовательно, такие компании, как B. Braun, разрабатывают воздушные шары с покрытием следующего поколения с улучшенной однородностью покрытия и отслеживаемостью.
- Спрос на передовые воздушные шары с превосходным профилем безопасности и эффективности быстро растет как при коронарных, так и периферических вмешательствах, поскольку больницы все чаще отдают приоритет лучшим результатам лечения пациентов и экономически эффективным процедурным решениям.
- Растущее внедрение дистанционного процедурного мониторинга и анализа данных в интервенционной кардиологии улучшает процедурное планирование и выбор баллонов, улучшая безопасность и долгосрочные результаты для пациентов в европейских больницах.
Европа Ангиопластика Баллоны Динамика рынка
водитель
«Повышение распространенности сердечно-сосудистых заболеваний и минимально инвазивное предпочтение»
- Растущая распространенность сердечно-сосудистых заболеваний по всей Европе в сочетании с растущим предпочтением минимально инвазивных процедур является значительным фактором повышенного спроса на воздушные шары для ангиопластики.
- Например, в марте 2025 года Medtronic сообщила о достижениях в системах доставки баллонов с лекарственным покрытием, предназначенных для сложных коронарных и периферических вмешательств, направленных на улучшение клинических результатов. Ожидается, что такие изменения ключевых компаний будут стимулировать рост рынка в течение прогнозируемого периода.
- По мере того, как популяция пациентов стареет и заболевание коронарных артерий становится все более распространенным, воздушные шары для ангиопластики обеспечивают эффективные, менее инвазивные альтернативы открытой хирургии, предлагая более быстрое время восстановления и сокращение пребывания в больнице.
- Кроме того, растущая осведомленность среди поставщиков медицинских услуг о преимуществах воздушных шаров с лекарственным покрытием и специальных баллонов делает их предпочтительным выбором как для рутинных, так и для сложных вмешательств.
- Эффективность, безопасность и процедурная гибкость современных баллонов для ангиопластики, наряду с достижениями в технологии катетера и доставки лекарств, являются ключевыми факторами, способствующими их принятию в европейских больницах и специализированных сердечных центрах.
- Увеличение инвестиций в инфраструктуру больниц и лаборатории катетеризации по всей Европе поддерживает внедрение передовых технологий аэростатов. Например, новые кардиоцентры во Франции и Италии оснащают интервенционные люксы современными системами доставки воздушных шаров.
- Стратегические партнерские отношения между производителями воздушных шаров и кардиологическими обществами стимулируют программы клинического образования и обучения, улучшая процессуальное мастерство и поощряя более широкое внедрение специализированных технологий воздушных шаров.
Сдержанность/вызов
«Стоимость и соблюдение нормативных требований»
- Высокие затраты на устройства и строгие нормативные требования создают значительные проблемы для более широкого внедрения баллонов ангиопластики по всей Европе, ограничивая проникновение в чувствительные к цене системы здравоохранения.
- Например, громкие сообщения об ограничениях процедурного возмещения и различных стандартах одобрения в разных странах заставили некоторые больницы опасаться инвестиций в воздушные шары с премиальным покрытием или специальные воздушные шары.
- Решение этих проблем за счет повышения эффективности затрат, четких клинических данных и согласования с европейскими нормативными руководящими принципами имеет решающее значение для более широкого признания. Такие компании, как Boston Scientific, уделяют особое внимание данным клинических испытаний и соблюдению нормативных требований в своем маркетинге, чтобы успокоить больницы и врачей.
- Кроме того, сложность обучения интервенционных кардиологов использованию передовых аэростатных технологий может задержать внедрение, особенно в небольших или менее специализированных центрах, создавая временный барьер для роста рынка.
- Преодоление этих проблем с помощью программ обучения врачей, оптимизированных по стоимости конструкций воздушных шаров и упрощенных нормативных утверждений будет иметь жизненно важное значение для устойчивого роста рынка воздушных шаров для ангиопластики в Европе.
- Вариабельность политики медицинского страхования и возмещения расходов в европейских странах может замедлить внедрение дорогостоящих воздушных шаров, особенно в Восточной Европе, где финансирование передовых сердечных устройств ограничено.
- Ограниченные данные о долгосрочных клинических результатах для новых специализированных воздушных шаров могут вызвать сомнения среди врачей и групп по закупкам в больницах. Например, некоторые центры предпочитают установленные типы воздушных шаров до тех пор, пока достаточные фактические данные не подтвердят эффективность и безопасность новых технологий.
Как сегментируется рынок ангиопластики в Европе
Рынок сегментирован на основе типа, материала, типа баллона, показания заболевания и конечного пользователя.
- По типу
В зависимости от типа, европейский рынок ангиопластики сегментирован на простую ангиопластику старого воздушного шара (POBA), ангиопластику с лекарственным покрытием (DCB), режущие воздушные шары, баллоны для подсчета баллонов и катетер для воздушных шаров Stent Graft. Сегмент воздушных шаров с лекарственным покрытием (DCB) доминировал на рынке с самой большой долей дохода в 47,8% в 2025 году, что обусловлено его доказанной эффективностью в снижении рестеноза, растущем клиническом применении и пригодности для сложных коронарных и периферических вмешательств. Интервенционные кардиологи часто предпочитают DCB для пациентов с высоким риском, поскольку они доставляют локализованные препараты к стенкам артерий, не оставляя постоянных имплантатов. Сегмент также выигрывает от инноваций в технологиях покрытия и системах доставки, которые повышают процессуальную точность. Больницы и лаборатории в Германии, Франции и Великобритании регулярно используют DCB, укрепляя свое доминирующее положение на рынке. Увеличение клинических данных, подтверждающих долгосрочные результаты лечения пациентов, еще больше ускоряет процесс принятия. Кроме того, партнерские отношения между производителями и учреждениями здравоохранения способствуют повышению осведомленности и обучению, поддерживая лидерство в сегменте.
Ожидается, что сегмент Cutting Balloon будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует растущее внедрение сложных методов лечения поражений, включая кальцинированные и фиброзные бляшки. Режущие воздушные шары обеспечивают контролируемое забивание бляшки, улучшая усиление просвета и процедурные результаты при одновременном снижении травмы артериальных стенок. Они все чаще применяются в специализированных клиниках и третичных кардиоцентрах благодаря точности и безопасности. Клинические испытания, демонстрирующие улучшенные результаты в сложных поражениях, еще больше поддерживают расширение рынка. Растущая распространенность сердечно-сосудистых заболеваний и старение населения стимулируют спрос на резку воздушных шаров по всей Европе. Производители фокусируются на воздушных шарах следующего поколения с улучшенной производительностью и профилем безопасности, обеспечивая непрерывный рост.
- По материалам
На основе материала рынок сегментирован на нейлоновые, полиуретановые, силиконовые уретановые сополимеры и другие. Сегмент Nylon доминировал на рынке в 2025 году благодаря своей превосходной гибкости, отслеживаемости и совместимости со сложной катетерной навигацией. Нейлоновые воздушные шары высоко ценятся интервенционными кардиологами для извилистых и кальцинированных сосудов, обеспечивая надежную производительность при коронарных и периферических процедурах. Их экономичность и широкая доступность делают их пригодными для большинства больниц. Они также демонстрируют хороший контроль расширения, уменьшая процедурные осложнения. Непрерывные исследования и разработки повысили долговечность и безопасность материалов, еще больше укрепив доминирование. Усыновление особенно высоко в Германии и Франции, где передовые сердечные центры полагаются на воздушные шары на основе нейлона для рутинных и сложных вмешательств.
Ожидается, что сегмент сополимеров силиконового уретана будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено превосходным соответствием требованиям, улучшенным соблюдением лекарственного покрытия и улучшенными профилями безопасности. Этот материал позволяет точно расширять артерии, минимизируя травму сосуда, что делает его идеальным для DCB и специальных воздушных шаров. Спрос растет в больницах и специализированных клиниках, которые ищут передовые решения для пациентов с высоким риском. Инновации в полимерных составах улучшают процедурные результаты и уменьшают осложнения. Растущая осведомленность о безопасности и долгосрочной эффективности способствует внедрению в Европе. Производители активно продвигают преимущества этого материала для расширения его клинического использования.
- Тип воздушного шара
По типу воздушных шаров рынок сегментирован на полусоответствующие и несоответствующие воздушные шары. Сегмент Semi-Compliant доминировал на рынке в 2025 году, поскольку эти воздушные шары обеспечивают оптимальный баланс между гибкостью и контролем расширения судна, подходящий для широкого спектра коронарных и периферических вмешательств. Они соответствуют различным диаметрам сосудов и перемещаются по извилистым анатомиям, уменьшая процедурные осложнения. Совместимость с DCB, подсчет баллов и резка воздушных шаров еще больше усиливает клиническое применение. Больницы и кат-лаборатории предпочитают полусовместимые воздушные шары для обычных вмешательств. Непрерывные инновации в конструкции катетера и баллона укрепляют их клиническую полезность. Их широкая доступность и экономическая эффективность поддерживают постоянное доминирование.
Ожидается, что сегмент Non-Compliant продемонстрирует самый быстрый рост с 2026 по 2033 год, что обусловлено его точностью в области применения под высоким давлением и использованием в постдиляции стентированных артерий. Несоответствующие воздушные шары имеют решающее значение при сложных поражениях, где необходимо контролируемое расширение, чтобы избежать разрыва сосуда. Их принятие увеличивается в третичных сердечных центрах, выполняющих расширенные вмешательства. Улучшенные технологии материалов и функции безопасности еще больше стимулируют рост рынка. Повышение осведомленности кардиологов о процедурной точности ускоряет спрос. Производители инвестируют в воздушные шары следующего поколения с повышенной производительностью и отслеживаемостью.
- По показаниям болезни
На основании показаний заболевания рынок сегментирован на коронарную ангиопластику, венозную ангиопластику, каротидную ангиопластику, почечную ангиопластику артерий и периферическую ангиопластику. Сегмент коронарной ангиопластики доминировал на рынке в 2025 году, составляя большинство процедур из-за высокой распространенности ишемической болезни сердца в Европе. Коронарные вмешательства обычно проводятся в больницах и специализированных кат-лабораториях, с хорошо установленными шарами с лекарственным покрытием и специальными баллонами. Технологические инновации, поддержка возмещения и улучшение результатов лечения пациентов укрепляют лидерство сегмента. Увеличение числа пожилых пациентов приводит к увеличению объема процедур. Клинические рекомендации продолжают способствовать минимально инвазивным коронарным вмешательствам. Ведущие производители сосредоточены на портфелях продуктов, адаптированных для коронарных процедур, сохраняя доминирование.
Сегмент периферической ангиопластики, как ожидается, будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено увеличением заболеваемости заболеваниями периферических артерий, особенно у пожилых людей. Периферические вмешательства требуют специализированных воздушных шаров, в том числе покрытых наркотиками и забивающих типов, для сложных поражений в артериях ног и рук. Растущая осведомленность врачей и пациентов в сочетании с внедрением малоинвазивных методов ускоряет рост рынка. Производители внедряют передовые периферийные воздушные шары с лучшей безопасностью и отслеживаемостью. Расширение инфраструктуры в специализированных клиниках и больницах способствует усыновлению. Повышение внимания к комфорту пациентов и снижение количества госпитализаций еще больше стимулирует спрос.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на кат-лаборатории, больницы, специализированные клиники, центры амбулаторной хирургии и диагностические центры. Сегмент госпиталей доминировал на рынке в 2025 году благодаря большим объемам процедур, развитой инфраструктуре и наличию опытных интервенционных кардиологов. Больницы выполняют сложные коронарные и периферические вмешательства и вкладывают значительные средства в DCB, забивая и разрезая воздушные шары. Высокая посещаемость пациентов, регулярное внедрение инновационных процедур и установленные сердечные программы способствуют ведущей доле рынка. Непрерывное обучение и клиническое образование укрепляют процессуальные результаты. Больницы также используют передовые системы визуализации и доставки, усиливая доминирование.
Ожидается, что сегмент специализированных клиник будет наблюдать самый быстрый рост с 2026 по 2033 год, поскольку небольшие клиники все чаще принимают минимально инвазивные вмешательства для целевых групп населения. Специализированные клиники расширяют инфраструктуру для периферических и коронарных вмешательств с высокоточными, специфическими для пациента баллонными терапиями. Повышение осведомленности о сердечно-сосудистых заболеваниях, процедурная эффективность и экономически эффективные модели ухода способствуют быстрому внедрению. Клиники инвестируют в DCB и режущие / колющие воздушные шары для нишевых потребностей пациентов. Программы обучения и партнерские отношения с производителями поддерживают клиническую экспертизу. Растущее предпочтение пациентов амбулаторным и дневным вмешательствам способствует росту.
В каком регионе находится наибольшая доля рынка ангиопластики в Европе
- Германия доминировала на европейском рынке воздушных шаров для ангиопластики с самой большой долей выручки в 28,4% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, высоким внедрением минимально инвазивных процедур и присутствием ведущих производителей медицинских устройств.
- Пациенты и больницы в стране высоко ценят передовые аэростатные технологии, такие как воздушные шары с лекарственным покрытием, режущие и забивающие баллы, за их доказанную эффективность в снижении рестеноза, улучшении процедурных результатов и поддержке минимально инвазивных коронарных и периферических вмешательств.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, передовыми центрами кардиологической помощи и сильным клиническим опытом среди интервенционных кардиологов, что делает Германию основным рынком для воздушных шаров для ангиопластики по всей Европе.
Немецкий рынок воздушных шаров Angioplasty
Рынок воздушных шаров для ангиопластики в Германии занял самую большую долю дохода в 28,4% в 2025 году, чему способствовали хорошо налаженная инфраструктура здравоохранения, высокие объемы процедур и присутствие ведущих производителей интервенционных кардиологических устройств. Больницы и специализированные кат-лаборатории отдают приоритет использованию передовых технологий воздушных шаров, включая покрытые наркотиками, режущие и забивающие воздушные шары, для сложных коронарных и периферических вмешательств. Сильное внимание страны к минимально инвазивным процедурам и текущим программам клинической подготовки поддерживает широкое распространение. Кроме того, политика возмещения расходов и инициативы в области общественного здравоохранения способствуют использованию инновационных воздушных шаров в больницах и сердечных центрах. Постоянные инвестиции в исследования и разработки наряду с партнерскими отношениями между производителями и поставщиками медицинских услуг способствуют дальнейшему расширению рынка. Акцент Германии на безопасность пациентов и эффективность процедур обеспечивает устойчивый спрос на воздушные шары для ангиопластики по всему региону.
Французский рынок ангиопластики воздушных шаров
Рынок воздушных шаров для ангиопластики во Франции, как ожидается, вырастет в 2025 году, чему будет способствовать рост распространенности сердечно-сосудистых заболеваний и повышение осведомленности среди поставщиков медицинских услуг. Больницы и специализированные сердечные центры внедряют передовые аэростатные технологии, включая воздушные шары с лекарственным покрытием и полусовместимые, как для коронарных, так и для периферических вмешательств. Инвестиции Франции в инфраструктуру здравоохранения и учебные программы повышают эффективность процедур и уровень принятия. Повышение внимания к минимально инвазивным методам лечения, безопасности пациентов и долгосрочным результатам способствует росту рынка. Кроме того, благоприятная политика возмещения поощряет использование высокоточных воздушных шаров в сложных случаях. Сотрудничество между производителями и медицинскими учреждениями также способствует клиническому образованию и процессуальному принятию.
Великобритания Angioplasty Balloons Market Insight
Рынок воздушных шаров для ангиопластики в Великобритании в 2025 году имел 15%-ную долю дохода, чему способствовали хорошо разработанные программы кардиологической помощи, высокие объемы процедур и растущее внедрение минимально инвазивных вмешательств. В больницах и кат-лабораториях все чаще используются воздушные шары с лекарственным покрытием и резанием / забиванием для улучшения результатов лечения пациентов и снижения рестеноза. Повышение осведомленности о сердечно-сосудистых заболеваниях среди пациентов и клиницистов способствует высокому спросу на передовые аэростатные технологии. Надежная инфраструктура здравоохранения страны, наряду с текущими клиническими испытаниями и обучением врачей, поддерживает процессуальную точность. Кроме того, усыновление в государственных и частных больницах обеспечивает широкое использование. Производители активно продвигают передовые воздушные шары, что еще больше усиливает рост рынка в Великобритании.
Италия Angioplasty Balloons Market Insight
Рынок воздушных шаров для ангиопластики в Италии составил 8% рынка Европы в 2025 году, чему способствовало расширение инфраструктуры здравоохранения и рост распространенности заболеваний коронарных и периферических артерий. Больницы и сердечные центры все чаще используют баллоны с лекарственным покрытием, полусовместимые и специальные баллоны для минимально инвазивных вмешательств. Ориентация на улучшение процедурного успеха и сокращение времени восстановления пациента поддерживает усыновление. Программы клинической осведомленности и инициативы по обучению интервенционных кардиологов расширяют использование в больницах. Благоприятные схемы возмещения расходов на коронарные и периферические процедуры также побуждают больницы инвестировать в передовые аэростатные технологии. Сотрудничество с производителями обеспечивает постоянную поставку инновационных устройств, что способствует проникновению на рынок.
Какие компании являются ведущими в Европе на рынке ангиопластики
Индустрия воздушных шаров Europe Angioplasty Balloons в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Medtronic (Ирландия)
- Бостонская научная корпорация (США)
- Эбботт (США)
- B. Braun SE (Германия)
- Terumo Corporation (Япония)
- BIOTRONIK SE & Co. KG (Германия)
- Кук (США)
- Кордис (США)
- Koninklijke Philips N.V. (Нидерланды)
- BD (США)
- AngioDynamics, Inc. (США)
- Merit Medical Systems, Inc. (США)
- Teleflex Incorporated (США)
- Integer Holdings Corporation (США)
- NATEC Medical Ltd. (Ирландия)
- ENDOCOR GmbH (Германия)
- Cardinal Health, Inc. (США)
- Alvimedica Medical Technologies (Турция)
- Хексакат (Франция)
- QT Vascular Ltd. (Сингапур)
Каковы последние события на рынке ангиопластики в Европе
- В мае 2025 года Medtronic получила расширенные показания CE-Mark для своего воздушного шара с лекарственным покрытием PrevailTM (DCB) в Европе, включая использование для сложных поражений бифуркации и более широких методов лечения заболеваний коронарных артерий. Это расширение основано на его первоначальном европейском запуске и демонстрирует растущее внедрение передовых технологий DCB в сложных сосудистых случаях по всей Европе.
- В мае 2025 года Boston Scientific объявила о запуске в Европе катетера дилатации воздушных шаров Sterling® SL PTA, разработанного специально для периферической ангиопластики ниже колена с низким профилем наконечника для повышения производительности и быстрой дефляции. Этот запуск поддерживает врачей, лечащих заболевания периферических артерий с минимально инвазивными вариантами воздушных шаров.
- В октябре 2023 года Boston Scientific представила клинические данные о своих агентах DCB на конференции TCT, показывающие, что воздушный шар, покрытый лекарственными средствами, значительно снижает поражение цели и инфаркт миокарда по сравнению с ангиопластикой без покрытия при стент-рестенозе, подчеркивая клиническое влияние передовых методов лечения воздушных шаров, доступных в настоящее время в Европе через CE Mark.
- В июле 2021 года Medtronic начала европейское развертывание своего новейшего катетера Prevail DCB после одобрения CE Mark, направленного на лечение заболеваний коронарных артерий, болезней мелких сосудов и стент-рестеноза с улучшенной доставкой и безопасностью, что отражает развивающиеся инновации устройств на европейском рынке.
- В июле 2021 года Medtronic официально запустила в Европе баллонный катетер с лекарственным покрытием PrevailTM после одобрения CE Mark, который доставляет паклитаксел в артериальную ткань и используется при чрескожном коронарном вмешательстве, отмечая ключевое введение продукта в категорию устройств интервенционной кардиологии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











