


Сегментация европейского рынка артроскопических устройств по типу продукции (системы управления жидкостью при артроскопии, системы визуализации при артроскопии, артроскопические имплантаты, артроскопические шейверы, системы радиочастотной абляции при артроскопии и радиочастотные зонды для артроскопии), типу процедуры (артроскопические операции на плечевом суставе, артроскопические операции на тазобедренном суставе, артроскопические операции на коленном суставе и другие), конечным пользователям (больницы, амбулаторные хирургические центры , ортопедические клиники и районные больницы) — тенденции отрасли и прогноз до 2033 года.
Размер рынка артроскопических устройств в Европе
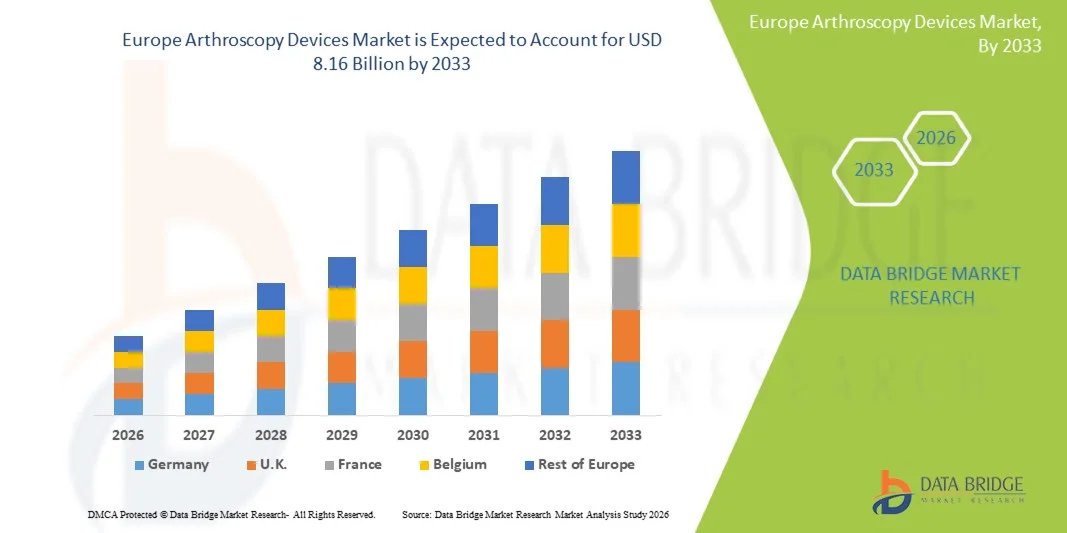
- Объем европейского рынка артроскопических устройств в 2025 году оценивался в 5,00 млрд долларов США и, как ожидается, достигнет 8,16 млрд долларов США к 2033 году , демонстрируя среднегодовой темп роста в 6,32% в течение прогнозируемого периода.
- Рост рынка в значительной степени обусловлен увеличением распространенности заболеваний опорно-двигательного аппарата, ростом спортивной и рекреационной активности, а также технологическими достижениями в области малоинвазивных ортопедических процедур, что приводит к расширению применения артроскопии как в больницах, так и в амбулаторных хирургических центрах.
- Кроме того, растущий спрос на более быстрое восстановление пациентов, снижение послеоперационных осложнений и передовые системы визуализации и хирургической диагностики превращает артроскопические устройства в незаменимые инструменты в современной ортопедии и спортивной медицине. Эти факторы в совокупности ускоряют внедрение решений в области артроскопии, тем самым значительно стимулируя рост отрасли.
Анализ рынка артроскопических устройств в Европе
- Артроскопические устройства, включая передовые системы визуализации, хирургические инструменты и имплантаты, становятся все более важными компонентами современных ортопедических и спортивно-медицинских процедур как в больницах, так и в амбулаторных хирургических центрах, благодаря их способности проводить малоинвазивные операции, сокращать время восстановления и повышать точность процедуры.
- Растущий спрос на артроскопические устройства обусловлен главным образом увеличением распространенности заболеваний опорно-двигательного аппарата, ростом популярности спорта и активного отдыха, а также растущим предпочтением пациентов к малоинвазивным процедурам.
- Великобритания доминировала на европейском рынке артроскопических устройств, занимая наибольшую долю выручки — приблизительно 39,7% в 2025 году. Этому способствовали развитая инфраструктура здравоохранения, растущее внедрение малоинвазивных ортопедических хирургических технологий и сильное присутствие ключевых игроков отрасли. Больницы, амбулаторные хирургические центры и специализированные ортопедические клиники стимулируют существенный рост внедрения артроскопических устройств, особенно при операциях на коленном, плечевом и тазобедренном суставах.
- Ожидается, что Германия станет самым быстрорастущим регионом на европейском рынке устройств для артроскопии в течение прогнозируемого периода, демонстрируя среднегодовой темп роста примерно в 8,4%. Это обусловлено ростом расходов на здравоохранение, увеличением распространенности заболеваний опорно-двигательного аппарата, повышением осведомленности о малоинвазивных ортопедических процедурах и расширением доступа к специализированным хирургическим центрам по всей стране.
- В 2025 году сегмент имплантатов для артроскопии занимал наибольшую долю рынка, составляющую 44,8% выручки, благодаря своей важнейшей роли в процедурах восстановления и реконструкции суставов.
Обзор отчета и сегментация рынка артроскопических устройств в Европе.
|
Атрибуты |
Ключевые аспекты рынка артроскопических устройств |
|
Охваченные сегменты |
|
|
Охваченные страны |
Европа
|
|
Ключевые игроки рынка |
• Stryker (США) |
|
Рыночные возможности |
|
|
Информационные наборы данных, представляющие добавленную стоимость |
Помимо анализа рыночных сценариев, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, отчеты о рынке, подготовленные Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ перспективных разработок, анализ ценообразования и нормативно-правовую базу. |
Тенденции рынка артроскопических устройств в Европе
« Растет внедрение малоинвазивных ортопедических процедур »
- Значительной и быстрорастущей тенденцией на европейском мировом рынке артроскопических устройств является растущая популярность малоинвазивных процедур в ортопедической и спортивной медицине. Хирурги и медицинские работники все чаще применяют артроскопические методы благодаря их способности уменьшать повреждение тканей, минимизировать послеоперационные осложнения, сокращать продолжительность пребывания в больнице и способствовать более быстрой реабилитации.
- Эти устройства обеспечивают высокоточную визуализацию и доступ к суставам, таким как колени, плечи, бедра и голеностопные суставы, что улучшает общие результаты лечения и удовлетворенность пациентов.
- Например, в 2025 году клиника Кливленда в США сообщила о 15-процентном увеличении числа артроскопических операций на колене по сравнению с традиционными открытыми операциями, что подчеркивает переход к малоинвазивным методам лечения. Аналогичным образом, немецкая клиника «Шарите» внедрила в свои ортопедические программы 4K-визуализацию и 3D-ассистированную артроскопию, что позволило хирургам выполнять сложные процедуры с большей точностью и меньшим риском инфекции. В Индии специализированные ортопедические центры в Мумбаи и Бангалоре начали использовать гибкие артроскопы для расширения доступа к артроскопическим операциям в отдаленных регионах.
- Технологические достижения, такие как одноразовые артроскопы, системы визуализации сверхвысокой четкости, светодиодные источники света и усовершенствованные устройства для управления жидкостным балансом, повышают эффективность хирургических операций, позволяя больницам принимать больше пациентов с меньшими рисками проведения процедур. В сочетании с усовершенствованными устройствами для наложения швов, моторизованными шейверами и инструментами, разработанными специально для суставов, эти инновации формируют новый стандарт ортопедической помощи во всем мире.
- Растущая осведомленность пациентов о менее инвазивных вариантах лечения, в сочетании с растущим спросом на более быстрое восстановление после спортивных травм или дегенеративных заболеваний суставов, способствует внедрению таких методов как в развитых, так и в развивающихся странах. Кроме того, расширяются программы обучения и сертификационные курсы для ортопедических хирургов, обеспечивая более высокую компетентность в использовании современных артроскопических устройств.
Динамика рынка артроскопических устройств в Европе
Водитель
«Увеличение распространенности ортопедических заболеваний и спортивных травм»
- Растущая во всем мире заболеваемость заболеваниями опорно-двигательного аппарата, спортивными травмами, остеоартрозом и разрывами связок является одним из основных факторов, стимулирующих внедрение артроскопических устройств.
- Как больницы, так и специализированные клиники инвестируют в современное артроскопическое оборудование, чтобы удовлетворить растущий клинический спрос и обеспечить более эффективное лечение пациентов.
- Например, в США в 2025 году значительно увеличилось количество артроскопических реконструкций передней крестообразной связки (ПКС), что отражает предпочтение малоинвазивным решениям. В Японии растущая популярность профессионального и любительского спорта привела к увеличению спроса на артроскопические операции на колене, плече и запястье в городских медицинских центрах. В Китае растущая распространенность возрастных заболеваний суставов среди стареющего населения ускорила инвестиции больниц в артроскопические технологии.
- Возможность государственного возмещения расходов на малоинвазивные ортопедические операции в сочетании с увеличением расходов на здравоохранение способствует внедрению таких методов в развитых регионах, таких как Северная Америка и Западная Европа.
- Расширение сети ортопедических центров и учреждений спортивной медицины в Азиатско-Тихоокеанском регионе и Латинской Америке также играет ключевую роль, повышая доступность современных артроскопических устройств для пациентов в странах с развивающейся экономикой.
Сдержанность/Вызов
« Высокая стоимость устройств, требования к обучению и ограниченная доступность »
- Одной из главных проблем, ограничивающих более широкое внедрение артроскопических устройств во всем мире, является высокая стоимость современных систем. Больницы, особенно в развивающихся регионах, могут испытывать трудности с инвестированием в высококачественные эндоскопы с HD-изображением, навигационные системы и моторизованные инструменты.
- Например, в некоторых регионах Африки и Юго-Восточной Азии ограниченное финансирование инфраструктуры здравоохранения ограничивает доступность современных технологий артроскопии, несмотря на растущую распространенность ортопедических заболеваний. Аналогичным образом, небольшие больницы в Латинской Америке сталкиваются с бюджетными ограничениями, которые препятствуют доступу к высокоточным артроскопическим устройствам.
- Кроме того, необходимость специализированной хирургической подготовки и постоянного повышения квалификации для ортопедических хирургов представляет собой проблему. Сложные артроскопические процедуры требуют точности и опыта, что ограничивает их применение больницами и центрами с адекватно подготовленным персоналом.
- Опасения по поводу технического обслуживания устройств, требований к стерилизации и стоимости замены одноразовых компонентов также выступают сдерживающим фактором, особенно в регионах с недостаточно развитой системой здравоохранения.
- Преодоление этих проблем за счет разработки экономически эффективных устройств, государственных субсидий, расширения инфраструктуры здравоохранения и международного сотрудничества в рамках программ обучения имеет решающее значение для обеспечения устойчивого роста и доступности на развивающихся рынках.
Обзор рынка артроскопических устройств в Европе
Рынок сегментирован по типу продукции, типу процедуры и конечному пользователю.
• По типу продукции
В зависимости от типа продукции, европейский рынок артроскопических устройств сегментирован на системы управления жидкостным балансом при артроскопии, системы визуализации при артроскопии, артроскопические имплантаты, артроскопические шейверы, системы радиочастотной абляции при артроскопии и артроскопические радиочастотные зонды. Сегмент артроскопических имплантатов занимал наибольшую долю рынка (44,8%) в 2025 году, благодаря своей важной роли в процедурах восстановления и реконструкции суставов. Больницы и ортопедические клиники предпочитают имплантаты из-за их доказанной клинической эффективности, биосовместимости и долговечности. Высокая распространенность остеоартроза, спортивных травм и возрастной дегенерации суставов стимулирует спрос. Постоянные инновации в материалах и конструкции имплантатов улучшают результаты лечения пациентов и снижают частоту осложнений. Стратегическое партнерство между производителями и больницами ускоряет внедрение. Повышение осведомленности хирургов о малоинвазивных имплантационных процедурах еще больше способствует их распространению. Регуляторные разрешения и стандартизированные протоколы обеспечивают надежность и безопасность. Надежные системы возмещения затрат на ключевых рынках поддерживают внедрение. Инвестиции в передовые технологии стерилизации и упаковки поддерживают качество продукции. Растущее число артроскопических операций во всем мире укрепляет доминирующее положение имплантатов в финансовой сфере. Истории успеха в клинической практике и одобрения ортопедических обществ повышают доверие рынка. В целом, артроскопические имплантаты остаются наиболее распространенным типом продукции благодаря своей эффективности, широкому распространению и клинической валидации.
Ожидается, что сегмент систем визуализации для артроскопии продемонстрирует самый быстрый среднегодовой темп роста в 19,3% в период с 2026 по 2033 год, чему способствует растущий спрос на изображения высокого разрешения во время малоинвазивных операций. Хирурги все чаще полагаются на передовые инструменты визуализации для повышения точности, сокращения времени операции и улучшения результатов лечения пациентов. Интеграция с технологиями 3D и 4K-визуализации расширяет диагностические возможности. Рост инвестиций в центры обучения артроскопии ускоряет внедрение. Больницы и амбулаторные хирургические центры переходят на системы следующего поколения для повышения эффективности хирургических операций. Технологические достижения, такие как наложение дополненной реальности, расширяют возможности систем визуализации. Спрос также поддерживается растущим объемом операций в спортивной медицине и ортопедии. Улучшенная эргономика и компактный дизайн делают эти системы более удобными для пользователя. Выход на развивающиеся рынки стимулирует дальнейший рост. Сотрудничество со стартапами в области медицинских устройств и научно-исследовательскими институтами ускоряет инновации. Предпочтение врачей малоинвазивным подходам еще больше способствует внедрению. В целом, системы визуализации являются самым быстрорастущим сегментом продукции благодаря технологическим инновациям и увеличению объемов проводимых процедур.
• По типу процедуры
В зависимости от типа процедуры рынок сегментирован на артроскопические операции на плечевом суставе, артроскопические операции на тазобедренном суставе, артроскопические операции на коленном суставе и другие. Артроскопические операции на коленном суставе занимали наибольшую долю рынка (42,7%) в 2025 году, что обусловлено высокой распространенностью травм колена, остеоартроза и спортивных травм. Больницы и ортопедические центры широко применяют артроскопию коленного сустава благодаря ее малоинвазивному характеру и более быстрому периоду восстановления. Наличие современных хирургических инструментов и имплантатов дополнительно поддерживает доминирование. Рост участия в спорте и активном образе жизни способствует увеличению объема процедур. Повышение осведомленности пациентов о сохранении суставов стимулирует внедрение. Государственные инициативы в области здравоохранения в ортопедии повышают доступность. Поддержка в вопросах возмещения затрат и клинические рекомендации отдают предпочтение малоинвазивным подходам. Предпочтение хирургов артроскопии коленного сустава для восстановления связок и мениска стимулирует внедрение этой процедуры. Технологические достижения в области артроскопических шейверов и систем визуализации поддерживают сегмент операций на коленном суставе. Программы обучения и клинические семинары повышают квалификацию хирургов. Высокий уровень удовлетворенности пациентов способствует лидерству на рынке. В целом, артроскопические процедуры на коленном суставе остаются наиболее распространенными благодаря частоте проведения, клинической эффективности и результатам лечения пациентов.
Ожидается, что артроскопические операции на плечевом суставе продемонстрируют самый быстрый среднегодовой темп роста в 17,8% в период с 2026 по 2033 год, чему способствуют рост числа травм вращательной манжеты плеча и нестабильности плечевого сустава. Развитие спортивной медицины и повышение осведомленности об ортопедии стимулируют внедрение этих процедур. Интеграция современных шейверов, имплантатов и систем визуализации повышает точность хирургических вмешательств. Амбулаторные хирургические центры все чаще проводят артроскопию плечевого сустава благодаря использованию малоинвазивных методик. Внедрение хирургами новых инструментов и навигационных систем ускоряет рост. Старение населения с дегенеративными заболеваниями плечевого сустава способствует увеличению спроса. Технологические инновации сокращают время операции и улучшают восстановление пациентов. Ортопедические клиники расширяют спектр своих услуг, включая операции на плечевом суставе. Предпочтение пациентов к менее инвазивным операциям способствует увеличению числа операций. Программы обучения, ориентированные на артроскопию плечевого сустава, повышают квалификацию хирургов. Расширение страхового покрытия операций на плечевом суставе способствует проникновению на рынок. В целом, артроскопические операции на плечевом суставе являются самым быстрорастущим сегментом благодаря растущему клиническому спросу и внедрению технологий.
• Конечным пользователем
В зависимости от конечного пользователя рынок сегментируется на больницы, амбулаторные хирургические центры, ортопедические клиники и районные больницы. Больницы занимали наибольшую долю рынка по выручке в 46,1% в 2025 году, что обусловлено доступом к развитой хирургической инфраструктуре, квалифицированным хирургам и большим потоком пациентов. Больницы выполняют широкий спектр артроскопических процедур, получая выгоду от эффекта масштаба и отработанных клинических протоколов. Высокая покупательная способность позволяет приобретать высококачественные устройства и имплантаты. Сотрудничество с производителями устройств ускоряет их внедрение. Информационные программы и обучение хирургов повышают эффективность процедур. Больницы также получают выгоду от интегрированных артроскопических кабинетов, объединяющих визуализацию, шейверы и имплантаты. Политика возмещения расходов и государственная поддержка здравоохранения укрепляют доминирование больниц. Многопрофильные больницы позволяют расширить внедрение процедур. Непрерывные исследования и разработки, а также участие в клинических испытаниях дополнительно поддерживают лидерство больниц. Доверие пациентов и репутация учреждения способствуют увеличению доли рынка. Партнерство с исследовательскими центрами стимулирует инновации и внедрение.
Ожидается, что амбулаторные хирургические центры продемонстрируют самый быстрый среднегодовой темп роста (CAGR) в 18,5% в период с 2026 по 2033 год, чему способствует растущая популярность амбулаторных малоинвазивных операций из-за более низких затрат и более быстрого восстановления. Рост обусловлен растущим спросом пациентов на удобную и быструю ортопедическую помощь. Центры модернизируются с помощью передовых систем визуализации артроскопии и инструментов управления жидкостным балансом. Интеграция с телемедициной и послеоперационным мониторингом улучшает качество обслуживания пациентов. Предпочтение хирургов амбулаторным хирургическим центрам для плановых операций способствует их внедрению. Расширение на пригородные и городские рынки поддерживает рост. Технологические достижения сокращают время проведения процедур и повышают пропускную способность. Страховое покрытие амбулаторных операций стимулирует использование центров пациентами. Сотрудничество с компаниями-производителями ортопедических устройств ускоряет внедрение оборудования. Растущая осведомленность о малоинвазивных методах лечения подпитывает спрос. В целом, амбулаторные хирургические центры являются самым быстрорастущим сегментом конечных пользователей благодаря удобству, эффективности и увеличению объемов проводимых процедур.
Региональный анализ рынка артроскопических устройств в Европе
- Европа доминировала на европейском рынке артроскопических устройств, занимая наибольшую долю выручки в 2025 году, чему способствовали наличие развитой инфраструктуры здравоохранения, большой объем ортопедических хирургических вмешательств и активное внедрение малоинвазивных хирургических технологий в больницах и специализированных центрах. Регион выигрывает от хорошо развитой сети больниц, амбулаторных хирургических центров, ортопедических клиник и районных больниц, которые активно используют передовые типы артроскопических устройств, такие как системы визуализации артроскопии, системы управления жидкостью при артроскопии, артроскопические шейверы, системы радиочастотной абляции, радиочастотные зонды и артроскопические имплантаты, для повышения точности хирургических вмешательств и улучшения результатов восстановления пациентов.
- Например, ведущие больницы и амбулаторные хирургические центры в Великобритании и Германии значительно расширили внедрение систем визуализации артроскопии высокого разрешения и технологий управления жидкостным балансом при артроскопических операциях на коленном и плечевом суставах, что позволяет хирургам выполнять операции по восстановлению связок, хрящевой ткани и реконструкции суставов с улучшенной визуализацией и сокращенным временем операции. Эта растущая интеграция передовых артроскопических систем в медицинских учреждениях способствует внедрению малоинвазивных ортопедических процедур в регионе.
- Широкое распространение этой технологии дополнительно подкрепляется растущей распространенностью спортивных травм, остеоартроза и заболеваний опорно-двигательного аппарата, особенно среди пожилого населения и активных спортсменов. Кроме того, растущая популярность малоинвазивных процедур по восстановлению суставов, которые обеспечивают более короткий период восстановления и сокращение продолжительности пребывания в больнице, побуждает больницы и ортопедические клиники расширять свои возможности в области артроскопии. Непрерывные технологические достижения в области артроскопических шейверов, имплантатов и систем радиочастотной абляции также способствуют значительному росту рынка в Европе.
Анализ рынка артроскопических устройств в Великобритании и Европе.
Рынок артроскопических устройств в Великобритании и Европе доминировал на европейском рынке, занимая наибольшую долю выручки — приблизительно 39,7% в 2025 году . Этому способствовали развитая инфраструктура здравоохранения, растущее внедрение малоинвазивных ортопедических хирургических технологий и сильное присутствие крупных игроков отрасли, разрабатывающих инновационные артроскопические устройства. Больницы, амбулаторные хирургические центры и специализированные ортопедические клиники стимулируют существенный рост внедрения артроскопических устройств, особенно для артроскопических процедур на коленном, плечевом и тазобедренном суставах. Развитая система здравоохранения страны и растущее внимание к малоинвазивным ортопедическим методам лечения продолжают ускорять спрос на передовые системы визуализации артроскопии, устройства для управления жидкостями, шейверы и артроскопические имплантаты. Например, несколько крупных ортопедических больниц и центров спортивной медицины в таких городах, как Лондон, Манчестер и Бирмингем, расширили свои программы артроскопической хирургии, чтобы справиться с растущим числом травм связок коленного сустава, разрывов вращательной манжеты плеча и операций по восстановлению хряща как среди спортсменов, так и среди пожилого населения. Растущая доступность технологически совершенных систем радиочастотной абляции для артроскопии и прецизионных хирургических инструментов в амбулаторных хирургических центрах еще больше повышает эффективность операций и результаты лечения пациентов. Более того, растущая тенденция проведения артроскопических процедур в амбулаторных условиях побуждает медицинских работников внедрять компактные и эффективные системы артроскопического оборудования, что еще больше способствует расширению рынка в Соединенном Королевстве.
Анализ рынка артроскопических устройств в Германии и Европе
Ожидается, что рынок артроскопических устройств в Европе станет самым быстрорастущим регионом на прогнозируемом рынке, демонстрируя среднегодовой темп роста около 8,4% . Это обусловлено ростом расходов на здравоохранение, увеличением распространенности заболеваний опорно-двигательного аппарата, повышением осведомленности о малоинвазивных ортопедических процедурах и расширением доступа к специализированным хирургическим центрам по всей стране. Медицинские учреждения в Германии все чаще внедряют артроскопические технологии для улучшения результатов лечения травм суставов и дегенеративных ортопедических заболеваний. Например, больницы и ортопедические центры в таких городах, как Берлин, Мюнхен и Гамбург, инвестируют в передовые системы визуализации при артроскопии, системы управления жидкостями и технологии радиочастотной абляции для удовлетворения растущего спроса на артроскопические операции на коленном и плечевом суставах. Увеличение числа спортивных травм в сочетании со старением населения, страдающего от заболеваний суставов, таких как остеоартроз, стимулирует спрос на артроскопические имплантаты и прецизионные хирургические инструменты в больницах и амбулаторных хирургических центрах. Кроме того, постоянные инвестиции в инфраструктуру здравоохранения и программы хирургической подготовки позволяют немецким медицинским учреждениям расширять спектр малоинвазивных ортопедических услуг, тем самым поддерживая дальнейший рост европейского рынка артроскопических устройств в стране.
Доля рынка артроскопических устройств в Европе
В отрасли производства устройств для артроскопии лидируют преимущественно хорошо зарекомендовавшие себя компании, в том числе:
• Stryker (США)
• Smith & Nephew (Великобритания)
• Arthrex (США)
• Medtronic (Ирландия)
• ConMed (США)
• DePuy Synthes (США)
• J&J Vision (США)
• B. Braun (Германия)
• Tornier (США)
• NOVADAQ (Канада)
• Holonex (Южная Корея)
• Tornier/Wright Medical (США)
• OrthoSpace (Израиль)
• Mitek Sports Medicine (США)
• Paragon 28 (США)
• Invivo (США)
• Flexion Therapeutics (США)
• Medacta (Швейцария)
• Hanamkore (Южная Корея)
• Aesculap (Германия)
Последние разработки на европейском рынке артроскопических устройств.
- В сентябре 2024 года корпорация CONMED выпустила систему бесшовных анкерных швов Argo, предлагающую хирургам надежное и эффективное решение для фиксации мягких тканей во время артроскопических операций на плечевом и коленном суставах, улучшая рабочий процесс и сокращая время операции.
- В ноябре 2024 года компания Stryker Corporation представила на конференции Американской академии ортопедических хирургов (AAOS) свою платформу 1688 AIM 4K с флуоресцентной визуализацией SPY — систему визуализации нового поколения, которая повышает четкость интраоперационных изображений и позволяет проводить оценку перфузии тканей в режиме реального времени при операциях на суставах.
- В январе 2025 года компания Arthrex, Inc. представила систему NanoNeedle Scope System — миниатюрную платформу для артроскопии, предназначенную для амбулаторной оценки суставов с помощью разреза размером с иглу, что повышает комфорт пациента и поддерживает малоинвазивную диагностику вне традиционной операционной.
- В марте 2025 года компания Smith+Nephew выпустила гемостатический зонд Werewolf Fastseal 6.0, разработанный для улучшения контроля за мягкими тканями и остановки кровотечения во время артроскопических операций на плечевом и коленном суставах, что повышает видимость и эффективность хирургического вмешательства.
- В январе 2025 года компания Auxein Medical представила на выставке Arab Health 2025 в Дубае систему артроскопической визуализации Asterius 4K, отличающуюся сверхвысоким разрешением изображения, эргономичным дизайном и интегрированными технологиями управления потоками жидкости для проведения точных, малоинвазивных ортопедических операций.
- В июне 2025 года компания Arthrex выпустила систему Synergy Power System — усовершенствованную платформу для артроскопии с питанием от батареи, оснащенную универсальным набором насадок и лезвий, разработанную для повышения гибкости, эффективности и точности процедур в широком спектре ортопедических применений.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











