


Сегментация европейского рынка материалов для отделки салонов автомобилей по типу материала (пластик, композиты, ткани, кожа и другие), применению (консоли и приборные панели, двери, сиденья, рулевые колеса и напольные покрытия), типу транспортного средства (легковой автомобиль, легкий коммерческий автомобиль и тяжелый коммерческий автомобиль), конечному пользователю (производитель оригинального оборудования и вторичный рынок) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста рынка автомобильных внутренних материалов в Европе
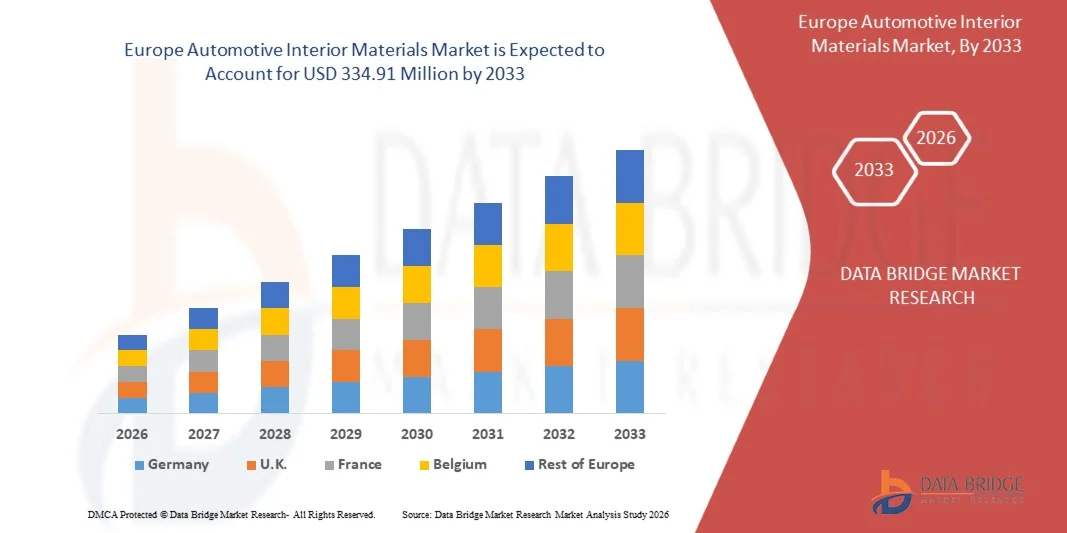
- Согласно анализу Data Bridge Market Research, размер рынка автомобильных материалов для интерьера в Европе был оценен как245,66 млн долларов США в 2025 годуОжидается, что он достигнет334,91 млн долларов США к 2033 году, вCAGR 3,95%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на улучшенные транспортные средства.эстетикаКомфорт и премиальная отделка салона для пассажирских и коммерческих автомобилей
- Растущее внедрение легких и устойчивых материалов для повышения эффективности использования топлива и соблюдения экологических норм еще больше ускоряет расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):245,66 млн. долларов США
- Ожидаемая рыночная стоимость (2033):$334,91 млн.
- Прогноз CAGR (2026–2033):3.95%
Анализ рынка автомобильных внутренних материалов в Европе
- Рынок демонстрирует уверенный рост благодаря постоянным инновациям в области материаловедения, включая биополимеры, синтетическую кожу и передовые композиты, направленные на повышение долговечности и устойчивости.
- Увеличение производства электромобилей стимулирует спрос на специализированные внутренние материалы, которые предлагают улучшенное управление температурой, легкие свойства и повышенную гибкость дизайна.
- Германия доминировала на рынке автомобильных материалов для интерьера с самой большой долей дохода в 2025 году, что обусловлено сильным присутствием производителей автомобилей премиум-класса и высоким спросом на передовые материалы для интерьера.
- Ожидается, что в Великобритании будет наблюдаться самый высокий совокупный годовой темп роста (CAGR).Автомобильные интерьеры ЕвропыРынок из-за растущего внедрения электромобилей, растущего спроса на премиальные и экологически чистые внутренние материалы, а также растущих инвестиций в автомобильные инновации и настройку.
- Пластиковый сегмент занимал самую большую долю рынка в 2025 году благодаря своей экономичности, легким свойствам и универсальности в производстве различных компонентов интерьера, таких как приборные панели, отделки и панели. Пластмассы также обеспечивают долговечность, коррозионную стойкость и простоту формования в сложные формы, что делает их очень подходящими для крупномасштабного автомобильного производства. Кроме того, все большее внимание уделяется перерабатываемым и биопластикам, что еще больше поддерживает рост сегмента за счет согласования с другими производителями.устойчивостьцели
Область охвата и сегментация рынка автомобильных внутренних материалов Европы
|
Атрибуты |
Европейские автомобильные материалы для интерьера Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
•Bayerische Motoren Werke AG(Германия) |
|
Рыночные возможности |
• Расширение использования устойчивых и био-материалов для интерьера |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на европейском рынке автомобильных материалов для интерьера
Растущий спрос на премиальные и устойчивые внутренние решения
Растущие потребительские предпочтения в отношении повышенного комфорта, эстетики и устойчивости значительно формируют рынок автомобильных материалов для интерьера, поскольку автопроизводители все больше сосредотачиваются на предоставлении высококачественных и экологически чистых кабин. Продвинутые материалы, такие как синтетическая кожа, полимеры на биооснове и переработанные ткани, набирают обороты благодаря своей способности обеспечивать долговечность, легкие свойства и улучшенную визуальную привлекательность, одновременно соответствуя целям устойчивого развития. Эта тенденция побуждает производителей внедрять инновации с новыми материалами и отделками, которые отвечают меняющимся ожиданиям потребителей.
Повышение осведомленности о воздействии на окружающую среду и соблюдении нормативных требований ускорило внедрение устойчивых и низкоэмиссионных внутренних материалов на пассажирских и коммерческих транспортных средствах. Автопроизводители активно включают перерабатываемые и низко-ЛОС материалы в сидения, приборные панели, дверные панели и отделки для повышения качества воздуха в салоне и уменьшения углеродного следа. Этот сдвиг также стимулирует сотрудничество между поставщиками материалов и автомобильными OEM-производителями для разработки высокопроизводительных, экологически чистых решений.
Тенденции премиумизации влияют на решения о покупке, при этом потребители требуют расширенных функций, таких как поверхности мягкого касания, совместимость с окружающим освещением, материалы для снижения шума и улучшенная эргономика. Эти факторы помогают производителям дифференцировать свои предложения на конкурентном рынке, одновременно улучшая общее предложение по стоимости автомобилей и позиционирование бренда.
Например, в 2024 году Toyota и BMW расширили использование устойчивых внутренних материалов, включая переработанный пластик и обивку на биооснове, в новых моделях автомобилей. Эти разработки были введены для удовлетворения растущего потребительского спроса на экологически чистые и премиальные интерьеры при одновременном укреплении восприятия бренда и лояльности клиентов.
В то время как спрос на передовые внутренние материалы растет, устойчивое расширение рынка зависит от постоянных инноваций, оптимизации затрат и поддержания стандартов производительности, сопоставимых с традиционными материалами. Производители сосредоточены на повышении долговечности материала, масштабируемости и эффективности цепочки поставок для поддержки долгосрочного роста.
Динамика рынка автомобильных внутренних материалов Европы
водитель
Растущее предпочтение для премиальных, легких и устойчивых материалов
Растущий спрос на высококачественные, удобные и визуально привлекательные интерьеры является основным драйвером рынка автомобильных материалов для интерьера. Автопроизводители все чаще используют легкие и устойчивые материалы для повышения эффективности использования топлива и соблюдения экологических норм при одновременном повышении общей производительности и гибкости конструкции транспортных средств.
Расширение приложений на сиденьях, приборных панелях, дверных панелях, хедлайнерах и коврах влияет на рост рынка. Продвинутые материалы помогают улучшить долговечность, теплоизоляцию и акустические характеристики, позволяя производителям предоставлять превосходный опыт в салоне и соответствовать ожиданиям потребителей.
Автопроизводители активно продвигают инновационные решения для интерьера посредством разработки продуктов, стратегий брендинга и инициатив по устойчивому развитию. Эти усилия подкрепляются растущими предпочтениями потребителей в отношении технологически передовых и экологически ответственных транспортных средств, поощряя сотрудничество между OEM-производителями и поставщиками материалов.
Например, в 2023 году Ford Motor Company и Hyundai Motor Company увеличили интеграцию переработанных и биоматериалов в интерьеры автомобилей. Это расширение было обусловлено растущим спросом на решения для устойчивой мобильности и улучшением качества интерьера, поддерживая дифференциацию продуктов и повышение ценности бренда.
Хотя спрос на премиальные и устойчивые материалы растет, более широкое внедрение зависит от экономической эффективности, доступности материалов и масштабируемых производственных процессов. Инвестиции в передовые материальные технологии и оптимизацию цепочки поставок будут иметь решающее значение для долгосрочного роста.
Сдержанность/вызов
«Высокая стоимость и эффективность торговли передовыми материалами»
Относительно высокая стоимость современных и устойчивых внутренних материалов по сравнению с обычными вариантами остается ключевой проблемой, ограничивая принятие среди производителей, чувствительных к затратам. Премиальные материалы, такие как синтетическая кожа, композиты и биополимеры, часто связаны с более высокими затратами на производство и обработку, что влияет на общую стоимость транспортных средств.
Ограничения производительности и проблемы долговечности, связанные с некоторыми экологически чистыми материалами, могут ограничить их широкое использование в требовательных автомобильных приложениях. Производители должны обеспечить соответствие этих материалов стандартам безопасности, долговечности и качества без ущерба для функциональности.
Сложности цепочки поставок и доступность сырья также влияют на рост рынка, поскольку поиск устойчивых и сертифицированных материалов требует строгого соблюдения и надежных сетей поставщиков. Колебания поставок сырья могут привести к задержкам производства и увеличению эксплуатационных расходов
Например, в 2024 году поставщики, работающие с такими брендами, как Tesla и Volkswagen, сообщили о проблемах, связанных с поиском и масштабированием устойчивых материалов для массового производства. Более высокие затраты и требования к проверке производительности создали барьеры для быстрого внедрения, влияя на сроки производства и структуру затрат.
Решение этих проблем потребует постоянных инноваций, экономически эффективных методов производства и повышения производительности материалов. Укрепление сетей поставщиков и инвестирование в исследования и разработки будут иметь важное значение для обеспечения долгосрочной конкурентоспособности и внедрения на рынке.
Европейский рынок автомобильных внутренних материалов
Рынок сегментирован на основе типа материала, применения, типа транспортного средства и конечного пользователя.
• Тип материала
На основе типа материала рынок автомобильных материалов интерьера сегментирован на пластик, композиты, ткани, кожа и другие. Пластиковый сегмент занимал самую большую долю рынка в 2025 году благодаря своей экономичности, легким свойствам и универсальности в производстве различных компонентов интерьера, таких как приборные панели, отделки и панели. Пластмассы также обеспечивают долговечность, коррозионную стойкость и простоту формования в сложные формы, что делает их очень подходящими для крупномасштабного автомобильного производства. Кроме того, все большее внимание уделяется перерабатываемым и биопластикам, что еще больше способствует росту сегмента за счет согласования с целями устойчивого развития.
Ожидается, что в сегменте кожи будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на салоны автомобилей премиум-класса и класса люкс. Кожаные материалы повышают комфорт, эстетику и воспринимаемую ценность автомобиля, что делает их все более популярными в автомобилях высокого класса и среднего класса. Достижения в альтернативах синтетической и веганской кожи также способствуют росту, предлагая экономически эффективные и экологически чистые варианты. Кроме того, увеличение потребительских предпочтений в отношении индивидуальных и высококачественных интерьеров ускоряет внедрение.
• Подача заявки
На основе применения рынок автомобильных материалов интерьера сегментирован на консоли и панели приборов, двери, сиденья, рулевые колеса и коврик пола. Сегмент сидений занял наибольшую долю рынка в 2025 году из-за высокого расхода материалов и потребности в комфорте, долговечности и эргономичном дизайне. Материалы для сидений, такие как ткани, кожа и пена, играют решающую роль в повышении комфорта пассажиров, безопасности и долгосрочного удобства использования. Кроме того, инновации в интеллектуальных системах сидения и материалах с контролем температуры еще больше стимулируют спрос в сегменте.
Ожидается, что в сегменте приборных панелей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей интеграцией передовых технологий, таких как информационно-развлекательные системы, цифровые дисплеи и сенсорные элементы управления. Это стимулирует использование высококачественных, прочных и визуально привлекательных материалов для поддержки функциональности и эстетики. Растущий спрос на подключенные и автономные транспортные средства также способствует эволюции материалов приборной панели и сложности проектирования.
• Тип транспортного средства
Исходя из типа транспортного средства, рынок автомобильных внутренних материалов сегментирован на пассажирский автомобиль, легкий коммерческий автомобиль и тяжелый коммерческий автомобиль. Сегмент легковых автомобилей доминировал на рынке в 2025 году, чему способствовали высокие объемы производства и растущий потребительский спрос на комфорт, премиальные функции и передовые дизайны интерьера. Рост располагаемого дохода и смещение потребительских предпочтений в сторону повышения опыта работы в кабине еще больше поддерживают рост сегмента.
Ожидается, что в сегменте легких коммерческих автомобилей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрым расширением электронной коммерции, логистики и городских служб доставки. Этот рост увеличивает спрос на долговечные и экономичные внутренние материалы, которые могут выдерживать частое использование и эксплуатационный износ. Кроме того, операторы автопарка сосредоточены на эргономичном и простом в обслуживании интерьерах, что стимулирует материальные инновации в этом сегменте.
• конечным пользователем
На базе конечного пользователя рынок автомобильных материалов интерьера сегментирован на OEM и Aftermarket. Сегмент OEM занимал самую большую долю рынка в 2025 году, чему способствовала сильная интеграция передовых материалов при производстве транспортных средств и увеличение внимания к дифференциации продукции автопроизводителями. OEM-производители также инвестируют в устойчивые и легкие материалы для удовлетворения нормативных требований и повышения эффективности транспортных средств.
Ожидается, что в сегменте вторичного рынка будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим интересом потребителей к кастомизации транспортных средств, модернизации интерьера и замене изношенных компонентов. Растущая доступность премиальных и инновационных материалов, а также растущие сети автосервисов еще больше поддерживают спрос. Кроме того, тенденция персонализации транспортных средств побуждает потребителей инвестировать в высококачественные улучшения интерьера.
Региональный анализ рынка автомобильных внутренних материалов Европы
Германия доминировала на рынке автомобильных материалов для интерьера с самой большой долей дохода в 2025 году, что обусловлено сильным присутствием производителей автомобилей премиум-класса и высоким спросом на передовые материалы для интерьера.
Потребители в стране высоко ценят превосходный комфорт, изысканную эстетику и высокопроизводительные материалы, побуждая автопроизводителей интегрировать инновационные решения для интерьера.
Это доминирование дополнительно поддерживается технологическими достижениями, сильными возможностями НИОКР и растущим вниманием к устойчивым и легким материалам, укрепляя лидирующие позиции Германии.
Британский рынок автомобильных интерьерных материалов Insight
Ожидается, что рынок автомобильных материалов для интерьера в Великобритании будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущее внедрение электромобилей и растущий спрос на устойчивые и премиальные интерьеры. Потребители отдают приоритет улучшенному опыту в салоне, включая комфорт, дизайн и расширенные функции. Растущее внимание к экологически чистым материалам и соблюдению нормативных требований способствует инновациям. Кроме того, увеличение инвестиций в автомобильные технологии и настройку транспортных средств ускоряют расширение рынка.
Доля рынка автомобильных внутренних материалов в Европе
Индустрия автомобильных материалов для интерьера в Европе в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
Bayerische Motoren Werke AG (Германия)
•ZF Friedrichshafen AG (Германия)
• Фореция (Франция)
GRAMMER AG (Германия)
• Grupo Antolin (Испания)
•Континентальные внутренние системы (Германия)
Джонсон контролирует Европу (Германия)
• Автоэкстерьеры из пластика Omnium (Франция)
Magna Steyr Interior Systems (Австрия)
Brose Fahrzeugteile GmbH & Co. KG (Германия)
Valeo Interior Systems (Франция)
CIE Automotive (Испания)
Компоненты интерьера Gestamp (Испания)
•Benteler International AG (Германия)
Motherson Sumi Systems Europe (Германия)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











