



Сегментация европейского рынка оборудования для размораживания клеточной и генной терапии по типу (настольное и портативное), типу образца (клеточная и генная терапия), типу (ручная и автоматическая системы размораживания), применению (подготовительная и последующая обработка), конечным пользователям (банки крови и центры переливания, больницы и диагностические лаборатории, научно-исследовательские лаборатории и академические институты, биотехнологическая и фармацевтическая промышленность, банки пуповинной крови и стволовых клеток, банки генной терапии и другие), каналам сбыта (прямой тендер, сторонние дистрибьюторы и другие) — тенденции отрасли и прогноз до 2033 года.
Размер европейского рынка клеточной и генной терапии
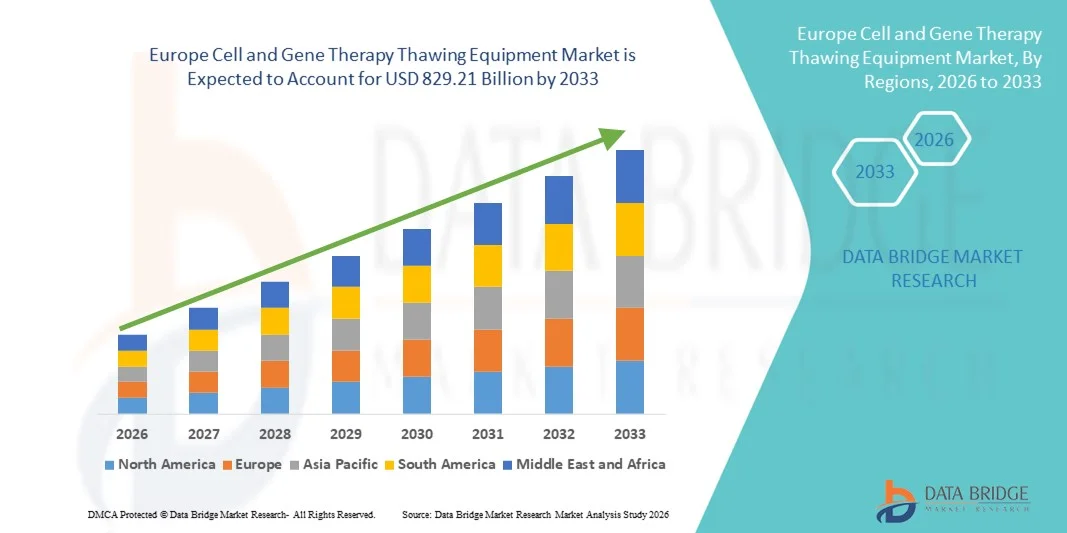
- Согласно анализу рынка Data Bridge Market Research, размер рынка оборудования для оттаивания клеток и генной терапии в Европе был оценен как305,37 млрд долларов в 2025 годуОжидается, что он достигнет829,21 млрд долларов к 2033 году, вCAGR 13,30%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен быстрым расширением исследований и коммерциализации клеточной и генной терапии, а также непрерывными технологическими достижениями в контролируемых системах оттаивания, что приводит к повышению точности температуры, уменьшению повреждения клеток и усиленной стандартизации процессов в клинических и коммерческих производственных условиях.
- Кроме того, растет спрос на безопасные, надежные и совместимые с GMP решения для оттаивания.биофармацевтическийПроизводственные и клинические лаборатории позиционируют оборудование для оттаивания клеточной и генной терапии как критически важный компонент современных рабочих процессов регенеративной медицины, тем самым значительно повышая общий рост рынка оборудования для оттаивания клеточной и генной терапии.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):305,37 млрд. долларов США
- Ожидаемая рыночная стоимость (2033):829,21 млрд. долларов США
- Прогноз CAGR (2026–2033):13.30%
Анализ рынка оборудования для клеточной и генной терапии в Европе
- Оборудование для оттаивания клеток и генной терапии, предназначенное для обеспечения контролируемого, равномерного и без загрязнения оттаивания криоконсервированных биологических материалов, становится важным компонентом в клинических, исследовательских и коммерческих рабочих процессах клеточной терапии из-за его роли в поддержании жизнеспособности клеток и целостности продукта.
- Растущий спрос на оборудование для оттаивания клеточной и генной терапии в первую очередь обусловлен быстрым расширением трубопроводов клеточной и генной терапии, увеличением активности клинических испытаний и растущим внедрением автоматизированных, совместимых с GMP решений для поддержки масштабируемого и воспроизводимого производства.
- Великобритания доминировала на рынке оборудования для оттаивания клеточной и генной терапии с самой большой долей дохода примерно 35,4% в 2025 году, чему способствовало сильное государственное финансирование передовых методов лечения, хорошо налаженная экосистема наук о жизни, присутствие ведущих разработчиков клеточной и генной терапии, надежная инфраструктура клинических исследований и раннее внедрение автоматизированных и стандартизированных технологий оттаивания в больницах и биопроизводственных учреждениях.
- Ожидается, что Германия станет самой быстрорастущей страной на рынке оборудования для оттаивания клеточной и генной терапии в течение прогнозируемого периода, что обусловлено ростом инвестиций в биофармацевтическое производство, расширением инициатив в области точной медицины, сильным присутствием CDMO, увеличением активности клинических испытаний и растущим внедрением передовых технологий клеточной и генной терапии в научно-исследовательских институтах и поставщиках медицинских услуг.
- Сегмент клеточной терапии составил наибольшую долю выручки рынка в 61,7% в 2025 году, чему способствовало растущее число одобренных клеточных методов лечения.
Сфера охвата, клеточная и генная терапия оттаивает сегментацию рынка оборудования
|
Атрибуты |
Клеточная и генная терапия оттаивает оборудование ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Европейская клеточная и генная терапия ослабляет тенденции рынка оборудования
Достижения в области управляемых и автоматизированных технологий оттаивания
- Видной и ускоряющейся тенденцией на мировом рынке оборудования для оттаивания генной терапии является растущее внедрение автоматизированных и точно контролируемых систем оттаивания, предназначенных для поддержания жизнеспособности клеток и векторов во время обработки после криоконсервации. Поскольку генная терапия в значительной степени зависит от чувствительных к температуре вирусных векторов и модифицированных клеток, последовательное и воспроизводимое оттаивание стало критическим требованием как в клинических, так и в коммерческих условиях.
- Производители все больше ориентируются на технологии сухого оттаивания с закрытой системой и без воды, которые минимизируют риски загрязнения и обеспечивают равномерное теплообмен.
- Например, Sartorius продвигает решения для сухого оттаивания для рабочих процессов клеточной и генной терапии, чтобы заменить обычные водяные ванны, в то время как Cytiva TheraCube и связанные с ним контролируемые платформы оттаивания все чаще используются CDMO для поддержки GMP-совместимых вирусных векторов и процессов обработки клеток, снижая риски перекрестного загрязнения и зависящую от оператора изменчивость.
- Интеграция мониторинга температуры в режиме реального времени, программируемых профилей оттаивания и возможностей регистрации данных еще больше повышает контроль и отслеживаемость процессов. Эти функции позволяют лабораториям и биофармацевтическим компаниям стандартизировать протоколы оттаивания на нескольких участках, обеспечивая неизменное качество продукции во время клинических испытаний и коммерческого производства.
- Кроме того, растущий переход к децентрализованным производственным моделям стимулирует спрос на компактное, портативное и простое в эксплуатации оттаивающее оборудование. Такие системы особенно ценны в больничных аптеках и клинических центрах, где генная терапия готовится непосредственно перед введением пациенту.
- Эта тенденция к более безопасным, быстрым и воспроизводимым решениям для оттаивания меняет операционные стандарты в рабочем процессе генной терапии, поощряя непрерывные инновации производителей оборудования для удовлетворения меняющихся потребностей передового производства биологических препаратов.
Европейская клеточная и генная терапия ослабляет динамику рынка оборудования
водитель
Рост спроса обусловлен быстрым ростом развития и коммерциализации генной терапии
- Быстрое расширение исследований генной терапии, клинических испытаний и одобрения регулирующих органов является основным драйвером рынка оборудования для оттаивания генной терапии. По мере того, как все большее число генных терапий прогрессирует от разработки на ранней стадии до испытаний на поздней стадии и коммерческого запуска, потребность в надежных и стандартизированных решениях для оттаивания усиливается.
- Например, коммерциализация одобренных FDA генных терапий, таких как Zolgensma и Luxturna, увеличила спрос на жестко контролируемые системы обработки и оттаивания холодильных цепей в больницах и специализированных лечебных центрах, что побудило производителей и CDMO принять проверенное оттаивающее оборудование для защиты дорогостоящих методов лечения до введения пациентам.
- Генная терапия часто включает в себя ценные, чувствительные к температуре материалы, такие как вирусные векторы и генетически модифицированные клетки, что делает точное оттаивание необходимым для сохранения терапевтической эффективности и безопасности пациентов. Это привело к тому, что биофармацевтические компании и организации по разработке контрактов и производству (CDMO) инвестировали в специализированное оттаивающее оборудование, которое поддерживает согласованные и проверенные рабочие процессы.
- Растущая распространенность генетических расстройств, онкологических показаний и редких заболеваний еще больше ускоряет спрос на генную терапию, косвенно стимулируя внедрение передовых систем оттаивания в научно-исследовательских институтах, производственных объектах и клинических центрах.
- Кроме того, увеличение финансирования со стороны правительств и частных инвесторов для поддержки передовых терапевтических лекарственных средств (ATMP) укрепляет развитие инфраструктуры, тем самым стимулируя закупку специализированного оборудования для обработки генной терапии, включая системы оттаивания.
Сдержанность/вызов
Высокая стоимость оборудования и ограниченная стандартизация объектов
- Относительно высокая стоимость специализированного оборудования для оттаивания генной терапии остается ключевой проблемой, особенно для небольших биотехнологических фирм, академических исследовательских лабораторий и игроков на развивающихся рынках. По сравнению с традиционными методами оттаивания, передовые автоматизированные системы требуют более высоких первоначальных инвестиций, что может ограничить принятие среди чувствительных к затратам пользователей.
- Например, небольшие биотехнологические стартапы и ранние академические спин-оффы часто продолжают использовать ручные или полуавтоматизированные подходы к оттаиванию из-за высокой капитальной стоимости GMP-совместимых систем сухого оттаивания, что может быть трудно обосновать, прежде чем методы лечения перейдут на поздние стадии клинических испытаний или коммерциализации.
- Кроме того, отсутствие универсальной стандартизации в протоколах оттаивания различных продуктов генной терапии и производственных платформ затрудняет выбор и внедрение оборудования. Переменные форматы контейнеров, объемы и температурные требования часто требуют индивидуальных решений, увеличивая операционную сложность.
- Требования к обучению и проблемы интеграции в рамках существующих производственных процессов также могут выступать в качестве барьеров, особенно для объектов, переходящих от традиционных криогенных методов обработки к полностью автоматизированным системам.
- Чтобы преодолеть эти проблемы, производители сосредотачиваются на разработке масштабируемых, универсальных и экономически эффективных платформ для размораживания, а также расширенной поддержке обучения и проверки пользователей. Решение вопросов доступности и совместимости будет иметь решающее значение для обеспечения более широкого внедрения и поддержания долгосрочного роста рынка.
Сфера охвата рынка клеточной и генной терапии в Европе
Рынок сегментируется на основе модальности, выборки, типа, приложения, конечного пользователя и канала распределения.
- По модальности
На основе модальности рынок оборудования для оттаивания клеточной и генной терапии сегментирован на настольные и портативные системы. Сегмент настольных компьютеров доминировал на рынке с долей выручки 58,4% в 2025 году, что обусловлено его широким использованием в контролируемых лабораторных и клинических условиях. Бенчтопные системы обеспечивают высокую точность, температурную однородность и воспроизводимость, которые имеют решающее значение для поддержания жизнеспособности клеток во время оттаивания. Эти системы широко используются в больницах, банках крови и фармацевтических производственных предприятиях. Их совместимость с рабочими процессами, соответствующими GMP, еще больше усиливает спрос. Бенчтопные установки поддерживают обработку больших объемов, что делает их пригодными для крупномасштабных клинических испытаний. Интеграция с автоматизированными системами обработки ячеек повышает эффективность работы. Сильное нормативное принятие также поддерживает доминирование. Высокая точность снижает риски загрязнения. Постоянные технологические усовершенствования повышают надежность. Предпочтение квалифицированного персонала еще больше способствует усыновлению. Созданная инфраструктура в развитых регионах укрепляет лидерство. В целом, надежность и масштабируемость приводят к доминированию.
Ожидается, что в портативном сегменте будет наблюдаться самый быстрый CAGR в 9,2% с 2026 по 2033 год, что обусловлено растущим спросом на точечные и децентрализованные методы лечения. Портативные системы предлагают гибкость для прикроватных и полевых приложений. Растущее внедрение персонализированной клеточной терапии стимулирует спрос. Эти системы обеспечивают быстрое оттаивание в аварийных и удаленных условиях. Растущее использование в клинических испытаниях увеличивает поглощение. Компактный дизайн улучшает мобильность и простоту использования. Технологические достижения повышают точность температуры. Расширение амбулаторных лечебных центров способствует росту. Увеличение внедрения на развивающихся рынках повышает спрос. Экономическая эффективность по сравнению с настольными системами поддерживает проникновение. Растущие инвестиции в мобильную инфраструктуру здравоохранения ускоряют ее внедрение. В целом, портативность и удобство приводят к сильному росту CAGR.
- по образцу
На основе выборки рынок сегментирован на клеточную и генную терапию. Сегмент клеточной терапии составил наибольшую долю рынка в 61,7% в 2025 году, чему способствовало растущее число одобренных клеточных методов лечения. Высокий спрос на CAR-T и терапию стволовыми клетками значительно способствует доминированию. Клеточная терапия требует точного оттаивания для сохранения жизнеспособности и функциональности. Увеличение клинических применений в онкологии и регенеративной медицине поддерживает рост. Растущее внедрение в больницах и исследовательских центрах повышает спрос. Сильный конвейер продуктов клеточной терапии усиливает долю рынка. Частое использование в банках крови способствует доминированию. Продвинутые протоколы оттаивания улучшают клинические результаты. Утверждения регулирующих органов повышают доверие. Расширение производственных мощностей клеточной терапии увеличивает спрос на оборудование. Инвестиции в автоматизацию поддерживают масштабируемость. В совокупности эти факторы поддерживают лидерство.
Сегмент генной терапии, по прогнозам, вырастет на 10,1% с 2026 по 2033 год, что обусловлено быстрыми достижениями в области генной инженерии. Увеличение количества одобрений для лечения на основе генов поддерживает спрос. Генная терапия требует контролируемого оттаивания для поддержания стабильности вектора. Расширение деятельности клинических испытаний способствует принятию. Рост инвестиций в лечение редких заболеваний ускоряет рост. Улучшенные решения для оттаивания повышают безопасность и эффективность. Растущая осведомленность среди врачей поддерживает поглощение. Расширение генных банков увеличивает использование оборудования. Партнерство между биотехнологическими компаниями стимулирует инновации. Регулятивная поддержка генной терапии ускоряет коммерциализацию. Улучшенная логистика холодных цепей способствует дальнейшему росту. Эти тенденции в совокупности приводят к высокому CAGR.
- По типу
По типу рынок сегментирован на ручные системы оттаивания и автоматические системы оттаивания. Сегмент автоматических систем оттаивания доминировал на рынке с долей выручки 54,9% в 2025 году, что было обусловлено превосходной согласованностью и снижением человеческой ошибки. Автоматизированные системы обеспечивают точный контроль температуры и стандартизированные протоколы оттаивания. Высокое внедрение в GMP-совместимых объектах поддерживает доминирование. Эти системы значительно снижают риски загрязнения. Растущее предпочтение автоматизации в производстве биофармы повышает спрос. Интеграция с замкнутой системой повышает безопасность. Снижение трудовой зависимости повышает эффективность. Высокая пропускная способность поддерживает крупномасштабное производство. Сильный спрос со стороны фармацевтических компаний укрепляет лидерство. Органы регулирования выступают за автоматизированные процессы. Постоянные инновации улучшают производительность системы. В целом автоматизация способствует доминированию.
Ожидается, что сегмент систем ручного оттаивания будет расти на самом быстром CAGR 8,6% с 2026 по 2033 год, что обусловлено доступностью и простотой. Ручные системы широко используются в небольших лабораториях и академических институтах. Низкие капиталовложения способствуют усыновлению. Растущая исследовательская деятельность в странах с развивающейся экономикой стимулирует спрос. Гибкость в обращении с различными типами образцов поддерживает рост. Увеличение учебных программ повышает точность использования. Принятие на ранней стадии клинических исследований поддерживает расширение. Рост числа небольших биотехнологических стартапов подпитывает спрос. Простота обслуживания поддерживает предпочтения. Преимущества переносимости еще больше расширяют использование. Растущая децентрализация обработки терапии способствует росту. В совокупности эти факторы приводят к расширению CAGR.
- С помощью приложения
На основе применения рынок сегментируется на обработку вверх по течению и обработку вниз по течению. Сегмент переработки ниже по течению занимал самую большую долю рынка в 57,3% в 2025 году, что обусловлено его критической ролью в окончательной подготовке терапии. Точное оттаивание при последующей обработке обеспечивает целостность продукта. Увеличение коммерциализации клеточной и генной терапии повышает спрос. Высокая зависимость от контролируемого оттаивания поддерживает доминирование. Принятие на производственных объектах увеличивает долю доходов. Строгие требования к контролю качества улучшают использование оборудования. Продвинутые рабочие процессы вниз по течению требуют точного управления температурой. Рост объемов производства увеличивает частоту использования. Регулятивный акцент на последовательности поддерживает принятие. Интеграция с фиксированными операциями повышает спрос. Инвестиции в фармацевтику способствуют росту. Эти факторы поддерживают лидерство.
Ожидается, что сегмент переработки выше по течению вырастет на 9,0% с 2026 по 2033 год, что обусловлено расширением исследовательской деятельности. Ранняя стадия расширения клеток требует надежного оттаивания. Увеличение инвестиций в НИОКР стимулирует принятие. Рост научных исследований поддерживает спрос. Технологические инновации повышают эффективность восходящего потока. Рост числа клинических испытаний способствует росту. Интеграция автоматизации повышает масштабируемость. Повышенное внимание к оптимизации процессов поддерживает расширение. Растущая активность биотехнологических стартапов повышает спрос. Принятие в экспериментальном производстве увеличивает использование. Улучшенная воспроизводимость поддерживает предпочтения. В целом, расширение вверх по течению стимулирует рост CAGR.
- Конечный пользователь
На базе конечного потребителя рынок сегментируется в банки крови и центры переливания, больницы и диагностические лаборатории, исследовательские лаборатории и академические институты, биотехнологии и фармацевтическую промышленность, банки пуповинной крови и стволовых клеток, банки генов и другие. Сегмент биотехнологии и фармацевтической промышленности доминировал на рынке с долей выручки 36,8% в 2025 году, чему способствовало крупномасштабное производство терапии. Высокообъемное производство требует передового оборудования для оттаивания. Увеличение коммерческих разрешений поддерживает доминирование. Инвестиции в автоматизацию повышают эффективность. Сильные R&D трубопроводы стимулируют спрос. Глобальное расширение производственных мощностей стимулирует внедрение. Регуляторное соблюдение требует точного оттаивания. Высокая доступность капитала поддерживает модернизацию оборудования. Стратегическое партнерство укрепляет позиции на рынке. Увеличение аутсорсинговых мероприятий поддерживает использование. Непрерывная оптимизация процессов поддерживает лидерство. Эти факторы сохраняют доминирование.
Сегмент пуповинной крови и банков стволовых клеток, как ожидается, вырастет на 9,4% с 2026 по 2033 год, что обусловлено повышением осведомленности о сохранении стволовых клеток. Рост рождаемости в развивающихся регионах повышает спрос на хранение. Растущее использование в регенеративной медицине поддерживает усыновление. Улучшенные технологии оттаивания повышают жизнеспособность клеток. Правительственные инициативы способствуют банковскому обслуживанию стволовых клеток. Расширение частных банковских услуг способствует росту. Растущий медицинский туризм поддерживает спрос. Технологические достижения повышают операционную эффективность. Увеличение клинических применений стимулирует использование. Расширение инфраструктуры хранения поддерживает CAGR. Растущая осведомленность потребителей стимулирует регистрацию. Эти тенденции стимулируют сильный рост.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментируется на прямой тендер, стороннего дистрибьютора и другие. Сегмент прямых тендеров доминировал на рынке с долей выручки 48,6% в 2025 году, чему способствовали объемные закупки больниц и фармацевтических компаний. Прямой поиск обеспечивает экономическую эффективность и гарантию качества. Финансируемые правительством учреждения предпочитают закупки на основе тендеров. Долгосрочные контракты обеспечивают стабильность. Стандартизация оборудования поддерживает операционную эффективность. Сильные отношения между поставщиком и покупателем усиливают доминирование. Крупные производственные мощности зависят от прямых закупок. Тендерные процессы поддерживают соблюдение нормативных требований. Включение соглашений об обслуживании повышает ценность. Сокращение затрат на посредников поддерживает предпочтение. Большие объемы покупок приводят к доминированию. Эти факторы поддерживают лидерство.
Сегмент сторонних дистрибьюторов, по прогнозам, будет расти на самом быстром CAGR 8,9% с 2026 по 2033 год, что обусловлено расширением охвата на развивающихся рынках. Дистрибьюторы облегчают доступ для малых и средних объектов. Местное присутствие улучшает предоставление услуг. Растущая частная инфраструктура здравоохранения повышает спрос. Гибкие варианты покупки поддерживают принятие. Улучшенная логистика повышает доступность. Производители выигрывают от снижения операционного бремени. Растущие расходы на здравоохранение поддерживают дистрибьюторские сети. Все больше биотехнологических стартапов полагаются на дистрибьюторов. Послепродажная поддержка улучшает удержание клиентов. Расширение рынка в отдаленных регионах способствует росту. Эти факторы способствуют сильному расширению CAGR.
Региональный анализ рынка клеточной и генной терапии Европы
- Рынок оборудования для оттаивания клеток и генной терапии в Европе в течение прогнозируемого периода будет расти на устойчивой CAGR, что обусловлено быстрым расширением биофармацевтического сектора, увеличением инвестиций в регенеративную медицину и растущим клиническим внедрением клеточной и генной терапии в регионе. В европейских странах наблюдается устойчивый рост передовых исследований в области терапии, поддерживаемый сильным государственным финансированием, хорошо развитой инфраструктурой здравоохранения и расширением возможностей биопроизводства.
- Растущее число клинических испытаний и коммерциализация одобренных клеточных и генных терапий увеличивает спрос на надежное, точное и не загрязняющее оттаивающее оборудование, поскольку контролируемое имеет решающее значение для поддержания жизнеспособности клеток, согласованности и терапевтической эффективности как на стадии производства, так и на стадии клинического введения.
- Кроме того, появление Европы в качестве глобального хаба для биофармацевтического производства и услуг по разработке контрактов ускоряет принятие стандартизированных и GMP-совместимых решений для оттаивания в исследовательских лабораториях, CDMO и больничных лечебных центрах, особенно в связи с тем, что автоматизация и обработка замкнутых систем приобретают важное значение в передовых рабочих процессах терапии.
Британская клеточная и генная терапия размораживает рынок оборудования
Британский рынок оборудования для оттаивания клеточной и генной терапии доминировал в Европейском регионе с самой большой долей дохода примерно 35,4% в 2025 году, чему способствовало сильное государственное финансирование передовых методов лечения и хорошо зарекомендовавшая себя экосистема наук о жизни. Присутствие ведущих разработчиков клеточной и генной терапии в сочетании с надежной инфраструктурой клинических исследований привело к большому объему ранних и поздних клинических испытаний, что привело к постоянному спросу на точное оборудование для оттаивания. Кроме того, раннее внедрение автоматизированных и стандартизированных технологий оттаивания в больницах, академических исследовательских центрах и биопроизводственных объектах повышает эффективность процессов и соответствие нормативным требованиям. Сосредоточенность Великобритании на трансляционных исследованиях и коммерциализации передовых методов лечения продолжает укреплять ее лидирующие позиции на европейском рынке.
Немецкая клеточная и генная терапия открывает рынок оборудования
Ожидается, что Германия станет самой быстрорастущей страной на рынке оборудования для клеточной и генной терапии в течение прогнозируемого периода, чему будет способствовать рост инвестиций в биофармацевтическое производство и расширение инициатив в области точной медицины. Сильное присутствие CDMO в стране и передовая производственная инфраструктура создают значительный спрос на масштабируемые и совместимые с GMP решения для поддержки как отечественных, так и международных разработчиков терапии. Увеличение активности клинических испытаний в сочетании с растущим внедрением передовых технологий клеточной и генной терапии в научно-исследовательских институтах и медицинских учреждениях еще больше ускоряет рост рынка. Ожидается, что акцент Германии на качество, автоматизацию и стандартизацию процессов будет способствовать устойчивому внедрению передового оборудования для оттаивания.
Доля рынка клеточной и генной терапии в Европе
Индустрия оборудования для оттаивания клеточной и генной терапии в основном возглавляется хорошо известными компаниями, в том числе:
- Thermo Fisher Scientific (США)
- GE HealthCare (США)
- Cytiva (США)
- BioLife Solutions (США)
- Сарториус (Германия)
- Merck KGaA (Германия)
- PHC Holdings Corporation (Япония)
- Panasonic Healthcare (Япония)
- Эппендорф (Германия)
- Helmer Scientific (США)
- Медицинские системы (Люксембург)
- Brooks Automation (США)
- Asymptote (Великобритания)
- MedCision (Китай)
- Haier Biomedical (Китай)
Последние разработки на европейском рынке оборудования для клеточной и генной терапии
- В марте 2023 года BioLife Solutions, Inc. представила обновленную версию своей системы интеллектуального оттаивания evo®, оснащенную беспроводной связью и улучшенным пользовательским интерфейсом, что позволяет осуществлять удаленный мониторинг и прослеживаемость при оттаивании криоконсервированных клеточных терапий — ключевое улучшение для контроля качества и соответствия клиническим и производственным рабочим процессам.
- В феврале 2023 года Sartorius AG объявила о стратегическом сотрудничестве с ведущей европейской биофармацевтической компанией для совместной разработки полностью закрытого автоматизированного решения для оттаивания, предназначенного для лечения стволовыми клетками, направленного на минимизацию риска загрязнения и улучшение консистенции оттепели в передовом производстве терапии.
- В январе 2023 года Thermo Fisher Scientific Inc. запустила свою систему оттаивания с контролируемой скоростью CryoMed, предназначенную для обеспечения последовательного оттаивания критических биологических образцов с высокой воспроизводимостью и поддержки нормативного соответствия в клинических исследованиях и рабочих процессах оттаивания биофармы.
- В апреле 2025 года Thermo Fisher Scientific объявила о стратегическом сотрудничестве с Miltenyi Biotec для интеграции автоматизированного оттаивания с рабочими процессами обработки клеток для клинической клеточной терапии, помогая сократить общее время обработки и повысить жизнеспособность клеток в производстве передовой терапии.
- В мае 2025 года биотехнологический стартап Stylus Medicine, ориентированный на передовые технологии производства терапии, привлек 85 миллионов долларов США для финансирования инициатив, которые включают инновации в области оттаивания и производственных рабочих процессов, которые решают проблемы в области доставки клеточной и генной терапии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











