



Сегментация европейского рынка интервенционных неврологических устройств по типу продукции (устройства для эмболизации аневризм, системы церебральной баллонной ангиопластики и стентирования, вспомогательные устройства и устройства для нейротромбэктомии), патологии заболевания (ишемические инсульты, церебральные аневризмы, артериовенозные мальформации и фистулы и другие), процедуре (эмболизация, ангиопластика, нейротромбэктомия и другие), конечному пользователю (больницы, неврологические клиники, амбулаторные центры и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста рынка интервенционных неврологических устройств в Европе
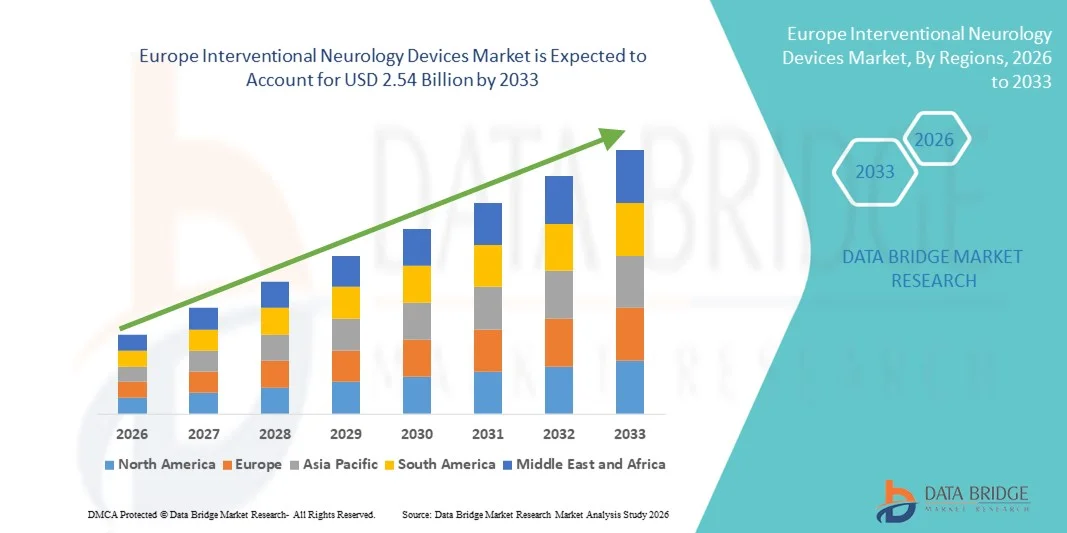
- Согласно анализу Data Bridge Market Research, размер рынка интервенционных неврологических устройств в Европе был оценен как$1,35 млрд в 2025 годуОжидается, что он достигнет$2,54 млрд к 2033 году, вCAGR 8,25%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом распространенности неврологических расстройств, таких как инсульт, аневризмы и внутричерепные сосудистые заболевания, в сочетании с растущим внедрением минимально инвазивных и имиджевых интервенционных процедур как в больницах, так и в специализированных нейроцентрах.
- Кроме того, увеличение предпочтений пациентов в отношении более безопасных, точных и быстрых методов лечения восстановления наряду с непрерывными технологическими достижениями в нейрососудистых устройствах, таких как стенты, эмболические катушки, катетеры и системы тромбэктомии, устанавливает интервенционные неврологические устройства в качестве основных инструментов в современной нейрососудистой помощи. Эти сходящиеся факторы ускоряют освоение решений Interventional Neurology Devices, тем самым значительно повышая общий рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,35 млрд.
- Ожидаемая рыночная стоимость (2033):$2,54 млрд.
- Прогноз CAGR (2026-2033):8.25%
Каковы основные выводы европейского рынка интервенционных неврологических устройств
- Устройства интервенционной неврологии, включая нейрососудистые стенты, эмболические катушки, устройства тромбэктомии и микрокатетеры, становятся все более важными компонентами современной неврологической помощи в больницах и специализированных нейроцентрах из-за их способности обеспечивать минимально инвазивное, точное и эффективное лечение инсульта, аневризм и других цереброваскулярных расстройств.
- Растущий спрос на интервенционные неврологические устройства в первую очередь подпитывается растущей распространенностью цереброваскулярных заболеваний, растущим внедрением имиджевых и минимально инвазивных процедур, растущей осведомленностью пациентов и непрерывными технологическими достижениями в нейрососудистых устройствах, которые улучшают безопасность, процедурный успех и время восстановления.
- Великобритания доминировала на европейском рынке интервенционных неврологических устройств с самой большой долей дохода 28,5% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением минимально инвазивных нейрососудистых процедур, сильной политикой возмещения расходов и наличием ведущих больниц и нейроинтервенционных центров, обеспечивающих использование устройств.
- Ожидается, что Германия станет самой быстрорастущей страной на европейском рынке интервенционных неврологических устройств в течение прогнозируемого периода, что обусловлено ростом заболеваемости инсультом и аневризмами, увеличением инвестиций в нейроинтервенционные технологии, внедрением инновационных систем тромбэктомии и катушки и расширением расходов на здравоохранение, ориентированных на минимально инвазивные методы лечения.
- Сегмент ишемических инсультов занимал самую большую долю дохода в 52,1% в 2025 году, что объясняется высокой распространенностью инсульта среди пожилых людей и увеличением обнаружения с помощью расширенной визуализации.
Сфера охвата и сегментация рынка интервенционных неврологических устройств
|
Атрибуты |
Интервенционные неврологические приборы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке интервенционных неврологических устройств в Европе
Растущее применение минимально инвазивных и имиджевых процедур
- Основной и ускоряющейся тенденцией на европейском рынке интервенционных неврологических устройств является широкое внедрение минимально инвазивных нейрососудистых вмешательств с визуальным управлением.
- Эти процедуры, включая эндоваскулярную тромбэктомию, аневризму и нейростентирование, предлагают снижение хирургической травмы, более короткое пребывание в больнице и улучшение результатов лечения пациентов по сравнению с традиционной открытой хирургией. Поскольку больницы стремятся оптимизировать эффективность и удовлетворенность пациентов, эти передовые методы становятся все более предпочтительными.
- Например, ведущие нейрососудистые центры Германии внедряют высокоточные навигационные системы, которые позволяют врачам точно позиционировать микрокатетеры во время восстановления аневризмы, снижая риск осложнений. Ранние клинические данные показывают, что пациенты, получавшие лечение с помощью этих передовых интервенционных методов, испытывают более быстрое восстановление и меньше неврологических дефицитов после процедуры, повышая уверенность в этих устройствах.
- Кроме того, интеграция гибридных операционных, оснащенных флюороскопией в реальном времени, 3D-ангиографией и навигационными системами визуализации, создает новые возможности для внедрения сложных интервенционных устройств. Больницы во Франции и Нидерландах все чаще инвестируют в эти гибридные установки для более безопасного и эффективного выполнения сложных нейровмешательств.
- Эта тенденция также поддерживается растущим спросом на амбулаторные нейроинтервенции, где минимально инвазивные подходы позволяют ускорить оборот и снизить затраты на системы здравоохранения.
Европейская интервенционная неврология устройства динамика рынка
водитель
Растущая распространенность неврологических расстройств и инсультов
- Основным драйвером рынка является растущая распространенность неврологических расстройств, особенно ишемических и геморрагических инсультов, аневризм и артериовенозных пороков развития. С старением населения в Европе бремя цереброваскулярных заболеваний продолжает увеличиваться, что требует передовых интервенционных решений.
- Например, в докладе Европейской организации по инсульту за 2024 год было освещено более 1,2 миллиона случаев инсульта в Германии и Великобритании, при этом увеличение выживаемости привело к повышению спроса на последующие интервенционные процедуры для предотвращения рецидивов.
- Инициативы в области здравоохранения, направленные на раннее выявление и лечение инсульта и нейрососудистых расстройств, также способствуют росту рынка. Кампании по информированию общественности и широкое внедрение программ скрининга нейровизуализации привели к более высоким показателям направления на интервенционные процедуры.
- Благоприятные механизмы возмещения расходов в ключевых странах, включая Великобританию и Германию, способствуют внедрению в больницах дорогостоящих интервенционных устройств, таких как стенты с дивертером потока, катушки эмболизации и системы тромбэктомии. Эта политика снижает финансовые барьеры и поощряет больницы инвестировать в передовые технологии.
- Технологические достижения в устройствах являются еще одним важным драйвером. Улучшения в дизайне катетера, гибкость микрокатетера, низкопрофильные системы доставки и улучшенная видимость при визуализации увеличивают показатели успеха и безопасности процедур, тем самым ускоряя принятие на рынок.
- Интеграция автоматизированных навигационных платформ с искусственным интеллектом еще больше повышает точность и эффективность нейроинтервенций, создавая положительный цикл принятия устройств и клинической проверки.
Сдержанность/вызов
Высокие затраты на устройства, проблемы регулирования и нехватка квалифицированной рабочей силы
- Несмотря на потенциал рынка, некоторые проблемы препятствуют быстрому росту. Высокая стоимость современных интервенционных неврологических устройств, таких как МРТ-совместимые стенты, нейрососудистые деверторы потока и навигационные системы с поддержкой ИИ, ограничивает внедрение в небольших больницах или регионах с ограниченным бюджетом.
- Строгие европейские нормативные требования, включая маркировку СЕ и соблюдение правил медицинского оборудования (MDR), могут задержать одобрение продукции и увеличить затраты на разработку и клинические испытания.
- Например, в 2023 году ведущий производитель трансформаторных стентов испытал 12-месячную задержку в одобрении CE из-за требований к клиническим доказательствам, отложив выход на рынок в нескольких странах ЕС. Эти факторы иногда ограничивают своевременное внедрение инновационных устройств на рынок.
- Другим ключевым сдерживающим фактором является нехватка подготовленных специалистов по нейроинтервенции. В то время как городские центры имеют доступ к квалифицированным нейрохирургам и интервенционным радиологам, сельские и полугородские районы часто не имеют достаточно подготовленного персонала, что ограничивает доступ к современным устройствам.
- Опора на программы непрерывного обучения врачей и техников увеличивает эксплуатационные расходы для больниц, что может замедлить внедрение новых технологий.
- Кроме того, проблемы включают процедурные риски, связанные со сложными нейроинтервенциями, опасения относительно долгосрочной долговечности устройства и необходимость надежных клинических доказательств после выхода на рынок, чтобы успокоить поставщиков медицинских услуг.
- Преодоление этих проблем требует стратегических инициатив, таких как совместные программы подготовки врачей, экономически эффективная разработка устройств, партнерские отношения с академическими и исследовательскими институтами и упорядоченные пути регулирования для более быстрого одобрения. Это будет иметь жизненно важное значение для устойчивого и инклюзивного роста рынка в Европе.
Как сегментируется европейский рынок интервенционных неврологических устройств
Рынок сегментирован на основе типа продукта, патологии заболевания, процедуры и конечного потребителя.
- Тип продукта
На основе типа продукта рынок устройств интервенционной неврологии подразделяется на устройства аневризмы и эмболизации, ангиопластики и стентирования мозговых шаров, вспомогательные устройства и устройства нейротромбэктомии. Сегмент устройств для аневризмы и эмболизации доминировал на крупнейшем рынке с долей дохода 47,5% в 2025 году, что обусловлено его широким использованием в лечении аневризм головного мозга и предотвращении разрывов. Больницы и неврологические клиники полагаются на эти устройства из-за их минимально инвазивного характера, точности и способности сокращать время восстановления пациента. Технологические инновации, такие как съемные катушки и улучшенные эмболические материалы, улучшили процедурную безопасность и результаты. Растущая распространенность аневризм головного мозга в стареющих популяциях в сочетании с растущей осведомленностью об эндоваскулярных процедурах также поддерживает усыновление. Правительственные инициативы, продвигающие передовые устройства для нейротерапии, схемы возмещения расходов и растущую инфраструктуру нейроинтервенционных пакетов, также стимулируют спрос. Доступность устройств в Европе и Северной Америке способствует лидерству на рынке.
Сегмент устройств нейротромбэктомии, как ожидается, станет свидетелем самого быстрого CAGR в 13,2% с 2026 по 2033 год, чему способствует увеличение частоты ишемических инсультов во всем мире и растущее внедрение процедур быстрого извлечения сгустка. Больницы и инсульт-центры все чаще предпочитают нейротромбэктомии для их эффективности в восстановлении кровотока и улучшении функциональных результатов. Повышение осведомленности о руководящих принципах лечения инсульта, более высокие инвестиции в объекты, готовые к инсульту, и внедрение передовых методов визуализации поддерживают траекторию роста. Расширению рынка также способствуют улучшения в конструкции устройств, в том числе меньшие катетеры, улучшенные навигационные системы и функции безопасности, что делает их более подходящими для сложных нейрососудистых случаев.
- Патология болезней
На основе патологии заболевания рынок сегментирован на ишемические инсульты, аневризмы головного мозга, артериовенозные мальформации и свищи и другие. Сегмент ишемических инсультов занимал самую большую долю дохода в 52,1% в 2025 году, что объясняется высокой распространенностью инсульта среди пожилых людей и увеличением обнаружения с помощью расширенной визуализации. Больницы и специализированные центры инсульта в значительной степени полагаются на устройства для механической тромбэктомии и реперфузии на основе катетера. Раннее вмешательство и минимально инвазивные процедуры уменьшают инвалидность и продолжительность пребывания в больнице, усиливая усыновление. Повышение осведомленности пациентов, доступность квалифицированных неврологов и правительственные инициативы в области здравоохранения еще больше повышают темпы роста. Технологическая интеграция с визуализацией и цифровым мониторингом оптимизирует планирование лечения и последующее наблюдение.
Прогнозируется, что сегмент артериовенозных мальформаций и свищей будет наблюдать самый быстрый CAGR в 12,5% с 2026 по 2033 год, что обусловлено повышением осведомленности и ранней диагностикой. Минимально инвазивные методы эмболизации для AVM и свищей предпочтительны из-за снижения риска и более быстрого восстановления по сравнению с открытой хирургией. Инвестиции в нейроинтервенционную инфраструктуру и специализированные клиники, наряду с инновациями в микрокатетерах и эмболических агентах, поддерживают быстрое внедрение. Растущая частота сосудистых пороков развития как у педиатрического, так и у взрослого населения также способствует росту рынка.
- По процедуре
На основе процедуры рынок сегментирован на эмболизацию, ангиопластику, нейротромбэктомию и другие. Сегмент эмболизации преобладал в самой большой доле выручки в 49,8% в 2025 году, поскольку он является предпочтительным методом лечения аневризм головного мозга, AVM и свищей. Больницы и неврологические клиники отдают приоритет эмболизации из-за ее минимально инвазивного подхода, повышения безопасности пациентов и сокращения времени восстановления. Растущая осведомленность о лечении цереброваскулярных заболеваний, вспомогательных механизмах возмещения и наличии передовых устройств эмболизации приводят к доминированию. Принятие передовых методов визуализации, таких как 3D-ангиография и планирование с помощью ИИ, повышает точность процедур. Регуляторное одобрение инновационных катушек и эмболических материалов по всей Европе еще больше увеличивает долю рынка.
Ожидается, что сегмент нейротромбэктомии станет свидетелем самого быстрого CAGR в 13,6% с 2026 по 2033 год, чему способствует увеличение случаев ишемического инсульта и более широкое клиническое применение механических устройств для извлечения сгустков. Больницы принимают устройства нейротромбэктомии из-за их доказанной эффективности в восстановлении мозгового кровотока и улучшении выживаемости и функциональных результатов. Рост инвестиций в готовые к ударам объекты, обновленные руководящие принципы лечения и технологические усовершенствования, такие как более мелкие судоходные катетеры, ускоряют рост. Кампании по раннему вмешательству и программы информирования общественности также способствуют расширению сегмента, особенно в развитых странах с установленными сетями ухода за больными инсультом.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на больницы, неврологические клиники, центры амбулаторной помощи и другие. Сегмент больниц занимал самую большую долю дохода в 56,3% в 2025 году, чему способствовали высокие объемы пациентов, развитая инфраструктура и наличие интервенционных люксов. Больницы предпочитают комплексные портфели устройств, охватывающие аневризму, инсульт и лечение AVM. Правительственные инициативы, компенсации и квалифицированные неврологи еще больше усиливают принятие. Крупные больницы также выигрывают от эффекта масштаба и мультимодальной интеграции изображений, что способствует сохранению доминирования.
Ожидается, что сегмент центров амбулаторной помощи будет наблюдать самый быстрый CAGR в 12,9% с 2026 по 2033 год, что обусловлено растущим предпочтением амбулаторных нейроинтервенционных процедур. Минимально инвазивные методы лечения и более короткое время восстановления идеально подходят для амбулаторных условий. Технологические инновации, обеспечивающие безопасные и эффективные амбулаторные процедуры, а также повышенную доступность портативных устройств визуализации и лечения, поддерживают рост. Принятие частных неврологических практик и специализированных центров по уходу еще больше ускоряет расширение рынка. Расширение в городских и полугородских районах с высоким спросом на пациентов также способствует быстрому росту.
Европейский рынок интервенционных неврологических приборов Региональный анализ
- Европейский рынок интервенционных неврологических устройств, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь из-за растущей распространенности нейрососудистых расстройств, таких как инсульт, аневризмы головного мозга и артериовенозные пороки развития, наряду с растущим спросом на минимально инвазивные варианты лечения.
- Достижения в технологии устройств, включая устройства тромбэктомии, системы катушек, расходоотводы и навигационные платформы с помощью ИИ, повышают точность процедур и результаты лечения пациентов, что еще больше подпитывает рост рынка. Растущие инвестиции в цифровые нейроинтервенционные платформы в сочетании с растущей осведомленностью среди поставщиков медицинских услуг о раннем вмешательстве и профилактической помощи также поддерживают расширение рынка.
- Кроме того, правительственные инициативы, способствующие лечению инсульта, старению населения и увеличению инфраструктуры больниц по всей Европе, способствуют широкому внедрению этих устройств как в государственных, так и в частных медицинских учреждениях.
Интервенциональные неврологические устройства Market Insight
Ожидается, что рынок устройств для интервенционной неврологии в Великобритании вырастет в течение прогнозируемого периода, в основном благодаря передовой инфраструктуре здравоохранения, высокому внедрению минимально инвазивных нейрососудистых процедур и сильным механизмам возмещения. Наличие ведущих больниц и специализированных нейроинтервенционных центров обеспечивает последовательное использование инновационных устройств, включая системы тромбэктомии, нейрососудистые катушки и расходоотводчики. Кроме того, растущая осведомленность о раннем вмешательстве в инсульт и аневризму в сочетании с надежными программами обучения нейроинтервенционалистов поддерживает более высокие объемы процедур. Ожидается, что проактивная политика Великобритании в области здравоохранения в сочетании с растущим внедрением систем визуализации и навигации с помощью ИИ ускорит рост рынка.
Немецкие интервенционные неврологические приборы Market Insight
Ожидается, что рынок интервенционных неврологических устройств в Германии будет самым быстрорастущим в Европе в течение прогнозируемого периода, что обусловлено ростом заболеваемости инсультом и аневризмами, увеличением расходов на здравоохранение и значительными инвестициями в передовые нейроинтервенционные технологии. Больницы и специализированные центры все чаще внедряют инновационные устройства, включая системы эмболизации катушек, устройства тромбэктомии с помощью стента и навигационные платформы с искусственным интеллектом, повышая эффективность процедур и безопасность пациентов. Ориентация Германии на минимально инвазивные подходы к лечению в сочетании со старением населения и расширением инфраструктуры здравоохранения способствует широкому распространению этих устройств как в городских, так и в полугородских регионах. Кроме того, ожидается, что политика возмещения расходов, текущие клинические испытания и инвестиции в учебные программы для нейроинтервенционных специалистов будут поддерживать долгосрочный рост в стране.
Какие компании являются ведущими в Европе на рынке интервенционных неврологических устройств
Индустрия Интервенционных Неврологических Устройств в основном возглавляется хорошо известными компаниями, в том числе:
- Medtronic plc(Ирландия)
- Stryker Corporation (США)
- Boston Scientific Corporation(США)
- Siemens Healthineers AG (Германия)
- Penumbra, Inc.(США)
- Terumo Corporation(Япония)
- MicroVention, Inc. (США)
- Johnson & Johnson (США)
- Cerenovus (США)
- Balt Extrusion (Франция)
- Phenox GmbH (Германия)
- Kaneka Corporation (Япония)
- Asahi Intecc Co., Ltd (Япония)
- NeuroIntervention AG (Швейцария)
- Pulse Medical Devices Ltd. (Великобритания)
Каковы последние события на рынке интервенционных неврологических устройств в Европе
- В июне 2025 года InspireMD объявила, что ее система первичной эмболической профилактики CGuard (EPS) получила одобрение CE Mark в соответствии с Европейским регламентом медицинского оборудования (MDR) для использования в профилактике инсульта. CE Mark обеспечивает более широкое внедрение этого устройства эмболической защиты в европейских системах здравоохранения, предлагая врачам новый инструмент для снижения риска инсульта во время сонных вмешательств.
- В мае 2025 года Terumo Interventional Systems запустила одобренную FDA систему каротидного стента ROADSAVER на некоторых европейских рынках. Разработанная для использования с системой нанопаразольной эмболической защиты, система стента ROADSAVER обеспечивает минимально инвазивное решение для лечения стеноза сонной артерии и расширяет терапевтические возможности для пациентов с высоким хирургическим риском.
- В марте 2025 года Boston Scientific запустила обновленную систему эмболической защиты FilterWire EZ на отдельных европейских рынках. Обновленная система имеет наконечник фильтра 110 микрон-пор, предназначенный для захвата эмболического мусора при сохранении кровотока, улучшая эффективность эмболической защиты при нейрососудистой процедуре.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











