



Сегментация европейского рынка малоинвазивных хирургических инструментов по видам продукции (ручные инструменты, устройства для надуванияхирургические эндоскопы , режущие инструменты, направляющие устройства, электрохирургические и электрокоагуляционные инструменты и другие инструменты), типу хирургического вмешательства (кардиоторакальная хирургия, гастроинтестинальная хирургия, ортопедическая хирургия, гинекологическая хирургия, косметическая и бариатрическая хирургия, урологическая хирургия и другие хирургические вмешательства), конечным пользователям (больницы, амбулаторные хирургические центры и клиники) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка минимально инвазивных хирургических инструментов в Европе
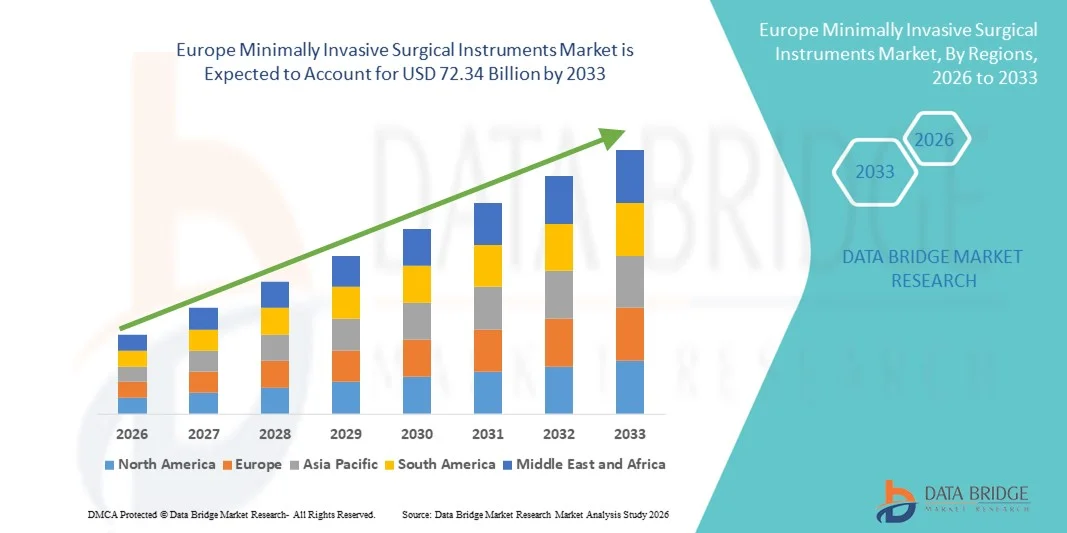
- Согласно анализу Data Bridge Market Research, размер рынка минимально инвазивных хирургических инструментов в Европе был оценен как минимальный.38,8 млрд долларов в 2025 годуОжидается, что он достигнет72,34 млрд долларов к 2033 году, вCAGR 8.10%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен растущим внедрением минимально инвазивных процедур в больницах и амбулаторных хирургических центрах, поскольку пациенты и поставщики услуг предпочитают методы, которые сокращают время восстановления, пребывание в больнице и общие расходы на здравоохранение.
- Постоянные технологические достижения в хирургических инструментах, включая интеграцию робототехники, улучшенную визуализацию и точные инструменты, еще больше ускоряют цифровизацию и инновации в хирургической практике.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$38,8 млрд.
- Ожидаемая рыночная стоимость (2033):$ 72,34 млрд.
- Прогноз CAGR (2026-2033):8.10%
Каковы основные тенденции рынка минимально инвазивных хирургических инструментов в Европе
- Минимально инвазивные хирургические инструменты становятся все более важными в современных медицинских учреждениях из-за их роли в сокращении времени восстановления пациентов, снижении рисков осложнений и обеспечении экономически эффективных амбулаторных и однодневных процедур.
- Спрос Европы на инструменты MIS в первую очередь подпитывается растущей распространенностью хронических заболеваний, старением населения, непрерывными технологическими достижениями (роботизированная помощь, передовая визуализация, эргономичные портативные инструменты) и благоприятными механизмами возмещения на развитых рынках.
- Великобритания доминировала на рынке минимально инвазивных хирургических инструментов с самой большой долей дохода в 29,4% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, растущим внедрением хирургических систем с роботизированной помощью и управлением изображениями, большим объемом минимально инвазивных процедур и сильным присутствием ведущих производителей медицинских устройств. Растущее предпочтение лапароскопических, эндоскопических и роботизированных операций в NHS и частных больницах продолжает укреплять лидирующие позиции страны на рынке.
- Германия, по прогнозам, станет самой быстрорастущей страной на рынке минимально инвазивных хирургических инструментов в течение прогнозируемого периода, расширившись на 8,9% с 2026 по 2033 год, что обусловлено ростом внедрения прецизионных хирургических технологий, увеличением инвестиций в модернизацию больниц, ростом гериатрического населения, требующего хирургических вмешательств, и сильной государственной поддержкой передовой интеграции медицинских технологий.
- Сегмент карманных инструментов доминировал на рынке с самой большой долей выручки 25,1% в 2025 году. Это лидерство объясняется их важной ролью почти в каждой минимально инвазивной процедуре, охватывающей ортопедические, гинекологические, желудочно-кишечные и урологические операции.
Сфера охвата и минимально инвазивная сегментация рынка хирургических инструментов
|
Атрибуты |
Минимально инвазивные хирургические инструменты - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке минимально инвазивных хирургических инструментов в Европе
Повышение удобства за счет робототехники и цифровой интеграции
- Значительной и ускоряющейся тенденцией на рынке минимально инвазивных хирургических инструментов в Европе является углубление интеграции с передовой робототехникой, компьютерной навигацией и цифровыми платформами визуализации. Это слияние технологий значительно повышает точность хирурга, сокращает время работы и улучшает результаты лечения пациентов.
- Например, роботизированные платформы MIS легко интегрируются с системами визуализации и навигации высокой четкости, что позволяет хирургам выполнять очень сложные процедуры с повышенной ловкостью и контролем. Аналогичным образом, лапароскопические системы следующего поколения разрабатываются с цифровыми интерфейсами, которые предлагают хирургам руководство в режиме реального времени во время критических вмешательств.
- Интеграция машинного обучения и аналитики данных в платформы MIS обеспечивает такие функции, как оптимизация хирургического рабочего процесса, прогнозное обслуживание инструментов и интеллектуальная обратная связь об использовании инструментов. Например, некоторые роботизированные системы MIS способны учиться на процедурных данных для повышения точности и улучшения поддержки принятия решений для хирургов.
- Бесшовная интеграция инструментов MIS с больничными информационными системами (HIS) и цифровыми операционными облегчает централизованный контроль над различными аспектами хирургических процессов. Благодаря единому интерфейсу хирургические команды могут одновременно управлять инструментами, визуализацией и данными пациентов, создавая единую и более эффективную хирургическую среду.
- Эта тенденция к более интеллектуальным, интуитивно понятным и взаимосвязанным решениям MIS коренным образом меняет ожидания эффективности операционной и безопасности пациентов. Следовательно, такие компании, как Intuitive Surgical, Medtronic и Johnson & Johnson, разрабатывают передовые системы MIS с улучшенными роботизированными возможностями, улучшенной эргономикой и большей цифровой связью.
- Спрос на минимально инвазивные инструменты, которые обеспечивают бесшовную интеграцию с робототехникой, цифровыми платформами и поддержкой, основанной на данных, быстро растет в больницах и центрах амбулаторной хирургии, поскольку поставщики медицинских услуг все чаще отдают приоритет точности, эффективности и улучшенным клиническим результатам.
Европейские минимально инвазивные хирургические инструменты
водитель
Растущая потребность в минимально инвазивных процедурах
- Растущая распространенность хронических заболеваний и растущий спрос на хирургические вмешательства с уменьшенной травмой, более быстрым временем восстановления и более коротким пребыванием в больнице являются основными факторами, способствующими росту рынка минимально инвазивных хирургических инструментов.
- Например, в апреле 2024 года Medtronic plc объявила о расширении своего портфеля минимально инвазивных хирургических продуктов с помощью передовых лапароскопических инструментов, предназначенных для повышения точности и повышения безопасности пациентов. Ожидается, что такие инициативы ведущих компаний ускорят рост рынка в течение прогнозируемого периода.
- По мере того, как пациенты и медицинские работники становятся более осведомленными о преимуществах минимально инвазивных методов, включая снижение послеоперационной боли, снижение риска заражения и более быстрое возвращение к повседневной деятельности, использование передовых хирургических инструментов продолжает расти.
- Кроме того, интеграция робототехники, усовершенствованных систем визуализации и устройств на основе энергии меняет хирургические методы, делая минимально инвазивные инструменты неотъемлемой частью современных операционных комнат.
- Удобство снижения хирургических осложнений, более высокая эффективность для хирургов и повышение удовлетворенности пациентов являются ключевыми факторами, стимулирующими использование минимально инвазивных хирургических инструментов в больницах, амбулаторных хирургических центрах и специализированных клиниках. Растущая доступность удобных и экономически эффективных минимально инвазивных хирургических устройств также способствует расширению рынка.
Сдержанность/вызов
Высокая стоимость инструментов и ограниченная доступность в развивающихся регионах
- Относительно высокая стоимость современных малоинвазивных хирургических инструментов, особенно роботизированных и энергетических систем, представляет собой серьезную проблему для более широкого внедрения. Больницы и клиники в развивающихся регионах часто борются с бюджетными ограничениями, ограничивая проникновение таких технологий.
- Например, многие медицинские учреждения в странах с низким и средним уровнем дохода продолжают полагаться на традиционные открытые хирургические подходы из-за непомерных первоначальных инвестиций, необходимых для передовых систем МИС.
- Решение этих проблем с помощью экономически эффективных инновационных продуктов, благоприятной политики возмещения и программ обучения хирургов имеет важное значение для обеспечения широкого распространения. Такие компании, как Stryker и Johnson & Johnson, сосредоточены на разработке доступных портфелей инструментов и расширении учебных инициатив для улучшения доступности.
- Кроме того, нехватка квалифицированных специалистов, обученных минимально инвазивным методам, остается барьером, поскольку эти процедуры требуют специализированного опыта и обработки оборудования.
- В то время как стоимость инструментов постепенно снижается с технологическими достижениями, доступность и доступность остаются насущными проблемами для поставщиков медицинских услуг в условиях ограниченных ресурсов. Преодоление этих барьеров посредством государственной поддержки, государственно-частного партнерства и масштабируемых программ обучения будет иметь решающее значение для поддержания долгосрочного роста рынка.
Как сегментируется рынок минимально инвазивных хирургических инструментов в Европе
Рынок сегментирован на основе продукта, типа операции и конечного пользователя.
- По продукту
На основе продукта рынок минимально инвазивных хирургических инструментов сегментирован на карманные инструменты, инфляционные устройства, хирургические сферы, режущие инструменты, направляющие устройства, электрохирургические и электроприборы и другие. Сегмент карманных инструментов доминировал на рынке с самой большой долей выручки 25,1% в 2024 году. Это лидерство объясняется их важной ролью почти в каждой минимально инвазивной процедуре, охватывающей ортопедические, гинекологические, желудочно-кишечные и урологические операции. Их популярность связана с высокой универсальностью, эргономичным дизайном и способностью обеспечить точный контроль во время критических хирургических вмешательств. Ручные инструменты также являются экономически эффективными по сравнению с роботизированными системами, что делает их доступными как для развитых, так и для развивающихся медицинских учреждений. Их проверенная надежность и простота стерилизации еще больше способствуют масштабному внедрению в больницах и амбулаторных центрах. Хирурги предпочитают ручные инструменты для их тактильной обратной связи и совместимости с передовыми хирургическими системами, что делает их незаменимыми в сложных операциях. Кроме того, непрерывные инновации продукта, такие как легкие материалы и улучшенные конструкции захвата, еще больше стимулируют их использование. Рост объемов пациентов во всем мире и растущий спрос на амбулаторные операции гарантируют, что портативные инструменты сохранят свое доминирующее положение.
Сегмент электрохирургических и электрошоковых приборов, по прогнозам, станет свидетелем самого быстрого CAGR в 10,3% с 2025 по 2033 год. Рост в этом сегменте обусловлен их способностью выполнять как резку, так и свертывание с высокой точностью, уменьшая потерю крови и сводя к минимуму хирургические осложнения. Электрохирургические инструменты все чаще используются в сложных процедурах в кардиологии, ортопедии и гастроэнтерологии, где усиленный контроль диссекции тканей и гемостаза имеет решающее значение. Их интеграция с энергетическими технологиями обеспечивает хирургам лучшую точность, повышает безопасность пациентов и скорость восстановления. Тенденция к минимально инвазивным процедурам, требующим эффективной доставки энергии, усиливает зависимость от электрохирургических систем. Кроме того, непрерывные достижения, такие как биполярные устройства, улучшенная изоляция и интеграция с роботизированными платформами, повышают эффективность этих инструментов. Больницы и АСК все больше инвестируют в электрохирургические системы в рамках модернизации цифровых операционных. Ожидается, что с ростом объемов процедур во всем мире и спросом на снижение оперативной травмы этот сегмент будет быстро расширяться в ближайшие годы.
- По типу хирургии
На основе типа хирургии рынок минимально инвазивных хирургических инструментов сегментирован на кардиоторакальную хирургию, желудочно-кишечную хирургию, ортопедическую хирургию, гинекологическую хирургию, косметическую и бариатрическую хирургию, урологическую хирургию и другие. Сегмент ортопедической хирургии доминировал на рынке с долей 24,1% в 2025 году. Это доминирование в значительной степени обусловлено растущей распространенностью заболеваний опорно-двигательного аппарата, ростом гериатрического населения и большей частотой травм, связанных со спортом. Минимально инвазивные ортопедические процедуры, такие как артроскопия, замена коленного и тазобедренного суставов и операции на позвоночнике, широко используются из-за их способности сокращать время восстановления пациентов, снижать риски инфекции и минимизировать рубцевание. Спрос на процедуры совместного замещения значительно растет как в развитых, так и в развивающихся странах, что способствует сильному сегментарному росту. Больницы и специализированные ортопедические центры все чаще предпочитают инструменты MIS для повышения хирургической точности при сокращении продолжительности пребывания в больнице. Кроме того, растущие технологические достижения в ортопедических инструментах MIS, включая портативные устройства с электроприводом и навигационные системы, еще больше усиливают внедрение. Благоприятная политика возмещения расходов и растущее предпочтение пациентов менее инвазивным ортопедическим процедурам также стимулируют этот сегмент. Вместе эти факторы гарантируют, что ортопедическая хирургия остается ведущим фактором общего спроса на инструменты MIS.
Ожидается, что сегмент кардиоторакальной хирургии зафиксирует самый быстрый CAGR в 9,1% с 2025 по 2033 год. Рост в этом сегменте подпитывается растущим бременем сердечно-сосудистых заболеваний в Европе, которые остаются основной причиной смертности во всем мире. Переход от традиционных процедур с открытым сердцем к минимально инвазивным кардиоторакальным вмешательствам ускоряется из-за преимуществ снижения травматизма, более короткого времени восстановления и более низких затрат на лечение. Хирурги все чаще применяют методы MIS для замены клапанов, шунтирования и лечения фибрилляции предсердий. Интеграция приборов MIS с роботизированными навигационными системами повышает безопасность и точность процедур. Повышение осведомленности пациентов о менее инвазивных вариантах лечения также способствует этой тенденции, особенно в регионах с расширением доступа к здравоохранению. Крупные компании, выпускающие медицинские приборы, вкладывают значительные средства в разработку передовых кардиоторакальных инструментов для удовлетворения этого растущего спроса. Поскольку правительства и системы здравоохранения уделяют приоритетное внимание ранним вмешательствам для пациентов с заболеваниями сердца, ожидается, что этот сегмент будет сильно расширяться во всем мире.
- Конечный пользователь
На основе конечного пользователя рынок минимально инвазивных хирургических инструментов сегментирован на больницы и амбулаторные хирургические центры и клиники.Сегмент больниц составил самую большую долю дохода в 69,5% в 2025 году. Больницы доминируют, поскольку они являются основными центрами для операций с высокой сложностью, требующих передовых минимально инвазивных инструментов. Их инфраструктура позволяет интегрировать роботизированные системы, высококачественную визуализацию и цифровые операционные пакеты, создавая благоприятные условия для масштабного внедрения инструментов MIS. Больницы также имеют доступ к специализированным хирургам, обученным выполнять передовые минимально инвазивные процедуры, что усиливает их роль в качестве ведущих конечных пользователей. Кроме того, больницы выигрывают от сильных механизмов финансирования, поддержки возмещения и более высоких притоков пациентов для хронических и неотложных состояний, требующих хирургического вмешательства. Их способность выполнять многопрофильные процедуры - ортопедические, сердечные, гинекологические и бариатрические - добавляет к их сильной доле на рынке. Кроме того, партнерские отношения с компаниями-производителями медицинских устройств для клинических испытаний и инноваций еще больше усиливают внедрение систем MIS в больницах. Эти факторы в совокупности обеспечивают доминирующее положение сегмента больниц на европейском рынке.
Сегмент амбулаторных хирургических центров (ASCs) и клиник, как ожидается, вырастет на 8,7% с 2025 по 2033 год. АСК приобретают все большее значение благодаря их способности предлагать экономически эффективные амбулаторные операции, что делает минимально инвазивные процедуры более доступными для пациентов. Растущий спрос на операции в тот же день, более короткое время восстановления и более низкие затраты на госпитализацию приводят к переходу к АСК. Технологические достижения в настоящее время позволяют безопасно выполнять широкий спектр процедур MIS, включая желудочно-кишечные, ортопедические и гинекологические операции за пределами больниц. Благоприятное страхование и государственная поддержка во многих регионах еще больше стимулируют этот переход. Пациенты также все чаще предпочитают АСК для удобства, сокращения времени ожидания и ухода за пациентами. Растущая тенденция децентрализации предоставления медицинских услуг и расширения сетей ASC во всем мире вносит значительный вклад в сегментарный рост. С ростом объемов хирургических процедур и усилий по оптимизации затрат на здравоохранение, ожидается, что ASC будут доступны для всех. Это самая быстрорастущая группа конечных пользователей на рынке инструментов MIS.
Европейский рынок минимально инвазивных хирургических инструментов
- Европа доминировала на рынке минимально инвазивных хирургических инструментов с самой большой долей дохода в 32,1% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, ранним внедрением хирургических технологий с роботизированной помощью и управлением изображениями и большими объемами минимально инвазивных процедур в основных европейских экономиках.
- Рынок составил основную долю в регионе, чему способствовало активное использование лапароскопических, эндоскопических и роботизированных операций в NHS и частных больницах.
- Благоприятные рамки возмещения, увеличение распространенности хронических заболеваний, расширение гериатрического населения и постоянные инвестиции в исследования и разработки ведущих производителей медицинских устройств еще больше укрепляют лидерство на рынке Европы.
Британский рынок минимально инвазивных хирургических инструментов
Британский рынок минимально инвазивных хирургических инструментов доминировал на европейском рынке с самой большой долей выручки в 29,4% в 2025 году, поддерживаемый передовой инфраструктурой здравоохранения, растущим внедрением хирургических систем с роботизированной помощью и управлением изображениями, большим объемом минимально инвазивных процедур и сильным присутствием ведущих производителей медицинских устройств. Растущее предпочтение лапароскопических, эндоскопических и роботизированных операций в NHS и частных больницах продолжает укреплять лидирующие позиции страны. Структурированные хирургические пути, технологическая интеграция в операционных и акцент на улучшении результатов выздоровления пациентов также способствуют устойчивому доминированию на рынке.
Германия минимально инвазивные хирургические инструменты
По прогнозам, рынок минимально инвазивных хирургических инструментов в Германии станет самой быстрорастущей страной в Европе, расширившись на 8,9% с 2026 по 2033 год, что обусловлено ростом внедрения высокоточных хирургических технологий, увеличением инвестиций в модернизацию больниц, ростом гериатрического населения, требующего хирургических вмешательств, и сильной государственной поддержкой передовой интеграции медицинских технологий. Ожидается, что расширение высокотехнологичных хирургических центров и увеличение спроса на передовые лапароскопические и роботизированные системы еще больше ускорят рост рынка по всей стране.
Какие компании являются лидерами рынка минимально инвазивных хирургических инструментов в Европе
Индустрия минимально инвазивных хирургических инструментов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Медтроник(Ирландия)
- Johnson & Johnson Services, Inc.(США)
- Страйкер (США)
- Смит+ Племянник(Великобритания)
- Эбботт(США)
- B. Braun SE (Германия)
- Корпорация CONMED(США)
- Бостонская научная корпорация или ее филиалы. (США)
- Zimmer Biomet (США)
- HOYA Corporation (Япония)
- KARL STORZ SE & Co. KG (Германия)
- Applied Medical Resources Corporation (США)
Каковы последние события на рынке минимально инвазивных хирургических инструментов в Европе
- В апреле 2023 года Orthofix Medical Inc. объявила о полном коммерческом запуске двух систем втягивания доступа, предназначенных для минимально инвазивных процедур позвоночника (MIS), улучшающих хирургический доступ и точность операций на позвоночнике.
- В августе 2023 года Orthofix представила 7D FLASH Navigation System Percutaneous Module 2.0 для минимально инвазивной хирургии, успешно завершив свои первые случаи в США и расширив возможности навигации по позвоночнику с помощью интегрированного планирования имплантатов и навигационных инструментов.
- В феврале 2024 года Virtual Incision Corporation получила разрешение FDA для хирургической системы MIRA, первого в мире миниатюрного роботизированного хирургического устройства (miniRAS), очищенного для процедур колэктомии у взрослых.
- В июне 2023 года Роб Хирург и Клиник госпиталя завершили первую серию операций с использованием роботизированной платформы Bitrack, что стало ключевой вехой в принятии новых роботизированных систем в рамках урологической минимально инвазивной хирургии.
- В июле 2025 года SurGenTec запустила набор INSITE Sterile Surgery-Ready Kit, предназначенный для минимально инвазивных процедур слияния SI. Система направлена на снижение риска заражения, обеспечивая при этом оптимизированное, экономически эффективное решение для хирургов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











