



Europe Ostomy Devices Market Segmentation, By Product (Bags and Accessories), Surgery Type (Ileostomy Drainage Bags, Colostomy Drainage Bags, and Urostomy Drainage Bags), Shape of Skin Barrier (Flat and Convex), System Type (One-piece System and Two-piece System), End User (Ambulatory Surgical Centers, Hospitals, Home Care, and Others) - Industry Trends and Forecast to 2033
Каков размер и темпы роста рынка остомных устройств в Европе
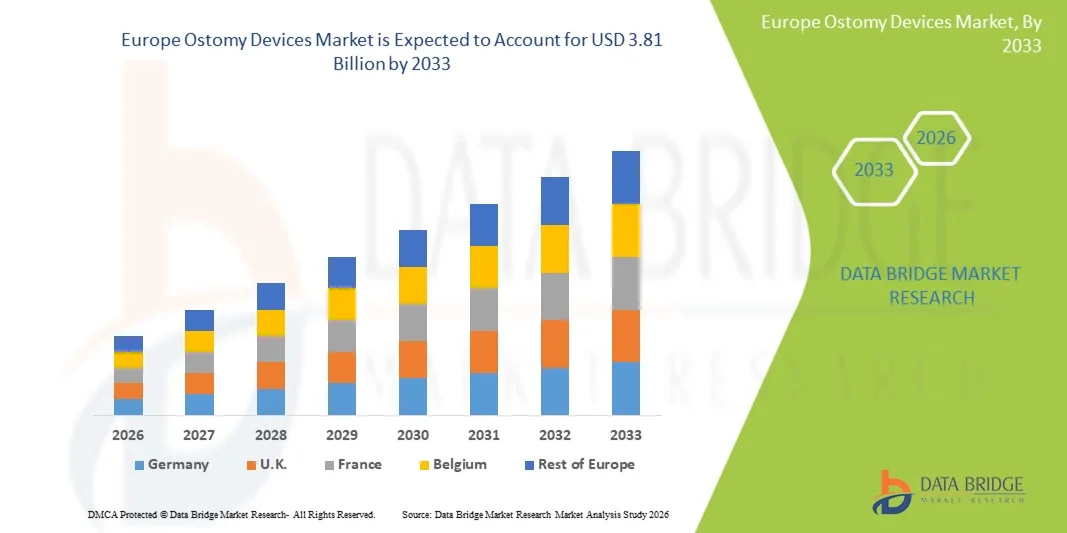
- Согласно анализу рынка Data Bridge Market Research, размер европейского рынка Ostomy Devices оценивался как максимальный.2,11 млрд долларов в 2025 годуОжидается, что он достигнет3,81 млрд долларов к 2033 году, вCAGR 7,70%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностьюжелудочно-кишечныйрасстройства, колоректальный рак и другие состояния, требующие операций по остомии, что приводит к растущему спросу на эффективные устройства для остомии как в больницах, так и на дому
- Кроме того, растущая осведомленность о послеоперационном уходе, достижения в дизайне остомических устройств для повышения комфорта и растущее предпочтение удобных, удобных и удобных для кожи решений создают современные остомические устройства в качестве основных инструментов ухода за пациентами. Эти сходящиеся факторы ускоряют освоение решений для остомных устройств, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,11 млрд.
- Ожидаемая рыночная стоимость (2033):$3,81 млрд.
- Прогноз CAGR (2026–2033):7.70%
Каковы основные тенденции европейского рынка устройств Ostomy
- Устройства остомии, включая колостомию, илеостомию и уростомию, становятся все более важными в современном здравоохранении из-за их роли в улучшении послеоперационного качества жизни, повышении комфорта пациентов и улучшении управления желудочно-кишечными и мочевыми заболеваниями.
- Растущий спрос на устройства для остомии в первую очередь обусловлен растущей распространенностью колоректального рака, воспалительных заболеваний кишечника и других состояний, требующих процедур остомии, а также растущей осведомленностью о послеоперационном уходе и предпочтением удобных, удобных для кожи и сдержанных решений.
- Великобритания доминировала на европейском рынке устройств Ostomy с самой большой долей выручки около 38,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокой осведомленностью пациентов и присутствием ведущих производителей и дистрибьюторов в регионе.
- Ожидается, что Германия станет самым быстрорастущим регионом на европейском рынке устройств Ostomy в течение прогнозируемого периода с прогнозируемым темпом роста 8,3% CAGR, обусловленным растущим внедрением современных решений по уходу за остомией, правительственными инициативами в области здравоохранения и ростом гериатрического населения.
- Сегмент Bags доминировал на крупнейшей доле рынка в 56,8% в 2025 году, что обусловлено высоким уровнем усыновления среди пациентов, нуждающихся в длительной остомии.
Сегментация рынка Ostomy Devices в Европе
|
Атрибуты |
Ostomy Devices - ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
•ConvaTec Group Plc(Великобритания) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на европейском рынке устройств Ostomy
"Растущее принятие передовых и удобных для пользователя решений Ostomy"
- Видной тенденцией на мировом рынке устройств Ostomy в Европе является растущее внедрение передовых, простых в использовании и ориентированных на пациента продуктов.
- Это включает в себя такие инновации, как легкие мешочки, удобные для кожи клеи, технология контроля запаха и настраиваемые барьерные опции, которые улучшают комфорт и качество жизни пациентов.
- Например, в 2024 году Hollister Incorporated представила новую линейку закрытых мешочков для остомии с передовыми гидроколлоидными барьерами кожи, обеспечивающими лучшую адгезию и уменьшающими раздражение кожи для долгосрочных пользователей. Такие инновации помогают пациентам управлять своими состояниями более сдержанно и уверенно.
- Эта тенденция также поддерживается растущей осведомленностью среди пациентов и медицинских работников о важности лечения остомии и послеоперационной реабилитации. Образовательные программы для пациентов и цифровые платформы, предлагающие рекомендации по управлению остомией, способствуют осознанному выбору продуктов и более широкому внедрению.
- Кроме того, рост домашних медицинских услуг ителемедицинаПоощряется использование портативных и удобных решений для остомии, что позволяет пациентам поддерживать свою повседневную деятельность с минимальными нарушениями.
Динамика европейского рынка Ostomy Devices
водитель
«Увеличение распространенности желудочно-кишечных расстройств и послеоперационных потребностей»
- Растущая распространенность колоректального рака, воспалительных заболеваний кишечника (ВЗК), болезни Крона и других желудочно-кишечных заболеваний является ключевым фактором для европейского рынка устройств Ostomy.
- Более высокое количество операций, включая колостомию, илеостомию и процедуры уростомии, приводит к росту спроса на качественные продукты по уходу за остомией.
- Например, в 2025 году Национальная служба здравоохранения (NHS) в Великобритании сообщила о значительном росте колоректальных операций, что привело к необходимости передовых мешков для остомии, кожных барьеров и вспомогательных аксессуаров. Производители реагируют на ряд продуктов, адаптированных к различным потребностям пациентов, включая педиатрическое, взрослое и пожилое население.
- Кроме того, усовершенствованные протоколы послеоперационного ухода и повышенная осведомленность о методах поддержания остомии побуждают пациентов принимать современные и специализированные остомиальные устройства. Это обеспечивает лучшую гигиену, уменьшает осложнения и улучшает общие результаты.
- Растущая роль поставщиков медицинских услуг и программ поддержки пациентов, включая консультирование и доставку остомии на дом, еще больше подпитывает рост рынка, делая эти устройства более доступными и удобными для пациентов.
Сдержанность/вызов
"Высокая стоимость и ограниченная осведомленность на развивающихся рынках"
- Несмотря на рост рынка, относительно высокая стоимость премиальных остомиальных устройств может ограничить распространение, особенно в развивающихся странах или среди пациентов, чувствительных к цене. Продвинутые функции, такие как системы контроля запаха, расширенные клеи износа и специализированные барьеры, часто имеют более высокую цену по сравнению со стандартными продуктами.
- Например, исследование, проведенное в 2024 году в Юго-Восточной Азии, показало, что многие пациенты выбрали базовые решения для остомии из-за проблем с доступностью, несмотря на наличие более совершенных устройств.
- Еще одной проблемой является ограниченная осведомленность о надлежащем уходе за остомией и вариантах продуктов в развивающихся регионах. Пациенты могут не иметь доступа к квалифицированным медицинским работникам, образовательным ресурсам или вспомогательным послеоперационным рекомендациям, которые могут повлиять на соблюдение и удовлетворение.
- Решение этих проблем требует разработки экономически эффективных устройств для остомии, кампаний по обучению пациентов и партнерских отношений между поставщиками медицинских услуг и производителями для повышения доступности. Такие инициативы, как недорогие программы сумок и учебные занятия на уровне общин, помогают преодолеть эти барьеры и поддерживают долгосрочный рост рынка.
- Проблемы регулирования и различия в политике возмещения в разных странах также могут ограничить проникновение на рынок, требуя от производителей ориентироваться в сложных рамках соблюдения и ценообразования для расширения на глобальном уровне.
Как сегментируется рынок заместительной гормональной терапии
Рынок сегментирован на основе продукта, типа операции, формы кожного барьера, типа системы и конечного пользователя.
• По продукту
На основе продукта европейский рынок устройств Ostomy сегментирован на сумки и аксессуары. Сегмент Bags доминировал на рынке с наибольшей долей выручки 56,8% в 2025 году, что было обусловлено высоким уровнем усыновления среди пациентов, нуждающихся в долгосрочном уходе. Сумки необходимы для ежедневного сбора отходов, а их качество и комфорт напрямую влияют на соблюдение и удовлетворение потребностей пациентов. Сегмент выигрывает от инноваций, таких как контроль запаха, герметичные конструкции и безопасные для кожи материалы. Увеличение распространенности колоректального рака, воспалительных заболеваний кишечника и операций по диверсии мочи поддерживает постоянный спрос. Наличие предварительно вырезанных и настраиваемых сумок повышает удобство использования для пациентов. Повышение осведомленности и программы обучения пациентов способствуют росту сегмента. Технологические улучшения в адгезии и долговечности еще больше усиливают внедрение. Больницы и поставщики услуг по уходу на дому предпочитают надежные системы сумок для безопасности пациентов. Непрерывные достижения в ориентированных на пациента проектах поддерживают доминирование на рынке. В целом, сегмент Bags остается основой продуктов по уходу за остомией.
Ожидается, что в сегменте аксессуаров будет наблюдаться самый быстрый CAGR в 18,9% с 2026 по 2033 год, чему способствует растущий спрос на дополнительные продукты, такие как барьерные кольца, клеи, защитные средства для кожи и очищающие салфетки. Аксессуары улучшают комфорт пациента и уменьшают осложнения, такие как раздражение кожи и утечка. Сегмент выигрывает от повышения осведомленности пациентов и рекомендаций специалистов здравоохранения. Расширение услуг по уходу на дому и амбулаторных учреждений также способствует росту. Инновационные комплекты аксессуаров, объединяющие несколько продуктов, повышают удобство. Растущее внедрение персонализированных процедур ухода ускоряет спрос. Доступность через онлайн и розничные каналы также способствует расширению сегмента. Растущее использование аксессуаров для послеоперационного ухода укрепляет потенциал рынка. Непрерывные исследования и разработки в материалах, удобных для кожи, способствуют принятию. Увеличение распространенности хронических заболеваний стимулирует долгосрочное потребление аксессуаров. В целом ожидается, что этот сегмент будет быстро расти в течение прогнозируемого периода.
• по типу хирургии
На основе типа хирургии европейский рынок устройств для остомии сегментирован на пакеты для дренажа Ileostomy, пакеты для дренажа Colostomy и пакеты для дренажа Urostomy. Сегмент Colostomy Drainage Bags занимал самую большую долю рынка в 44,3% в 2025 году, что обусловлено высокой распространенностью колоректального рака и дивертикулита, требующих процедур колостомии. Колостомные мешки широко используются благодаря их эффективности в управлении фекальным выходом и минимизации кожных осложнений. Сегмент выигрывает от технологических инноваций в сцеплении сумок, контроле запаха и комфорте. Усыновление больниц и программы по уходу на дому способствуют проникновению на рынок. Стандартизированные дизайны продуктов и доступность в нескольких размерах способствуют дальнейшему росту. Растущие программы обучения и поддержки пациентов способствуют принятию сегментов. Специалисты здравоохранения отдают приоритет надежным и простым в использовании колостомным системам. Увеличение хирургических процедур во всем мире укрепляет сегмент. Пациенты предпочитают сдержанный и комфортный дизайн, стимулирующий спрос. Постоянные инновации и осведомленность о продукте поддерживают доминирование.
Ожидается, что сегмент Ileostomy Drainage Bags станет свидетелем самого быстрого CAGR в 19,4% с 2026 по 2033 год, чему способствуют растущие случаи болезни Крона, язвенного колита и операций по обструкции кишечника. Процедуры илеостомии все чаще выполняются из-за ранней диагностики и хирургических достижений. Сегмент выигрывает от улучшенных систем сумок, которые уменьшают утечку и повышают комфорт пациента. Повышение осведомленности среди пациентов и лиц, осуществляющих уход, поддерживает усыновление. Больницы и центры по уходу на дому расширяют поддержку послеоперационного ухода. Технологические улучшения в легких и сдержанных конструкциях повышают удобство использования. Растущее число амбулаторных операций увеличивает спрос. Персонализированные планы ухода приводят к продаже аксессуаров и сумок. Достижения в системах, состоящих из одного и двух компонентов, еще больше усиливают внедрение. Непрерывные исследования и разработки в ориентированных на пациента решениях ускоряют рост.
• По форме барьера кожи
На основе формы кожного барьера европейский рынок устройств Ostomy сегментирован на плоский и выпуклый. Сегмент плоского кожного барьера составил наибольшую долю рынка в 52,6% в 2025 году, что обусловлено его пригодностью для пациентов с нормальными перистомальными контурами и простотой применения. Плоские барьеры являются предпочтительными из-за их комфорта, доступности и совместимости с большинством систем сумок. Больницы и поставщики услуг по уходу на дому часто рекомендуют плоские барьеры для рутинного управления остомией. Сегмент выигрывает от широкой доступности в нескольких размерах и материалах. Предпочтение пациента легким и сдержанным конструкциям усиливает принятие. Растущее число программ послеоперационного ухода способствует росту спроса в сегменте. Технологические улучшения качества клея поддерживают здоровье кожи. Обучение правильному выбору барьеров обеспечивает последовательное использование. Медицинские работники рекомендуют плоские барьеры для новых пациентов с остомией. В целом, плоские барьеры поддерживают сильное доминирование на рынке.
Ожидается, что в сегменте выпуклого барьера кожи будет наблюдаться самый быстрый CAGR в 20,2% с 2026 по 2033 год, чему способствует растущее число пациентов с убирающимися или неравномерными перистомальными поверхностями, требующими дополнительной поддержки. Выпуклые барьеры улучшают адгезию и минимизируют утечку, обеспечивая лучший комфорт пациента. Сегмент выигрывает от технологических достижений в гибких и удобных для кожи выпуклых конструкциях. Повышение осведомленности среди хирургов и пациентов способствует усыновлению. Больницы и службы по уходу на дому все чаще используют выпуклые барьеры для сложных случаев. Инновации в продуктах, такие как регулируемая выпуклость, повышают удобство использования. Растущая распространенность хронических заболеваний стимулирует долгосрочный спрос. Программы обучения и поддержки пациентов способствуют росту. Улучшенные клинические результаты усиливают рыночные предпочтения. В целом, в течение прогнозируемого периода прогнозируется быстрый рост выпуклых барьеров.
• Тип системы
По типу системы европейский рынок устройств Ostomy разделен на однокомпонентную систему и двухкомпонентную систему. Сегмент однокомпонентной системы доминировал на рынке с самой большой долей дохода в 49,1% в 2025 году, что обусловлено простотой использования и легким дизайном, подходящим для новых пациентов с остомией. Единичные системы интегрируют сумку и кожный барьер, снижая сложность применения и повышая комфорт пациента. Сегмент выигрывает от технологических инноваций в клеях и контроле запаха. Больницы и поставщики услуг по уходу на дому часто рекомендуют единую систему для рутинного управления. Наличие нескольких размеров поддерживает усыновление. Предпочтение пациентом сдержанных и удобных продуктов усиливает спрос. Непрерывные исследования и разработки в области комфорта продукта поддерживают доминирование на рынке. Программы обучения для пациентов и лиц, осуществляющих уход, также поощряют использование. Широкое распространение амбулаторного лечения поддерживает рост. В целом, единичные системы остаются предпочтительным выбором для многих пациентов.
Ожидается, что в сегменте двухкомпонентной системы будет наблюдаться самый быстрый CAGR в 19,7% с 2026 по 2033 год, что обусловлено гибкостью смены мешков без снятия кожного барьера, уменьшая раздражение кожи. Двухкомпонентные системы являются предпочтительными для пациентов, требующих частых изменений сумки или сложных стом. Технологические достижения в механизмах связи повышают удобство использования. Растущая осведомленность среди медицинских работников поддерживает усыновление. Больницы и программы по уходу на дому все чаще рекомендуют двухкомпонентные системы для долгосрочного ухода. Настраиваемые варианты повышают удовлетворенность пациентов. Растущие процедуры послеоперационного ухода стимулируют рост сегмента. Улучшенные результаты лечения пациентов способствуют предпочтению двухкомпонентных систем. Расширение специализированных центров по уходу ускоряет процесс усыновления. В целом ожидается, что этот сегмент будет быстро расти.
• Конечный пользователь
На базе конечного пользователя европейский рынок устройств Ostomy разделен на амбулаторные хирургические центры, больницы, домашнюю помощь и другие. Сегмент госпиталей доминировал на крупнейшей доле рынка в 55,4% в 2025 году, что обусловлено высоким притоком пациентов для операций по остомии и послеоперационного ухода. Больницы обеспечивают комплексный уход, включая обучение пациентов, выбор продукции и последующую поддержку, поддерживая высокий спрос на продукцию. Сегмент выигрывает от передовых систем закупок и массовых закупок. Больницы также способствуют внедрению новых технологий, таких как однокомпонентные и двухкомпонентные системы. Растущая распространенность колоректальных и мочевыводящих путей улучшает использование. Партнерство с производителями обеспечивает последовательное снабжение. Клинические рекомендации, рекомендующие лучшие в своем классе устройства, поддерживают принятие в больнице. Медицинские рекомендации влияют на предпочтения пациентов. В целом, больницы остаются основным сегментом конечного пользователя.
Ожидается, что в сегменте домашнего ухода будет наблюдаться самый быстрый CAGR в 20,5% с 2026 по 2033 год, что обусловлено растущей тенденцией послеоперационного ухода на дому и предпочтением пациентов к независимому управлению. Усыновление на дому поддерживается консультациями по телемедицине и обучением опекунов. Пациенты получают выгоду от простой в использовании продукции и доступности поставок через розничные и онлайн-каналы. Повышение осведомленности об уходе за остомией и комфорте стимулирует рост сегмента. Технологические инновации, такие как легкие и сдержанные продукты, повышают удобство использования дома. Расширение услуг здравоохранения на дому во всем мире поддерживает спрос. Увеличение распространенности хронических заболеваний ускоряет усыновление. Системы мониторинга домашнего ухода дополняют использование продукта. Ожидается, что сегмент будет быстро расти в течение прогнозируемого периода.
В каком регионе находится наибольшая доля европейского рынка остомных устройств
- Ожидается, что европейский рынок устройств Ostomy будет расширяться на значительном CAGR в течение прогнозируемого периода, в основном за счет надежных систем здравоохранения, повышения осведомленности пациентов и правительственных инициатив, поддерживающих послеоперационную помощь.
- Урбанизация и рост заболеваемости желудочно-кишечными заболеваниями также подпитывают спрос на передовые решения для остомии как в больницах, так и в домашних условиях. В 2025 году Coloplast запустила биоразлагаемые пакеты для остомии в Германии и Франции, обеспечивая улучшенный комфорт и устойчивость, которые были хорошо приняты пациентами и поставщиками медицинских услуг.
- Доступность учебных программ и кампаний по обучению пациентов по всей Европе еще больше укрепила их принятие.
Европейская Ostomy Devices Market Insight
Рынок Ostomy Devices в Великобритании доминировал на рынке Ostomy Devices в Европе с самой большой долей выручки около 38,7% в 2025 году, чему способствовала развитая инфраструктура здравоохранения, высокая осведомленность пациентов и сильное присутствие ведущих производителей и дистрибьюторов. Например, в 2025 году Национальная служба здравоохранения (NHS) заключила партнерские отношения с крупными производителями остомических устройств для обеспечения своевременного доступа к современным мешкам и аксессуарам для пациентов после операции. Государственная политика возмещения расходов и образовательные инициативы, способствующие надлежащему уходу за остомией, в значительной степени способствовали внедрению современных устройств, улучшению качества жизни пациентов и послеоперационным результатам.
Германия Европа Ostomy Devices Market Insight
Ожидается, что в течение прогнозируемого периода рынок устройств Ostomy в Германии увеличится на 8,3% за счет повышения осведомленности о надлежащей послеоперационной помощи и спроса на технологически продвинутые и удобные для пациентов решения. В 2025 году Б. Браун представил специализированные продукты остомии для пожилых пациентов, предлагающие повышенную защиту кожи и комфорт, что ускорило освоение рынка. Акцент Германии на инновации в области здравоохранения, надежную инфраструктуру больниц и рост гериатрического населения способствуют устойчивому росту рынка.
Каковы основные компании на рынке заместительной гормональной терапии
Отрасль Ostomy Devices в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
ConvaTec Group Plc (Великобритания)
Hollister Incorporated (США)
•B. Braun S.E. (Германия)
Hollister Limited (Канада)
Marlen Manufacturing & Supply, Inc. (США)
Salts Healthcare Ltd. (Великобритания)
•Nitto Denko Corporation (Япония)
Medline Industries, Inc. (США)
•Flexicare Medical Ltd. (Великобритания)
StomaSense Inc. (США)
Welland Medical Ltd. (Великобритания)
•Omega Healthcare Ltd. (Индия)
Каковы последние тенденции на европейском рынке устройств Ostomy
- В июне 2021 года Welland Medical Limited, поставщик продуктов для ухода за остомией, запустила свою линейку остомий Aurum Plus, предлагая закрытые, дренажные и уростомические варианты различных размеров, ориентированные на улучшение комфорта и здоровья кожи для остоматов.
- В феврале 2024 года Coloplast A/S объявила о дистрибьюторском партнерстве с Medline Industries, чтобы расширить доступность своего ассортимента продуктов для ухода за остомией в Соединенных Штатах, укрепив охват рынка и доступ к уходу за пациентами.
- В мае 2024 года Coloplast получила одобрение на возмещение расходов в Великобритании для системы оповещения о цифровой утечке Heylo — первого в мире решения с сенсорной поддержкой, предназначенного для раннего обнаружения потенциальной утечки, — а также расширила ассортимент остомии SenSura Mio двумя новыми продуктами, укрепив свой инновационный конвейер в рамках своей стратегии Strive25.
- В июле 2024 года Revel, бренд по уходу за остомией, представил свой первый продукт «It’s in the Bag», дезодорирующая смазка, разработанная с помощью технологии LiquiGlide для создания самосмазывающихся, скользких поверхностей мешочка, которые улучшают простоту использования и контроль запаха для остоматов.
- В октябре 2024 года Hollister Incorporated запустила свою линию Advanced Stomahesive Barrier, включающую улучшенную адгезию, более длительное время износа и улучшенную защиту кожи, устраняя ключевые проблемы пользователей, связанные с утечкой и перистомальным раздражением.
- В мае 2025 года Salts Healthcare Ltd заключила крупный контракт с NHS England на поставку широкого спектра продуктов по уходу за остомией, включая мешки, барьеры и аксессуары, по всей Великобритании, расширяя свое коммерческое присутствие в крупной национальной системе здравоохранения.
- В августе 2025 года Coloplast сообщила о продолжающемся сильном органическом росте в своем портфеле SenSura Mio, с выпуклыми и вогнутыми вариантами продуктов, обеспечивающими доход по всей Европе и США, что подчеркивает устойчивое принятие на рынок продуктов по уходу за остоми следующего поколения.
- В августе 2025 года глобальный анализ рынка показал, что производители представили более 1300 новых продуктов по уходу за стомами в период с 2023 по 2025 год, включая мешочки и аксессуары следующего поколения с гипоаллергенными клеями, фильтрами для контроля запаха и биоразлагаемыми материалами для повышения комфорта и устойчивости пациентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











