


European Pharmacogenetics Testing in Psychiatry/Depression Market, By Type (Anxiety, Mood Disorders, Depression, Bipolar Disorders, Psychotic Disorders, and Eating Disorders), Test Type (Whole Genome Sequencing, and Chromosomal Array-Based Tests), Patient Type (CYP2C19, CYP2C9, VKORC1, CYP2D6, HLA-B, HTR2A/C, HLA-A, CYP3A4, SLC6A4, MTHFR, COMT, and Others), End User (Hospitals and Clinics, Diagnostics Laboratories, Academic and Research Institutes, and Others), Distribution Channel (Direct Tender, Third Party Distribution Hospital Pharmacy, and Others) - Industry Trends and Forecast to 2033
Что такое европейский фармакогенетический тест в области психиатрии и депрессии
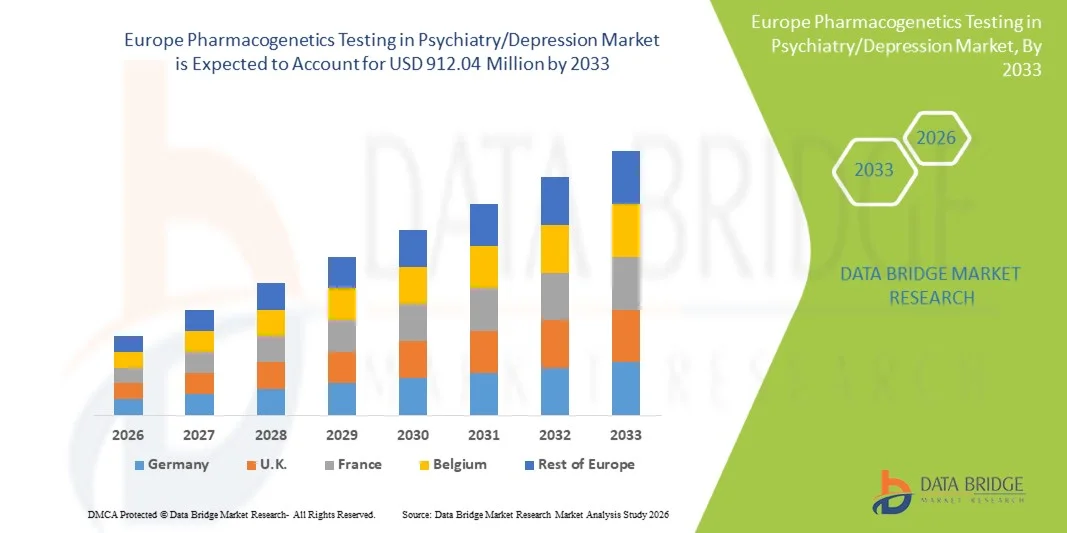
Европейское фармакогенетическое тестирование на рынке психиатрии и депрессии461,10 млн долларов США в 2025 годуи, по прогнозам, достигнет912,04 млн долларов США к 2033 годуРастущий в aCAGR 8,9% с 2026 по 2033 годНа рынке наблюдается устойчивое расширение, обусловленное растущим внедрением подходов точной медицины в области психического здоровья, растущей распространенностью депрессии и других психических расстройств, а также повышением клинической осведомленности о тестировании взаимодействия генов и лекарств для повышения эффективности антидепрессантов и снижения побочных реакций на лекарства.
Растущее бремя резистентной к лечению депрессии по всей Европе в сочетании с поддерживающей нормативно-правовой базой и расширением покрытия расходов на генетическое тестирование в отдельных странах ускоряет клиническое внедрение. Интеграция фармакогенетического тестирования в психиатрическую практику дополнительно поддерживается достижениями в секвенировании следующего поколения, инструментами поддержки принятия решений на основе ИИ и программами персонализированной медицины на базе больниц. Ожидается, что растущее использование в психиатрических клиниках, академических исследовательских центрах и специализированных учреждениях психического здоровья еще больше укрепит проникновение на рынок в течение прогнозируемого периода.
Ключевые тенденции рынка и перспективы
- Германия доминировала на европейском рынке фармакогенетики в области психиатрии / депрессии с самой большой долей дохода в 18,22% в 2025 году, поддерживаемой передовой инфраструктурой клинической геномики, сильным внедрением точной психиатрии в больницах и благоприятными путями возмещения для молекулярной диагностики.
- Сегмент депрессии возглавил рынок с долей 45,50% в 2025 году, что обусловлено высокой распространенностью основного депрессивного расстройства и растущим внедрением тестирования взаимодействия генов и лекарств для улучшения реакции на антидепрессанты.
- Ожидается, что Соединенное Королевство станет самым быстрорастущим рынком в стране с CAGR 7,8% с 2026 по 2033 год, чему способствуют программы геномной медицины, управляемые Национальной службой здравоохранения (NHS), расширение инициатив по скринингу психического здоровья и расширение внедрения персонализированной психиатрии.
- Биполярные расстройства являются наиболее быстро растущим типом, который, по прогнозам, регистрирует CAGR в 8,9%, что отражает всплеск признания генетической изменчивости в реакции стабилизатора настроения и неблагоприятных реакций на лекарства.
- Сегмент Chromosomal Array-Based Tests доминировал в категории тестового типа с долей дохода 55,60% в 2025 году, во главе с его клинической надежностью, более быстрым временем оборота и экономической эффективностью в обнаружении вариантов генов, связанных с реакцией психиатрических препаратов.
- Взрослые составляли 65,70% рынка, предпочитаемого высокой распространенностью депрессии и тревожных расстройств среди населения трудоспособного возраста.
- Сегмент программного обеспечения и услуг является самой быстрорастущей категорией продуктов с CAGR 9,0%, что обусловлено растущей интеграцией инструментов интерпретации на основе ИИ и платформ поддержки клинических решений.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $461,10 млн.
- Ожидаемая рыночная стоимость (2033): 912,04 млн. долл.
- Прогноз CAGR (2026–2033): 8,9%
- Страна-лидер в 2025 году: Германия
- Самая быстрорастущая страна: Великобритания
Сфера охвата и Европейское фармакогенетическое тестирование в сегментации рынка психиатрии и депрессии
|
Атрибуты |
Европейское фармакогенетическое тестирование в психиатрии / анализ ключевых рынков депрессии |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция в европейском тестировании фармакогенетики на рынке психиатрии и депрессии
Тенденция: расширение точной психиатрии и интеграция клинической геномики
Фармакогенетические тесты все чаще включаются в рутинную психиатрическую помощь по всей Европе, поскольку клиницисты используют подходы точной медицины для оптимизации антидепрессантов и антипсихотических методов лечения. Больницы и центры психического здоровья интегрируют генетическое профилирование в планирование лечения, чтобы уменьшить назначение проб и ошибок и улучшить результаты лечения пациентов. Растущее использование мультигенных панелей в сочетании с цифровыми системами поддержки принятия решений повышает эффективность клинических процессов и позволяет разрабатывать более индивидуальные стратегии лечения. Например, системы здравоохранения в таких странах, как Нидерланды и Германия, внедряют фармакогеномные инструменты в психиатрические рекомендации по лечению депрессии.
Тестирование фармакогенетики в психиатрии / динамика рынка депрессии
Ключевой фактор рынка: растущее бремя устойчивой к лечению депрессии и персонализированной терапии
Растущая распространенность резистентной к лечению депрессии в Европе значительно стимулирует спрос на фармакогенетическое тестирование для улучшения прогнозирования реакции на лекарства и снижения побочных реакций на лекарства. Клиницисты все больше полагаются на данные о взаимодействии генов и лекарств для выбора эффективных антидепрессантов на ранних этапах лечения, тем самым улучшая показатели восстановления и снижая расходы на здравоохранение. Поддержка со стороны национальных инициатив в области геномной медицины и расширение осведомленности среди психиатров еще больше ускоряет внедрение в больницах и специализированных клиниках. Например, Служба геномной медицины Великобритании активно поддерживает использование фармакогеномного тестирования в психиатрических лечебных путях для оптимизации лечения депрессии.
Ключевые ограничения/вызовы: ограниченная стандартизация и высокие затраты на тестирование
Основным сдерживающим фактором в европейском фармакогенетическом тестировании на рынке психиатрии/депрессии является отсутствие стандартизированных клинических рекомендаций по странам и относительно высокая стоимость полигенных панелей тестирования. Вариабельность политики возмещения и ограниченное страховое покрытие в нескольких европейских системах здравоохранения ограничивают широкое распространение, особенно в небольших психиатрических клиниках и амбулаторных учреждениях. Кроме того, потребность в специализированной лабораторной инфраструктуре и подготовленном персонале повышает сложность эксплуатации и ограничивает масштабируемость в некоторых регионах.
Например, в ряде стран Южной и Восточной Европы принятие решений по-прежнему ограничено из-за разрозненных механизмов возмещения расходов и неравномерного доступа к передовым средствам молекулярной диагностики.
Ключевые возможности рынка: расширение поддержки клинических решений на основе ИИ и цифровых психиатрических платформ
Интеграция искусственного интеллекта с фармакогенетическими данными представляет собой важную возможность роста, позволяя в режиме реального времени выбирать антидепрессанты и персонализировать оптимизацию лечения. Платформы на основе ИИ могут анализировать генетические маркеры наряду с клиническими и поведенческими данными для повышения точности назначения и снижения побочных реакций на лекарства. Ожидается, что растущее внедрение облачных геномных баз данных и инструментов цифровой психиатрии будет способствовать дальнейшему повышению доступности и масштабируемости услуг тестирования по всей Европе. Например, новые цифровые платформы здравоохранения в таких странах, как Франция и Швеция, внедряют инструменты фармакогеномной интерпретации с поддержкой ИИ для поддержки психиатров в планировании лечения депрессии и тревожных расстройств.
Как сегментируется европейский фармакогенетический тест на рынке психиатрии и депрессии
Европейское фармакогенетическое тестирование на рынке психиатрии / депрессии сегментируется на основе типа, типа теста, типа пациента, типа гена, продуктов, конечного пользователя и канала распределения.
- По типу
На основе типа расстройства, Европейское фармакогенетическое тестирование в психиатрии / рынке депрессии сегментируется на тревогу, расстройства настроения, депрессию, биполярные расстройства, психотические расстройства и расстройства пищевого поведения. Сегмент депрессии доминировал на рынке с долей 45,50% в 2025 году из-за высокой распространенности основного депрессивного расстройства и растущего внедрения тестирования взаимодействия генов и лекарств для улучшения реакции на антидепрессанты. Клиницисты по всей Европе все чаще используют фармакогенетические идеи для уменьшения проб и ошибок при назначении лечения депрессии. Сильное клиническое внимание к резистентной к лечению депрессии еще больше усиливает спрос. Расширение инфраструктуры психиатрического здравоохранения и повышение осведомленности о персонализированной медицине поддерживают доминирование сегмента. Например, больницы в Германии и Великобритании интегрируют фармакогеномное тестирование в методы лечения депрессии. Сегмент продолжает извлекать выгоду из растущего бремени психического здоровья и улучшения доступности диагностики.
Ожидается, что сегмент биполярных расстройств будет наблюдать самый быстрый рост CAGR на 8,9% с 2026 по 2033 год, что обусловлено растущим признанием генетической изменчивости реакции стабилизатора настроения и неблагоприятных реакций на лекарства. Фармакогенетическое тестирование все чаще используется для руководства выбором лития и противосудорожной терапии у биполярных пациентов. Растущие психиатрические исследования в персонализированных подходах к лечению ускоряют клиническое принятие. Расширение использования в специализированных центрах психического здоровья и академических больницах способствует дальнейшему росту. Улучшение системы возмещения расходов в отдельных европейских странах также способствует повышению доступности. Например, Франция и Нидерланды расширяют исследования лечения биполярного расстройства с фармакогеномным управлением.
- Тип испытания
На основе типа теста европейский фармакогенетический тест на рынке психиатрии / депрессии подразделяется на секвенирование всего генома и тесты на основе хромосомного массива. Сегмент Chromosomal Array-Based Tests доминировал на рынке с долей 55,60% в 2025 году, что обусловлено его клинической надежностью, более быстрым временем оборота и экономической эффективностью в обнаружении вариантов генов, связанных с реакцией на психиатрические препараты. Эти тесты широко используются в больничных лабораториях и диагностических центрах для рутинного фармакогенетического скрининга. Установленная клиническая валидация и принятие нормативных актов по всей Европе также поддерживают их широкое распространение. Интеграция в рабочие процессы по назначению психиатрических процедур растет в системах общественного здравоохранения. Например, клинические лаборатории в Великобритании и Германии регулярно используют панели на основе массивов для прогнозирования реакции на антидепрессанты. Сегмент остается основой клинической фармакогенетической диагностики.
Ожидается, что сегмент секвенирования генома в целом продемонстрирует самый быстрый рост на уровне CAGR в 9,1% с 2026 по 2033 год, что обусловлено растущим спросом на комплексное генетическое профилирование в сложных психиатрических условиях. WGS позволяет идентифицировать редкие и новые варианты, связанные с лекарственной реакцией и резистентностью к лечению. Снижение затрат на секвенирование и достижения в области биоинформатики делают его более клинически осуществимым. Растущие исследовательские инициативы в области точной психиатрии еще больше ускоряют их внедрение. Больницы и академические институты все чаще используют WGS для лечения рефрактерной депрессии и случаев множественной лекарственной устойчивости. Например, исследовательские больницы в Швеции и Франции расширяют масштабы психиатрических исследований.
- По типу пациента
Исходя из типа пациента, рынок подразделяется на детскую, взрослую и гериатрическую популяции. Сегмент Adult доминировал на рынке с долей 65,70% в 2025 году, в первую очередь из-за высокой распространенности депрессии и тревожных расстройств в популяциях трудоспособного возраста. Взрослые представляют самую большую группу, подвергающуюся антидепрессивной и антипсихотической терапии, что делает их основной мишенью для фармакогенетического тестирования. Повышение осведомленности о программах психического здоровья и ранней диагностики способствует дальнейшему повышению показателей тестирования. Интеграция фармакогеномики в амбулаторную психиатрическую помощь расширяется по всей Европе. Например, Германия и Великобритания сообщают о высоком уровне усыновления среди взрослых психиатрических амбулаторных служб. Сегмент пользуется сильным клиническим спросом и поддержкой страхового покрытия.
Ожидается, что сегмент гериатрических препаратов будет наблюдать самый быстрый рост CAGR на 8% с 2026 по 2033 год, что обусловлено ростом психических расстройств среди стареющего населения и более высоким риском побочных реакций на лекарства. Пожилые пациенты часто принимают несколько лекарств, увеличивая потребность в персонализированной оптимизации лекарств. Фармакогенетическое тестирование все чаще используется для снижения рисков полифармации и повышения безопасности лечения. Расширение инфраструктуры ухода за пожилыми людьми и программы скрининга психического здоровья поддерживают усыновление. Системы здравоохранения Италии и Испании все больше ориентируются на оптимизацию гериатрической психиатрии. Например, сети больниц в Италии интегрируют фармакогеномное тестирование для лечения депрессии у пожилых людей.
- Тип гена
На основе типа гена рынок сегментирован на CYP2C19, CYP2C9, VKORC1, CYP2D6, HLA-B, HTR2A/C, HLA-A, CYP3A4, SLC6A4, MTHFR, COMT и другие. Сегмент CYP2D6 доминировал на рынке с долей 25,30% в 2025 году из-за его критической роли в метаболизме обычно назначаемых антидепрессантов и антипсихотиков. Изменения в CYP2D6 значительно влияют на эффективность препарата и риск побочных реакций, что делает его ключевым биомаркером в психиатрической фармакогенетике. Он широко используется в коммерческих тест-панелях по всей Европе. Клинические рекомендации все чаще рекомендуют тестирование CYP2D6 перед началом приема психиатрических препаратов. Например, Германия и Нидерланды регулярно включают анализ CYP2D6 в психиатрические фармакогеномные рабочие процессы. Этот сегмент по-прежнему занимает центральное место в стратегиях персонализации лечения.
Ожидается, что сегмент HTR2A/C будет наблюдать самый быстрый рост CAGR на 8,9% с 2026 по 2033 год, что обусловлено увеличением исследований вариантов гена рецептора серотонина и вариабельности антидепрессантного ответа. Эти гены тесно связаны с эффективностью СИОЗС и профилями побочных эффектов. Расширение клинических исследований подтверждает их включение в расширенные панели тестирования. Растущее внедрение мультигенных психиатрических панелей еще больше ускоряет их использование. Исследовательские больницы во Франции и Швеции активно интегрируют анализ гена серотонинового пути в исследования лечения депрессии. Например, тестирование на основе HTR2A/C все чаще используется в программах прогнозирования ответов на СИОЗС.
- Продукция
На основе продуктов рынок подразделяется на инструменты, расходные материалы и программное обеспечение и услуги. Сегмент расходных материалов доминировал на рынке с долей 50,55% в 2025 году, что обусловлено постоянным спросом на тестовые наборы, реагенты и аналитические панели, используемые в обычном фармакогенетическом тестировании. Высокие объемы тестирования в больницах и диагностических лабораториях обеспечивают постоянное получение дохода. Стандартизированные расходные комплекты упрощают лабораторные рабочие процессы и улучшают согласованность испытаний. Все более широкое внедрение панельного тестирования еще больше способствует росту сегмента. Например, лаборатории в Германии и Франции в значительной степени полагаются на предварительно упакованные расходные комплекты для психиатрической фармакогенетики. Сегмент выигрывает от повторного использования и масштабируемого развертывания.
Ожидается, что сегмент программного обеспечения и услуг продемонстрирует самый быстрый рост на уровне CAGR в 9,1% с 2026 по 2033 год, что обусловлено растущей интеграцией инструментов интерпретации на основе ИИ и платформ поддержки клинических решений. Эти системы помогают врачам преобразовывать генетические данные в практические рекомендации по психиатрическому лечению. Облачные платформы геномной аналитики расширяют доступ к медицинским сетям. Растущая цифровизация психиатрической помощи еще больше ускоряет ее внедрение. Например, больницы в Великобритании и Швеции внедряют основанные на ИИ системы фармакогеномной интерпретации для планирования лечения депрессии.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы и клиники, диагностические лаборатории, академические и исследовательские институты и другие. Сегмент больниц и клиник доминировал на рынке с долей 55,60% в 2025 году из-за комплексной психиатрической помощи и более высокого притока пациентов, требующих оптимизации терапии антидепрессантами. Эти учреждения являются основными сторонниками фармакогенетического тестирования для рутинного принятия клинических решений. Наличие квалифицированных психиатров и молекулярно-диагностических возможностей способствует доминированию. Расширение использования геномной медицины в больничных психиатрических отделениях еще более усиливает ее использование. Например, больницы Германии и Великобритании активно используют фармакогенетическое тестирование для лечения психических заболеваний. Сегмент выигрывает от структурированных систем возмещения и установленных клинических рабочих процессов.
Ожидается, что сегмент академических и исследовательских институтов будет наблюдать самый быстрый рост на уровне CAGR 8,9% с 2026 по 2033 год, что обусловлено расширением исследований в области точной психиатрии и исследований взаимодействия генов и лекарств. Эти институты являются ведущими инновациями в области открытия биомаркеров и разработки мультигенных панелей. Увеличение финансирования правительством и ЕС геномики психического здоровья поддерживает рост. Совместные исследования между университетами и поставщиками медицинских услуг ускоряют клиническую проверку. Например, исследовательские учреждения во Франции и Швеции проводят крупномасштабные фармакогеномные исследования депрессии и биполярного расстройства.
- Дистрибьюторский канал
На основе канала распределения рынок сегментирован на прямой тендер, дистрибуцию третьими лицами, больничную аптеку и другие. Сегмент Direct Tender доминировал на рынке с долей 45,50% в 2025 году, чему способствовали крупномасштабные закупки государственных больниц, национальных систем здравоохранения и диагностических сетей. Прямые контракты обеспечивают экономичность и стандартизированную поставку наборов и услуг для фармакогенетического тестирования. Государственные программы геномной медицины еще больше укрепляют эту модель закупок. Централизованные закупки улучшают масштабируемость и контроль качества. Например, в больничных системах Великобритании и Германии часто используются прямые тендерные закупки диагностических услуг. Сегмент выигрывает от структурированных структур общественного здравоохранения.
Ожидается, что в сегменте дистрибуции третьей стороны будет наблюдаться самый быстрый рост CAGR на 8,9% с 2026 по 2033 год, что обусловлено расширением частных лабораторных сетей и увеличением спроса со стороны децентрализованных психиатрических клиник. Партнеры по распространению помогают улучшить доступность услуг тестирования в небольших медицинских учреждениях. Растущая приватизация диагностических услуг способствует дальнейшему внедрению. Эффективность логистики и более широкий географический охват являются ключевыми преимуществами этой модели. Например, частные диагностические сети в Италии и Испании все чаще полагаются на сторонних дистрибьюторов для фармакогенетических тестовых наборов.
В каком регионе находится наибольшая доля европейского фармакогенетического тестирования на рынке психиатрии и депрессии
Германия доминировала на европейском рынке фармакогенетики в области психиатрии / депрессии с самой большой долей дохода в 18,22% в 2025 году, поддерживаемой передовой инфраструктурой клинической геномики, сильным внедрением точной психиатрии в больницах и благоприятными путями возмещения для молекулярной диагностики. Страна извлекает выгоду из хорошо зарекомендовавших себя механизмов возмещения расходов на генетическое тестирование в отдельных клинических применениях и значительных инвестиций в персонализированные инициативы в области здравоохранения. Растущая распространенность депрессии и растущее использование антидепрессантов стимулируют спрос на тестирование взаимодействия генов и лекарств для улучшения результатов лечения и снижения побочных реакций на лекарства. Расширение сотрудничества между академическими исследовательскими институтами и поставщиками медицинских услуг еще больше ускоряет клиническое внедрение. Растущее внедрение фармакогеномного назначения в больницах и специализированных психиатрических клиниках продолжает укреплять лидирующие позиции Германии на европейском рынке.
Тестирование фармакогенетики Германии в психиатрии / анализ рынка депрессии
Немецкое фармакогенетическое тестирование на рынке психиатрии / депрессии демонстрирует сильный рост благодаря передовой клинической геномной инфраструктуре, высокому внедрению точной медицины в психиатрической помощи и растущему использованию тестирования взаимодействия генов и лекарств для оптимизации антидепрессантов. Больницы и специализированные психиатрические клиники интегрируют фармакогенетические панели в плановое лечение для повышения эффективности лекарств и снижения побочных реакций. Сильная поддержка страны по возмещению расходов на молекулярную диагностику и активное участие в инициативах ЕС в области геномной медицины еще больше укрепляют принятие. Кроме того, растущая распространенность депрессии и резистентных к лечению случаев ускоряет спрос на персонализированные психиатрические решения по всей Германии.
Тестирование фармакогенетики в психиатрии / анализ рынка депрессии
Тестирование фармакогенетики в Великобритании на рынке психиатрии / депрессии переживает устойчивое расширение, обусловленное программами геномной медицины под руководством NHS, растущим внедрением персонализированной психиатрии и растущим использованием назначения антидепрессантов с фармакогеномным руководством. Интеграция генетического тестирования в пути психиатрической помощи улучшает результаты лечения и уменьшает назначение проб и ошибок в клинической практике. Наличие структурированных национальных систем здравоохранения и расширение цифровой инфраструктуры здравоохранения также способствуют внедрению. Кроме того, усиление внимания к резистентной к лечению депрессии и снижению побочных реакций на лекарства продолжает укреплять рост рынка в Великобритании.
Тестирование фармакогенетики Франции в психиатрии / анализ рынка депрессии
Французское фармакогенетическое тестирование на рынке психиатрии / депрессии неуклонно растет благодаря увеличению инвестиций в национальные программы геномики, повышению осведомленности о точной психиатрии и расширению использования фармакогенетического тестирования в оптимизации психиатрического лечения. Больницы и специализированные центры психического здоровья постепенно внедряют многогенные панели тестирования для улучшения выбора антидепрессантов и снижения побочных эффектов. Сильная поддержка общественного здравоохранения и увеличение исследовательской деятельности в области психиатрической геномики способствуют дальнейшему внедрению. Кроме того, растущее сотрудничество между академическими институтами и поставщиками медицинских услуг улучшает клиническую реализацию во Франции.
Тестирование фармакогенетики в психиатрии / анализ рынка депрессии
Итальянское фармакогенетическое тестирование на рынке психиатрии / депрессии неуклонно расширяется из-за растущего бремени психического здоровья, растущего внедрения персонализированных подходов к медицине и растущего использования генетического тестирования в психиатрической помощи на базе больницы. Фармакогенетическое тестирование все чаще используется для оптимизации антидепрессивной терапии и снижения побочных реакций на лекарства, особенно в сложных и пожилых группах пациентов. Расширение научно-исследовательской деятельности в области клинической геномики и постепенное совершенствование механизмов возмещения поддерживают принятие. Кроме того, растущая интеграция молекулярной диагностики в государственных больницах еще больше усиливает проникновение на рынок по всей Италии.
Какие ведущие компании Европы тестируют фармакогенетику на рынке психиатрии и депрессии
Европейское фармакогенетическое тестирование в психиатрии и депрессивной промышленности в основном проводится хорошо зарекомендовавшими себя компаниями.
- Myriad Genetics, Inc. (США)
- Genomind, Inc. (США)
- OneOme, LLC (США)
- Quest Diagnostics Incorporated (США)
- Hoffmann-La Roche Ltd (Швейцария)
- QIAGEN (Нидерланды)
- Illumina, Inc. (США)
- Thermo Fisher Scientific Inc. (США)
- Agilent Technologies, Inc. (США)
- BGI Genomics Co., Ltd. (Китай)
- NalaGenetics Pte. Ltd. (Сингапур)
- SOPHiA GENETICS SA (Швейцария)
- GenXys Health Care Systems Inc. (Канада)
- ADmera Health LLC (США)
- Labcorp (США)
- Eurofins Scientific SE (Люксембург)
- Exact Sciences Corporation (США)
- Bio-Rad Laboratories, Inc. (США)
- Pacific Edge Ltd (Новая Зеландия)
- Fulgent Genetics, Inc. (США)
Каковы последние достижения в области фармакогенетики на рынке психиатрии и депрессии
- В мае 2025 года европейские академические и клинические исследовательские сети в рамках финансируемых ЕС программ прецизионной медицины продолжали расширять исследования в области психиатрической фармакогеномики, уделяя особое внимание лечению устойчивой депрессии и вариабельности антидепрессантного ответа с использованием мультигенных панелей и систем клинической поддержки принятия решений в больницах по всей Германии, Франции и Нидерландах.
- В июне 2024 года голландская рабочая группа по фармакогенетике (DPWG) при Королевской ассоциации голландских фармацевтов (KNMP) расширила и обновила руководящие принципы по нескольким генным препаратам, включая психиатрические препараты, такие как антидепрессанты и антипсихотики, для улучшения персонализированных решений о назначении в клинической практике. Эти обновления укрепили интеграцию фармакогенетических рекомендаций в обычную психиатрическую помощь в Нидерландах и других европейских системах здравоохранения.
- В марте 2023 года NHS England разработала стратегию внедрения службы геномной медицины, расширив использование фармакогеномного тестирования в рамках клинических методов лечения, включая программы оптимизации лечения психического здоровья, направленные на улучшение реакции антидепрессантов и снижение побочных реакций на лекарства. Эта инициатива поддерживает более широкое внедрение точной психиатрии в больницах NHS.
- В октябре 2022 года Европейская комиссия усилила инициативу «1 + миллион геномов (1 + МГ)», содействуя трансграничному обмену геномными данными для поддержки персонализированных медицинских приложений, включая исследования в области психиатрической геномики и разработку фармакогенетического тестирования в странах-членах ЕС.
- В сентябре 2021 года Европейское агентство по лекарственным средствам (EMA) продолжило расширять обсуждения нормативных рекомендаций по использованию фармакогеномных данных в разработке лекарств и персонализированной медицине, поддерживая улучшенные рамки безопасности и эффективности, относящиеся к назначению психиатрических препаратов по всей Европе.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











