



Сегментация европейского рынка восстановления мягких тканей по продуктам (тканевые заплатки/сетки, фиксирующие устройства и лапароскопические инструменты), применению (лечение грыж, восстановление твердой мозговой оболочки, восстановление кожи, вагинальные слинговые процедуры, ортопедическое лечение, стоматологическое лечение и реконструкция груди), конечным пользователям (больницы, амбулаторные хирургические центры и клиники) — отраслевые тенденции и прогноз до 2033 года.
Каков размер европейского рынка мягкой ткани и темпы роста
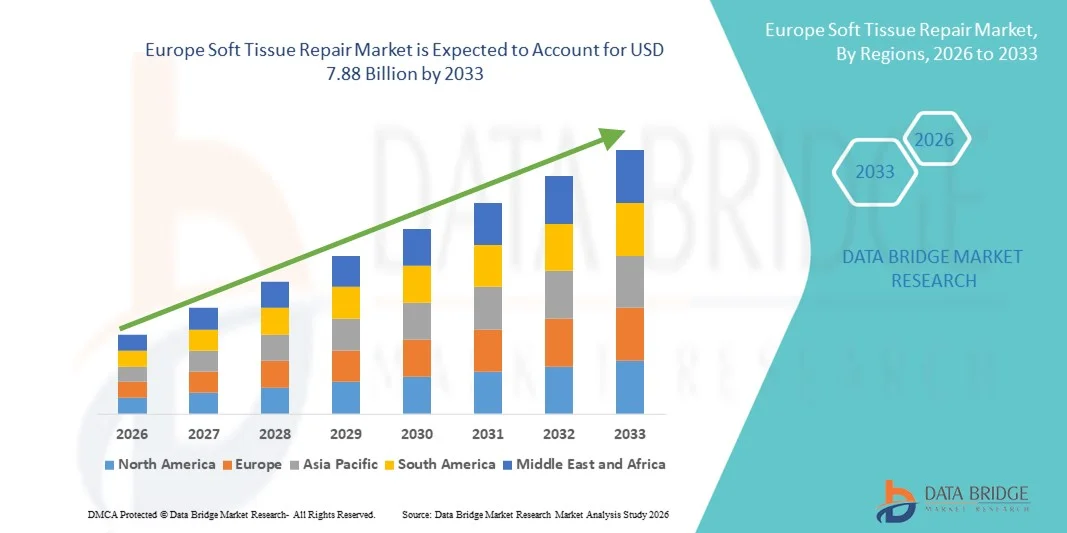
- Согласно анализу Data Bridge Market Research, размер рынка ремонта мягких тканей в Европе был оценен как4,20 млрд долларов в 2025 годуОжидается, что он достигнет7,88 млрд долларов к 2033 году, вCAGR 8,19%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением числа спортивных травм, несчастных случаев и возрастных нарушений опорно-двигательного аппарата, что стимулирует спрос на передовые решения для восстановления мягких тканей.
- Кроме того, повышение осведомленности пациентов, технологические достижения в минимально инвазивных процедурах и растущее внедрение биопрепаратов, каркасов и швов ускоряют внедрение решений по ремонту мягких тканей, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз:
- Рыночная стоимость (2025):$4,20 млрд.
- Ожидаемая рыночная стоимость (2033):$7,88 млрд.
- Прогноз CAGR (2026–2033):8.19%
Каковы основные направления европейского рынка мягкой ткани
- Ремонт мягких тканей, включая связки, сухожилия и устройства для восстановления мышц, становятся все более важными компонентами в ортопедической и спортивной медицине, помогая восстановить мобильность, уменьшить боль и улучшить качество жизни пациентов в больницах, клиниках и хирургических центрах.
- Растущий спрос на восстановление мягких тканей в первую очередь подпитывается ростом заболеваемости спортивными травмами, возрастными нарушениями опорно-двигательного аппарата, растущей осведомленностью о передовых хирургических вмешательствах и предпочтением минимально инвазивных процедур, которые обеспечивают более быстрое восстановление.
- Великобритания доминировала на рынке ремонта мягких тканей с самой большой долей дохода около 31,6% в 2025 году, поддерживаемой хорошо зарекомендовавшей себя системой здравоохранения, высоким внедрением передовых артроскопических и минимально инвазивных методов ремонта, сильной структурой возмещения и увеличением случаев спортивных и ортопедических травм.
- Германия, как ожидается, будет самой быстрорастущей страной на рынке ремонта мягких тканей в течение прогнозируемого периода, по прогнозам, зарегистрирует CAGR примерно на 9,8% с 2026 по 2033 год, что обусловлено расширением инфраструктуры больниц, ростом гериатрического населения, повышением осведомленности о раннем ортопедическом вмешательстве и растущим внедрением инновационных технологий фиксации и биологического восстановления.
- Сегмент тканевых пластырей / сетчатки доминировал на крупнейшей доле рынка в 42,5% в 2025 году, чему способствовало его широкое использование в грыже, восстановлении кожи и ортопедических процедурах.
Область охвата и сегментация рынка мягких тканей
|
Атрибуты |
Ремонт мягких тканей - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Европейские тенденции рынка мягкой ткани
Достижения в области минимально инвазивных и биосовместимых ремонтных решений
- Ключевой тенденцией на европейском рынке мягких тканей является развитие и внедрение минимально инвазивных хирургических методов и биосовместимых ремонтных материалов.
- Хирурги и больницы переходят к решениям, которые сокращают время операции, минимизируют послеоперационные осложнения и улучшают результаты восстановления пациентов.
- Например, в феврале 2023 года Johnson & Johnson Medical Devices запустила сетку для восстановления мягких тканей следующего поколения для лапароскопических и минимально инвазивных процедур в больницах Азиатско-Тихоокеанского региона, подчеркивая биосовместимость и улучшенные результаты лечения.
- Кроме того, растет внимание к резорбируемым каркасам и передовым технологиям швов, которые поддерживают регенерацию тканей при одновременном снижении реакций инородного тела.
- Ориентированный на пациента дизайн, улучшенная долговечность и совместимость с роботизированными операциями меняют стандарт ухода в процедурах восстановления мягких тканей.
Динамика рынка мягкой ткани Европы
водитель
Рост частоты травм мягких тканей и хирургических процедур
- Растущая распространенность травм мягких тканей из-за старения населения, спортивных мероприятий и дорожно-транспортных происшествий стимулирует спрос на передовые ремонтные решения. Минимально инвазивные процедуры предпочтительнее для более быстрого выздоровления, сокращения госпитализации и снижения риска осложнений.
- Например, в январе 2022 года исследование, опубликованное в Journal of Surgical Research, сообщило, что у 3-5% пациентов, проходящих определенные операции по ремонту сетчатки, возникли осложнения, что побудило больницы в Азиатско-Тихоокеанском регионе тщательно оценить выбор продукта и принять новые, более безопасные альтернативы.
- Повышение осведомленности среди хирургов о передовых биоматериалах, безопасности пациентов и долгосрочных результатах ремонта способствует принятию премиальных продуктов для восстановления мягких тканей.
- Государственные инициативы в области здравоохранения, способствующие минимально инвазивным операциям и модернизации больниц в таких странах, как Индия, Китай и Япония, еще больше поддерживают рост рынка.
Сдержанность/вызов
Высокая стоимость продукции и регуляторные проблемы
- Высокие затраты на усовершенствованные устройства для восстановления мягких тканей, включая биосовместимые сетки, каркасы и роботизированные системы, остаются основным барьером для небольших больниц и клиник. Это может ограничить принятие, особенно в чувствительных к ценам регионах.
- Например, в марте 2023 года Medtronic подчеркнула, что некоторые резорбируемые каркасные системы сталкиваются с более медленным внедрением в больницах Юго-Восточной Азии из-за высоких затрат на закупки и необходимости специализированной хирургической подготовки.
- Строгие нормативные требования, валидация клинических испытаний и обязательства по послепродажному надзору создают дополнительные проблемы для производителей, стремящихся расширить свою деятельность в Азиатско-Тихоокеанском регионе.
- Больницы и клиники также могут столкнуться с ограничениями в квалифицированном персонале и инфраструктуре, особенно для внедрения роботизированных или высококачественных минимально инвазивных процедур.
- Преодоление этих проблем с помощью экономически эффективной разработки продуктов, учебных программ и регионального регулирования будет иметь решающее значение для устойчивого расширения рынка.
Европейский рынок мягких тканей
Рынок сегментируется на основе продукта, приложения и конечного пользователя.
- По продукту
На основе продукта рынок ремонта мягких тканей сегментирован на тканевые пластыри / сетку, фиксирующие устройства и лапароскопические инструменты. Сегмент тканевых пластырей / сетчатки доминировал на крупнейшей доле рынка в 42,5% в 2025 году, чему способствовало его широкое использование в грыже, восстановлении кожи и ортопедических процедурах. Тканевые пластыри обеспечивают превосходную биосовместимость, улучшенную структурную поддержку и сокращение времени восстановления, что делает их предпочтительным выбором для хирургов во всем мире. Их универсальность в минимально инвазивных операциях и совместимость с различными типами тканей также способствует принятию. Сегмент также выигрывает от сильных клинических результатов, высокой удовлетворенности пациентов и широкого присутствия в больницах и хирургических центрах. Повышение осведомленности среди медицинских работников и растущее внедрение на развивающихся рынках еще больше укрепляют лидерство на рынке. Продвинутые материалы, такие как биорезорбируемые и синтетические сетки, продолжают повышать производительность и хирургическую эффективность, способствуя доминированию сегмента в генерации доходов.
Ожидается, что в сегменте устройств для фиксации будет наблюдаться самый быстрый CAGR в 20,8% с 2026 по 2033 год, чему способствует растущий спрос на ортопедические, стоматологические и другие реконструктивные процедуры. Инновации в биорезорбируемых имплантатах, винтах и штифтах улучшают стабилизацию тканей, снижают скорость осложнений и обеспечивают более быстрое восстановление, стимулируя принятие. Хирурги все чаще предпочитают фиксирующие устройства для минимально инвазивных операций из-за простоты имплантации и надежных результатов. Растущая распространенность спортивных травм, случаев травматизма и старения населения способствуют увеличению объемов процедур. Сегмент также выигрывает от растущей осведомленности о передовых хирургических методах и принятии в амбулаторных хирургических центрах. Усовершенствованный дизайн продукта и интеграция с современными хирургическими инструментами способствуют росту рынка. Благоприятная политика возмещения расходов и инвестиции больниц в передовые устройства способствуют быстрому расширению сегмента.
- С помощью приложения
На основе применения рынок ремонта мягких тканей сегментирован на ремонт грыжи, дюральный ремонт, ремонт кожи, процедуры вагинальной стропы, ортопедический ремонт, стоматологический ремонт и ремонт реконструкции груди. Сегмент восстановления грыжи доминировал над крупнейшей долей рынка в 38,6% в 2025 году из-за высокой распространенности случаев грыжи во всем мире. Продукты для восстановления грыжи, такие как сетки и пластыри, предлагают уменьшенный рецидив, улучшенные послеоперационные результаты и совместимость с минимально инвазивными методами хирургии. Хирурги предпочитают эти решения из-за доказанных клинических результатов и простоты использования в операционных. Доминирование сегмента еще больше усиливается за счет повышения осведомленности пациентов, увеличения выборных операций и достижений в сетчатых материалах. Внедрение лапароскопических методов и инвестиции больниц в современные хирургические инструменты также способствуют росту. Рост спроса как на развитых, так и на развивающихся рынках в сочетании с надежными цепочками поставок и квалифицированным хирургическим опытом укрепляет лидерство сегмента на рынке.
Ожидается, что в сегменте ортопедического ремонта самый быстрый CAGR составит 21,4% с 2026 по 2033 год, что обусловлено увеличением числа спортивных травм, переломов и дегенеративных расстройств. Передовые тканевые каркасы, фиксирующие устройства и минимально инвазивные имплантаты повышают хирургическую точность и ускоряют восстановление, стимулируя принятие. Хирурги полагаются на эти решения для комплексного восстановления связок, сухожилий и костей, а предпочтение пациента более быстрому восстановлению поддерживает рост рынка. Рост расходов на здравоохранение, повышение осведомленности о передовых процедурах и расширение гериатрического населения способствуют увеличению объемов процедур. Больницы и амбулаторные хирургические центры все чаще инвестируют в технологии ортопедического ремонта. Технологические инновации, такие как биоинженерные каркасы и резорбируемые имплантаты, еще больше ускоряют рост. Сегмент также выигрывает от учебных программ и информационно-просветительских кампаний, которые подчеркивают улучшение хирургических результатов, обеспечивая высокий спрос в будущем.
- Конечный пользователь
На базе конечного пользователя рынок мягких тканей подразделяется на больницы, амбулаторные хирургические центры и клиники. Сегмент больниц в 2025 году составил самую большую долю на рынке — 46,3%, что обусловлено их способностью выполнять сложные хирургические процедуры и доступом к передовой инфраструктуре. В больницах размещены специализированные хирургические бригады и оборудование, что делает их идеальными для процедур высокого риска, таких как операции по грыже, дюральной и реконструкции молочной железы. Доминирование сегмента усиливается высокими объемами процедур, комплексным уходом за пациентами и сильным внедрением минимально инвазивных технологий. Больницы также получают выгоду от более эффективной политики возмещения расходов, передовых цепочек поставок и партнерских отношений с производителями медицинских устройств. Увеличение инвестиций в инфраструктуру и учебные программы способствует устойчивому росту сегмента. Наличие квалифицированных хирургов и технологических возможностей обеспечивает широкое внедрение передовых продуктов для восстановления тканей.
Ожидается, что сегмент амбулаторных хирургических центров станет свидетелем самого быстрого CAGR в 22,1% с 2026 по 2033 год, что обусловлено растущим предпочтением амбулаторных процедур и экономически эффективных хирургических решений. Эти центры предлагают более короткое время восстановления, более низкие эксплуатационные расходы и удобство для пациентов, поощряя внедрение устройств для восстановления мягких тканей. Повышение осведомленности о минимально инвазивных процедурах, увеличение объемов процедур для ортопедического и стоматологического ремонта и интеграция передовых хирургических технологий способствуют росту. Амбулаторные хирургические центры также выигрывают от гибкого планирования, снижения расходов на госпитализацию и растущего признания среди пациентов и хирургов. Инвестиции в передовые инструменты и современные хирургические рабочие процессы еще больше ускоряют освоение рынка. Сегмент поддерживается благоприятной нормативной базой и предпочтением пациентов для восстановления дома, обеспечивая сильный рост CAGR.
Региональный анализ рынка мягкой ткани Европы
- Европейский рынок ремонта мягких тканей будет расти устойчивыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением спортивных травм, ростом гериатрического населения и растущим внедрением минимально инвазивных ортопедических процедур в крупных европейских странах.
- Сильная склонность региона к передовым решениям в области здравоохранения, поддерживаемая благоприятной политикой возмещения расходов и модернизацией инфраструктуры больниц, ускоряет внедрение передовых методов восстановления мягких тканей, таких как артроскопический ремонт и системы биологической фиксации.
- Кроме того, хорошо зарекомендовавшая себя европейская производственная база медицинского оборудования и широкое присутствие глобальных ортопедических компаний улучшают доступность инновационных и высококачественных решений для восстановления мягких тканей, расширяя доступность лечения для более широкого круга пациентов.
Великобритания Soft Tissue Repair Market Insight
Британский рынок ремонта мягких тканей составил самую большую долю рынка в Европе в 2025 году, примерно 31,6%, при поддержке хорошо зарекомендовавшей себя системы здравоохранения, широкого внедрения передовых артроскопических и минимально инвазивных методов ремонта, сильной системы возмещения расходов и увеличения случаев травм, связанных со спортом и ортопедическими травмами. Страна извлекает выгоду из структурированных путей оказания ортопедической помощи, повышения осведомленности о раннем хирургическом вмешательстве и растущего спроса на технологически продвинутые устройства фиксации и реконструкции, которые продолжают укреплять ее доминирующее положение на рынке.
Немецкая компания Soft Tissue Repair Market Insight
Ожидается, что рынок ремонта мягких тканей в Германии станет самой быстрорастущей страной на рынке ремонта мягких тканей в Европе в течение прогнозируемого периода, согласно прогнозам, с 2026 по 2033 год CAGR составит примерно 9,8%. Рост обусловлен расширением инфраструктуры больниц, ростом гериатрического населения, повышением осведомленности о раннем ортопедическом вмешательстве и растущим внедрением инновационных технологий фиксации и биологического восстановления. Сильные расходы на здравоохранение и непрерывные технологические достижения в ортопедических хирургических процедурах способствуют дальнейшему расширению рынка в Германии.
Какие компании являются ведущими в Европе на рынке мягких тканей
Отрасль по ремонту мягких тканей в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Джонсон и Джонсон(США)
- Медтроник(Ирландия)
- Страйкер(США)
- Циммер Биомет(США)
- Корпорация CONMED(США)
- B. Braun Melsungen AG (Германия)
- Smith & Nephew (Великобритания)
- Integra LifeSciences (США)
- Baxter International (США)
- Globus Medical (США)
- Wright Medical Group N.V. (США)
- Arthrex (США)
- Cook Medical (США)
- Orthofix (США)
- Acelity (США)
- C.R. Bard (США)
- Terumo Corporation (Япония)
- Boston Scientific (США)
- Depuy Synthes (США)
- NuVasive (США)
Каковы последние тенденции на рынке мягкой ткани в Европе
- В июне 2025 года OSSIO Inc. объявила о запуске своих новых шовных анкеров OSSIOfiber 2,5 мм, усовершенствованного устройства фиксации, предназначенного для хирургии мягких тканей, улучшения хирургических вариантов и результатов в процедурах восстановления сухожилий и связок.
- В марте 2025 года TELA Bio представила OviTex PRS, продукт, предназначенный для пластической и реконструктивной хирургии, расширяя решения для восстановления мягких тканей с усиленной биологической технологией сетки для улучшения интеграции тканей.
- В апреле 2025 года BD запустила Phasix ST Umbilical Mesh, первую в отрасли биоабсорбируемую сетку, специально разработанную для восстановления пуповинной грыжи, предлагая непостоянное решение, которое соответствует предпочтениям пациентов и хирургов.
- В марте 2024 года Medtronic представила Symbotex Composite Mesh, синтетическую арматурную сетку из мягких тканей, направленную на улучшение результатов ремонта брюшной стенки и укрепление прочности хирургического ремонта.
- В июне 2024 года Axogen Inc. запустила матрицу мягких тканей Avive +, рассасывающийся многослойный амниотический мембранный аллотрансплантат, предназначенный для поддержки заживления ран и регенерации мягких тканей во время реконструктивных процедур.
- В июне 2023 года Integra LifeSciences завершила регистрацию в клиническом испытании сетки для укрепления мягких тканей DuraSorb Monofilament Mesh, оцениваемой для потенциального использования в сложных реконструктивных операциях, таких как реконструкция молочной железы.
- В марте 2023 года Smith & Nephew расширила свою линейку продуктов для восстановления мягких тканей с помощью инноваций в спортивной медицине, внедрив передовые технологии ремонта, направленные на улучшение регенерации тканей и структурную поддержку ортопедических травм мягких тканей.
- В августе 2022 года корпорация CONMED объявила о планах приобретения Biorez Inc., укрепив свои позиции на рынке спортивной медицины и технологий лечения мягких тканей за счет консолидации и технологической интеграции.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











