



Сегментация европейского рынка хирургической визуализации по технологиям (рентгеновские аппараты с усилителем изображения, рентгеновские аппараты с плоскопанельным детектором), областям применения (ортопедия и травматология, нейрохирургия, сердечно-сосудистая хирургия, гастроинтестинальная хирургия и другие), типам продукции (мобильные рентгеновские аппараты, мини-рентгеновские аппараты, эндоскопия, лапароскопия, ангиография, хирургические навигационные системы и другие), методам исследования ( МРТ , рентгенография, компьютерная томография, оптическая визуализация, ядерная визуализация и ультразвуковое исследование), конечным пользователям (больницы, клиники и другие) — тенденции отрасли и прогноз до 2033 года.
Размер рынка хирургических изображений в Европе
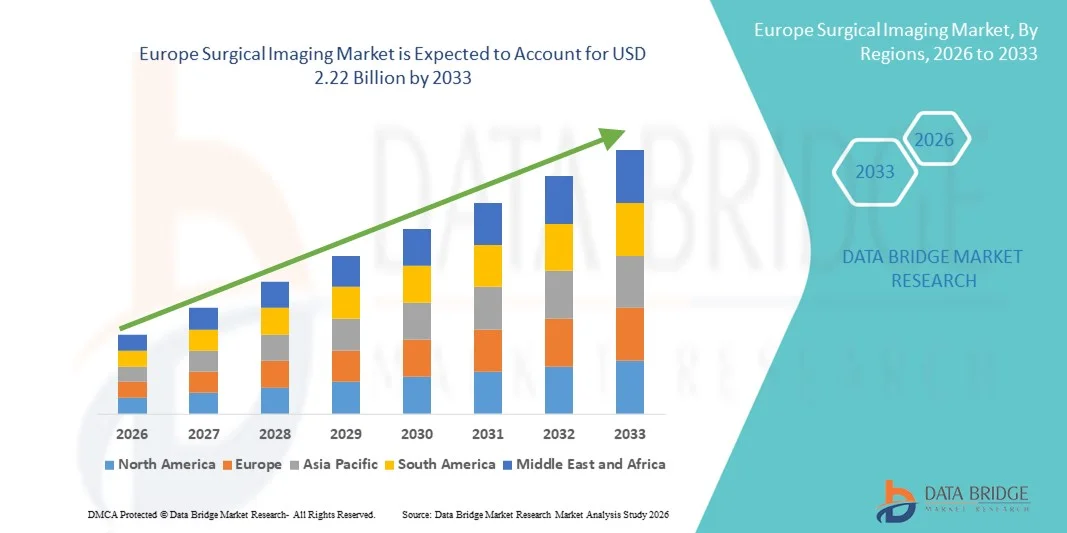
- Согласно анализу рынка Data Bridge Market Research, размер рынка хирургических изображений в Европе был оценен как1,55 млрд долларов в 2025 годуОжидается, что он достигнет2,22 млрд долларов к 2033 году, вCAGR 4,60%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых технологий визуализации и технологических инноваций в хирургических процедурах, что приводит к повышению точности, сокращению времени работы и улучшению результатов лечения пациентов.
- Кроме того, растущий спрос на минимально инвазивные операции, растущие инвестиции в современную инфраструктуру здравоохранения и потребность в интраоперационной визуализации в режиме реального времени ускоряют внедрение решений хирургической визуализации, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,55 млрд.
- Ожидаемая рыночная стоимость (2033):2,22 млрд долларов
- Прогноз CAGR (2026–2033):4.60%
Анализ рынка хирургических изображений в Европе
- Системы хирургической визуализации, обеспечивающие визуализацию в реальном времени и интраоперационное руководство во время хирургических процедур, становятся все более важными для повышения точности, сокращения времени операции и улучшения результатов лечения пациентов как в больницах, так и в специализированных хирургических центрах.
- Растущий спрос на хирургическую визуализацию в первую очередь подпитывается растущим внедрением минимально инвазивных процедур, увеличением инвестиций в инфраструктуру здравоохранения и растущим предпочтением передовых решений для визуализации, которые обеспечивают более безопасные и эффективные операции.
- Великобритания доминировала на рынке хирургической визуализации с самой большой долей дохода в 28,9% в 2025 году, чему способствовало широкое внедрение передовых технологий интраоперационной визуализации, хорошо налаженная инфраструктура здравоохранения и сильное присутствие ведущих производителей медицинских устройств. Страна составляла значительную часть региональных доходов из-за широкого использования интраоперационных МРТ, КТ и передовых систем флюороскопии в третичных больницах и специализированных хирургических центрах.
- Ожидается, что Канада станет самой быстрорастущей страной на рынке хирургической визуализации в течение прогнозируемого периода, расширившись на 8,7% с 2026 по 2033 год, чему будет способствовать увеличение инвестиций в модернизацию больниц, растущее внедрение минимально инвазивных операций, расширение передовой инфраструктуры операционных и благоприятные правительственные инициативы в области здравоохранения, способствующие интеграции медицинских технологий.
- Сегмент интенсификаторов изображения C-arms доминировал на рынке с самой большой долей дохода в 46,3% в 2025 году, благодаря их длительному присутствию в больницах и установленной надежности для интраоперационной визуализации.
Сфера охвата и сегментация рынка хирургической визуализации
|
Атрибуты |
Хирургическая визуализация Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Европа
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Тенденции рынка хирургической визуализации в Европе
Улучшение удобства с помощью передовых хирургических систем визуализации
- Значительной и ускоряющейся тенденцией на европейском рынке хирургической визуализации является растущее внедрение технологий визуализации с высоким разрешением, интраоперационной визуализации в режиме реального времени и интегрированных платформ визуализации.
- Эти инновации повышают хирургическую точность, сокращают время операции и улучшают результаты лечения пациентов по нескольким специальностям, включая нейрохирургию, ортопедию и сердечно-сосудистую хирургию.
- Например, больницы, такие как Клиника Майо и Клиника Кливленда, внедрили интраоперационные системы КТ и МРТ, что позволяет хирургам визуализировать анатомию в режиме реального времени и принимать более точные решения во время сложных процедур.
- Современные системы визуализации теперь позволяют беспрепятственно интегрировать несколько методов визуализации, таких как МРТ, КТ и флюороскопия, в единый хирургический рабочий процесс, повышая точность и эффективность в операционных.
- Тенденция к мультимодальной визуализации и цифровой интеграции меняет хирургические ожидания, что приводит к более широкому внедрению передовых платформ визуализации как в государственных, так и в частных учреждениях здравоохранения.
- Следовательно, такие компании, как Siemens Healthineers и GE Healthcare, разрабатывают решения для хирургической визуализации следующего поколения, которые сочетают в себе визуализацию высокой четкости, передовую аналитику программного обеспечения и эргономичные конструкции, предназначенные для операционных комнат.
- Спрос на передовые хирургические системы визуализации быстро растет в больницах, специализированных хирургических центрах и научно-исследовательских институтах, поскольку поставщики медицинских услуг все чаще отдают приоритет безопасности пациентов, операционной эффективности и клинической точности.
Динамика рынка хирургических изображений в Европе
водитель
Растущий спрос на точную хирургию и минимально инвазивные процедуры
- Растущее предпочтение минимально инвазивных и имиджевых операций в сочетании с увеличением объема операций и сложными процедурами является основным фактором роста рынка.
- Например, в 2025 году больница Джона Хопкинса интегрировала лапароскопическую визуализацию высокой четкости и 3D навигационные системы в свои хирургические наборы, улучшая результаты в онкологии и сердечно-сосудистых операциях.
- Больницы и хирургические центры инвестируют в передовые системы визуализации, чтобы уменьшить внутриоперационные ошибки, сократить время процедуры и улучшить послеоперационное восстановление.
- Растущее внедрение цифровых и роботизированных операций в сочетании с акцентом поставщиков медицинских услуг на точность и эффективность продолжает продвигать рынок хирургической визуализации вперед.
- Расширение хирургической инфраструктуры, государственное финансирование модернизации больниц и повышение осведомленности о передовых преимуществах визуализации среди врачей способствуют дальнейшему росту рынка.
Сдержанность/вызов
Высокая инвестиционная и операционная сложность капитала
- Высокие первоначальные инвестиционные затраты на современное оборудование для визуализации, наряду с эксплуатационными и эксплуатационными расходами, могут создавать проблемы для больниц и небольших хирургических центров, ограничивая принятие в определенных регионах.
- Например, стоимость установки гибридной операционной, оснащенной интраоперационными системами КТ и ангиографии, в больнице среднего размера в Канаде превысила 5 миллионов долларов, что затрудняет внедрение этих технологий в небольших учреждениях.
- Кроме того, сложность эксплуатации и интеграции нескольких методов визуализации требует квалифицированных техников и хирургов, обученных передовым рабочим процессам, которые могут замедлить реализацию.
- Ограниченная политика возмещения некоторых высококачественных процедур визуализации в развивающихся регионах также может препятствовать внедрению, особенно для дорогих или узкоспециализированных систем.
- Преодоление этих проблем с помощью экономически эффективных систем, комплексных программ обучения и правительственных или частных финансовых инициатив будет иметь важное значение для обеспечения более широкого внедрения и устойчивого роста технологий хирургической визуализации.
Сфера рынка хирургической визуализации в Европе
Рынок сегментируется на основе технологий, приложений, продуктов, модальности и конечного пользователя.
- По технологии
На основе технологии рынок сегментирован на C-оружие с интенсификатором изображения и C-оружие с плоским панельным детектором. Сегмент интенсификатора изображения C-arms доминировал на рынке с самой большой долей дохода в 46,3% в 2025 году, благодаря их длительному присутствию в больницах и установленной надежности для интраоперационной визуализации. Эти системы обеспечивают флюороскопию высокого разрешения, подходящую для ортопедических, травматических и сердечно-сосудистых операций. Знакомство с врачом и простота интеграции с существующими хирургическими пакетами способствуют принятию. Сегмент выигрывает от экономической эффективности по сравнению с новыми технологиями. Совместимость с многопрофильными хирургическими рабочими процессами усиливает спрос. Учебные программы для хирургов повышают клиническую уверенность. Сильная политика возмещения расходов поддерживает закупки больниц. Простота обслуживания и доступность отремонтированных блоков способствуют внедрению. Расширяющиеся объемы ортопедической и травматической хирургии поддерживают использование. Регуляторные утверждения облегчают развертывание. Интеграция с хирургическими навигационными инструментами расширяет клинические применения. Текущие цифровые улучшения улучшают качество изображения. Этот сегмент остается предпочтительным как в частных, так и в государственных больницах.
Ожидается, что сегмент плоских панельных детекторов C-arms станет свидетелем самого быстрого CAGR в 12,9% с 2026 по 2033 год, что обусловлено превосходным разрешением изображения и более низким радиационным воздействием. Рост внедрения минимально инвазивных процедур способствует росту. Больницы все чаще инвестируют в плоские панели для высокоточных операций. Интеграция с 3D-изображением и навигацией поддерживает сложные вмешательства. Технологические улучшения в чувствительности детектора повышают клиническую точность. Расширение специализированных хирургических центров ускоряет принятие. Благоприятная политика возмещения для покупок высокотехнологичных изображений. Повышение осведомленности среди хирургов о передовых преимуществах визуализации. Мобильные плоские панели обеспечивают гибкость в ИЛИ. Непрерывные исследования и разработки в области программного обеспечения и алгоритмов визуализации улучшают производительность. Хирурги предпочитают плоские панели для визуализации в режиме реального времени. Спрос пациентов на минимально инвазивные процедуры поддерживает рост. Партнерские отношения между больницами и производителями способствуют более быстрому развертыванию.
- С помощью приложения
На основе применения рынок сегментирован на ортопедические и травматические операции, нейрохирургии, сердечно-сосудистые операции, желудочно-кишечные операции и другие приложения. Сегмент ортопедических и травматологических операций доминировал на крупнейшей доле рынка в 42,7% в 2025 году из-за высокой распространенности переломов, замены суставов и нарушений опорно-двигательного аппарата в Северной Америке. Больницы широко используют C-руки для интраоперационной визуализации во время фиксации переломов и спинальных процедур. Высокие хирургические объемы в ортопедических отделениях поддерживают усыновление. Покрытие возмещения поддерживает приобретение. Хирурги предпочитают визуализацию в реальном времени для сложных вмешательств. Расширение амбулаторных ортопедических центров увеличивает проникновение на рынок. Технологические усовершенствования в C-оружии повышают точность. Учебные программы улучшают клиницистское мастерство. Интеграция с навигационными инструментами улучшает результаты. Многопрофильные больницы используют гибкие приложения для визуализации. Спрос также обусловлен старением населения и спортивными травмами. Портативные C-руки улучшают удобство использования.
Ожидается, что в сегменте нейрохирургии самый быстрый CAGR составит 13,5% с 2026 по 2033 год, что обусловлено растущим спросом на минимально инвазивные операции на мозге и позвоночнике. Визуализация высокого разрешения обеспечивает точную визуализацию нейронных структур. Специализированные нейрохирургические центры расширяются, подпитывая усыновление. Интеграция с навигацией и интраоперационной МРТ повышает хирургическую точность. Технологические достижения снижают уровень осложнений. Учебные программы увеличивают принятие среди нейрохирургов. Государственное возмещение за усовершенствованные процедуры способствует росту. Предпочтение пациентов минимально инвазивным методам ускоряет их использование. Больницы инвестируют в передовые методы визуализации для улучшения результатов. Совместимость с плоскими панелями и мобильными системами повышает гибкость. Повышенная распространенность неврологических расстройств поддерживает спрос. Сотрудничество между производителями и академическими учреждениями способствует инновациям.
- По продукту
На основе продукта рынок сегментирован на мобильные C-руки, мини-C-руки, эндоскопию, лапароскопию, ангиографию, хирургические навигационные системы и другие. Сегмент мобильных C-рук доминировал на рынке с самой большой долей выручки в 44,1% в 2025 году, благодаря портативности, простоте использования и интеграции с несколькими хирургическими процедурами. Больницы получают выгоду от гибкого развертывания в операционных. Экономическая эффективность по сравнению с фиксированными системами усиливает внедрение. Многопрофильная применимость увеличивает проникновение на рынок. Обслуживание и сервисная поддержка широко доступны. Расширение амбулаторных хирургических центров способствует усыновлению. Высокие объемы процедур в ортопедических, травматических и сердечно-сосудистых операциях поддерживают спрос. Удобные для пользователя интерфейсы повышают эффективность рабочего процесса. Регулятивные одобрения поддерживают приобретение. Отремонтированные мобильные устройства расширяют доступ в небольших больницах. Интеграция с навигационными инструментами повышает точность. Технологические обновления улучшают качество изображения. Больницы по-прежнему предпочитают мобильные устройства для гибкости.
Ожидается, что сегмент хирургических навигационных систем будет наблюдать самый быстрый CAGR в 13,2% с 2026 по 2033 год, что обусловлено растущим предпочтением высокоточных операций. Усыновление ускоряется сложными ортопедическими, нейрохирургическими и сердечно-сосудистыми процедурами. Интеграция с интраоперационной визуализацией повышает точность. Благоприятная политика возмещения поддерживает покупки. Обучение хирурга и знакомство улучшают усыновление. Расширение специализированных центров стимулирует поглощение. Сотрудничество между производителями и больницами облегчает развертывание. Технологические достижения повышают удобство использования программного обеспечения. Спрос пациентов на более безопасные, минимально инвазивные процедуры способствует их использованию. Больницы инвестируют в навигационные системы для улучшения результатов. Интеграция с роботизированными операциями поддерживает рост рынка. Непрерывные обновления программного и аппаратного обеспечения улучшают функциональность. Повышение осведомленности о клинических преимуществах стимулирует принятие.
- По модальности
На основе модальности рынок сегментирован на МРТ, рентген, компьютерную томографию, оптическую, ядерную визуализацию и ультразвук. Сегмент рентгеновских лучей доминировал на рынке с наибольшей долей дохода в 45,6% в 2025 году, благодаря своей экономической эффективности, широкой доступности и интраоперационной универсальности. Больницы широко используют рентгеновские C-руки для ортопедических, травматических и сердечно-сосудистых процедур. Совместимость с мобильными и фиксированными системами способствует их внедрению. Сильное возмещение и одобрение регулирующих органов поддерживают проникновение. Большие объемы пациентов стимулируют спрос. Программы обучения улучшают мастерство. Технологические усовершенствования улучшают разрешение и уменьшают излучение. Интеграция с хирургическими рабочими процессами обеспечивает эффективность. Отремонтированные устройства повышают доступность. Расширение хирургических отделений поддерживает рост. Надежная визуализация усиливает предпочтения врачей. Больницы постоянно инвестируют в рентгеновские С-руки, чтобы поддерживать высокие процедурные нагрузки.
Ожидается, что сегмент МРТ станет свидетелем самого быстрого CAGR в 12,8% с 2026 по 2033 год, что обусловлено растущим внедрением нейрохирургических и сердечно-сосудистых вмешательств. МРТ-совместимые системы визуализации позволяют детально визуализировать мягкие ткани. Расширение специализированных больниц ускоряет развертывание. Интеграция с инструментами навигации и планирования повышает точность. Минимально инвазивные процедуры способствуют росту. Государственное финансирование и возмещение стимулируют приобретение. Технологические достижения повышают четкость изображения и эффективность работы. Осведомленность хирурга поддерживает усыновление. Сотрудничество с поставщиками облегчает развертывание. Продвинутая МРТ уменьшает осложнения, способствуя использованию. Программы обучения обеспечивают эффективную работу. Растущий спрос на точную интраоперационную визуализацию стимулирует рост.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, клиники и другие. Сегмент больниц доминировал на рынке с наибольшей долей выручки в 48,2% в 2025 году из-за высоких объемов операций и развитой инфраструктуры. Больницы используют несколько методов визуализации для ортопедической, сердечно-сосудистой и нейрохирургии. Покупательная способность позволяет приобретать высококлассные C-оружия. Многопрофильные хирургические центры повышают эффективность использования. Политика возмещения расходов поддерживает закупки. Наличие обученного персонала обеспечивает эффективную работу. Постоянные обновления улучшают клинические результаты. Расширение травматического и ортопедического блока поддерживает спрос. Интеграция с навигационными системами повышает точность. Исследования и клинические испытания способствуют усыновлению. Партнерство с производителями обеспечивает доступ к инновациям. Высокая пропускная способность пациента оправдывает несколько установок.
Ожидается, что амбулаторные хирургические центры станут свидетелями самого быстрого CAGR в 13,7% с 2026 по 2033 год, что обусловлено ростом амбулаторных и минимально инвазивных процедур. Мобильные и компактные решения для визуализации подходят для ограниченного пространства. Увеличение ортопедических, сердечно-сосудистых и нейрохирургических процедур в дневное время способствует усыновлению. Выгодное возмещение поддерживает закупки. Интеграция с портативными C-руками повышает эффективность процедуры. Обучение персонала повышает компетентность в области визуализации. Расширение амбулаторных сетей приводит к развертыванию оборудования. Предпочтение пациента более быстрому восстановлению и более короткому пребыванию подпитывает спрос. Технологические достижения уменьшают площадь и улучшают удобство использования. Партнерство производителей позволяет своевременно обновляться. Осведомленность о передовых преимуществах визуализации способствует принятию. Растущие объемы процедур поддерживают постоянное расширение рынка.
Региональный анализ рынка хирургических изображений в Европе
- Европа доминировала на рынке хирургических изображений с самой большой долей дохода в 41,5% в 2025 году, чему способствовала развитая инфраструктура здравоохранения, растущее внедрение минимально инвазивных хирургических процедур и сильное присутствие ведущих производителей медицинских устройств. Больницы и специализированные хирургические центры по всему региону все чаще инвестируют в интраоперационные системы визуализации с высоким разрешением, хирургические навигационные инструменты и интегрированные платформы визуализации для повышения хирургической точности и улучшения результатов лечения пациентов.
- Например, ведущие больницы в Великобритании внедрили передовые интраоперационные системы КТ и МРТ для повышения точности нейрохирургических, ортопедических и сердечно-сосудистых процедур, укрепляя лидирующие позиции страны в Европе.
- Рост региона также поддерживается высокими инвестициями в НИОКР, нормативной поддержкой инновационных технологий визуализации и хорошо зарекомендовавшей себя системой возмещения, что способствует быстрому принятию решений для хирургической визуализации следующего поколения.
Британский рынок хирургической визуализации Insight
Британский рынок хирургической визуализации доминировал на европейском рынке хирургической визуализации в 2025 году, составляя 28,9% от общего регионального дохода. Рост обусловлен высоким внедрением передовых технологий интраоперационной визуализации, устоявшейся инфраструктурой здравоохранения и сильным присутствием ведущих производителей медицинских устройств. Широкое использование интраоперационных МРТ, КТ и передовых систем флюороскопии в третичных больницах и специализированных хирургических центрах значительно повышает точность процедур. Расширение интеграции мультимодальных систем визуализации и цифровых операционных залов способствует дальнейшему доминированию на рынке Великобритании.
Канадский рынок хирургической визуализации Insight
Ожидается, что рынок хирургической визуализации в Канаде станет самой быстрорастущей страной в течение прогнозируемого периода, расширившись на 8,7% с 2026 по 2033 год, чему будет способствовать увеличение инвестиций в модернизацию больниц, рост внедрения минимально инвазивных операций, расширение передовой инфраструктуры операционных комнат и благоприятные правительственные инициативы в области здравоохранения, способствующие интеграции медицинских технологий. Ожидается, что растущие расходы на здравоохранение, улучшенный доступ к передовым системам визуализации в государственных больницах и продолжающиеся инвестиции в точные хирургические технологии ускорят рост рынка по всей Канаде.
Доля рынка хирургических изображений в Европе
Индустрия хирургической визуализации в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Siemens Healthineers (Германия)
- GE Healthcare (США)
- Philips Healthcare (Нидерланды)
- Cannon Medical Systems (Япония)
- Ziehm Imaging (Германия)
- Hologic (США)
- Корпорация Shimadzu (Япония)
- Planmed (Финляндия)
- OrthoScan (США)
- Medtronic (Ирландия)
- Brainlab (Германия)
- Invivo (США)
- KV Technologies (Франция)
- Страйкер (США)
- DePuy Synthes (Швейцария)
- Samsung Medison (Южная Корея)
- Браун (Германия)
- Fujifilm Holdings (Япония)
- Toshiba Medical Systems (Япония)
- Carestream Health (США)
Последние события на рынке хирургической визуализации в Европе
- В марте 2023 года Philips объявила о запуске своей мобильной хирургической системы визуализации Zenition 10, предназначенной для предоставления высококачественной фтороскопической визуализации и улучшенной эргономики для широкого спектра хирургических специальностей, включая ортопедию, травмы и процедуры позвоночника. Этот запуск расширил портфель мобильных изображений компании с помощью системы, направленной на улучшение интраоперационной визуализации и эффективности рабочего процесса.
- В марте 2024 года Siemens Healthineers получила разрешение FDA для своей мобильной платформы C-arm CIARTIC Move, системы визуализации следующего поколения с автономной функцией вождения. Технология направлена на оптимизацию рабочих процессов интраоперационной визуализации путем автоматизации определенных функций, улучшения согласованности захвата изображения и сокращения времени работы в ортопедических, травматических и хирургических процедурах позвоночника.
- В апреле 2024 года Karl Storz SE & Co. KG представила свою платформу 3D-визуализации IMAGE1 S 4U с нативной 3D-визуализацией для эндоскопических процедур. Разработанная для улучшения качества изображения и восприятия глубины во время минимально инвазивных операций, система поддерживает улучшенную процедурную точность и эргономику хирурга.
- В мае 2024 года Intuitive Surgical объявила об интеграции передовых возможностей 3D-визуализации в свою роботизированную хирургическую платформу da Vinci, улучшая восприятие глубины и дифференцировку тканей для хирургов, выполняющих сложные роботизированные процедуры, особенно в урологии, гинекологии и общей хирургии.
- В июне 2024 года Brainlab AG получила одобрение FDA для своей хирургической навигационной системы Mixed Reality, позволяющей хирургам взаимодействовать с 3D-анатомическими моделями с использованием жестов и голографической визуализации во время операций — значительный шаг к хирургии с улучшенным изображением в дополненной реальности.
- В июле 2025 года корпорация X-EIZO запустила систему хирургических полевых камер CuratOR SC431, обеспечивающую захват изображения 4K 60p и улучшенную стабилизацию изображения для превосходной интраоперационной визуализации, интегрированной с хирургическими мониторами и регистраторами, что позволяет более четко визуализировать команды хирургов во время сложных процедур.
- В мае 2025 года компания GE HealthCare Technologies представила CleaRecon DL, основанную на ИИ технологию 3D-реконструкции для визуализации конуса КТ (CBCT), которая повышает качество изображения и детализацию во время интервенционных процедур, поддерживая более точную хирургическую навигацию и принятие решений.
- В мае 2025 года Philips в партнерстве с Polarean интегрировала передовую гиперполяризованную МРТ-визуализацию Ксенона (XENOVIEW) в платформы МРТ Philips 3.0 T, позиционируя технологию для улучшения функциональной визуализации в хирургическом планировании, особенно для легочных и торакальных процедур.
- В апреле 2025 года Canon Medical Systems Corporation запустила интегрированную гибридную платформу для визуализации и навигации, объединяющую модули 3D C-arm и флюороскопии, адаптированные к минимально инвазивным процедурам, предлагая хирургам унифицированную поддержку визуализации, которая повышает точность процедур и сокращает время операции.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











