


Сегментация мирового рынка 3D-корпуса полупроводников по технологии (3D-корпус с кремниевыми переходными отверстиями, 3D-корпус на корпусе, 3D-корпус с разветвленными выводами, 3D-корпус с проволочной сваркой), материалу (органическая подложка, проволочная сварка, выводная рамка, герметизирующая смола, керамический корпус, материал для крепления кристалла), отраслевой вертикали (электроника, промышленность, автомобилестроение и транспорт, здравоохранение, ИТ и телекоммуникации, аэрокосмическая и оборонная промышленность) — отраслевые тенденции и прогноз до 2033 г.
Каков размер рынка 3D-полупроводниковой упаковки и темпы роста
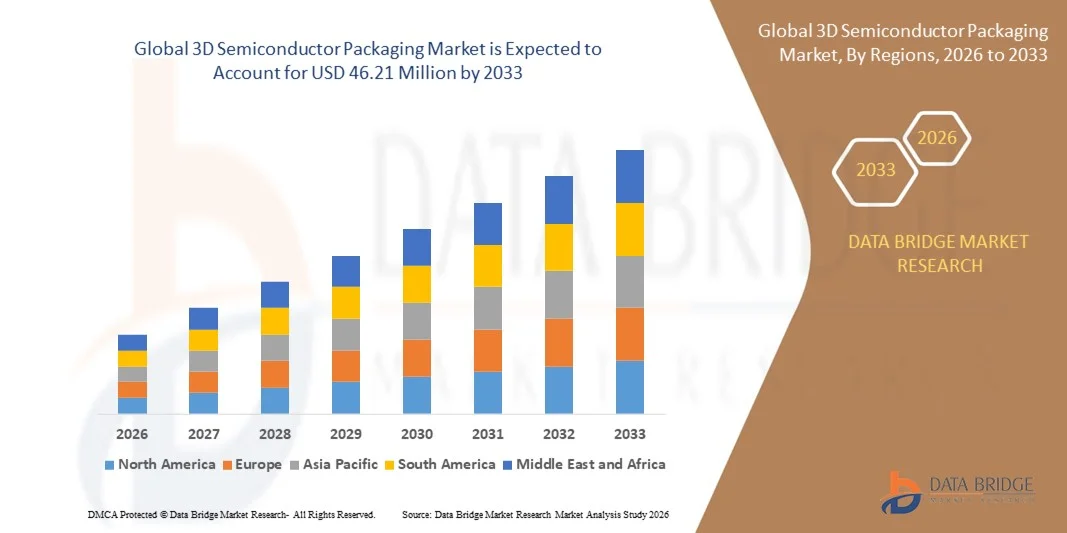
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка 3D-полупроводниковой упаковки был оценен как14,39 млн долларов в 2025 годуОжидается, что он достигнет46,21 млн долларов США к 2033 годув aCAGR 15,70%в течение прогнозируемого периода.
- Рост рынка в первую очередь обусловлен растущим спросом на миниатюрные электронные устройства, высокопроизводительные вычисления и передовые решения для памяти, которые требуют инновационных технологий упаковки для повышения эффективности и функциональности.
- Кроме того, растущее внедрение ИИ, IoT и высокопроизводительных вычислений в различных отраслях промышленности подпитывает потребность в надежных, высокоплотных и маломощных полупроводниковых пакетах. Эти факторы в совокупности способствуют расширению рынка 3D-полупроводниковой упаковки, тем самым внося значительный вклад в его устойчивый рост.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):14,39 млн. долларов США
Ожидаемая рыночная стоимость (2033):$ 46,21 млн.
Прогноз CAGR (2026–2033):15.70%
Каковы основные выводы рынка упаковки 3D-полупроводников
- 3D-полупроводниковая упаковка, позволяющая вертикально укладывать чипы и передовые решения для межсоединений, становится важной технологией в современной электронике благодаря своей способности повышать производительность, снижать форм-фактор и повышать энергоэффективность в вычислительной технике, памяти и мобильных устройствах.
- Растущее внедрение высокопроизводительных вычислений, ИИ, IoT и передовых технологий памяти стимулирует спрос на 3D-полупроводниковую упаковку, поскольку эти приложения требуют более высокой пропускной способности, меньшей задержки и более компактных интеграционных решений.
- Азиатско-Тихоокеанский регион доминировал на глобальном рынке упаковки 3D-полупроводников с самой большой долей выручки в 32,2% в 2025 году, чему способствовала сильная экосистема полупроводниковой промышленности, раннее внедрение передовых технологий упаковки и значительные инвестиции от ведущих производителей чипов, ориентированных на высокопроизводительные вычисления и приложения ИИ.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на глобальном рынке упаковки 3D-полупроводников в течение прогнозируемого периода, что обусловлено быстрой урбанизацией, расширением производства электроники, увеличением внедрения смартфонов и потребительской электроники и растущими инвестициями в исследования и разработки в передовых упаковочных решениях.
- Сегмент 3D TSV доминировал на рынке с самой большой долей дохода в 45,6% в 2025 году, что обусловлено его способностью обеспечивать высокоплотные межсоединения, превосходные тепловые характеристики и повышенную целостность сигнала для высокопроизводительных вычислений, ИИ и приложений памяти.
Сфера охвата и глобальная сегментация рынка 3D-полупроводниковой упаковки
|
Атрибуты |
3D полупроводниковая упаковка Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке упаковки 3D полупроводников
Улучшенная производительность благодаря 3D-интеграции и оптимизированному для ИИ дизайну
- Значительной и ускоряющейся тенденцией на мировом рынке 3D-полупроводниковой упаковки является растущая интеграция технологий 3D-упаковки с оптимизированными для ИИ чипами и высокопроизводительными вычислительными архитектурами. Эта комбинация значительно повышает производительность устройства, энергоэффективность и управление температурой.
- Например, решения TSMC CoWoS (Chip-on-Wafer-on-Substrate) и InFO (Integrated Fan-Out) для 3D-упаковки обеспечивают высокоплотные межсоединения и улучшенную целостность сигнала, позволяя ускорителям ИИ и графическим процессорам достигать превосходных вычислительных характеристик в компактных форм-факторах. Аналогичным образом, технология Intel Foveros 3D Stacking позволяет вертикально интегрировать уровни логики и памяти, обеспечивая повышенную эффективность обработки и меньшую задержку.
- Инструменты проектирования, основанные на ИИ, позволяют создавать более интеллектуальные 3D-макеты пакетов, оптимизируя тепловые характеристики, маршрутизацию сигналов и распределение мощности. Например, передовое программное обеспечение для моделирования от Cadence и Synopsys помогает производителям полупроводников прогнозировать рассеивание тепла и повышать эффективность межсоединения в 3D-стекленных чипах, обеспечивая более высокую производительность для таких приложений, как центры обработки данных, вычисления ИИ и периферийные устройства.
- Бесшовная интеграция 3D-упаковки с оптимизированными для ИИ чипами облегчает создание более компактных, энергоэффективных и высокоскоростных устройств. Благодаря этому подходу полупроводниковые компании могут предоставлять расширенные вычислительные возможности, сохраняя при этом меньшие площади, принося пользу приложениям на мобильных устройствах, системах HPC и платформах IoT.
- Эта тенденция к более интеллектуальным, эффективным и компактным упаковочным решениям коренным образом меняет ожидания в отношении производительности и масштабируемости чипов. Следовательно, такие компании, как Intel, Samsung и ASE, разрабатывают передовые пакеты 3D-полупроводников, которые сочетают в себе высокоплотные межсоединения с оптимизацией на основе ИИ для удовлетворения растущих потребностей современной электроники.
- Спрос на 3D полупроводниковые упаковочные решения, которые поддерживают оптимизированные для ИИ проекты, быстро растет как в потребительской электронике, так и в корпоративных вычислительных секторах, поскольку производители все чаще отдают приоритет производительности, энергоэффективности и миниатюризации.
Динамика мирового рынка 3D-полупроводниковой упаковки
водитель
Растущая потребность обусловлена спросом на высокопроизводительную и миниатюрную электронику
- Растущий спрос на высокопроизводительные вычисления, приложения ИИ и компактные электронные устройства является значительным драйвером для более широкого внедрения решений для упаковки 3D-полупроводников.
- Например, в 2025 году TSMC расширила производство упаковки CoWoS и InFO 3D для удовлетворения растущих требований к передовым ускорителям ИИ и модулям памяти с высокой пропускной способностью. Ожидается, что такие стратегические инициативы ведущих компаний будут стимулировать рост рынка в течение прогнозируемого периода.
- Поскольку производители электроники стремятся улучшить производительность микросхем при одновременном снижении воздействия и энергопотребления, 3D-полупроводниковая упаковка предлагает расширенные функции, такие как межсоединения высокой плотности, улучшенное управление температурой и снижение задержки сигнала, обеспечивая убедительную альтернативу традиционной 2D-упаковке.
- Кроме того, растущее внедрение IoT, потребительской электроники и решений для центров обработки данных делает 3D-упаковку важной технологией для современного полупроводникового дизайна, позволяя бесшовную интеграцию памяти, логики и уровней мощности в одном компактном пакете.
- Потребность в более быстрых и энергоэффективных устройствах в сочетании с тенденцией к миниатюрной потребительской электронике и системам HPC способствует внедрению 3D-упаковки в нескольких секторах. Увеличение инвестиций в НИОКР и доступность модульных, масштабируемых вариантов 3D-упаковки также способствуют росту рынка.
Сдержанность/вызов
Техническая сложность и высокие производственные затраты
- Техническая сложность и относительно высокие производственные затраты на 3D-полупроводниковую упаковку создают значительные проблемы для более широкого внедрения на рынке. Усовершенствованная укладка, сквозные кремниевые пути (TSV) и точные требования к выравниванию увеличивают сложность производства и затраты по сравнению с традиционными методами упаковки.
- Например, мелким производителям полупроводников может быть сложно реализовать упаковку Foveros или CoWoS 3D из-за необходимости специализированного оборудования и опыта.
- Решение этих проблем путем стандартизации процессов, автоматизации и улучшения управления доходностью имеет решающее значение для снижения затрат и повышения эффективности внедрения. Такие компании, как Intel, Samsung и ASE, инвестируют в оптимизированные технологии изготовления и инструменты проектирования на основе искусственного интеллекта, чтобы смягчить эти барьеры.
- Кроме того, в то время как высокопроизводительные 3D-пакеты предлагают значительные преимущества в производительности, их премиальная стоимость может стать барьером для ценочувствительных рынков или низкорентабельных приложений для бытовой электроники. Базовые упаковочные решения остаются более экономичными, но они не могут соответствовать требованиям к производительности устройств следующего поколения.
- Преодоление этих проблем за счет экономически эффективных производственных инноваций, стратегий проектирования для производства и более широкого отраслевого сотрудничества будет иметь жизненно важное значение для устойчивого роста рынка 3D-полупроводниковой упаковки.
Как сегментируется рынок упаковки 3D полупроводников
Рынок 3D-полупроводниковой упаковки сегментирован на основе технологий, материалов и отраслевой вертикали.
- По технологии
На основе технологии, глобальный рынок 3D-полупроводниковой упаковки сегментируется на 3D-Silicon Via (TSV), 3D-пакет на упаковке (PoP), 3D Fan-Out Based и 3D Wire Bonded. Сегмент 3D TSV доминировал на рынке с самой большой долей дохода в 45,6% в 2025 году, что обусловлено его способностью обеспечивать высокоплотные межсоединения, превосходные тепловые характеристики и повышенную целостность сигнала для высокопроизводительных вычислений, ИИ и приложений памяти. Технология TSV широко предпочтительна для расширенной интеграции логики и памяти и предлагает масштабируемость для полупроводниковых конструкций следующего поколения.
Ожидается, что сегмент 3D Fan-Out будет иметь самый быстрый CAGR 22,1% с 2026 по 2033 год, чему способствует растущий спрос на компактную, высокопроизводительную мобильную и потребительскую электронику. Его преимущества включают в себя уменьшенный размер пакета, более высокую плотность ввода-вывода и улучшенную энергоэффективность, что делает его идеальным решением для смартфонов, устройств IoT и носимой электроники, где оптимизация пространства и управление температурой имеют решающее значение.
- По материалам
На основе материала глобальный рынок упаковки 3D полупроводников сегментируется на органическую подложку, связующую проволоку, свинцовую раму, инкапсуляционную смолу, керамический пакет и материал для крепления штамповки. Сегмент органических субстратов доминировал на рынке с долей выручки 41,8% в 2025 году благодаря своей экономичности, механической надежности и совместимости с передовыми процессами 3D-упаковки. Органические субстраты широко используются в мобильной, вычислительной и бытовой электронике для поддержки высокоплотных соединений и термостабильности.
Ожидается, что сегмент инкапсулирующей смолы будет регистрировать самый быстрый CAGR в 2026-2033 годах, что обусловлено растущей потребностью в надежной защите сложенных штампов, улучшенной теплопроводности и улучшенной электрической изоляции. Смолы также обеспечивают надежную упаковку для суровых условий эксплуатации и имеют решающее значение в приложениях, требующих механической целостности, таких как автомобильная электроника и промышленные устройства.
- Вертикальная промышленность
На основе отраслевой вертикали глобальный рынок упаковки 3D-полупроводников сегментирован на электронику, промышленную, автомобильную и транспортную, здравоохранение, ИТ и телекоммуникации, а также аэрокосмическую и оборонную промышленность. Сегмент электроники доминировал на рынке с самой большой долей выручки в 46,3% в 2025 году, чему способствовал спрос на высокопроизводительные вычислительные чипы, мобильные устройства, модули памяти и потребительскую электронику, которые требуют компактных, эффективных и термически оптимизированных упаковочных решений. Увеличение проникновения смартфонов, внедрение ИИ и рост устройств IoT являются ключевыми факторами для этого сегмента.
Ожидается, что в автомобильном и транспортном сегменте самый быстрый CAGR составит 21,5% с 2026 по 2033 год, что обусловлено растущей потребностью в передовых системах помощи водителю (ADAS), электромобилях и автомобильных информационно-развлекательных системах. Эти приложения требуют надежных полупроводниковых пакетов высокой плотности, способных надежно работать в жестких тепловых и механических условиях.
В каком регионе находится наибольшая доля рынка упаковки 3D-полупроводников
- Азиатско-Тихоокеанский регион доминировал на мировом рынке упаковки 3D-полупроводников с самой большой долей выручки в 32,2% в 2025 году, что обусловлено сильным присутствием ведущих производителей полупроводников, ранним внедрением передовых технологий упаковки и высоким спросом на высокопроизводительные вычисления и устройства с поддержкой ИИ.
- Компании в регионе, включая Intel, AMD и GlobalFoundries, инвестируют значительные средства в решения для 3D-упаковки, такие как Through-Silicon Via (TSV), Package-on-Package (PoP) и Fan-Out Wafer-Level Packaging, чтобы удовлетворить растущие требования центров обработки данных, бытовой электроники и мобильных устройств.
- Это широкое внедрение также поддерживается значительными инвестициями в НИОКР, надежной полупроводниковой инфраструктурой и технологически подкованным населением, что делает Северную Америку ключевым центром инноваций в области 3D-полупроводниковой упаковки. Ориентация на миниатюризацию, улучшенное управление температурой и более высокую пропускную способность продолжает стимулировать рост рынка как в корпоративных, так и в потребительских приложениях.
США 3D Semiconductor Packaging Market Insight
Рынок 3D-полупроводниковой упаковки в США занял самую большую долю дохода в 38% в 2025 году в Северной Америке, чему способствовало присутствие ведущих производителей полупроводников, раннее внедрение передовых технологий упаковки и высокий спрос на высокопроизводительные вычисления, ИИ и приложения для памяти. Такие компании, как Intel, AMD и GlobalFoundries, активно инвестируют в решения Through-Silicon Via (TSV), Fan-Out Wafer-Level Packaging и Package-on-Package (PoP) для удовлетворения потребностей в центрах обработки данных, мобильных устройствах и бытовой электронике. Растущий акцент на миниатюризации, более высокой пропускной способности и улучшенном управлении температурой стимулирует рост рынка. Кроме того, устойчивая экосистема исследований и разработок в США и мощная полупроводниковая инфраструктура поддерживают быстрое внедрение инновационных решений для 3D-упаковки как в корпоративных, так и в потребительских приложениях.
Европа 3D полупроводниковый упаковочный рынок
Ожидается, что европейский рынок 3D-полупроводниковой упаковки в течение прогнозируемого периода будет расширяться на значительном CAGR, что обусловлено строгими стандартами качества, растущим спросом на энергоэффективные и компактные электронные устройства и растущим внедрением приложений с поддержкой IoT и AI. Германия, Франция и Нидерланды являются ключевыми участниками благодаря сильным возможностям производства электроники и полупроводников. Европейские производители интегрируют 3D-упаковочные решения для оптимизации производительности устройств и снижения энергопотребления. Акцент региона на устойчивых и надежных полупроводниковых решениях способствует росту в промышленном, автомобильном и потребительском секторах электроники.
Великобритания 3D Semiconductor Packaging Market Insight
Ожидается, что рынок 3D-полупроводниковой упаковки в Великобритании будет расти при заметном CAGR, чему способствует растущий спрос на высокопроизводительные вычисления, центры обработки данных и приложения ИИ. Растущие инвестиции в исследования и дизайн электроники, наряду с внедрением передовых технологий упаковки, таких как TSV и PoP, способствуют расширению рынка. Кроме того, сильная технологическая экосистема Великобритании, акцент на полупроводниковых инновациях и государственная поддержка производства электроники поощряют развертывание решений для 3D-упаковки в коммерческих и промышленных приложениях.
Германия 3D Semiconductor Packaging Market Insight
Ожидается, что рынок 3D-полупроводниковой упаковки в Германии будет расширяться на значительном CAGR, чему способствует растущий спрос на автомобильную электронику, промышленную автоматизацию и устройства IoT. Хорошо налаженная полупроводниковая инфраструктура Германии и акцент на точное проектирование способствуют внедрению высоконадежных технологий 3D-упаковки. Ключевые драйверы включают строгие стандарты качества, предпочтение энергоэффективных и компактных электронных систем и интеграцию 3D-упаковки в передовые автомобильные и промышленные приложения. Регион продолжает уделять особое внимание инновациям в области управления теплом, миниатюризации и решений для межсоединения высокой плотности.
Азиатско-Тихоокеанский рынок полупроводниковой упаковки 3D
Азиатско-тихоокеанский рынок 3D-полупроводниковой упаковки будет расти на самом быстром CAGR 23% в течение 2026–2033 годов, что обусловлено быстрой урбанизацией, ростом располагаемых доходов и сильным производством электроники и полупроводников в таких странах, как Китай, Япония, Южная Корея и Тайвань. Регион является крупным центром производства памяти, мобильной и бытовой электроники, а решения для 3D-упаковки все чаще используются для высокопроизводительных и компактных устройств. Государственные инициативы по поддержке полупроводниковых исследований и разработок и местного производства в сочетании с присутствием крупных игроков, таких как TSMC, Samsung и ASE, ускоряют рост рынка.
Японский рынок полупроводниковой упаковки 3D
Японский рынок 3D-полупроводниковой упаковки набирает обороты благодаря акценту страны на передовую электронику, робототехнику и технологии искусственного интеллекта. Быстрое внедрение высокопроизводительных вычислений и устройств IoT стимулирует спрос на миниатюрные и термоэффективные решения для 3D-упаковки. Японские производители отдают приоритет качеству, надежности и энергоэффективности, обеспечивая интеграцию технологий TSV, Fan-Out и PoP в потребительской электронике, автомобилестроении и промышленности. Рынок также поддерживается сильной инфраструктурой НИОКР и правительственными инициативами, способствующими инновациям в области полупроводников.
Китайский рынок полупроводниковой упаковки 3D
Китайский рынок 3D-полупроводниковой упаковки составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, растущее производство электроники и растущий внутренний спрос на смартфоны, чипы искусственного интеллекта и устройства памяти. Внимание Китая к развитию самостоятельной полупроводниковой экосистемы, наряду с государственными стимулами для усовершенствованной упаковки и растущими местными производственными мощностями, способствует внедрению решений TSV, Fan-Out и PoP. Доступное производство в сочетании с крупномасштабным спросом на потребительскую и промышленную электронику делает Китай ключевым рынком для 3D-полупроводниковой упаковки в регионе APAC.
Какие компании занимают лидирующие позиции на рынке упаковки 3D полупроводников
Индустрия 3D-полупроводниковой упаковки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Intel Corporation(США)
- TSMC - Тайваньская компания по производству полупроводников(Тайвань)
- Samsung Electronics(Южная Корея)
- ASE Technology Holding Co., Ltd.(Тайвань)
- Amkor Technology, Inc. (США)
- JEDEC Solid State Technology Association (США)
- GlobalFoundries (США)
- STMicroelectronics (Швейцария)
- NXP Semiconductors (Нидерланды)
- Hynix Semiconductor (Южная Корея)
- Cadence Design Systems (США)
- Micron Technology (США)
- On Semiconductor (США)
- Siliconware Precision Industries Co., Ltd. (SPIL) (Тайвань)
- JEOL Ltd. (Япония)
- Powertech Technology Inc. (PTI) (Тайвань)
- Taiyo Yuden Co., Ltd. (Япония)
- ChipMOS Technologies Inc. (Тайвань)
- Unimicron Technology Corporation (Тайвань)
- Advanced Micro Devices, Inc. (AMD)
Каковы последние разработки на рынке полупроводниковой упаковки 3D
- В апреле 2024 года корпорация Intel, мировой лидер в производстве полупроводников, объявила о запуске своей передовой пилотной программы 3D-упаковки в Аризоне, США, направленной на повышение производительности высокопроизводительных вычислений (HPC) и чипов ИИ. Эта инициатива подчеркивает приверженность Intel разработке передовых технологий 3D Through-Silicon Via (TSV) и Package-on-Package (PoP), которые отвечают растущему спросу на миниатюрные полупроводниковые решения с высокой пропускной способностью. Используя свой глобальный опыт и инновационные методы упаковки, Intel укрепляет свое лидерство на быстро растущем мировом рынке 3D-полупроводниковой упаковки.
- В марте 2024 года TSMC (Taiwan Semiconductor Manufacturing Company) представила свою упаковочную платформу 3D Fan-Out следующего поколения, ориентированную на процессоры ИИ и мобильные устройства. Это передовое упаковочное решение обеспечивает более высокую плотность соединения, улучшенные тепловые характеристики и снижение энергопотребления. Инновации TSMC подчеркивают фокус компании на создании небольших, быстрых и энергоэффективных полупроводников для мировой электроники и автомобильной промышленности.
- В марте 2024 года Samsung Electronics развернула свои передовые решения для 3D-упаковки микросхем памяти следующего поколения на своем новом предприятии Pyeongtaek, целью которого является увеличение производства для ИИ, центров обработки данных и мобильных приложений. Инициатива демонстрирует приверженность Samsung использованию технологий 3D-упаковки высокой плотности, таких как TSV и Fan-Out, для удовлетворения растущего глобального спроса на компактные высокопроизводительные устройства.
- В феврале 2024 года ASE Technology Holding Co., Ltd., ведущий поставщик решений для сборки и тестирования полупроводников, объявила о стратегическом сотрудничестве с европейским производителем автомобилей для интеграции решений 3D Package-on-Package (PoP) для передовых систем помощи водителю (ADAS). Это партнерство подчеркивает нацеленность ASE на повышение производительности, надежности и тепловой эффективности для автомобильной электроники, устраняя растущий спрос на интеллектуальные и подключенные транспортные средства.
- В январе 2024 года компания Amkor Technology, Inc. представила на SEMICON West 2024 свое решение 3D-упаковки с проводной связью следующего поколения, предназначенное для поддержки высокоскоростных полупроводниковых приложений высокой плотности в потребительской электронике и промышленных устройствах. Инновационная упаковочная платформа демонстрирует стремление Amkor к созданию компактных, экономически эффективных и оптимизированных по производительности 3D-полупроводниковых решений, укрепляя свои позиции в качестве мирового лидера в области передовых упаковочных технологий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











