


Сегментация мирового рынка датчиков доступа по технологиям (CMOS, MEMS, NEMS и другие), способам подключения (проводные и беспроводные), конечным пользователям (электроника, ИТ и телекоммуникации, промышленность, автомобильная промышленность, аэрокосмическая и оборонная промышленность, здравоохранение и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка датчиков доступа и темпы роста
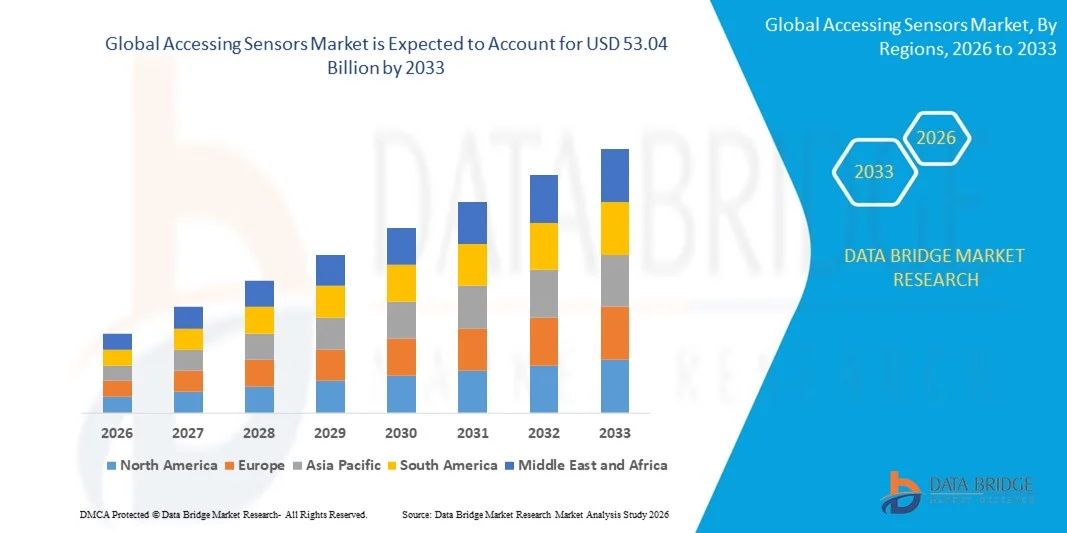
- Согласно анализу рынка Data Bridge Market Research, размер рынка датчиков глобального доступа был оценен как29,96 млрд долларов в 2025 годуОжидается, что он достигнет53,04 млрд долларов США к 2033 году, вCAGR 7,40%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением автоматизации, систем с поддержкой IoT и передовых технологий зондирования в промышленных, автомобильных, потребительских электронных и интеллектуальных инфраструктурных приложениях, что приводит к более высокому спросу на точные и надежные датчики доступа.
- Кроме того, растущая потребность в мониторинге в режиме реального времени, повышенной безопасности и бесшовном взаимодействии между физическими и цифровыми системами позиционирует датчики доступа в качестве основных компонентов в современных электронных и автоматизированных средах. Эти комбинированные факторы ускоряют интеграцию датчиков в отрасли конечного использования, тем самым поддерживая устойчивое расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 29,96 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 53,04 млрд. долл.
- Прогноз CAGR (2026–2033): 7,40%
Каковы основные возможности доступа к рынку датчиков
- Доступ к датчикам, которые позволяют обнаруживать, идентифицировать, позиционировать и взаимодействовать в электронных и автоматизированных системах, становится критически важным в приложениях, начиная от интеллектуальных устройств и промышленной автоматизации до автомобильных систем и медицинского оборудования из-за их точности, отзывчивости и гибкости интеграции.
- Растущий спрос на доступ к датчикам в первую очередь подпитывается быстрой цифровизацией, увеличением развертывания интеллектуальных и подключенных устройств и растущим акцентом на эффективность, безопасность и операции с данными в жилом, коммерческом и промышленном секторах.
- Азиатско-Тихоокеанский регион доминирует на рынке датчиков с долей 45,10%В 2025 году из-за крупномасштабного производства электроники, растущего внедрения устройств с поддержкой IoT и сильного спроса со стороны автомобильной и промышленной автоматизации
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на рынке датчиков доступа в течение прогнозируемого периода из-за высокого спроса на передовые сенсорные решения в автомобильной, медицинской и промышленной автоматизации.
- Сегмент MEMS доминировал на рынке с долей рынка 47,3% в 2025 году, благодаря широкому внедрению в потребительской электронике, автомобильных системах и промышленной автоматизации благодаря компактным размерам, экономичности и высокой надежности. Датчики доступа на основе MEMS используют зрелые производственные процессы и сильные возможности интеграции с электронными системами, которые продолжают поддерживать крупномасштабное развертывание в нескольких приложениях.
Сфера охвата и сегментация рынка датчиков
|
Атрибуты |
Доступ к сенсорам Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке доступа к датчикам
Растущая интеграция датчиков доступа с IoT и интеллектуальными подключенными системами
- Заметной тенденцией на рынке доступа к датчикам является растущая интеграция этих датчиков с платформами IoT и интеллектуальными подключенными системами, обусловленная необходимостью непрерывного сбора данных, отзывчивости в режиме реального времени и интеллектуального принятия решений в различных отраслях. Доступ к датчикам становится основным компонентом в связанных средах, где требуется точное обнаружение, позиционирование и взаимодействие, чтобы обеспечить автоматизацию и цифровую трансформацию.
- Например, Infineon Technologies AG поставляет передовые сенсорные решения, которые широко интегрированы в промышленные и автомобильные платформы с поддержкой IoT для поддержки мониторинга в режиме реального времени и безопасного доступа к системе. Эти датчики улучшают оперативную видимость и обеспечивают бесперебойную связь между физическими активами и цифровыми системами управления.
- Интеграция доступа к датчикам в интеллектуальных производственных средах ускоряется по мере того, как заводы внедряют подключенное оборудование и прогностические системы технического обслуживания. Датчики, встроенные в машины, поддерживают мониторинг состояния, проверку доступа и оптимизацию системы, усиливая переход к архитектурам Industry 4.0.
- В интеллектуальных городах и инфраструктурных проектах используются датчики для поддержки интеллектуальных транспортных систем, автоматизации зданий и мониторинга общественной безопасности. Их способность предоставлять точные и непрерывные данные поддерживает улучшенное управление ресурсами и адаптивные городские системы.
- Производители бытовой электроники все чаще внедряют датчики доступа в интеллектуальные устройства для улучшения взаимодействия с пользователем, безопасности и функциональности. Эта тенденция усиливает спрос на компактные маломощные датчики, способные надежно работать в подключенных экосистемах.
- В целом, растущая конвергенция доступа к датчикам с IoT и интеллектуальными системами усиливает их роль в качестве основополагающих технологий для взаимосвязанных цифровых сред, поддерживая долгосрочное расширение рынка в различных областях применения.
Доступ к датчикам динамика рынка
водитель
Растущий спрос на решения для автоматизации и мониторинга в режиме реального времени
- Растущая зависимость от автоматизации в промышленном, автомобильном и коммерческом секторах является ключевым фактором для рынка датчиков доступа, поскольку эти датчики обеспечивают точное обнаружение, контроль доступа и обратную связь в режиме реального времени. Автоматизированные среды требуют постоянного зондирования для поддержания эффективности, безопасности и эксплуатационной надежности.
- Например, Siemens интегрирует датчики доступа и близости в свои решения для промышленной автоматизации и интеллектуальных заводов для поддержки мониторинга машин, управления процессами и безопасного операционного доступа. Развертывание этих датчиков повышает производительность и уменьшает незапланированные простои.
- Автомобильная промышленность стимулирует спрос за счет интеграции датчиков доступа в передовые системы помощи водителю, управления доступом к транспортным средствам и приложений мониторинга в кабине. Датчики позволяют обнаруживать и реагировать в режиме реального времени, обеспечивая более безопасные и интеллектуальные операции с транспортными средствами.
- В здравоохранении и логистике автоматизация, поддерживаемая доступом к датчикам, повышает эффективность рабочего процесса, отслеживание активов и надежность системы. Возможности мониторинга в режиме реального времени помогают организациям оптимизировать операции при сохранении высоких стандартов точности и безопасности.
- Растущий акцент на операционную эффективность, соответствие требованиям безопасности и интеллектуальные системы укрепляет автоматизацию как долгосрочный драйвер для рынка доступа к датчикам.
Сдержанность/вызов
Высокая интеграционная сложность и затраты на развитие
- Рынок датчиков доступа сталкивается с проблемами, связанными со сложностью интеграции датчиков в различные системы, которые требуют высокой точности, надежности и функциональной совместимости. Потребности в персонализации, различные системные архитектуры и требования к совместимости увеличивают сложность разработки для производителей и конечных пользователей.
- Например, STMicroelectronics инвестирует значительные средства в НИОКР, чтобы обеспечить соответствие своих MEMS и датчиков строгим требованиям к производительности и интеграции в автомобильных, промышленных и потребительских электронных приложениях. Эти усилия повышают затраты на разработку и удлиняют циклы валидации продукции.
- Обеспечение бесперебойной связи между датчиками, процессорами и модулями подключения часто требует разработки прошивки и обширного тестирования. Это увеличивает время выхода на рынок и увеличивает финансовое давление на разработчиков датчиков.
- Высокие требования к точности в таких приложениях, как безопасность автомобилей и промышленная автоматизация, требуют строгого контроля качества и сертификации. Эти процессы еще больше повышают производственные и интеграционные издержки.
- Небольшие производители и системные интеграторы могут столкнуться с трудностями при масштабировании развертывания датчиков из-за ограничений затрат и технической сложности. В совокупности эти проблемы продолжают выступать в качестве сдерживающего фактора для более быстрого внедрения на рынок, несмотря на растущий спрос.
Как сегментируется рынок датчиков доступа
Рынок сегментирован на основе технологий, подключения и конечного пользователя.
- По технологии
На основе технологий рынок датчиков доступа подразделяется на CMOS, MEMS, NEMS и другие. Сегмент MEMS доминировал на рынке с наибольшей долей в 47,3% в 2025 году, чему способствовало его широкое внедрение в потребительскую электронику, автомобильные системы и промышленную автоматизацию благодаря компактным размерам, экономической эффективности и высокой надежности. Датчики доступа на основе MEMS используют зрелые производственные процессы и сильные возможности интеграции с электронными системами, которые продолжают поддерживать крупномасштабное развертывание в нескольких приложениях.
Ожидается, что сегмент NEMS продемонстрирует самый быстрый рост с 2026 по 2033 год, чему будет способствовать растущий спрос на ультраминиатюрные датчики с повышенной чувствительностью и более низким энергопотреблением. Достижения в области технологий нанопроизводства и растущие инвестиции в исследования ускоряют коммерциализацию датчиков доступа на основе NEMS, особенно в высокоточных и электронных приложениях следующего поколения.
- Подключение
На основе подключения рынок датчиков доступа сегментирован на проводной и беспроводной. Проводной сегмент занимал самую большую долю рынка в 2025 году, что объясняется его стабильной передачей данных, более низкой задержкой и более высокой надежностью в промышленных и критически важных средах. Датчики беспроводного доступа широко используются на производственных предприятиях, в аэрокосмических системах и в мониторинге инфраструктуры, где необходима последовательная производительность и безопасная связь.
Ожидается, что беспроводной сегмент будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено растущим внедрением устройств с поддержкой IoT и потребностью в гибких масштабируемых сенсорных сетях. Беспроводные датчики доступа снижают сложность установки и поддерживают удаленный мониторинг, что делает их очень подходящими для интеллектуальных объектов, автомобильных систем и портативных электронных приложений.
- Конечный пользователь
На основе конечного пользователя рынок Accessing Sensors подразделяется на электронику, ИТ и телекоммуникации, промышленную, автомобильную, аэрокосмическую и оборонную, медицинскую и другие. Сегмент электроники доминировал на рынке в 2025 году, чему способствовало широкое использование датчиков доступа в смартфонах, носимых устройствах, устройствах умного дома и бытовой электронике. Высокие объемы производства и постоянные инновации в электронной продукции поддерживают высокий спрос в этом сегменте.
Ожидается, что автомобильный сегмент зафиксирует самый быстрый рост с 2026 по 2033 год, что обусловлено растущей интеграцией датчиков доступа в передовые системы помощи водителю, управления доступом к транспортным средствам и электромобилям. Растущее внимание к безопасности транспортных средств, автоматизации и подключенным мобильным решениям значительно ускоряет внедрение датчиков в автомобильной промышленности.
Региональный анализ рынка датчиков
- Азиатско-Тихоокеанский регион доминировал на рынке датчиков с самой большой долей дохода в 45,10% в 2025 году, чему способствовало крупномасштабное производство электроники, растущее внедрение устройств с поддержкой IoT и высокий спрос со стороны секторов автомобильной и промышленной автоматизации.
- Экономически эффективная производственная экосистема региона, увеличение инвестиций в производство полупроводников и расширение производства бытовой электроники ускоряют рост рынка.
- Наличие квалифицированной технической рабочей силы, поддерживающие правительственные инициативы и быстрая индустриализация в странах с развивающейся экономикой способствуют более широкому внедрению датчиков доступа в нескольких отраслях конечного использования.
Китай получил доступ к рынку датчиков
Китай занимал самую большую долю на рынке датчиков в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовало его доминирование в производстве электроники и сборке полупроводников. Сильная государственная поддержка инноваций в области датчиков, большой внутренний спрос на интеллектуальные устройства и обширная интеграция в цепочку поставок являются ключевыми факторами роста. Ориентация страны на автоматизацию и интеллектуальное производство еще больше усиливает расширение рынка.
Индия выходит на рынок сенсоров
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, чему способствует быстрое расширение производства электроники, растущее внедрение промышленной автоматизации и увеличение инвестиций в автомобильную электронику. Правительственные инициативы по стимулированию отечественного производства полупроводников и датчиков расширяют рыночные возможности. Растущий спрос на развитие здравоохранения и ИТ-инфраструктуры способствует дальнейшему росту.
Европа получила доступ к рынку датчиков
Доступ к рынку датчиков в Европе неуклонно расширяется, что обусловлено высоким спросом со стороны автомобильного, аэрокосмического и промышленного секторов. Акцент региона на точном проектировании, соблюдении нормативных требований и передовых производственных технологиях поддерживает последовательное внедрение. Увеличение интеграции датчиков на интеллектуальных заводах и подключенных системах способствует дальнейшему росту рынка.
Германия выходит на рынок датчиков
Рынок Германии обусловлен его лидерством в промышленной автоматизации, автомобильной технике и передовых производственных технологиях. Сильные возможности исследований и разработок и тесное сотрудничество между производителями датчиков и OEM-производителями способствуют инновациям. Высокий спрос на доступ к датчикам в приложениях Industry 4.0 продолжает поддерживать рост рынка.
Доступ к датчикам Market Insight
Рынок Великобритании выигрывает от растущего внедрения умной инфраструктуры, расширения возможностей проектирования электроники и роста спроса со стороны сектора здравоохранения и аэрокосмической промышленности. Повышение внимания к цифровой трансформации и системам мониторинга на основе датчиков способствует развитию рынка. Сотрудничество академической и промышленной отраслей способствует дальнейшему укреплению инноваций в сенсорных технологиях.
Северная Америка получила доступ к рынку датчиков
Ожидается, что Северная Америка будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено высоким спросом на передовые сенсорные решения в автомобильной, медицинской и промышленной автоматизации. Высокие инвестиции в исследования и разработки, раннее внедрение технологий IoT и быстрая интеграция интеллектуальных систем являются ключевыми факторами роста. Ориентация региона на высокопроизводительные и точные датчики ускоряет расширение рынка.
Доступ США к датчикам Market Insight
На долю США пришлась наибольшая доля на рынке датчиков в Северной Америке в 2025 году, чему способствовала развитая полупроводниковая промышленность и присутствие технологических новаторов. Высокий спрос со стороны аэрокосмического, оборонного, медицинского и промышленного секторов стимулирует принятие. Постоянные инвестиции в миниатюризацию датчиков и интеграцию интеллектуальных систем еще больше укрепляют лидирующие позиции страны.
Какие компании занимают лидирующие позиции на рынке сенсоров
Индустрия датчиков доступа в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- ABB Ltd. (Швейцария)
- Analog Devices, Inc.(США)
- Eaton Corporation plc (Ирландия)
- Honeywell International Inc. (США)
- Компания Infineon Technologies AG(Германия)
- Полупроводники NXP N.V.(Нидерланды)
- Renesas Electronics Corporation (Япония)
- Siemens AG (Германия)
- STMicroelectronics N.V.(Швейцария)
- Компания Texas Instruments Incorporated(США)
- Robert Bosch GmbH (Германия)
- SENSINOVATE Connectivity (Франция)
- TDK Corporation (Япония)
- Qualcomm Technologies, Inc. (США)
- First Sensor AG (Германия)
- Microchip Technology Inc. (США)
- Johnson & Johnson Services, Inc. (США)
- Sony Corporation (Япония)
- DENSO CORPORATION (Япония)
- BorgWarner Inc. (США)
- Самсун (Южная Корея)
Каковы последние события на рынке доступа к датчикам
- В январе 2026 года компания Aeva Technologies представила свой датчик Omni 4D LiDAR, разработанный для широкоугольного восприятия на коротких расстояниях в робототехнике, интеллектуальной инфраструктуре и автоматизированных платформах мобильности. Этот запуск расширяет область доступа и восприятия датчиков за пределами традиционного автомобильного использования, позволяя более точно обнаруживать объекты и отслеживать движение в плотных средах. Разработка поддерживает более широкое внедрение высокоточных сенсорных решений в системах автоматизации следующего поколения и интеллектуальных системах доступа.
- В декабре 2025 года Aeva Technologies представила свой датчик Atlas Ultra 4D LiDAR следующего поколения вместе с ветровым стеклом. Это продвижение сигнализирует о переходе к более глубокой интеграции датчиков в архитектурах транспортных средств, уменьшая сложность системы при одновременном повышении точности восприятия в реальном времени. Такая интеграция ускоряет внедрение датчиков доступа в автомобильную безопасность, автономные функции вождения и системы контроля доступа к транспортным средствам.
- В июле 2025 года STMicroelectronics объявила о приобретении бизнеса MEMS-датчиков NXP Semiconductors, значительно укрепив свой портфель технологий MEMS. Приобретение расширяет масштабы производства, расширяет охват приложений и повышает надежность поставок для доступа к датчикам. Этот шаг позволяет STMicroelectronics лучше обслуживать растущий спрос на автомобильном рынке, промышленной автоматизации и потребительской электроники.
- В июле 2025 года LG Innotek заключила стратегическое партнерство и инвестиционное соглашение с Aeva Technologies для поддержки крупномасштабного производства передовых 4D-датчиков LiDAR. Сотрудничество улучшает масштабируемость производства и экономическую эффективность, ускоряя коммерциализацию высокоточных датчиков доступа. Эта разработка укрепляет цепочки поставок для автомобильных, роботизированных и промышленных приложений автоматизации, требующих высокой производительности зондирования.
- В январе 2025 года компания Infineon Technologies создала подразделение Sensor Units и Radio Frequency для унификации разработки датчиков и радиочастотных технологий. Эта организационная реструктуризация ускоряет инновации, сокращает циклы разработки продуктов и улучшает интеграцию датчиков с решениями для подключения. Этот шаг повышает конкурентоспособность Infineon на рынках IoT, мобильности и промышленного зондирования путем согласования передового зондирования с возможностями связи.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











