


Сегментация мирового рынка систем активной защиты по платформам (авиационные, наземные и военно-морские), типам (системы прямого и мягкого поражения), конечным пользователям (оборона и внутренняя безопасность) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и обзор рынка систем активной защиты
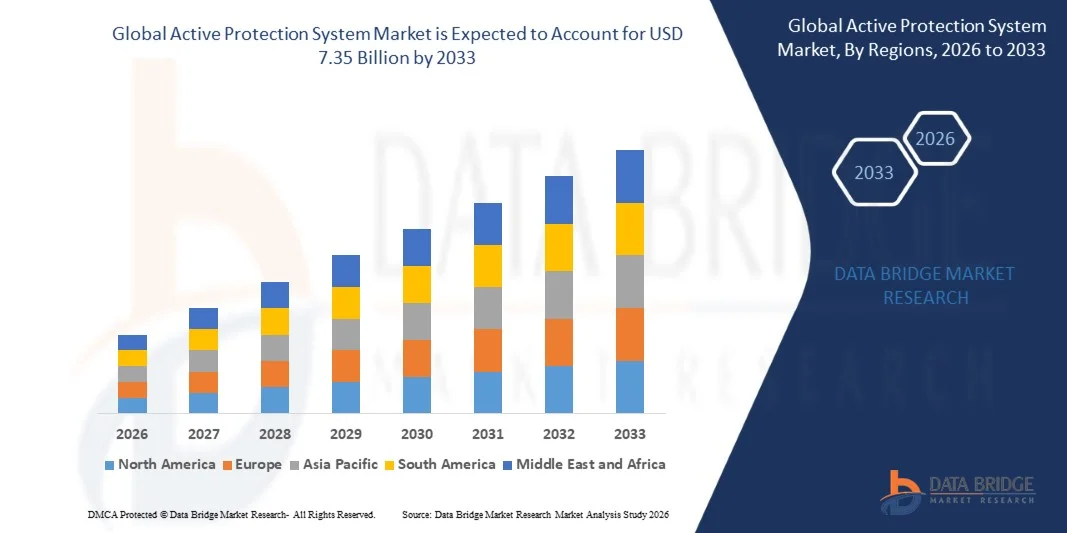
- Согласно анализу рынка Data Bridge Market Research, размер рынка глобальной системы активной защиты был оценен как4,95 млрд долларов в 2025 годуОжидается, что он достигнет7,35 млрд долларов к 2033 году, вCAGR 5,05%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущими программами модернизации обороны, растущим спросом на бронетехнику с расширенными возможностями смягчения угроз и растущей необходимостью защиты военных активов от управляемых ракет и атак РПГ.
- Принятие передовых сенсорных технологий на основе радаровСистемы обнаружения угрозИнтеграция с системами противодействия, установленными на транспортных средствах, способствует дальнейшему расширению рынка
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$4,95 млрд.
Ожидаемая рыночная стоимость (2033):$7,35 млрд.
Прогноз CAGR (2026–2033):5.05%
Каковы основные факторы рынка систем активной защиты
- Рынок является свидетелем непрерывных технологических инноваций, включая лазерные перехватчики, модульные конструкции APS и сетевые решения защиты для реагирования на угрозы в режиме реального времени.
- Ключевые игроки сосредоточены на стратегических партнерствах, оборонных контрактах и инвестициях в НИОКР для повышения точности системы, сокращения времени реагирования и расширения внедрения как бронетехники, так и критической военной инфраструктуры.
- Северная Америка доминировала на рынке систем активной защиты (APS) с самой большой долей доходов в 38,2% в 2025 году, чему способствовали растущие программы модернизации обороны, увеличение закупок бронетехники и рост инвестиций в передовые технологии смягчения угроз.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.Система активной защитырынок, обусловленный расширением оборонных бюджетов, быстрой модернизацией бронетанкового флота, растущими проблемами региональной безопасности и растущим внедрением технологий APS с жестким и мягким убийством в таких странах, как Китай, Индия и Япония
- Наземный сегмент занимал самую большую долю рынка в 2025 году, чему способствовало широкое развертывание APS на танках, бронетранспортерах и мобильных командных машинах. APS наземного базирования повышает живучесть транспортных средств против управляемых ракет и RPG-атак, предлагая возможности обнаружения и перехвата угроз в режиме реального времени, что делает его предпочтительным выбором для современных военных.
Сфера охвата и сегментация системы активной защиты рынка
|
Атрибуты |
Ключ к активной защитеОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Rheinmetall AG(Германия) Artis, LLC (США) |
|
Рыночные возможности |
• Растущее внедрение передовых систем защиты на основе датчиков |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке систем активной защиты
Растущий спрос на улучшенную живучесть транспортных средств и снижение угрозы
Растущее внимание к безопасности бронированных автомобилей и нейтрализации угроз в режиме реального времени значительно формирует рынок систем активной защиты, поскольку силы обороны все чаще предпочитают системы, которые могут обнаруживать, перехватывать и нейтрализовать входящие угрозы, такие как РПГ и противотанковые ракеты. Принятие APS набирает обороты благодаря своей способности повышать живучесть автомобиля без ущерба для мобильности или эксплуатационной готовности. Эта тенденция усиливает развертывание военных наземных транспортных средств, побуждая производителей внедрять инновации с помощью современных датчиков, перехватчиков и модульных решений для удовлетворения растущих потребностей в обороне.
Повышение осведомленности о безопасности на поле боя, защите сил и операционной эффективности ускорило спрос на системы активной защиты в бронетехнике, танках и мобильных командных подразделениях. Оборонные организации во всем мире ищут системы, которые могут интегрироваться с существующими платформами, обеспечивая быстрое реагирование на угрозы, побуждая производителей инвестировать в исследования и разработки для высокоточных датчиков и технологий противодействия.
Современные тенденции войны и модернизации обороны влияют на решения о закупках, при этом военные агентства подчеркивают передовое обнаружение радаров, модульные конструкции APS и интеграцию с системами транспортных средств. Эти факторы помогают силам обороны повысить живучесть, повысить оперативную устойчивость и укрепить стратегические возможности, одновременно способствуя внедрению на глобальных рынках обороны.
Например, в 2025 году Rheinmetall в Германии и Raytheon Technologies в США расширили свои предложения APS для бронетехники, интегрировав лазерные перехватчики и сетевые системы обнаружения угроз. Эти развертывания были введены в ответ на растущие угрозы на поле боя и программы модернизации с установками как на боевых, так и на вспомогательных транспортных средствах. Системы также продавались как обеспечивающие более высокие показатели успеха миссии и снижение потерь транспортных средств, повышая эффективность работы обороны.
В то время как спрос на APS растет, устойчивое расширение рынка зависит от непрерывных технологических инноваций, оптимизации затрат и поддержания возможностей быстрого реагирования в различных условиях боя. Производители также сосредоточены на улучшении модульности, функциональной совместимости и разработке решений следующего поколения, которые уравновешивают точность, скорость и надежность для более широкого военного применения.
Динамика рынка систем активной защиты
водитель
«Рост внимания к выживаемости транспортных средств и реагированию на угрозы»
Растущие программы модернизации обороны и увеличение инвестиций в бронетехнику являются основными драйверами рынка систем активной защиты. Военные все чаще интегрируют APS для повышения живучести на поле боя, защиты дорогостоящих активов и повышения эффективности миссии.
Расширение применения в танках, бронетранспортерах и мобильных командных машинах влияет на рост рынка. APS улучшает обнаружение угроз в режиме реального времени, возможности перехвата и ситуационную осведомленность, позволяя силам обороны соответствовать современным боевым требованиям и требованиям безопасности.
Оборонные организации активно продвигают внедрение APS через контракты на закупки, инициативы по модернизации и интеграцию с передовыми радарами и системами противодействия. Эти усилия поддерживаются геополитической напряженностью и растущей потребностью в оперативной эффективности, поощряя сотрудничество между оборонными подрядчиками и системными интеграторами.
Например, в 2023 году Lockheed Martin в США и MBDA в Европе сообщили об увеличении включения APS в основные боевые танки и бронетехнику. Это расширение последовало за растущим спросом на живучесть транспортных средств против управляемых ракет и угроз РПГ, что привело к повторным контрактам и модернизации системы. Обе компании также отметили интеграцию с радиолокационными датчиками и перехватчиками для повышения операционной эффективности.
Хотя растущие программы модернизации обороны поддерживают рост, более широкое внедрение зависит от оптимизации затрат, масштабируемости технологий и возможностей интеграции. Инвестиции в НИОКР, передовые разработки датчиков и эффективные производственные процессы будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентных преимуществ.
Сдержанность/вызов
«Требования к высокой стоимости и комплексной интеграции»
Сравнительно высокая стоимость систем активной защиты по сравнению с обычными оборонными решениями остается ключевой проблемой, ограничивая принятие среди ограниченных бюджетом сил обороны. Высокие расходы на НИОКР, передовые сенсорные технологии и разработка перехватчиков способствуют повышению цен на системы.
Интеграционные сложности остаются значительными, особенно для модернизации APS на существующих транспортных средствах, что может потребовать обширных модификаций транспортных средств, обновлений программного обеспечения и обучения персонала. Эти факторы ограничивают принятие в старых флотах или меньших оборонных бюджетах.
Проблемы цепочки поставок и производства также влияют на рост рынка, поскольку компоненты APS требуют высокоточного производства и соблюдения строгих военных стандартов. Логистические сложности и требования к системному тестированию увеличивают сроки эксплуатации и затраты на развертывание.
Например, в 2024 году оборонные организации в Юго-Восточной Азии сообщили о более медленном поглощении APS из-за высоких затрат на закупки, проблем с интеграцией и ограниченного технического опыта. Требования к установке и калибровке бронетехники также задерживают развертывание, что влияет на оперативную готовность.
Преодоление этих проблем потребует экономически эффективного производства, модульных конструкций и расширенной поддержки интеграции для оборонных клиентов. Сотрудничество с системными интеграторами, оборонными подрядчиками и исследовательскими институтами может помочь раскрыть долгосрочный потенциал роста глобального рынка систем активной защиты. Кроме того, разработка масштабируемых, совместимых решений и укрепление сетей технического обслуживания и поддержки будут иметь важное значение для широкого внедрения.
Как сегментируется рынок систем активной защиты
Рынок сегментирован на основе платформы, типа и конечного пользователя.
• Платформа
На базе платформы рынок систем активной защиты сегментирован на воздушно-десантный, наземный и морской. Наземный сегмент занимал самую большую долю рынка в 2025 году, чему способствовало широкое развертывание APS на танках, бронетранспортерах и мобильных командных машинах. APS наземного базирования повышает живучесть транспортных средств против управляемых ракет и RPG-атак, предлагая возможности обнаружения и перехвата угроз в режиме реального времени, что делает его предпочтительным выбором для современных военных.
Ожидается, что в сегменте ВДВ будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущей потребностью в системах смягчения угроз на вертолетах и беспилотных летательных аппаратах (БПЛА). Воздушно-десантные АПС обеспечивают защиту от ракет и наземных угроз при сохранении оперативной мобильности и скорости. Его внедрение растет благодаря достижениям в легких перехватчиках, радарных датчиках и интеграции с авиационными системами авионики.
• По типу
По типу, рынок разделен на Hard Kill System и Soft Kill System. Сегмент Hard Kill System занимал наибольшую долю выручки в 2025 году благодаря своей способности физически перехватывать и нейтрализовывать поступающие снаряды, обеспечивая высокий уровень защиты бронетехники. Эти системы все чаще используются в основных боевых танках и боевых машинах для повышения живучести на поле боя.
Ожидается, что сегмент Soft Kill System продемонстрирует самый быстрый рост с 2026 по 2033 год, обусловленный растущим спросом на электронные контрмеры, технологии помех и решения на основе приманок. Мягкий APS-убийца особенно предпочтителен для скрытых операций и сценариев, где требуется смягчение некинетических угроз, предлагая экономически эффективные и масштабируемые варианты защиты.
• Конечный пользователь
На базе конечного пользователя рынок сегментирован на оборону и внутреннюю безопасность. Сегмент обороны занимал самую большую долю рынка в 2025 году, чему способствовали обширные программы модернизации, рост геополитической напряженности и увеличение инвестиций в парки бронетехники в глобальных вооруженных силах. Оборонные организации отдают приоритет APS для защиты критически важных активов и персонала в условиях высокой угрозы.
Ожидается, что в сегменте внутренней безопасности будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущими проблемами безопасности, требованиями к защите границ и растущим внедрением APS на мобильных платформах безопасности. Растущая потребность в защите критически важной инфраструктуры, государственных объектов и стратегических транспортных подразделений способствует развертыванию APS среди агентств национальной безопасности по всему миру.
Региональный анализ рынка систем активной защиты
Северная Америка доминировала на рынке систем активной защиты (APS) с самой большой долей доходов в 38,2% в 2025 году, что обусловлено растущими программами модернизации обороны, увеличением закупок бронетехники и ростом инвестиций в передовые технологии смягчения угроз.
Оборонные организации в регионе высоко ценят обнаружение угроз в режиме реального времени, возможности быстрого перехвата и интеграцию с существующими системами транспортных средств, повышая живучесть и операционную эффективность.
Это широкое внедрение дополнительно поддерживается высокими оборонными бюджетами, передовой военной инфраструктурой и ростом геополитической напряженности, что делает APS критически важным решением для защиты персонала и дорогостоящих активов.
Система активной защиты США Market Insight
Американский рынок APS занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовали обширные парки бронированных автомобилей и текущие программы модернизации обороны. Растущий акцент на живучесть против управляемых ракет и RPG-атак стимулирует принятие основных боевых танков, бронетранспортеров и мобильных командных подразделений. Акцент американских военных на интеграцию передовых радиолокационных датчиков, систем жесткого и мягкого уничтожения и сетевых контрмер еще больше продвигает рынок. Кроме того, текущие НИОКР и оборонные контракты поддерживают постоянные инновации, укрепляя рынок APS в США.
Европейская система активной защиты Market Insight
Ожидается, что на европейском рынке APS будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном за счет увеличения расходов на оборону, модернизации бронетанкового флота и жестких требований к военной безопасности. Европейские военные подчеркивают живучесть транспортных средств, модульные решения APS и интеграцию с передовыми сенсорными и радиолокационными технологиями. Растущая геополитическая напряженность и инвестиции в автономные и связанные платформы способствуют внедрению. Страны региона оснащают танки и боевые машины АПС для повышения эффективности миссии и оперативной готовности.
Система активной защиты Market Insight
Ожидается, что рынок APS в Великобритании будет сильно расти с 2026 по 2033 год, что обусловлено модернизацией бронетанковых подразделений и необходимостью передовых возможностей по смягчению угроз. Повышенные проблемы в области безопасности и стремление защитить военнослужащих и имущество побуждают к внедрению систем «жесткого» и «мягкого» уничтожения. Ожидается, что надежная оборонная инфраструктура страны, акцент на НИОКР и сотрудничество с глобальными оборонными подрядчиками будут поддерживать расширение рынка.
Немецкий рынок систем активной защиты
Ожидается, что рынок APS в Германии будет значительно расти с 2026 по 2033 год, чему будет способствовать повышение осведомленности о цифровых оборонных технологиях и спрос на технологически продвинутые экологически сознательные решения. Хорошо развитая оборонная промышленность Германии, акцент на инновации и инвестиции в модернизацию бронетехники способствуют внедрению APS. Интеграция с установленными на транспортном средстве датчиками и автоматизированными системами реагирования на угрозы становится все более распространенной, при этом предпочтение отдается высокоточным и надежным решениям защиты, соответствующим приоритетам национальной обороны.
Азиатско-Тихоокеанская система активной защиты
Ожидается, что на Азиатско-Тихоокеанском рынке APS будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением программ модернизации обороны, ростом военных бюджетов и закупками бронированных и тактических транспортных средств в таких странах, как Китай, Индия и Япония. Акцент региона на безопасность границ, защиту сил и модернизацию мобильных оборонных платформ способствует развертыванию АПС. Кроме того, растущие возможности отечественного оборонного производства и местное производство компонентов APS улучшают доступность и доступность, что позволяет более широко использовать военные силы.
Японская система активной защиты Market Insight
Ожидается, что японский рынок APS будет расти с 2026 по 2033 год из-за акцента страны на высокотехнологичные оборонные решения, модернизацию бронетанковых подразделений и повышенное внимание к безопасности на родине и границе. Принятие обусловлено интеграцией с передовыми сенсорными технологиями, мониторингом угроз БПЛА и системами перехвата, установленными на транспортном средстве. Активный подход страны к модернизации основных боевых танков и бронетехники поддерживает рынок APS, особенно для защиты стратегических и дорогостоящих активов.
Китайская система активной защиты Market Insight
Китайский рынок APS составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой модернизацией его бронетанкового флота, ростом расходов на оборону и высоким внедрением передовых систем обнаружения угроз и смягчения их последствий. Китай оснащает основные боевые танки, боевые машины пехоты и мобильные оборонительные подразделения APS для повышения живучести. Акцент страны на самостоятельность в оборонных технологиях, развитие отечественных производителей АПС и интеграция с современными боевыми платформами являются ключевыми факторами, стимулирующими рост рынка.
Доля рынка систем активной защиты
Индустрия систем активной защиты в первую очередь управляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Rheinmetall AG(Германия)
•Saab AB AB(Швеция)
Raytheon Company (США)
Израильская военная промышленность (Израиль)
Rafael Advanced Defense Systems Ltd. (Израиль)
•Артис, LLC(США)
Airbus Group (Нидерланды)
• КБМ (Россия)
• Асельсан А.С. (Турция)
•Сафран(Франция)
Lockheed Martin Corporation (США)
BAE Systems plc (Великобритания)
Northrop Grumman Corporation (США)
Thales Group (Франция)
General Dynamics Corporation (США)
Последние разработки на мировом рынке систем активной защиты
- В ноябре 2025 года Rafael Advanced Defense Systems (Израиль) объявила о сотрудничестве с ведущей технологической фирмой для разработки систем радиоэлектронной борьбы и активной защиты следующего поколения. Инициатива направлена на расширение возможностей противодействия возникающим угрозам, повышение операционной эффективности и укрепление позиций компании на мировом оборонном рынке. Ожидается, что эта разработка будет стимулировать инновации в интегрированных решениях радиоэлектронной борьбы и расширит внедрение на нескольких оборонных платформах.
- В октябре 2025 года Northrop Grumman (США) представила новую систему активной защиты бронетехники, включающую технологии ИИ и машинного обучения. Этот запуск повышает живучесть, ускоряет время реагирования на угрозы и укрепляет лидерство компании в передовых решениях для защиты транспортных средств. Система учитывает растущий спрос на интеллектуальные меры обороны и поддерживает программы модернизации в вооруженных силах по всему миру.
- В сентябре 2025 года Thales Group (Франция) заключила крупный контракт с европейским государством на поставку передовых систем активной защиты. Сделка укрепляет присутствие Thales на европейском оборонном рынке, повышает доходы и укрепляет репутацию надежного поставщика высокопроизводительных систем предотвращения угроз. Контракт также демонстрирует растущее значение APS в современных парках бронетранспортеров.
- В марте 2025 года Saab AB (Швеция) в партнерстве с украинской оборонной фирмой Radionix подписали Меморандум о взаимопонимании по сотрудничеству в области датчиков и оборонной электроники. Партнерство направлено на разработку и поддержание передовых сенсорных систем для расширенного обнаружения угроз и защиты бронетехники, улучшение обороноспособности Украины и поддержку инициатив региональной безопасности.
- В феврале 2025 года HENSOLDT AG (Германия) заключила контракт на 17,6 млн евро (18,4 млн долларов США) с Федеральным управлением по оборудованию, информационным технологиям и поддержке услуг Германии (BAAINBw) на разработку демонстратора оптической системы обнаружения Odaeon. Используя технологию Jammer Head 2 в рамках своей многофункциональной системы самозащиты (MUSS), демонстратор, как ожидается, улучшит ситуационную осведомленность, обнаружение угроз и эффективность противодействия, укрепив технологическое лидерство HENSOLDT в системах защиты транспортных средств.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











