


Сегментация мирового рынка авиационных клапанов по типу клапанов (клапаны для систем водоснабжения и водоотведения, клапаны для систем смазки, клапаны для пневматических систем, клапаны для систем обледенения и защиты от дождя, клапаны для систем кондиционирования воздуха, клапаны для гидравлических систем и клапаны для топливных систем), материалу (титан, алюминий, коррозионностойкая сталь и другие), механизму (шаровые и пробковые клапаны, клапаны с заслонкой и соплом, пилотные клапаны, тарельчатые клапаны и другие), авиации (деловая и общеавиационная, военная и коммерческая авиация) и конечным пользователям (производители оригинального оборудования (OEM) и послепродажное обслуживание) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста мирового рынка аэрокосмических клапанов
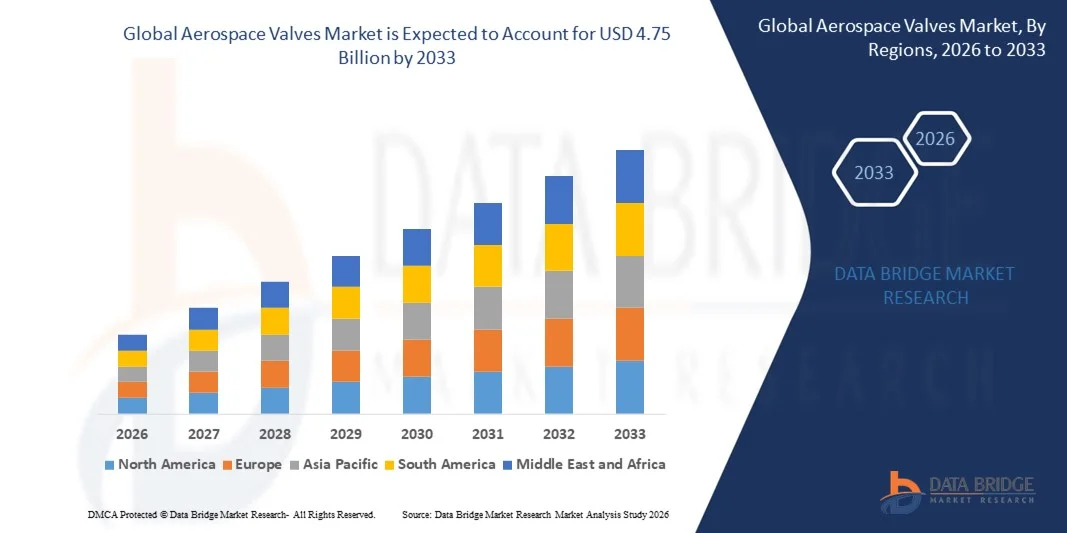
- Согласно анализу Data Bridge Market Research, размер мирового рынка аэрокосмических клапанов был оценен как3,12 млрд долларов в 2025 годуОжидается, что он достигнет4,75 млрд долларов к 2033 году, вCAGR 5,40%в течение прогнозируемого периода
- Основными факторами, которые, как ожидается, повысят рост рынка аэрокосмических клапанов в прогнозируемый период, являются рост поставок самолетов и снижение ротации замены аэрокосмических клапанов.
- Кроме того, увеличение потребности большинства авиакомпаний в легких клапанах и увеличение пассажиропотока являются двумя факторами, которые способствуют росту рынка аэрокосмических клапанов.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$3,12 млрд.
- Ожидаемая рыночная стоимость (2033):$4,75 млрд.
- Прогноз CAGR (2026–2033):5.40%
Каковы основные выводы рынка аэрокосмических клапанов
- Ожидается, что рост электрификации авиационных систем и текущее отставание в поставках самолетов будут препятствовать росту рынка аэрокосмических клапанов в течение определенного периода времени.
- Кроме того, запуск легких клапанов в ближайшие годы предоставит потенциальные возможности для роста рынка аэрокосмических клапанов. Однако повышение операционной эффективности аэрокосмических клапанов может создать препятствия для роста рынка аэрокосмических клапанов в ближайшем будущем.
- Северная Америка доминировала на рынке аэрокосмических клапанов с долей выручки 40,7% в 2025 году, чему способствовало сильное присутствие в авиастроении, обширные расходы на оборону и непрерывные технологические достижения в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 10,8% с 2026 по 2033 год, что обусловлено быстрым расширением парка воздушных судов, увеличением оборонных бюджетов и сильным ростом внутреннего производства самолетов в Китае, Японии, Индии и Южной Корее.
- Сегмент Aerospace Fuel System Valves доминировал на рынке с долей 29,8% в 2025 году, что обусловлено их важной ролью в регулировании расхода топлива, поддержании эффективности двигателя и обеспечении эксплуатационной безопасности коммерческих и военных самолетов.
Сфера охвата и сегментация рынка аэрокосмических клапанов
|
Атрибуты |
Aerospace раскрывает ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке аэрокосмических клапанов
Увеличение сдвига к легким, электрически приводимым в действие и умным аэрокосмическим клапанам
- На рынке аэрокосмических клапанов наблюдается сильное внедрение легких, компактных и высокопроизводительных клапанных систем, предназначенных для поддержки современных гидравлических, топливных, пневматических и систем экологического контроля самолетов.
- Производители внедряют электрически приводимые в действие и интеллектуальные клапаны, интегрированные с датчиками и цифровыми блоками управления, для повышения точности регулирования потока, мониторинга состояния и диагностики производительности в режиме реального времени.
- Растущий спрос на экономичные самолеты, сокращение выбросов и оптимизация веса ускоряет замену традиционных гидравлических систем передовыми технологиями электромеханического клапана.
- Например, такие компании, как Parker Hannifin, Honeywell International, Eaton и Moog Inc. расширяют свои портфели аэрокосмических клапанов цифровыми, легкими и долговечными решениями.
- Растущее развитие самолетов следующего поколения, БПЛА и электрических силовых платформ стимулирует потребность в системах клапанов высокого давления, коррозионностойких и температуроустойчивых.
- По мере того, как архитектура самолетов станет более электрической и цифровой, аэрокосмические клапаны будут оставаться критически важными для безопасного управления жидкостью, эффективности системы и передовых полетных операций.
Каковы основные драйверы рынка аэрокосмических клапанов
- Растущее мировое производство самолетов и программы модернизации парка значительно увеличивают спрос на передовые системы управления топливом, гидравлические и пневматические клапаны.
- Например, в 2025 году ведущие поставщики аэрокосмической техники, такие как Crane Aerospace & Electronics и ITT Inc., расширили свои высокопроизводительные клапанные предложения для поддержки коммерческих и оборонных авиационных платформ следующего поколения.
- Растущие инвестиции в военную авиацию, исследования космоса и беспилотные авиационные системы усиливают спрос на высоконадежные и высокоточные клапаны.
- Достижения в аддитивном производстве, передовых сплавах и композитных материалах улучшают долговечность, снижают вес и повышают устойчивость к экстремальным условиям давления и температуры.
- Повышение внимания к стандартам безопасности воздушных судов, соблюдению нормативных требований и системам прогнозного обслуживания способствует интеграции интеллектуальных технологий клапанов с поддержкой мониторинга.
- Ожидается, что благодаря устойчивому росту глобальных авиаперевозок, оборонных бюджетов и инициатив по электрификации самолетов рынок Aerospace Valves будет устойчиво расширяться в долгосрочной перспективе.
Какой фактор препятствует росту рынка аэрокосмических клапанов
- Высокие затраты на производство и сертификацию, связанные с материалами аэрокосмического класса, а также строгие разрешения авиационных регуляторов ограничивают доступ для небольших поставщиков.
- Например, в течение 2024-2025 годов колебания цен на сырье, такие как титан и специальные сплавы, наряду с перебоями в цепочке поставок, увеличили производственные затраты для нескольких мировых производителей клапанов.
- Комплексные требования к интеграции в рамках современных авиационных гидравлических и топливных систем требуют узкоспециализированной инженерной экспертизы и строгих процедур испытаний.
- Длительные циклы разработки продукции и строгие стандарты соответствия от авиационных властей расширяют время выхода на рынок для новых технологий клапанов.
- Конкуренция со стороны интегрированных модулей управления жидкостью и альтернативных системных архитектур создает ценовое давление и технологические проблемы.
- Чтобы устранить эти ограничения, компании сосредоточены на легких материальных инновациях, возможностях цифрового мониторинга, оптимизированных процессах сертификации и стратегических партнерских отношениях с OEM для укрепления глобального внедрения передовых систем аэрокосмических клапанов.
Как сегментируется рынок аэрокосмических клапанов
Рынок сегментирован на основеТип клапанов, материал, механизм, авиация и конечный пользователь.
- С помощью Valves
На базе клапанов рынок Aerospace Valves сегментирован на Aerospace Water and Waste System Valves, Aerospace Lubrication Systems Valves, Aerospace Pneumatic System Valves, Aerospace Ice and Rain System Valves, Aerospace Air Conditioning System Valves, Aerospace Hydraulic System Valves и Aerospace Fuel System Valves. Сегмент Aerospace Fuel System Valves доминировал на рынке с долей 29,8% в 2025 году, что обусловлено их важной ролью в регулировании расхода топлива, поддержании эффективности двигателя и обеспечении эксплуатационной безопасности коммерческих и военных самолетов. Увеличение производства самолетов и программы модернизации двигателей продолжают укреплять спрос.
Ожидается, что сегмент Aerospace Hydraulic System Valves будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будет способствовать растущая электрификация авиационных систем, расширение технологий управления полетом и растущий спрос на легкие гидравлические компоненты высокого давления.
- По материалам
На основе материала рынок сегментирован на титан, алюминий, коррозионностойкую сталь и другие. Сегмент титана доминировал на рынке с долей 37,6% в 2025 году благодаря превосходному соотношению прочности к весу, высокой коррозионной стойкости и способности выдерживать экстремальные температуры и давления в аэрокосмической среде. Титановые клапаны широко предпочтительны в критических авиационных системах, где важна долговечность и оптимизация веса.
Сегмент алюминия, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим акцентом на легкие конструкции самолетов, экономичность и улучшенную экономию топлива в программах самолетов следующего поколения.
- Механизм
На основе механизма рынок Aerospace Valves сегментирован на Ball and Plug Valves, Flapper-Nozzle Valves, Pilot Valves, Poppet Valves и другие. Сегмент Ball and Plug Valves доминировал на рынке с долей 32,4% в 2025 году, чему способствовали их простая конструкция, надежная уплотнительная способность и пригодность для систем управления аэрокосмической жидкостью высокого давления. Их долговечность и низкие требования к техническому обслуживанию делают их широко распространенными в топливно-гидравлических системах.
Ожидается, что сегмент Poppet Valves будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на точный контроль потока, механизмы быстрого реагирования и улучшенные характеристики в современных авиационных системах.
- Авиация
На базе авиации рынок сегментирован на деловую и общую авиацию, военную авиацию и коммерческую авиацию. Сегмент коммерческой авиации доминировал на рынке с долей 45,1% в 2025 году, что обусловлено расширением мирового пассажиропотока, расширением парка воздушных судов и ростом деятельности MRO. Коммерческие самолеты требуют большого объема передовых клапанных систем для поддержки работы топлива, гидравлических и экологических систем управления.
Сегмент военной авиации, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будет способствовать увеличение оборонных бюджетов, программы истребителей следующего поколения, разработка БПЛА и модернизация военно-воздушных флотов.
- конечным пользователем
На базе конечного пользователя рынок Aerospace Valves разделен на производителей оригинального оборудования (OEM) и вторичного рынка. Сегмент OEM доминировал на рынке с долей 58,3% в 2025 году, чему способствовали увеличение поставок новых самолетов, интеграция передовых технологий клапанов и долгосрочные контракты на поставку с производителями самолетов.
Ожидается, что сегмент Aftermarket будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствуют растущий глобальный парк воздушных судов, растущие циклы технического обслуживания, спрос на замену и строгие нормативные требования к авиационной безопасности и производительности.
В каком регионе находится наибольшая доля рынка аэрокосмических клапанов
- Северная Америка доминировала на рынке аэрокосмических клапанов с долей выручки 40,7% в 2025 году, чему способствовало сильное присутствие в производстве самолетов, обширные расходы на оборону и непрерывные технологические достижения в США и Канаде. Высокое производство коммерческих самолетов, военных самолетов, БПЛА и космических систем продолжает стимулировать спрос на передовые топливные, гидравлические, пневматические и экологические клапаны управления на объектах OEM и MRO.
- Ведущие производители аэрокосмической техники и поставщики компонентов в Северной Америке внедряют легкие, коррозионно-стойкие и электронные клапанные системы, укрепляя технологическое лидерство региона. Постоянные инвестиции в авиационные программы следующего поколения, миссии по исследованию космоса и инициативы по электрификации самолетов поддерживают долгосрочное расширение рынка.
- Сильная нормативно-правовая база, высокие расходы на НИОКР и присутствие крупных OEM-производителей самолетов еще больше усиливают доминирование на региональном рынке.
Американская аэрокосмическая компания проанализировала рынок
США являются крупнейшим донором в Северной Америке, чему способствует присутствие крупных производителей самолетов, оборонных подрядчиков и передовых поставщиков аэрокосмических компонентов. Увеличение производства коммерческих самолетов следующего поколения, истребителей, вертолетов и космических ракет-носителей стимулирует устойчивый спрос на высокопроизводительные клапанные системы. Растущие инвестиции в электрические самолеты, беспилотные авиационные системы и космические программы еще больше ускоряют внедрение легких и интеллектуальных технологий клапанов. Сильная инфраструктура MRO и долгосрочные инициативы по модернизации обороны продолжают укреплять рост рынка по всей стране.
Канадская компания Aerospace Valves Market Insight
Канада вносит значительный вклад в региональный рост благодаря своим сильным аэрокосмическим производственным кластерам и участию в глобальных цепочках поставок самолетов. Увеличение производства региональных самолетов, бизнес-самолетов и авиационных компонентов поддерживает устойчивый спрос на клапаны гидравлической и топливной систем. Поддерживаемые правительством программы аэрокосмических инноваций и растущее внимание к устойчивым авиационным технологиям способствуют дальнейшему внедрению передовых систем клапанов в коммерческих и оборонных приложениях.
Азиатско-Тихоокеанский рынок аэрокосмических клапанов
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 10,8% с 2026 по 2033 год, что обусловлено быстрым расширением парка самолетов, увеличением оборонных бюджетов и сильным ростом внутреннего производства самолетов в Китае, Японии, Индии и Южной Корее. Рост пассажиропотока и развитие инфраструктуры ускоряют закупки новых коммерческих самолетов. Растущие инвестиции в местные программы истребителей, разработку БПЛА и освоение космоса еще больше стимулируют спрос на высокопроизводительные системы аэрокосмических клапанов в регионе.
Китайская аэрокосмическая отрасль расширяет рыночное понимание
Китай является крупнейшим вкладчиком в Азиатско-Тихоокеанский регион, поддерживаемый расширением программ коммерческих самолетов, сильными усилиями по модернизации обороны и увеличением инвестиций в освоение космоса. Развитие отечественных авиационных платформ и технологий двигателей стимулирует спрос на передовые системы топливно-гидравлического клапана. Поддерживаемые правительством производственные инициативы и сильные внутренние цепочки поставок еще больше усиливают расширение рынка.
Японская аэрокосмическая промышленность расширяет рыночную интуицию
Япония демонстрирует устойчивый рост благодаря передовым возможностям аэрокосмической техники и активному участию в глобальных авиационных программах. Все большее внимание к высокоточному производству, легким материалам и соблюдению требований безопасности стимулирует спрос на премиальные технологии аэрокосмических клапанов. Продолжающиеся обновления системы обороны и участие в программах истребителей следующего поколения еще больше укрепляют рост рынка.
Аэрокосмическая отрасль Индии расширяет рыночное понимание
Индия становится быстрорастущим рынком благодаря растущим оборонным закупкам, программам развития отечественных самолетов и расширению инфраструктуры MRO. Правительственные инициативы по содействию отечественному аэрокосмическому производству и растущему участию в глобальных цепочках поставок ускоряют спрос на передовые аэрокосмические клапаны в военном и коммерческом сегментах.
Аэрокосмическая отрасль Южной Кореи расширяет рынок
Южная Корея вносит значительный вклад в развитие отечественных истребителей, систем БПЛА и программ космических запусков. Растущие оборонные бюджеты и расширение возможностей аэрокосмического производства стимулируют спрос на высокоточные клапанные системы. Технологические инновации и сотрудничество с глобальными аэрокосмическими компаниями продолжают поддерживать долгосрочный региональный рост.
Каковы основные компании на рынке аэрокосмических клапанов
Индустрия аэрокосмических клапанов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Parker Hannifin Corp. (США)
- Итон (Ирландия)
- Honeywell International Inc.(США)
- Zodiac Aerospace (Франция)
- Вудворд, Инк.(США)
- AeroControlex(США)
- Crane Aerospace & Electronics (США)
- Moog Inc. (США)
- Либхерр (Швейцария)
- ITT Inc. (США)
- Porvair Filtration Group (Великобритания)
- Crissair, Inc. (США)
- CIRCOR International, Inc. (США)
- Dynex/Rivett Inc. (США)
- Meggitt PLC (Великобритания)
- LAKSHMI TECHNOLOGY AND ENGINEERING INDUSTRIES (Индия)
- Valcor Engineering Corporation (США)
- United Technologies Corporation (США)
- Triumph Group, Inc. (США)
- Sitec Aerospace GmbH (Германия)
Каковы последние события на мировом рынке аэрокосмических клапанов
- В январе 2025 года Aerolloy Technologies ввела в эксплуатацию свою первую печь по переплавке вакуумных дуг для внутреннего производства титановых сплавов аэрокосмического класса, укрепив местное производство легких высокопроизводительных материалов для авиационных двигателей и газовых турбин, одновременно снижая зависимость от импорта и повышая устойчивость цепочки поставок на рынке аэрокосмических компонентов, тем самым укрепляя долгосрочную самодостаточность материалов и рост промышленности.
- В ноябре 2024 года недавно разработанный сервоприводный легкий защелочный клапан был успешно протестирован в смоделированных условиях полета ракеты, представив компактную и экономичную альтернативу обычным системам на основе двигателя, обеспечивая при этом повышенную надежность в условиях колебаний температуры и давления, что в конечном итоге повышает эффективность движения и точность управления жидкостью для аэрокосмических приложений следующего поколения.
- В июне 2024 года Honeywell International представила аддитивно изготовленный регулирующий клапан с кровоточащим давлением, предназначенный для учебно-тренировочных самолетов, демонстрируя растущее внедрение цифровых технологий производства и передовых материалов для достижения легких, сложных и прочных аэрокосмических компонентов при одновременном сокращении сроков производства, тем самым ускоряя модернизацию аэрокосмических производственных процессов.
- В ноябре 2022 года Triumph Group заключила контракт с Lockheed Martin на производство узлов тормозных клапанов для самолета F-16 Fighting Falcon, взяв на себя обязательства по поставке производственного оборудования и оперативной поддержке, тем самым укрепив свои позиции в производстве компонентов военных самолетов и долгосрочных программах оборонных поставок.
- В августе 2022 года Marsh Brothers Aviation заключила четырехлетнее соглашение с Aviation Fabricators о поставке индивидуальных клапанов привода кресел для самолетов после решения проблем в цепочке поставок, поддержки технического обслуживания, ремонта и капитального ремонта для частных и коммерческих систем кресел для самолетов, укрепляя надежность и непрерывность в цепочке поставок послепродажного обслуживания в аэрокосмической отрасли.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











