


Сегментация мирового рынка инъекционных филлеров для эстетического восстановления по типу (гиалуроновая кислота, гидроксилапатит кальция, поли-L-молочная кислота, полиметилметакрилат, аутологичный жир и другие), по области применения ( косметические клиники, дерматологические центры, центры пластической хирургии, больницы, домашнее применение/самостоятельное введение и другие) — тенденции отрасли и прогноз до 2033 года
Каков размер рынка инъекционных наполнителей и темпы роста
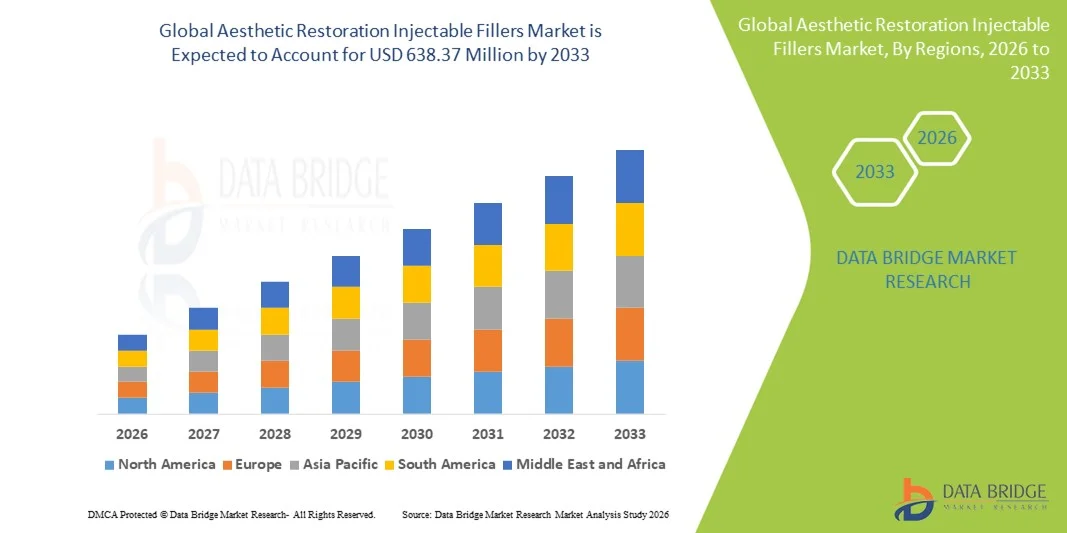
- Согласно анализу рынка Data Bridge Market Research, глобальный объем рынка инъекционных наполнителей для эстетической реставрации был оценен как324,58 млн долларов США в 2025 годуОжидается, что он достигнет$638,37 млн. к 2033 году, вCAGR 8,82%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых эстетических процедур и технологическим прогрессом в инъекционных рецептурах, устройствах и протоколах лечения, что приводит к повышению эффективности и точности как в клинических, так и в косметических условиях.
- Кроме того, растущий потребительский спрос на безопасные, эффективные и минимально инвазивные эстетические решения стимулирует внедрение эстетических реставрационных инъекционных наполнителей в дерматологических клиниках, косметических больницах и частных клиниках. Эти факторы ускоряют внедрение инъекционных наполнителей, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):324,58 млн. долларов США
- Ожидаемая рыночная стоимость (2033):638,37 млн. долларов США
- Прогноз CAGR (2026–2033):8.82%
Каковы основные выводы рынка инъекционных наполнителей для эстетической реставрации
- Инъекционные наполнители, предлагающие минимально инвазивные решения для улучшения лица и тела, становятся все более важными компонентами современных косметических и дерматологических процедур как в клинических, так и в неклинических условиях из-за их доказанной безопасности, эффективности и универсальности.
- Растущий спрос на инъекционные наполнители для эстетической реставрации в первую очередь подпитывается растущей осведомленностью потребителей об эстетических процедурах, ростом располагаемых доходов и растущим предпочтением нехирургических косметических процедур.
- Северная Америка доминировала на рынке инъекционных наполнителей для эстетической реставрации с самой большой долей дохода в 42% в 2025 году, характеризующейся передовыми эстетическими клиниками, высокими располагаемыми доходами и сильным присутствием ключевых игроков отрасли, при этом в США наблюдается значительный рост процедур инъекционных наполнителей, особенно в клиниках дерматологии и косметической хирургии, чему способствуют инновации в рецептурах продуктов, минимально инвазивные методы и расширение осведомленности об эстетических методах лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке инъекционных наполнителей для эстетической реставрации в течение прогнозируемого периода, регистрируя CAGR в 11,3%, что обусловлено растущей урбанизацией, ростом располагаемых доходов, растущей осведомленностью о косметических процедурах и расширением доступа к услугам дерматологии и эстетического здравоохранения в таких странах, как Китай, Индия и Южная Корея.
- Сегмент косметических клиник составил самую большую долю рынка в 46,5% в 2025 году, что обусловлено наличием специализированных практиков, передового оборудования и индивидуальных планов лечения.
Сфера охвата и эстетическая реставрация Инъекционная сегментация рынка наполнителей
|
Атрибуты |
Эстетическая реставрация инъекционных наполнителей Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке инъекционных наполнителей для эстетической реставрации
Растущее предпочтение минимально инвазивных косметических решений
- Заметной и ускоряющейся тенденцией на мировом рынке инъекционных наполнителей является растущее предпочтение минимально инвазивных косметических процедур по сравнению с традиционными хирургическими методами.
- Этот сдвиг в значительной степени обусловлен растущим потребительским спросом на более безопасные, быстрые и удобные эстетические решения, которые требуют минимальных простоев.
- Например, в 2024 году ведущая сеть клиник в США сообщила об увеличении на 35% процедур наполнителя губ и щек по сравнению с хирургическими подтяжками лица.
- Достижения в составе наполнителей обеспечивают более длительные результаты с уменьшенными побочными эффектами, повышая удовлетворенность пациентов и поощряя повторное лечение.
- Влияние социальных сетей, одобрение знаменитостей и влияние на красоту повышают осведомленность об эстетических методах лечения, положительно влияя на показатели усыновления.
- Клиники все чаще предлагают высоко персонализированные планы лечения, позволяя пациентам ориентироваться на определенные области, такие как щеки, губы, челюсть и области под глазами.
- Технологические улучшения в системах доставки, включая более тонкие иглы и методы точного впрыска, уменьшают дискомфорт и время восстановления, делая лечение более привлекательным для более широкой демографической группы.
- Эта тенденция отражает рыночную ориентацию на естественные результаты, настраиваемые процедуры и расширенный опыт пациентов, стимулируя устойчивый рост.
Эстетическая реставрация Инъекционная динамика рынка филлеров
водитель
Растущая осведомленность потребителей и концентрация на антивозрастной и лицевой эстетике
- Растущая осведомленность и стремление к молодому внешнему виду среди потребителей в сочетании со стареющим глобальным населением является значительным драйвером рынка инъекционных наполнителей для эстетической реставрации.
- Расширение продуктовых портфелей, включая наполнители на основе гиалуроновой кислоты, коллагенстимулирующие составы и инъекционные средства для восстановления объема, удовлетворяют разнообразные эстетические потребности
- Например, Juvederm Voluma получила широкое распространение в Европе в 2023 году для восстановления среднего объема.
- Клиники и эстетические центры все чаще предлагают нехирургическое лечение, привлекая пациентов, которые предпочитают менее инвазивные варианты с немедленными результатами.
- Амбулаторные процедуры с более короткими периодами восстановления и видимыми улучшениями внешнего вида лица еще больше способствуют принятию как среди молодежи, так и среди людей среднего возраста.
- Маркетинговые кампании, образовательные инициативы и одобрения ключевых игроков отрасли повышают уверенность потребителей в безопасности и эффективности инъекционных наполнителей.
- Постоянные инновации в наполнителях в сочетании с улучшенными методами доставки лечения укрепляют рынок и стимулируют рост как в развитых, так и в развивающихся регионах.
Сдержанность/вызов
Проблемы безопасности, нормативные ограничения и барьеры затрат
- Возможные побочные эффекты, включая отек, синяки, покраснение и редкие аллергические реакции, остаются проблемой для потенциальных пользователей и могут ограничить принятие в первый раз.
- Строгая нормативная база в различных регионах для утверждения, маркетинга и администрирования инъекционных наполнителей может задержать запуск продукта и ограничить выход на рынок.
- FFDA в США требует строгих клинических испытаний, прежде чем новые наполнители могут быть проданы, что может занять несколько лет.
- Сравнительно высокая стоимость лечения, особенно для премиальных или передовых рецептур, создает проблемы для чувствительных к цене потребителей, особенно на развивающихся рынках.
- Ограниченная осведомленность или заблуждения относительно долгосрочной безопасности, эффективности и потенциальных осложнений могут препятствовать широкому распространению.
- Чтобы решить эти проблемы, компании инвестируют в обучение врачей, программы обучения пациентов и разработку более безопасных, экономически эффективных формул для повышения доступности и укрепления доверия потребителей.
- Преодоление этих барьеров имеет важное значение для устойчивого роста и более широкого проникновения эстетических инъекционных решений как на зрелых, так и на развивающихся рынках.
Как сегментируется рынок инъекционных наполнителей для эстетической реставрации
Рынок сегментирован на основе типа и применения.
- По типу
Исходя из типа, рынок инъекционных наполнителей для глобальной эстетической реставрации подразделяется на наполнители для гиалуроновой кислоты (HA), наполнители для гидроксилапатита кальция (CaHA), наполнители для поли-L-молочной кислоты (PLLA), наполнители для полиметилметакрилата (PMMA), аутологичные жировые инъекции и другие. Сегмент Hyaluronic Acid (HA) Fillers доминировал на крупнейшей доле рынка в 41,8% в 2025 году, что обусловлено его проверенным профилем безопасности, универсальностью и минимальными простоями. Наполнители HA широко используются для восстановления объема лица, увеличения губ и уменьшения морщин из-за их обратимой природы. Потребители и практики предпочитают продукты HA для их предсказуемых результатов и диапазона составов, предназначенных для различных областей лица. Непрерывные инновации в продуктах, такие как различные размеры частиц и более долговечные гели, повышают их привлекательность. Сегмент выигрывает от растущей эстетической осведомленности, расширения косметических клиник и роста располагаемых доходов. Наполнители HA также предпочтительны из-за меньшего количества побочных эффектов по сравнению с синтетическими альтернативами, что делает их подходящими для начинающих пользователей. Клиники часто рекомендуют наполнители ГК, потому что они могут сочетаться с другими минимально инвазивными процедурами. Кроме того, сильные маркетинговые кампании крупных игроков обучают потребителей безопасности и эффективности. Установленный послужной список сегмента и знакомство с клиницистами укрепляют его доминирующее положение во всем мире. Увеличение спроса как на развитых, так и на развивающихся рынках способствует стабильному росту доходов.
Ожидается, что в сегменте наполнителей поли-L-молочной кислоты (PLLA) будет наблюдаться самый быстрый CAGR в 22,3% с 2026 по 2033 год, что обусловлено растущей популярностью коллагенстимулирующих процедур и долгосрочными эстетическими результатами. Наполнители PLLA предлагают постепенную объемизацию и естественные улучшения, привлекательные для молодых потребителей и тех, кто ищет решения для борьбы со старением. Расширение внедрения в развивающихся странах с увеличением проникновения эстетической клиники повышает спрос. Сегмент также поддерживается маркетинговыми кампаниями, подчеркивающими естественное омоложение лица и преимущества многосессионного лечения. Клиники предпочитают наполнители PLLA для их долгосрочных эффектов и способности дополнять процедуры наполнителя HA. Запуск новых продуктов и улучшение рецептур ключевыми игроками рынка повышают точность инъекций и уменьшают побочные эффекты. Растущая осведомленность о нехирургическом омоложении лица и влиянии тенденций в социальных сетях увеличивает охват потребителей. Дерматологи и косметические хирурги рекомендуют наполнители PLLA для глубокой коррекции тканей, что приводит к более быстрому принятию. Наличие учебных программ и семинаров для специалистов-практиков обеспечивает эффективное использование, способствуя росту рынка. Сегмент также выигрывает от повышения готовности потребителей инвестировать в премиальные эстетические процедуры.
- С помощью приложения
На основе применения рынок сегментирован на косметические клиники, дерматологические центры, центры пластической хирургии, больницы, домашнее использование / самоуправление и другие. Сегмент косметических клиник составил самую большую долю рынка в 46,5% в 2025 году, чему способствовало наличие специализированных практиков, передового оборудования и индивидуальных планов лечения. Клиники предлагают персонализированные консультации, многосессионный уход и комбинированную терапию, обеспечивая более высокую удовлетворенность пациентов. Потребители доверяют клиникам профессиональный надзор, снижая риск осложнений. Высокие показатели, повторные визиты и устные рекомендации усиливают доминирование сегмента. Косметические клиники инвестируют в маркетинговые кампании, чтобы повысить осведомленность о минимально инвазивных процедурах. Наличие подготовленных врачей и стандартизированных протоколов еще больше повышает доверие потребителей. Клиники также предоставляют варианты финансирования, что делает лечение более доступным. Рост располагаемого дохода, урбанизация и влияние социальных сетей приводят к тому, что потребители предпочитают клиники. Инновации в производстве наполнителей впервые внедряются в косметических клиниках, повышая их конкурентоспособность. Увеличение проникновения как на развитых, так и на развивающихся рынках поддерживает рост доходов.
Ожидается, что сегмент дерматологических центров будет наблюдать самый быстрый CAGR в 20,8% с 2026 по 2033 год, чему способствует повышение осведомленности потребителей о здоровье кожи и эстетических методах лечения. В городских и полугородских районах расширяются дерматологические центры, обеспечивающие профессиональное руководство по минимально инвазивным процедурам. Потребители предпочитают дерматологов для персонализированных планов лечения и комбинированной терапии, включая наполнители и лазерные процедуры. Растущий интерес к антивозрастным решениям среди молодежи способствует их принятию. Центры инвестируют в учебные программы и курсы сертификации, обеспечивая качественную доставку лечения. Рост располагаемых доходов и готовность платить за премиальный уход способствуют дальнейшему росту. Маркетинговые инициативы подчеркивают безопасность, эффективность и естественные результаты, привлекая новых пациентов. Дерматологические центры используют социальные сети для обучения потребителей и демонстрации историй успеха. Партнерство с производителями эстетической продукции гарантирует наличие новейших рецептур наполнителя. Сегмент выигрывает от увеличения медицинского туризма в регионах с более низкими затратами на лечение. Клиники также предлагают послеоперационные и последующие услуги, улучшая результаты лечения пациентов. Расширение дерматологических сетей на развивающихся рынках способствует более быстрому внедрению.
В каком регионе находится наибольшая доля рынка инъекционных наполнителей для эстетической реставрации
- Северная Америка доминировала на рынке инъекционных наполнителей для эстетической реставрации с самой большой долей дохода в 42% в 2025 году.
- Характеризуется передовыми эстетическими клиниками, высокими располагаемыми доходами и сильным присутствием ключевых игроков отрасли.
- Рынок испытывает значительный рост инъекционных процедур наполнителя, особенно в клиниках дерматологии и косметической хирургии, что обусловлено инновациями в рецептурах продуктов, минимально инвазивными методами и расширением осведомленности об эстетических методах лечения.
Американская эстетическая реставрация Injectable Fillers
Рынок инъекционных наполнителей для эстетической реставрации в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало увеличение потребительских предпочтений в отношении минимально инвазивных косметических процедур и растущее число специализированных эстетических и дерматологических клиник. Высокий спрос на инновационные составы, такие как гиалуроновая кислота и поли-L-молочные кислотные наполнители, наряду с повышением осведомленности о антивозрастных методах лечения, стимулирует рост. Кроме того, расширение страхового покрытия для эстетических процедур в определенных сегментах наряду с увеличением инвестиций в инфраструктуру клиник и обучение способствует дальнейшему расширению рынка.
Европейская эстетическая реставрация Injectable Fillers Market Insight
По прогнозам, рынок инъекционных наполнителей для эстетической реставрации в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет растущей осведомленности о косметических процедурах, роста располагаемых доходов и увеличения выборных эстетических процедур по всему региону. На рынке наблюдается высокий уровень внедрения в таких странах, как Германия, Великобритания, Франция и Италия, где передовые клиники и акцент на безопасность пациентов и соблюдение нормативных требований способствуют росту. Многоцентровые косметические клиники и дерматологические центры все чаще используют передовые инъекционные наполнители для удовлетворения спроса на персонализированные и минимально инвазивные методы лечения.
Британская эстетическая реставрация Injectable Fillers Market
Ожидается, что рынок инъекционных наполнителей для эстетической реставрации в Великобритании будет расти в течение прогнозируемого периода, что обусловлено повышением осведомленности потребителей о косметических процедурах, ростом располагаемых доходов и предпочтением нехирургических эстетических процедур. Кроме того, ожидается, что распространение косметических клиник и дерматологических центров в городских центрах в сочетании с маркетинговыми кампаниями, продвигающими омолаживающие и омолаживающие методы лечения, будет продолжать стимулировать рост рынка.
Немецкая эстетическая реставрация Injectable Fillers Market Insight
Ожидается, что в течение прогнозируемого периода рынок инъекционных наполнителей для эстетической реставрации в Германии будет расширяться при значительном CAGR, чему будет способствовать растущий спрос на инновационные составы, минимально инвазивные косметические процедуры и растущий акцент на эстетическое здоровье. Наличие высококвалифицированных специалистов-практиков и передовых косметических клиник, наряду со строгими нормативными стандартами, обеспечивающими безопасность и эффективность, поддерживает широкое внедрение инъекционных наполнителей как в городских, так и в пригородных районах.
Азиатско-Тихоокеанская эстетическая реставрация Injectable Fillers Market Insight
Рынок инъекционных наполнителей для эстетической реставрации в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 11,3% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено растущей урбанизацией, ростом располагаемых доходов, растущей осведомленностью о косметических процедурах и расширением доступа к услугам дерматологии и эстетического здравоохранения в таких странах, как Китай, Индия и Южная Корея. Появление специализированных косметических клиник, рост медицинского туризма и правительственные инициативы по развитию инфраструктуры здравоохранения еще больше ускоряют рост рынка.
Японская эстетическая реставрация Injectable Fillers
Рынок инъекционных наполнителей набирает обороты из-за высокого потребительского спроса на минимально инвазивные косметические процедуры, технологически развитую инфраструктуру здравоохранения и сильный акцент на омолаживающие методы лечения. Предпочтение страны высококачественной, клинически проверенной продукции и интеграция передовых инъекционных рецептур являются ключевыми факторами для расширения рынка в дерматологических и эстетических клиниках.
Китайская эстетическая реставрация Injectable Fillers Market Insight
Рынок инъекционных наполнителей для эстетической реставрации в Китае составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом населения среднего класса, растущей урбанизацией и растущей осведомленностью об эстетических методах лечения. Быстро расширяющаяся сеть клиник косметики и дерматологии в Китае, наряду с доступностью различных инъекционных наполнителей и минимально инвазивных процедур, подпитывает спрос. Рынок также поддерживается сильными отечественными производственными возможностями, медицинским туризмом и растущим социальным признанием косметических процедур среди потребителей молодого и среднего возраста.
Каковы основные компании на рынке инъекционных наполнителей для эстетической реставрации
Инъекционные наполнители для эстетической реставрации в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Гальдерма(Швейцария)
- Синклер Фарма(Великобритания)
- Hugel, Inc.(Южная Корея)
- Revance Therapeutics(США)
- Medytox, Inc.(Южная Корея)
- Evolus, Inc. (США)
- LG Chem Life Sciences (Южная Корея)
- Bloomage BioTechnology (Китай)
- Mastelli Srl (Италия)
- Prollenium Medical Technologies (Канада)
- Huons Global Co., Ltd. (Южная Корея)
- Daewoong Pharmaceutical (Южная Корея)
- Teoxane SA (Швейцария)
- BioScience GmbH (Германия)
- Croma-Pharma GmbH (Австрия)
- LG Household & Health Care (Южная Корея)
- Revanesse (Канада)
- Contura International (США)
Каковы последние события на рынке инъекционных наполнителей для эстетической реставрации
- В октябре 2022 года Juvéderm VOLUX XC, специализированный дермальный наполнитель на основе гиалуроновой кислоты, получил клиренс от FDA США для использования в улучшении челюсти и подбородка. Это одобрение ознаменовало значительный прогресс в нехирургическом контурировании лица, предоставляя эстетическим практикам безопасную и эффективную возможность лепить и определять нижнее лицо. Уникальная композиция продукта обеспечивает высокую грузоподъемность и долгосрочные результаты, удовлетворяя растущий спрос на минимально инвазивные процедуры, которые улучшают структуру лица без хирургического вмешательства.
- В мае 2023 года SKINVIVE от Juvéderm получил одобрение FDA США в качестве первой внутрикожной микрокапельки с гиалуроновой кислотой, предназначенной для повышения гладкости кожи щеки у взрослых в возрасте 21 года и старше. Это инновационное лечение позволяет клиницистам нацеливаться на тонкие линии и улучшать текстуру кожи, сохраняя при этом естественные выражения лица. SKINVIVE представляет собой шаг вперед в эстетической дерматологии, сочетая точную доставку с минимально инвазивным подходом, удовлетворяя спрос пациентов на молодой, обновленный внешний вид лица с минимальными простоями.
- В марте 2024 года Galderma объявила о новых презентациях клинических данных на Всемирном конгрессе по эстетической и антивозрастной медицине 2024 года, включая обновления своего портфеля инъекционных наполнителей, а именно Restylane SHAYPE следующего поколения и другие инновации.
- В апреле 2024 года Гальдерма публично отметила, что растущая распространенность методов лечения потери веса GLP-1 (таких как Ozempic) может стимулировать спрос на наполнители для решения так называемого эффекта «оземного лица» — затонувшего внешнего вида лица из-за быстрой потери веса.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











