


Сегментация мирового рынка сельскохозяйственных дронов по типу (дроны с неподвижным крылом, многороторные дроны и гибридные дроны), продукту (программное и аппаратное обеспечение), времени работы от батареи ( 100 минут), компонентам (контроллеры полета, двигательные установки, системы камер, батареи и система глобального позиционирования), режиму работы (полностью автономный, полуавтономный и дистанционно управляемый), дальности действия (расширенная прямая видимость, за пределами прямой видимости и прямая видимость), технологиям (GNSS, технологии обнаружения препятствий и предотвращения столкновений, аналитика дронов и другие), применению (опрыскивание, картирование полей, разведка, анализ почвы и полей, мониторинг урожая, оценка состояния здоровья, орошение, опрыскивание сельскохозяйственных культур, воздушная посадка, точное земледелие, мониторинг животноводства, сельскохозяйственная фотография, точное рыбоводство). Сельское хозяйство и другие отрасли — тенденции развития отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка сельскохозяйственных дронов
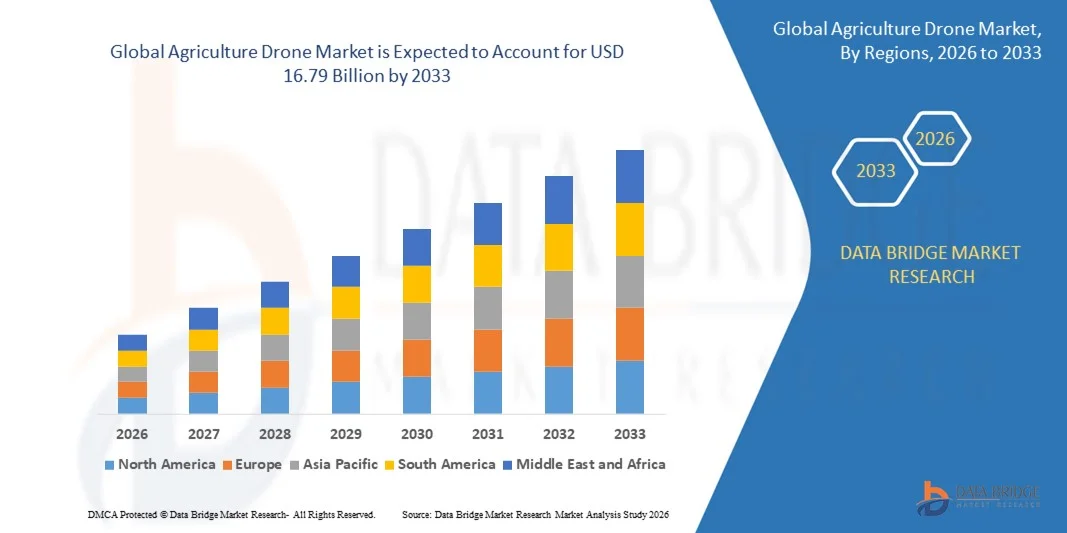
- Согласно анализу Data Bridge Market Research, размер мирового рынка сельскохозяйственных беспилотных летательных аппаратов был оценен как3,88 млрд долларов в 2025 годуОжидается, что он достигнет16,79 млрд долларов к 2033 году, вCAGR 20.10%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением высокоточных методов ведения сельского хозяйства и быстрой интеграцией передовых технологий, таких как ИИ, GNSS и аналитика данных, в сельскохозяйственные операции, что приводит к усиленной цифровизации сельскохозяйственной деятельности.
- Кроме того, растущий спрос на более высокую урожайность сельскохозяйственных культур, эффективное применение пестицидов и снижение затрат на рабочую силу делает сельскохозяйственные дроны основными инструментами для современного управления фермами. Эти сходящиеся факторы ускоряют развертывание решений на основе беспилотных летательных аппаратов, тем самым значительно повышая общий рост рынка дронов для сельского хозяйства.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$3,88 млрд.
- Ожидаемая рыночная стоимость (2033):$16,79 млрд.
- Прогноз CAGR (2026–2033): 20.10%
Каковы основные выводы рынка сельскохозяйственных дронов
- Сельскохозяйственные дроны, оснащенные передовыми датчиками визуализации, системами опрыскивания и возможностями передачи данных в режиме реального времени, становятся критически важными компонентами интеллектуальных сельскохозяйственных экосистем в малых, средних и крупномасштабных сельскохозяйственных операциях благодаря их способности повышать операционную эффективность, контролировать здоровье сельскохозяйственных культур и оптимизировать использование ресурсов.
- Растущий спрос на сельскохозяйственные дроны в первую очередь обусловлен увеличением глобального спроса на продовольствие, сокращением пахотных земель, ростом нехватки рабочей силы в сельских районах и растущим переходом к автоматизированным методам ведения сельского хозяйства, направленным на повышение производительности и устойчивости.
- Северная Америка доминирует на рынке сельскохозяйственных дронов с долей в34% в 2025 году, благодаря быстрому внедрению технологий точного земледелия и наличию развитой сельскохозяйственной инфраструктуры;
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке сельскохозяйственных дронов в течение прогнозируемого периода из-за быстрой урбанизации, расширения сельскохозяйственной деятельности и увеличения правительственных инициатив, поддерживающих цифровое сельское хозяйство в таких странах, как Китай, Япония и Индия.
- Сегмент беспилотных летательных аппаратов с несколькими роторами доминировал на рынке с долей рынка 62,9% в 2025 году из-за их превосходной маневренности, вертикального взлета и посадки и пригодности для малых и средних ферм. Фермеры предпочитают многороторные беспилотные летательные аппараты для точного опрыскивания, мониторинга урожая и разведки полей из-за их способности стабильно парить над конкретными районами.
Сфера охвата и сегментация рынка дронов сельского хозяйства
|
Атрибуты |
Сельское хозяйство Дрон Ключевой рынок |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке сельскохозяйственных дронов
Растущее внедрение дронов точного земледелия с поддержкой ИИ
- Значительной тенденцией на рынке дронов в сельском хозяйстве является увеличение развертывания дронов с поддержкой ИИ, оснащенных мультиспектральными датчиками и передовой аналитикой для улучшения мониторинга сельскохозяйственных культур и принятия решений на фермах. Эта интеграция усиливает роль беспилотных летательных аппаратов в качестве основных инструментов в системах точного земледелия, направленных на максимизацию урожайности и оптимизацию использования ресурсов.
- Например, DJI представила передовые сельскохозяйственные дроны, такие как серия Agras, интегрированные с интеллектуальным планированием полетов и аналитикой данных в режиме реального времени для повышения точности распыления и операционной эффективности. Эти системы позволяют фермерам автоматизировать крупномасштабные задачи распыления при минимизации химических отходов и улучшении согласованности покрытия.
- Принятие решений для визуализации на основе искусственного интеллекта расширяется, поскольку фермеры все больше полагаются на индексы растительности и прогнозную аналитику для выявления стресса сельскохозяйственных культур, заражения вредителями и дефицита питательных веществ на ранних стадиях. Это позиционирует сельскохозяйственные дроны как активные инструменты управления фермами, а не только оборудование для наблюдения.
- Крупные агропредприятия включают данные беспилотников в интегрированные платформы управления фермами, где аэрофотосъемка поддерживает планирование ирригации, анализ почвы и прогнозирование урожайности. Эта растущая зависимость от обработки данных усиливает трансформацию традиционного сельского хозяйства в высокоточное сельское хозяйство с поддержкой технологий.
- Правительства ключевых стран сельскохозяйственного сектора продвигают инициативы в области цифрового сельского хозяйства, которые поощряют внедрение дронов для решения проблемы нехватки рабочей силы и повышения производительности. Эта поддержка политики способствует более широкому проникновению на рынок и структурированному развертыванию на коммерческих фермах.
- Рынок стал свидетелем ускоренных инноваций в автономной навигации, предотвращении препятствий и облачной аналитике, которые повышают операционную надежность и масштабируемость. Эта растущая интеграция ИИ и автоматизации усиливает более широкий переход к умным, эффективным и устойчивым сельскохозяйственным экосистемам.
Динамика рынка дронов сельского хозяйства
водитель
Увеличение спроса на повышение урожайности и операционной эффективности
- Растущий глобальный спрос на более высокую производительность сельского хозяйства стимулирует внедрение беспилотных летательных аппаратов, способных точно распылять, контролировать урожай и отображать поля в режиме реального времени. Эти технологии позволяют фермерам оптимизировать использование удобрений и пестицидов, одновременно снижая ручной труд и операционную неэффективность.
- Например, Yamaha Motor Co., Ltd. развернула свои беспилотные вертолетные системы RMAX для сельскохозяйственного опрыскивания в Японии и других странах для повышения эффективности управления сельскохозяйственной культурой. Эти платформы БПЛА поддерживают единообразное применение и сокращают трудоемкие ручные процессы на обширных сельскохозяйственных угодьях.
- Фермеры все чаще используют беспилотные летательные аппараты для мониторинга здоровья сельскохозяйственных культур с помощью аэрофотоснимков высокого разрешения, что позволяет на ранних этапах выявлять факторы стресса и снижать потенциальные потери урожая. Эта активная способность непосредственно способствует улучшению результатов сбора урожая и лучшему распределению ресурсов.
- Растущее давление с целью прокормить растущее население планеты при одновременном управлении ограниченными пахотными землями стимулирует инвестиции в высокоточные сельскохозяйственные технологии. Дроны обеспечивают масштабируемые решения, которые помогают максимизировать производительность без значительного расширения использования земли.
- Постоянный акцент на повышении производительности и оптимизации операционной деятельности усиливает этот фактор как на развитых, так и на развивающихся сельскохозяйственных рынках. Потребность в эффективных, поддерживаемых данными и автоматизированных методах ведения сельского хозяйства продолжает ускорять расширение рынка дронов для сельского хозяйства.
Сдержанность/вызов
Высокие начальные инвестиционные и нормативные барьеры
- Сельскохозяйственный рынок дронов сталкивается с проблемами, связанными с высокими первоначальными затратами, связанными с передовыми системами дронов, датчиками и платформами анализа данных. Мелкие и средние фермеры часто сталкиваются с финансовыми ограничениями, которые ограничивают крупномасштабное внедрение, несмотря на эксплуатационные выгоды.
- Например, Федеральное управление гражданской авиации США предъявляет строгие требования к эксплуатации и сертификации для использования дронов в сельском хозяйстве, что увеличивает сложность соблюдения требований для операторов коммерческих ферм. Эти нормативные процедуры могут продлить сроки развертывания и добавить административное бремя к стратегиям внедрения беспилотных летательных аппаратов.
- Потребность в лицензированных пилотах, оперативной подготовке и соблюдении ограничений воздушного пространства еще больше увеличивает эксплуатационные расходы и ограничивает доступность в определенных регионах. Соблюдение новых авиационных правил остается критическим барьером для новых участников рынка.
- Передовые сельскохозяйственные дроны, оснащенные аналитикой ИИ и мультиспектральными датчиками, связаны с более высокими расходами на закупки и техническое обслуживание, что влияет на доступность на чувствительных к цене рынках. Этот фактор стоимости ограничивает широкое проникновение мелких фермеров в развивающиеся страны.
- Непоследовательные нормативные рамки в разных странах создают неопределенность для производителей и поставщиков услуг, стремящихся к глобальному расширению. Эти нормативные и финансовые проблемы в совокупности сдерживают более быстрое принятие рынка, несмотря на сильные технологические достижения и преимущества производительности.
Как сегментируется рынок сельскохозяйственных дронов
Рынок сегментирован на основе типа, продукта, срока службы батареи, компонентов, режима работы, ассортимента, технологии и применения.
- По типу
По типу рынок сельскохозяйственных дронов сегментирован на беспилотники с фиксированным крылом, мультироторные дроны и гибридные дроны. Сегмент беспилотных летательных аппаратов с несколькими роторами доминировал на рынке с самой большой долей выручки в 62,9% в 2025 году, что обусловлено их превосходной маневренностью, возможностью вертикального взлета и посадки и пригодностью для малых и средних ферм. Фермеры предпочитают многороторные дроны для точного опрыскивания, мониторинга урожая и разведки полей из-за их способности стабильно парить над конкретными районами. Их более низкая операционная сложность и сравнительно доступные цены еще больше усиливают внедрение среди отдельных фермеров и агропредприятий. Сегмент продолжает извлекать выгоду из постоянного улучшения грузоподъемности и интеграции датчиков, повышая операционную эффективность.
Ожидается, что сегмент гибридных беспилотных летательных аппаратов будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущей потребностью в более длительной выносливости полета в сочетании с возможностью вертикального взлета. Гибридные модели интегрируют преимущества выносливости и многороторной гибкости, что делает их пригодными для крупномасштабных ферм, требующих обширного полевого покрытия. Увеличение инвестиций в передовые сельскохозяйственные технологии и спрос на высокоэффективные аэрографические решения ускоряют внедрение. Их способность покрывать огромные площади за счет снижения потребления энергии делает их все более привлекательными для коммерческих сельскохозяйственных операций.
- По продукту
На основе продукта рынок дронов для сельского хозяйства сегментирован на программное и аппаратное обеспечение. Сегмент аппаратного обеспечения доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено высоким спросом на беспилотные платформы, датчики, камеры, двигательные установки и батареи. Растущее внедрение систем визуализации с высоким разрешением и передовых механизмов распыления значительно способствует продажам оборудования. Фермеры и поставщики услуг вкладывают значительные средства в долговечные конструкции дронов и высокоточные компоненты для повышения производительности на местах. Непрерывные технологические достижения в области легких материалов и улучшенных аккумуляторных систем дополнительно поддерживают доминирование оборудования.
Ожидается, что в сегменте программного обеспечения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая зависимость от аналитики данных, мониторинга сельскохозяйственных культур на основе ИИ и облачных платформ управления фермами. Передовые программные решения позволяют в режиме реального времени отображать поля, оценивать здоровье сельскохозяйственных культур и прогнозировать урожай, повышая точность принятия решений. Интеграция аналитики дронов с системами управления фермами повышает операционную прозрачность и оптимизацию ресурсов. Растущая осведомленность о высокоточных методах ведения сельского хозяйства ускоряет спрос на программные платформы на основе подписки и данных.
- Скриншоты Battery Life
В зависимости от времени автономной работы, рынок дронов для сельского хозяйства разделен на < 30 минут, 30-60 минут, 60-100 минут и > 100 минут. 30-60-минутный сегмент доминировал на рынке с самой большой долей выручки в 2025 году, что обусловлено сбалансированным сочетанием эксплуатационной выносливости и экономической эффективности. Большинство коммерческих сельскохозяйственных дронов разработаны в пределах этого диапазона продолжительности полета для эффективной поддержки опрыскивания и картографирования. Сегмент отвечает требованиям средних ферм, сохраняя при этом управляемый вес батареи и время зарядки. Производители продолжают оптимизировать литиевые аккумуляторные системы для повышения надежности в этом диапазоне.
Сегмент продолжительностью более 100 минут, по прогнозам, станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, чему способствует растущий спрос на крупномасштабное полевое наблюдение и расширенные картографические операции. Дроны длительного пользования уменьшают потребность в частой замене батарей, повышая производительность на обширных сельскохозяйственных землях. Технологический прогресс в производстве аккумуляторов высокой плотности и гибридных энергетических решений поддерживает расширение этого сегмента. Коммерческие агропредприятия все чаще инвестируют в беспилотные летательные аппараты для максимизации операционной эффективности.
- По компонентам
На основе компонентов рынок дронов для сельского хозяйства сегментирован на контроллеры полета, двигательные установки, систему камер, батареи и глобальную систему позиционирования. Сегмент систем камер доминировал на рынке с самой большой долей выручки в 2025 году, что было обусловлено растущим спросом на мультиспектральную и тепловизионную съемку для оценки состояния урожая и состояния почвы. Системы визуализации с высоким разрешением позволяют фермерам на ранних стадиях выявлять заражение вредителями, дефицит питательных веществ и проблемы с ирригацией. Постоянные инновации в области точности датчиков и возможностей визуализации значительно ускоряют внедрение. Растущее значение методов ведения сельского хозяйства, основанных на данных, еще больше усиливает доминирование систем камер.
Ожидается, что в сегменте контроллеров полетов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют достижения в области автономной навигации и технологий точной стабилизации полета. Современные контроллеры полета интегрируют алгоритмы ИИ и обработку данных в режиме реального времени для улучшения планирования маршрута и предотвращения препятствий. Растущий акцент на автоматизацию в сельском хозяйстве увеличивает спрос на интеллектуальные системы управления. Улучшенная совместимость с GNSS и аналитическими платформами еще больше ускоряет расширение сегмента.
- По способу операции
На основе режима работы сельскохозяйственный рынок дронов сегментирован на полностью автономный, полуавтономный и дистанционно управляемый. Полностью автономный сегмент доминировал на рынке с наибольшей долей выручки в 2025 году, чему способствовало увеличение внедрения автоматизированного планирования полетов и минимальных систем вмешательства человека. Фермеры предпочитают полностью автономные беспилотные летательные аппараты для последовательного распыления и эффективного картирования полей, снижающего зависимость от рабочей силы. Интеграция с аналитикой на основе ИИ повышает операционную точность и производительность. Расширение цифровой трансформации в сельском хозяйстве также поддерживает лидерство в сегменте.
По прогнозам, в полуавтономном сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено необходимостью гибкого управления в сочетании с автоматизацией. Полуавтономные дроны позволяют операторам вмешиваться, когда это необходимо, используя автоматизированные навигационные системы. Этот операционный баланс делает их пригодными для ферм, которые переходят на передовую автоматизацию. Расширение учебных программ и удобные интерфейсы ускоряют внедрение в развивающихся странах.
- По диапазону
На основе диапазона рынок сельскохозяйственных дронов сегментирован на расширенную визуальную линию зрения, за пределами прямой видимости и визуальной линии зрения. Сегмент визуальной линии зрения доминировал на рынке с самой большой долей выручки в 2025 году, что обусловлено требованиями нормативного соответствия в нескольких странах и простотой утверждения операций. Большинство мелких и средних фермеров используют дроны в пределах видимого диапазона для обеспечения безопасности и контроля. Более низкая техническая сложность и снижение нормативных барьеров еще больше усиливают принятие. Сегмент остается широко предпочтительным для локализованного мониторинга урожая и распыления.
Ожидается, что в сегменте за пределами прямой видимости будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют нормативные изменения и растущий спрос на покрытие большой площади. Операции BVLOS позволяют эффективно контролировать обширные сельскохозяйственные поля, сокращая время работы. Технологические усовершенствования в системах связи и предотвращение столкновений повышают безопасность и надежность. Растущая коммерческая сельскохозяйственная деятельность стимулирует инвестиции в возможности беспилотников дальнего действия.
- По технологии
На основе технологий рынок дронов для сельского хозяйства сегментирован на GNSS, технологию обнаружения препятствий и предотвращения столкновений, аналитику дронов и другие. Сегмент GNSS доминировал на рынке с самой большой долей выручки в 2025 году, что обусловлено его важной ролью в обеспечении точного позиционирования и навигации во время операций распыления и картографирования. Точное земледелие в значительной степени зависит от спутниковых систем наведения для оптимизации ввода. Надежная интеграция GNSS повышает стабильность полета и точность покрытия полей. Увеличение развертывания высокоточных модулей GPS усиливает доминирование сегмента.
Сегмент аналитики беспилотных летательных аппаратов, по прогнозам, будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на практические сельскохозяйственные данные, полученные из воздушных данных. Передовые аналитические платформы преобразуют необработанные изображения дронов в индексы здоровья сельскохозяйственных культур и прогнозы урожайности, поддерживающие стратегическое управление фермами. Интеграция с ИИ и технологиями машинного обучения расширяет возможности прогнозирования. Расширение внедрения ориентированных на данные моделей ведения сельского хозяйства ускоряет рост в этом сегменте.
- С помощью приложения
На основе применения рынок дронов для сельского хозяйства подразделяется на опрыскивание, картирование полей, разведку, анализ почвы и полей, мониторинг сельскохозяйственных культур, оценку состояния здоровья, ирригацию, опрыскивание сельскохозяйственных культур, воздушную посадку, точное сельское хозяйство, мониторинг скота, сельскохозяйственную фотографию, точное рыбоводство и другие. Сегмент опрыскивания сельскохозяйственных культур доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено растущей потребностью в эффективном применении пестицидов и удобрений с минимальными потерями. Дроны обеспечивают равномерное распределение химических веществ, снижая затраты на рабочую силу и воздействие на окружающую среду. Усиление внимания к точному управлению входными данными значительно стимулирует внедрение в этом сегменте. Постоянные улучшения в системах полезной нагрузки еще больше повышают операционную эффективность.
Ожидается, что в сегменте точного сельского хозяйства будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий глобальный акцент на устойчивое сельское хозяйство и оптимизацию ресурсов. Точное сельское хозяйство объединяет аналитику на основе беспилотных летательных аппаратов, картографирование GNSS и автоматизированное принятие решений, чтобы максимизировать урожайность и минимизировать затраты на ввод. Растущая государственная поддержка технологий умного сельского хозяйства усиливает расширение рынка. Растущая осведомленность фермеров в отношении управления культурами, основанного на данных, продолжает ускорять внедрение в развитых и развивающихся странах.
В каком регионе находится наибольшая доля рынка сельскохозяйственных дронов
- Северная Америка доминировала на рынке дронов для сельского хозяйства с самой большой долей доходов в 34% в 2025 году, что обусловлено быстрым внедрением высокоточных сельскохозяйственных технологий и сильным присутствием передовой сельскохозяйственной инфраструктуры.
- Фермеры в регионе высоко ценят беспилотные решения для мониторинга сельскохозяйственных культур, картирования полей и распыления для повышения эффективности урожайности и снижения эксплуатационных расходов.
- Это широкое внедрение также поддерживается благоприятной нормативной базой, высокой осведомленностью о практике умного сельского хозяйства и сильными инвестициями в агротехнические инновации, что делает сельскохозяйственные дроны критически важным компонентом современного управления фермами.
Сельскохозяйственный рынок дронов США Insight
Американский рынок дронов для сельского хозяйства занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало раннее внедрение высокоточных сельскохозяйственных инструментов и увеличение консолидации ферм на крупных сельскохозяйственных землях. Фермеры все чаще отдают приоритет управлению сельскохозяйственными культурами на основе данных и автоматизированным системам распыления для повышения производительности и оптимизации использования ресурсов. Сильная государственная поддержка инициатив в области интеллектуального сельского хозяйства в сочетании с присутствием на рынке ведущих производителей дронов, таких как DJI и AeroVironment, еще больше ускоряет расширение отрасли.
Европейское сельскохозяйственное исследование рынка дронов
Согласно прогнозам, европейский рынок дронов для сельского хозяйства будет расширяться в течение прогнозируемого периода, главным образом за счет повышения акцента на устойчивое сельское хозяйство и строгие экологические правила в отношении использования пестицидов. Растущий спрос на точные сельскохозяйственные инструменты для повышения урожайности сельскохозяйственных культур при минимизации воздействия на окружающую среду способствует внедрению беспилотных летательных аппаратов. В регионе наблюдается устойчивый рост в странах, инвестирующих в цифровую трансформацию сельского хозяйства и передовые технологии мониторинга фермерских хозяйств.
Сельское хозяйство Великобритании Drone Market Insight
Ожидается, что в течение прогнозируемого периода рынок беспилотных летательных аппаратов для сельского хозяйства в Великобритании будет расти с заметным CAGR, что обусловлено растущей цифровизацией сельскохозяйственных операций и спросом на эффективные системы наблюдения за культурами. Фермеры используют аналитику на основе дронов для улучшения оценки почвы и мониторинга здоровья сельскохозяйственных культур. Ожидается, что поддерживающая сельскохозяйственная политика и растущий интерес к автономному сельскохозяйственному оборудованию продолжат стимулировать рост рынка в стране.
Сельское хозяйство Германии Drone Market Insight
Ожидается, что в течение прогнозируемого периода рынок дронов для сельского хозяйства Германии будет расширяться на значительном CAGR, чему будет способствовать сильный акцент на технологических инновациях и устойчивой сельскохозяйственной практике. Передовые производственные возможности Германии и акцент на точной инженерии способствуют интеграции беспилотных летательных аппаратов в мониторинг урожая и управление домашним скотом. Увеличение инвестиций в интеллектуальные сельскохозяйственные решения и цифровую инфраструктуру еще больше укрепляет развитие рынка.
Азиатско-Тихоокеанский сельскохозяйственный рынок дронов
Азиатско-тихоокеанский рынок дронов для сельского хозяйства будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрой урбанизацией, расширением сельскохозяйственной деятельности и увеличением правительственных инициатив, поддерживающих цифровое сельское хозяйство в таких странах, как Китай, Япония и Индия. Рост спроса на продовольствие и нехватка рабочей силы побуждают фермеров внедрять автоматизированные воздушные решения для эффективного управления фермами. Кроме того, растущая роль региона в качестве производственного центра для компонентов беспилотных летательных аппаратов повышает доступность и доступность в странах с развивающейся экономикой.
Японский сельскохозяйственный рынок дронов
Японский рынок дронов для сельского хозяйства набирает обороты из-за нехватки рабочей силы в сельских районах и активного внедрения передовых технологий робототехники и автоматизации. Японские фермеры все чаще используют беспилотные летательные аппараты для опрыскивания сельскохозяйственных культур и точного мониторинга для повышения производительности и сокращения ручных усилий. Интеграция беспилотных систем с интеллектуальными сельскохозяйственными платформами и инструментами управления фермами на основе IoT также способствует росту рынка.
Китайский сельскохозяйственный рынок дронов
Китайский рынок дронов для сельского хозяйства составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой модернизацией сельскохозяйственной практики и сильными внутренними производственными возможностями. В стране широко распространено использование дронов для опрыскивания сельскохозяйственных культур на крупных фермах для повышения эффективности и сокращения химических потерь. Присутствие крупных производителей беспилотных летательных аппаратов, таких как DJI и поддерживающая государственная политика, способствующая механизации сельского хозяйства, являются ключевыми факторами, способствующими расширению рынка в Китае.
Каковы основные компании на рынке сельскохозяйственных дронов
Сельскохозяйственная индустрия дронов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- AeroVironment Inc. (США)
- AGCO Corporation (США)
- AgEagle Aerial Systems Inc. (США)
- Делаир (Франция)
- DroneDeploy (США)
- Trimble Inc. (США)
- Parrot Drone SAS (Франция)
- Yamaha Motor Co., Ltd. (Япония)
- OPTiM Corp. (Япония)
- Сентера (США)
- Insitu Pacific Pty Ltd (Австралия)
- ALTI UAS (PTY) LTD (Южная Африка)
- senseFly (Швейцария)
- AgEagle Sensor Systems Inc. (США)
- Pix4D SA (Швейцария)
- DJI (Китай)
Каковы последние тенденции на рынке дронов в сельском хозяйстве
- В декабре 2025 года Jyoti Global Plast представила сельскохозяйственный беспилотник AeroCrop UAS для повышения точности, эксплуатационной безопасности и эффективности распыления для фермеров по всей Индии. Этот запуск знаменует стратегическое расширение компании от пластика и формования FRP в сегмент беспилотных авиационных систем, укрепляя внутренние производственные возможности. Ожидается, что эта разработка ускорит внедрение точных сельскохозяйственных технологий в Индии, устранив нехватку рабочей силы, сократив потери химических веществ и повысив производительность сельскохозяйственных культур, тем самым способствуя общему росту рынка дронов для сельского хозяйства.
- В декабре 2025 года в Коннектикуте, США, был принят Общественный закон 25-152, разрешающий расширенное использование сельскохозяйственных дронов для посева, распыления и сбора урожая. Обновленная нормативно-правовая база упрощает требования соответствия в соответствии со стандартами Федерального управления гражданской авиации, позволяя фермерским хозяйствам более эффективно интегрировать технологии БПЛА. Ожидается, что эта законодательная поддержка будет способствовать расширению коммерческого использования дронов по всему штату, стимулируя инвестиции и инновации на региональном рынке дронов для сельского хозяйства.
- В августе 2025 года Terra Drone Corporation вступила в партнерство с PT. Yanmar Diesel Indonesia, дочерняя компания Yanmar Co., Ltd., распространяет свои сельскохозяйственные дроны G20 и E16 среди фермеров, выращивающих рис и полевые культуры в Индонезии. Это сотрудничество укрепляет позиции Terra Drone в Юго-Восточной Азии за счет использования сельскохозяйственного дистрибьютора Yanmar. Ожидается, что партнерство расширит доступность беспилотных летательных аппаратов среди местных фермеров, способствуя региональному внедрению и укреплению проникновения на рынок в странах с развивающейся сельскохозяйственной экономикой.
- В апреле 2024 года DJI объявила о глобальном запуске сельскохозяйственных дронов Agras T50 и T25, нацеленных как на крупномасштабные, так и на мелкие сельскохозяйственные операции. T50 обеспечивает высокую эффективность для обширного покрытия сельскохозяйственных угодий, в то время как T25 подчеркивает мобильность и эксплуатационную гибкость. Интеграция с приложением SmartFarm улучшает управление воздушным распылением и принятие решений на основе данных, укрепляя конкурентные позиции DJI и продвигая технологические стандарты на мировом рынке дронов для сельского хозяйства.
- В июле 2023 года Pix4D SA запустила PIX4Dfields 2.4 с модернизированным рабочим процессом, предназначенным для оптимизации точного земледелия. Внедрение целевых операций позволяет пользователям более эффективно создавать индивидуальные карты рецептов, улучшая оптимизацию ресурсов и точность управления культурами. Эта инновация повышает ценность программного обеспечения в экосистемах беспилотных летательных аппаратов, поддерживая более широкое внедрение решений для сельского хозяйства, ориентированных на данные, и усиливая рост в сегменте аналитики дронов в сельском хозяйстве.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











