


Глобальный рынок средств для лечения болезни Альцгеймера по классам препаратов (холинергические, мемантин , комбинированные препараты, ингибиторы ацетилхолинэстеразы (АХЭ) и иммуноглобулины), каналам сбыта (больничные аптеки, розничные аптеки и онлайн-продажи), странам (США, Канада, Мексика, Перу, Бразилия, Аргентина, остальные страны Южной Америки, Германия, Италия, Великобритания, Франция, Испания, Нидерланды, Бельгия, Швейцария, Турция, Россия, Венгрия, Литва, Австрия, Ирландия, Норвегия, Польша, остальные страны Европы, Япония, Китай, Индия, Южная Корея, Австралия, Сингапур, Малайзия, Таиланд, Индонезия, Филиппины, Вьетнам, остальные страны Азиатско-Тихоокеанского региона, Южная Африка, Саудовская Аравия, ОАЭ, Кувейт, Израиль, Египет, остальные страны Ближнего Востока и Африки). Тенденции отрасли и прогноз до 2029 года.
Каков размер рынка лечения болезни Альцгеймера и темпы роста
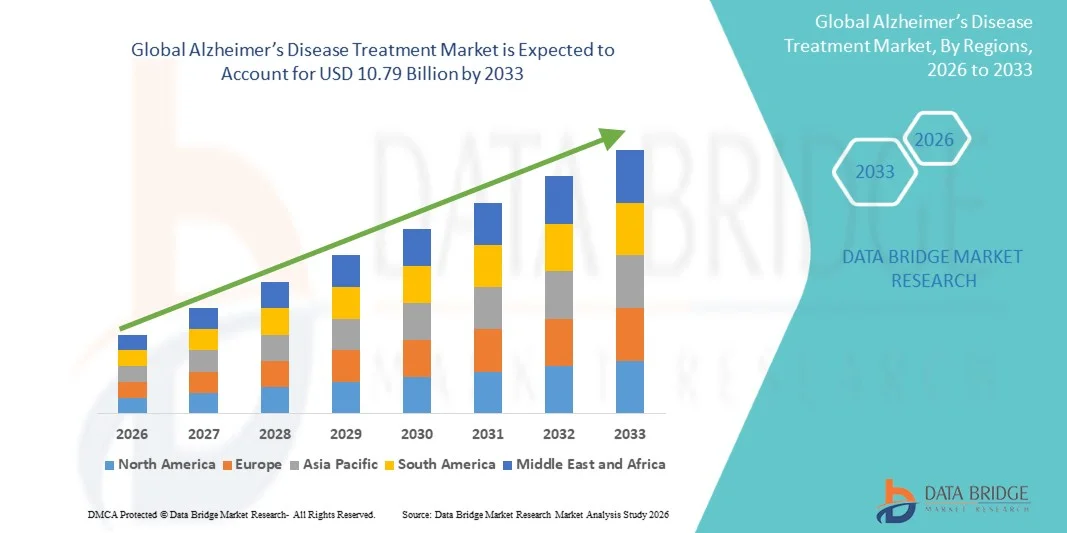
- Согласно анализу Data Bridge Market Research, глобальный размер рынка лечения болезни Альцгеймера был оценен как5,50 млрд долларов в 2025 годуОжидается, что он достигнет10,79 млрд долларов к 2033 году, вCAGR 8,79%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью болезни Альцгеймера, увеличением гериатрического населения и растущей осведомленностью о ранней диагностике и лечении нейродегенеративных расстройств, что приводит к более широкому принятию передовых решений для лечения болезни Альцгеймера в системах здравоохранения.
- Кроме того, растущий спрос на модифицирующие болезни методы лечения, поддерживающие лекарства и инновационные биологические препараты в сочетании с постоянными достижениями в области исследований нейронауки и точной медицины делает лечение болезни Альцгеймера важной областью внимания в современном здравоохранении. Эти сходящиеся факторы ускоряют принятие решений по лечению болезни Альцгеймера, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$5,50 млрд.
Ожидаемая рыночная стоимость (2033):$10,79 млрд.
Прогноз CAGR (2026–2033):8.79%
Каковы основные выводы рынка лечения болезни Альцгеймера
- Решения для лечения болезни Альцгеймера, включая симптоматическую терапию, модифицирующие болезнь препараты, биологические препараты и препараты вспомогательной помощи, становятся все более важными компонентами современного здравоохранения из-за растущего бремени деменции и срочной необходимости замедлить снижение когнитивных функций и улучшить качество жизни пациентов.
- Растущий спрос на лечение болезни Альцгеймера в первую очередь подпитывается быстро растущим старением населения, растущей распространенностью нейродегенеративных расстройств, повышением осведомленности о ранней диагностике и растущими инвестициями в разработку лекарств для нейробиологии и уход на основе биомаркеров.
- Северная Америка доминировала на рынке лечения болезни Альцгеймера с самой большой долей дохода в 45,18% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, сильными системами возмещения, высокими показателями диагностики и устойчивым присутствием ведущих фармацевтических компаний, причем США испытывают значительный рост, обусловленный новыми биологическими одобрениями и расширением услуг по уходу за памятью.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения болезни Альцгеймера в течение прогнозируемого периода из-за увеличения продолжительности жизни, улучшения доступа к здравоохранению, повышения осведомленности о деменции и растущих инвестиций в неврологическую помощь в развивающихся странах.
- Сегмент ингибиторов ацетилхолинэстеразы (AChE) доминировал над крупнейшей долей рынка в 38,9% в 2025 году, чему способствовало их длительное использование в качестве симптоматического лечения от легкой до умеренной болезни Альцгеймера.
Область охвата и сегментация рынка лечения болезни Альцгеймера
|
Атрибуты |
Лечение болезни Альцгеймера ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения болезни Альцгеймера
"Усиленное внимание к модифицирующей болезни терапии и ранней диагностике"
- Значительной и ускоряющейся тенденцией на мировом рынке лечения болезни Альцгеймера является растущее внимание к модифицирующим болезнь методам лечения, диагностике на основе биомаркеров и персонализированным подходам к лечению, направленным на замедление прогрессирования заболевания, а не только на управление симптомами. Этот сдвиг трансформирует клиническое управление болезнью Альцгеймера во всем мире.
- Например, введение антиамилоидной моноклональной терапии антителами и расширенное использование ПЭТ-визуализации и биомаркеров на основе крови помогают клиницистам выявлять подходящих пациентов на ранних стадиях когнитивного снижения.
- Достижения в области нейробиологии, точной медицины и цифровых инструментов когнитивной оценки улучшают планирование лечения и мониторинг результатов лечения пациентов.
- Расширение сотрудничества между фармацевтическими компаниями, академическими учреждениями и регулирующими органами ускоряет инновации в терапии Альцгеймера следующего поколения.
- Эта тенденция к более раннему вмешательству и целенаправленному лечению меняет ожидания в отношении долгосрочного лечения заболеваний и качества жизни пациентов.
- Спрос на инновационные методы лечения болезни Альцгеймера неуклонно растет в больницах, неврологических центрах и специализированных клиниках памяти по мере повышения уровня осведомленности и диагностики.
Динамика рынка лечения болезни Альцгеймера
водитель
«Рост потребностей в связи с ростом распространенности деменции и старения населения»
- Растущая глобальная распространенность болезни Альцгеймера и других деменций в сочетании с быстро стареющим населением является основным фактором роста рынка лечения болезни Альцгеймера.
- Например, в странах с растущим пожилым населением, таких как Япония, Германия и Соединенные Штаты, наблюдается увеличение числа пациентов с болезнью Альцгеймера, что создает высокий спрос на эффективные методы лечения и решения для поддерживающей терапии.
- Более продолжительная продолжительность жизни и рост заболеваемости возрастными неврологическими расстройствами значительно увеличивают количество пациентов во всем мире.
- Растущая осведомленность общественности, улучшенные программы скрининга и лучший доступ к неврологической помощи также поддерживают более раннюю диагностику и лечение.
- Кроме того, правительства и организации здравоохранения увеличивают инвестиции в исследования деменции, инфраструктуру ухода и программы поддержки лиц, осуществляющих уход.
Сдержанность/вызов
"Высокие затраты на лечение и ограниченные возможности лечения"
- Высокая стоимость инновационных биологических методов лечения, диагностической визуализации и долгосрочного управления пациентами остается серьезной проблемой для широкого внедрения на рынке, особенно в регионах с низким уровнем дохода.
- Например, недавно введенные методы лечения моноклональными антителами могут столкнуться с ограниченным потреблением в некоторых странах из-за барьеров возмещения, требований инфузионного мониторинга и проблем доступности для пациентов и поставщиков.
- Несмотря на прогресс в исследованиях, многие доступные в настоящее время методы лечения предлагают скромные симптоматические преимущества, а не полное изменение или излечение заболевания.
- Сложные пути диагностики, бремя ухода и опасения относительно побочных эффектов некоторых передовых методов лечения могут еще больше ограничить принятие лечения.
- Преодоление этих проблем с помощью доступной терапии, упрощенной диагностики, более эффективных механизмов возмещения расходов и непрерывных инвестиций в НИОКР будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок лечения болезни Альцгеймера
Рынок сегментирован по классу лекарств и каналу распределения.
• Класс наркотиков
На основе класса лекарств рынок лечения болезни Альцгеймера сегментирован на холинергические, мемантиновые, комбинированные препараты, ингибиторы ацетилхолинэстеразы (AChE) и иммуноглобулины. Сегмент ингибиторов ацетилхолинэстеразы (AChE) доминировал над крупнейшей долей рынка в 38,9% в 2025 году, чему способствовало их длительное использование в качестве симптоматического лечения от легкой до умеренной болезни Альцгеймера. Препараты этой категории широко назначаются для улучшения когнитивных функций, памяти и ежедневного функционирования за счет повышения уровня ацетилхолина в мозге. Сильное знакомство с врачом, широкое клиническое признание и наличие нескольких фирменных и общих вариантов продолжают поддерживать лидерство в сегменте. Растущее пожилое население и растущие показатели диагностики увеличивают спрос на пациентов во всем мире. Эти методы лечения обычно включаются в долгосрочные схемы лечения, генерируя последовательные объемы рецептов. Выгодное возмещение на нескольких развитых рынках также способствует доминированию. Больницы и неврологи продолжают полагаться на эти лекарства из-за их доказанного профиля эффективности. Программы непрерывного мониторинга пациентов помогают улучшить показатели приверженности. Расширение осведомленности о здравоохранении в развивающихся странах еще больше способствует усыновлению. Сегмент остается очень важным, несмотря на появление новых методов лечения. В течение прогнозируемого периода ожидается стабильный спрос.
Ожидается, что сегмент иммуноглобулинов будет наблюдать самый быстрый CAGR в 13,6% с 2026 по 2033 год, что обусловлено растущим вниманием к модифицирующим заболевания методам лечения и передовым биологическим подходам к лечению. Расширение исследований в области терапии на основе амилоида и нейровоспаления ускоряет инвестиции в эту категорию. Биофармацевтические компании расширяют клинические трубопроводы для инновационных моноклональных и иммуноглобулиновых продуктов. Растущее одобрение новых методов лечения повышает доверие рынка. Растущие расходы на лечение нейродегенеративных расстройств также способствуют усыновлению. Центры специализированной помощи все чаще интегрируют передовые методы лечения в планы лечения. Сильная неудовлетворенная клиническая потребность в замедлении прогрессирования заболевания остается основным фактором роста. Ожидается, что премиальные цены и расширение путей возмещения увеличат доходы. Непрерывные инновации будут поддерживать быстрое расширение сегмента в течение прогнозируемого периода.
• Распределительный канал
На основе канала распространения рынок лечения болезни Альцгеймера сегментируется в больничную аптеку, розничную аптеку и онлайн-продажи. Сегмент розничной аптеки составил самую большую долю рынка в 46,7% в 2025 году, что обусловлено большим объемом хронических рецептов, заполненных через соседние аптеки и сетевые аптеки. Пациентам с болезнью Альцгеймера часто требуется длительное заполнение лекарств, что делает розничные аптеки удобным и доступным каналом для лиц, осуществляющих уход, и семей. Сильное географическое присутствие, поддержка фармацевтов и регулярные услуги по заправке продолжают укреплять доминирование сегмента. Наличие как фирменной, так и общей когнитивной терапии также поддерживает трафик по рецепту. Розничные магазины часто предоставляют консультации относительно графиков дозировки и управления соблюдением. Увеличение стареющего населения и рост моделей ухода на дому способствуют росту. Партнерские отношения между аптечными сетями и поставщиками медицинских услуг еще больше улучшают доступ к лекарствам. Страховое покрытие и обработка возмещения в розничных счетчиках добавляют удобства. Расширение услуг общественного здравоохранения также приносит пользу этому сегменту. Последовательно повторяющийся спрос на рецепты держит доходы сильными во всем мире. Ожидается, что сегмент сохранит лидерство в течение прогнозируемого периода.
Ожидается, что в сегменте онлайн-продаж самый быстрый CAGR составит 14,2% с 2026 по 2033 год, что обусловлено растущим внедрением цифрового здравоохранения и предпочтением опекунов для удобных услуг доставки на дом. Платформы электронной аптеки предоставляют автоматические подписки на пополнение, конкурентоспособные цены и доступ к лекарствам для пожилых пациентов. Увеличение проникновения смартфонов и телемедицинские консультации ускоряют онлайн-покупки рецептов. Попечители ценят способность управлять повторяющимися заказами лекарств удаленно. Расширение лицензированных сетей электронной аптеки повышает доверие и доступность. Скидки и программы лояльности еще больше привлекают потребителей. Улучшенная логистика и системы доставки с контролируемой температурой поддерживают чувствительные лекарства. Рост спроса на городских и полугородских рынках продолжает стимулировать рост. Продолжающаяся цифровая трансформация в распределении медицинских услуг будет поддерживать устойчивое будущее CAGR.
В каком регионе находится самая большая доля рынка лечения болезни Альцгеймера
- Северная Америка доминировала на рынке лечения болезни Альцгеймера с самой большой долей дохода 45,18% в 2025 году.
- Характеризуется развитой инфраструктурой здравоохранения, сильными системами возмещения, высокими показателями диагностики и надежным присутствием ведущих фармацевтических компаний.
- Значительный рост обусловлен новыми биологическими разрешениями и расширением услуг по уходу за памятью
Американский рынок лечения болезни Альцгеймера Insight
Рынок лечения болезни Альцгеймера в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовала высокая осведомленность о ранней диагностике, передовых медицинских учреждениях и сильное внедрение как симптоматических, так и модифицирующих болезнь методов лечения. Страна извлекает выгоду из хорошо зарекомендовавшей себя фармацевтической экосистемы, благоприятной системы возмещения расходов и увеличения инвестиций в клинические исследования. Кроме того, расширение центров по уходу за памятью, программ поддержки опекунов и решений для цифрового мониторинга продолжает укреплять рост рынка.
Европейское исследование рынка лечения болезни Альцгеймера
Европейский рынок лечения болезни Альцгеймера, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет стареющего населения региона, растущей распространенности деменции и растущего внимания к ранней диагностике и лечению пациентов. Государственные системы здравоохранения и увеличение инвестиций в неврологические исследования поддерживают доступность лечения. Спрос на инновационные терапевтические и вспомогательные услуги также способствует расширению рынка в регионе.
Британский рынок лечения болезни Альцгеймера Insight
Ожидается, что рынок лечения болезни Альцгеймера в Великобритании будет расти в течение прогнозируемого периода, что обусловлено увеличением кампаний по информированию о деменции, надежной поддержкой общественного здравоохранения и растущим спросом на услуги раннего скрининга. Акцент страны на общинном уходе за пожилыми людьми и клиниках памяти ускоряет принятие решений по лечению. Кроме того, ожидается, что продолжение сотрудничества в области исследований и улучшение доступа к специализированной помощи будут способствовать росту.
Немецкий рынок лечения болезни Альцгеймера Insight
Ожидается, что рынок лечения болезни Альцгеймера в Германии в течение прогнозируемого периода будет расширяться на значительном CAGR, чему будет способствовать сильная инфраструктура здравоохранения, рост пожилого населения и увеличение внимания к передовым неврологическим методам лечения. Лидерство Германии в области фармацевтических инноваций и технологий здравоохранения поддерживает внедрение новых терапевтических и диагностических инструментов. Спрос на учреждения долгосрочного ухода и решения по уходу на дому также способствует развитию рынка.
Азиатско-Тихоокеанский рынок лечения болезни Альцгеймера
Рынок лечения болезни Альцгеймера в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрым старением населения, увеличением расходов на здравоохранение и ростом признания заболеваний, связанных с деменцией, в таких странах, как Китай, Япония и Индия. Расширение охвата услугами здравоохранения, улучшение доступа к диагностике и правительственные инициативы, направленные на уход за пожилыми людьми, ускоряют спрос на лечение. Растущее присутствие фармацевтических производителей в регионе также способствует росту рынка.
Японский рынок лечения болезни Альцгеймера
Японский рынок лечения болезни Альцгеймера набирает обороты благодаря быстро стареющему демографическому профилю страны, сильной системе здравоохранения и высокой осведомленности о когнитивном здоровье. Япония имеет значительный спрос на передовую терапию, долгосрочные услуги по уходу за пожилыми людьми и вспомогательные технологии для пациентов с деменцией. Кроме того, ожидается, что продолжающиеся инновации в разработке неврологических препаратов укрепят рынок.
Китайский рынок лечения болезни Альцгеймера
Китайский рынок лечения болезни Альцгеймера составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большим старением населения страны, ростом инвестиций в здравоохранение и растущей осведомленностью о лечении деменции. Расширение больниц, центров по уходу за пожилыми людьми и служб неврологического лечения расширяет доступ пациентов к терапии. Кроме того, поддержка государственных реформ в области здравоохранения и увеличение отечественного фармацевтического потенциала являются ключевыми факторами, способствующими развитию рынка в Китае.
Каковы ведущие компании на рынке лечения болезни Альцгеймера
Индустрия лечения болезни Альцгеймера в основном возглавляется хорошо известными компаниями, в том числе:
- Компания Pfizer Inc(США)
- Эли Лилли и компания(США)
- Biogen Inc. (США)
- Eisai Co., Ltd.(Япония)
- Компания Novartis AG(Швейцария)
- Roche Holding AG (Швейцария)
- Merck & Co., Inc. (США)
- AstraZeneca plc (Великобритания)
- AbbVie Inc. (США)
- Johnson & Johnson (США)
- H. Lundbeck A/S (Дания)
- Takeda Pharmaceutical Company Limited (Япония)
- Бристол Майерс Сквибб (США)
- Санофи С.А. (Франция)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- AC Immune SA (Швейцария)
- Denali Therapeutics Inc. (США)
- Alnylam Pharmaceuticals, Inc. (США)
- TauRx Pharmaceuticals Ltd. (Великобритания)
- Athira Pharma, Inc. (США)
Каковы последние события на рынке лечения болезни Альцгеймера
- В июне 2021 года Управление по контролю за продуктами и лекарствами США (FDA) предоставило ускоренное одобрение адуканумабу (Aduhelm), первой модифицирующей болезнь терапии, направленной на бета-амилоидные бляшки при болезни Альцгеймера почти за два десятилетия. Это одобрение ознаменовало значительный сдвиг в сторону модифицирующих болезнь методов лечения, а не только симптоматического лечения.
- В январе 2023 года FDA предоставило ускоренное одобрение леканемабу (Leqembi) для ранней болезни Альцгеймера, основываясь на его способности уменьшать амилоидные бляшки и медленное когнитивное снижение в клинических испытаниях. Это стало прорывом в антиамилоидной моноклональной терапии антителами.
- В июле 2023 года FDA преобразовало леканемаб (Leqembi) из ускоренного одобрения в традиционное полное одобрение, что сделало его первым полностью одобренным препаратом, который замедляет прогрессирование болезни Альцгеймера, нацеливаясь на основную патологию.
- В июле 2024 года FDA одобрило донанемаб (Kisunla) для ранней симптоматической болезни Альцгеймера, обеспечивая другую терапию, направленную на амилоид, которая продемонстрировала клинически значимое замедление прогрессирования заболевания в исследованиях III фазы.
- В ноябре 2024 года Леканемаб получил одобрение регулирующих органов на дополнительных глобальных рынках, включая Южную Корею и Мексику, что расширило доступ к терапии болезни Альцгеймера за пределами США.
- В октябре 2025 года Министерство здравоохранения Канады одобрило леканемаб (Leqembi) для ранней болезни Альцгеймера, что ознаменовало дальнейшее глобальное внедрение антиамилоидной терапии, которая нацелена на прогрессирование заболевания, а не на симптомы.
- В августе 2025 года FDA США обновило руководство по поддерживающей терапии леканемабом, что позволило продолжить дозирование после первоначального лечения для поддержания снижения амилоида и долгосрочной клинической пользы у пациентов с ранней болезнью Альцгеймера.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАТЫВАЕМЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОСНОВНЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ ОБЪЕМА МИРОВОГО РЫНКА СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОМЕРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКОВ
2.2.11 МОДЕЛИРОВАНИЕ ЭПИДЕМИОЛОГИИ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.13 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА: ОБЗОР ИССЛЕДОВАНИЙ
2.4 ПРЕДПОЛОЖЕНИЯ
3 КРАТКОЕ ОПИСАНИЕ
4 PREMSUM ИНСАЙТЫ
4.1 5 СИЛ ПОРТЕРА
4.2 Анализ Пестеля
5 ЭПИДЕМИОЛОГИЯ
5.1 ЗАБОЛЕВАЕМОСТЬ ВСЕХ ПО ПОЛУ
5.2 ТЕМП ЛЕЧЕНИЯ
5.3 ПОКАЗАТЕЛЬ СМЕРТНОСТИ
5.4 Модель приверженности лечению и переключения терапии
5.5 ПОКАЗАТЕЛИ УСПЕШНОСТИ ЛЕЧЕНИЯ ПАТЕНТОВ
6 ОТРАСЛЕВЫХ ИНДЕКСОВ
6.1 ПАТЕНТНЫЙ АНАЛИЗ
6.2 УРОВЕНЬ ЛЕЧЕНИЯ ЗАБОЛЕВАНИЙ В СТРАНАХ С РАЗВИТЫМИ РЫНКАМИ
6.3 ДЕМОГРАФИЧЕСКИЕ ТРЕНДЫ: ВЛИЯНИЕ НА ВСЕ ПОКАЗАТЕЛИ ЗАБОЛЕВАЕМОСТИ
6.4 СХЕМА ДВИЖЕНИЯ ПАЦИЕНТА
6.5 КЛЮЧЕВЫЕ СТРАТЕГИИ ЦЕНООБРАЗОВАНИЯ
6.6 ОСНОВНЫЕ СТРАТЕГИИ НАБОРА ПАЦИЕНТОВ
6.7 ИНТЕРВЬЮ С НЕВРОЛОГОМ
6.8 ИНТЕРВЬЮ СО СПЕЦИАЛИСТОМ ПО ГЕНЕТИКЕ
6.9 ДРУГИЕ ФОТОГРАФИИ KOL
7 СЦЕНАРИЙ РЕГУЛЯТОРА
7.1 Одобрения FDA
7.2 Одобрения EMA
8 СЛИЯНИЙ И ПОГЛОЩЕНИЙ
8.1 ЛИЦЕНЗИРОВАНИЕ
8.2 СОГЛАШЕНИЯ О КОММЕРЦИАЛИЗАЦИИ
9. Анализ трубопровода
9.1 КЛИНИЧЕСКИЕ ИСПЫТАНИЯ И ФАЗОВЫЙ АНАЛИЗ
9.2 ЛИНЕЙКА РАЗРАБОТКИ ЛЕКАРСТВЕННЫХ ПРЕПАРАТОВ
9.3 КАНДИДАТЫ НА III ЭТАП
9.3.1 AGB101
9.3.2 БДПО-1603
9.3.3 ГАНЕТЕНЕРУМАБ
9.3.4 ГВ-871
9.3.5 ЛЕКАНЕМАБ
9.3.6 ДРУГИЕ
9.4 КАНДИДАТЫ ФАЗЫ II
9.4.1 АТУЗАГИНИСТАТ
9.4.2 АЗЕЛИРАГОН
9.4.3 БЛАРКАМЕЗИН
9.4.4 БРЕКСИПРАЗОЛ
9.4.5 НАБИЛОН
9.4.6 ДРУГИЕ
9.5 КАНДИДАТЫ НА ЭТАП I
9.5.1 АВП-786
9.5.2 ДРУГИЕ
9.6 ДРУГИЕ (ДОКЛИНИЧЕСКИЕ И ИССЛЕДОВАТЕЛЬСКИЕ)
10 ОБЗОР РЫНКА
10.1 ВОДИТЕЛИ
10.2 ОГРАНИЧЕНИЯ
10.3 ВОЗМОЖНОСТЬ
10.4 ПРОБЛЕМЫ
11 МИРОВОЙ РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА, ПО МЕТОДАМ ЛЕЧЕНИЯ
11.1 ОБЗОР
11.2 ЛЕКАРСТВА
11.2.1 ИНГИБИТОРЫ ХОЛИНЭСТЕРАЗЫ
11.2.1.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.2.1.1.1. ДОНЕПЕЗИЛ
11.2.1.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.1.1.2 ОБЪЕМ РЫНКА (SU)
11.2.1.1.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.2. РИВАСТИГМИН
11.2.1.1.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.1.2.2 ОБЪЕМ РЫНКА (SU)
11.2.1.1.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.3. ГАЛАНТАМИН
11.2.1.1.3.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.1.3.2 ОБЪЕМ РЫНКА (SU)
11.2.1.1.3.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.1.4. ДРУГИЕ
11.2.1.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.2.1.2.1. ДЖЕНЕРИКИ
11.2.1.2.2. ФИРМЕННЫЙ
11.2.1.2.2.1 ARICEPT
11.2.1.2.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.2.2.1.2. ОБЪЕМ РЫНКА (SU)
11.2.1.2.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.2.2 ЭКСЕЛОН
11.2.1.2.2.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.2.2.2.2. ОБЪЕМ РЫНКА (SU)
11.2.1.2.2.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.2.3 РАЗАДИН
11.2.1.2.2.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.1.2.2.3.2. ОБЪЕМ РЫНКА (SU)
11.2.1.2.2.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.1.2.2.4 ДРУГИЕ
11.2.2 АНТАГОНИСТ NMDA (МЕМАНТИН)
11.2.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.2.1.2. ОБЪЕМ РЫНКА (SU)
11.2.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.3 АДУКАНУМАБ
11.2.3.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.3.1.2. ОБЪЕМ РЫНКА (SU)
11.2.3.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.4 АНКСИОЛИТИКИ
11.2.4.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.2.4.1.1. ЛОРАЗЕПАМ
11.2.4.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.4.1.1.2 ОБЪЕМ РЫНКА (SU)
11.2.4.1.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.4.1.2. ОКСАЗЕПАМ
11.2.4.1.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.4.1.2.2 ОБЪЕМ РЫНКА (SU)
11.2.4.1.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.4.1.3. ДРУГИЕ
11.2.4.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.2.4.2.1. ДЖЕНЕРИКИ
11.2.4.2.2. ФИРМЕННЫЙ
11.2.4.2.2.1 ТРАПЕКС
11.2.4.2.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.4.2.2.1.2. ОБЪЕМ РЫНКА (SU)
11.2.4.2.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.4.2.2.2 СЕРАКС
11.2.4.2.2.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.4.2.2.2.2. ОБЪЕМ РЫНКА (SU)
11.2.4.2.2.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.4.2.2.3 ДРУГИЕ
11.2.5 АНТИДЕПРЕССАНТ
11.2.5.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.2.5.1.1. ЦИТАЛОПРАМ
11.2.5.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.1.1.2 ОБЪЕМ РЫНКА (SU)
11.2.5.1.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.1.2. Пароксетин
11.2.5.1.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.1.2.2 ОБЪЕМ РЫНКА (SU)
11.2.5.1.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.1.3. Эсциталопрам
11.2.5.1.3.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.1.3.2 ОБЪЕМ РЫНКА (SU)
11.2.5.1.3.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.1.4. МИРТАЗАПИН
11.2.5.1.4.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.1.4.2 ОБЪЕМ РЫНКА (SU)
11.2.5.1.4.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.1.5. ТРАЗОДОН
11.2.5.1.5.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.1.5.2 ОБЪЕМ РЫНКА (SU)
11.2.5.1.5.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.1.6. ДРУГИЕ
11.2.5.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.2.5.2.1. ДЖЕНЕРИКИ
11.2.5.2.2. ФИРМЕННЫЙ
11.2.5.2.2.1 АКАРИН
11.2.5.2.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.2.2.1.2. ОБЪЕМ РЫНКА (SU)
11.2.5.2.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.2.2.2 Паксил
11.2.5.2.2.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.2.2.2.2. ОБЪЕМ РЫНКА (SU)
11.2.5.2.2.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.2.2.3 ЛЕКСАПРО
11.2.5.2.2.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.2.2.3.2. ОБЪЕМ РЫНКА (SU)
11.2.5.2.2.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.2.2.4 РЕМЕРОН
11.2.5.2.2.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.2.2.4.2. ОБЪЕМ РЫНКА (SU)
11.2.5.2.2.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.2.2.5 ДЕЗИРЕЛЬ
11.2.5.2.2.5.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.2.2.5.2. ОБЪЕМ РЫНКА (SU)
11.2.5.2.2.5.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.2.2.6 ДРУГИЕ
11.2.5.3. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.2.5.3.1. ОБЩИЕ ПРЕПАРАТЫ
11.2.5.3.2. ФИРМЕННЫЙ
11.2.5.3.2.1 Целекса
11.2.5.3.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.3.2.1.2. ОБЪЕМ РЫНКА (SU)
11.2.5.3.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.3.2.2 АРОПАКС
11.2.5.3.2.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.3.2.2.2. ОБЪЕМ РЫНКА (SU)
11.2.5.3.2.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.3.2.3 ЛЕКСАПРО
11.2.5.3.2.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.3.2.3.2. ОБЪЕМ РЫНКА (SU)
11.2.5.3.2.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.3.2.4 МИРАТАЗ
11.2.5.3.2.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.5.3.2.4.2. ОБЪЕМ РЫНКА (SU)
11.2.5.3.2.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.5.3.2.5 ДРУГИЕ
11.2.6 АНТИПСИХОТИЧЕСКИЕ ПРЕПАРАТЫ
11.2.6.1. С ПОМОЩЬЮ НАРКОТИКОВ
11.2.6.1.1. АРИПИПРАЗОЛ
11.2.6.1.1.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.6.1.1.2 ОБЪЕМ РЫНКА (SU)
11.2.6.1.1.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.6.1.2. ГАЛОПЕРИДОЛ
11.2.6.1.2.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.6.1.2.2 ОБЪЕМ РЫНКА (SU)
11.2.6.1.2.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.6.1.3. ОЛАНЗАПИН
11.2.6.1.3.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.6.1.3.2 ОБЪЕМ РЫНКА (SU)
11.2.6.1.3.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.6.1.4. РИСПЕРИДОН
11.2.6.1.4.1 РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.6.1.4.2 ОБЪЕМ РЫНКА (SU)
11.2.6.1.4.3 СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.6.1.5. ДРУГИЕ
11.2.6.2. ПО ТИПУ ЛЕКАРСТВЕННЫХ СРЕДСТВ
11.2.6.2.1. ДЖЕНЕРИКИ
11.2.6.2.2. ФИРМЕННЫЙ
11.2.6.2.2.1 СПОСОБНОСТЬ
11.2.6.2.2.1.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.6.2.2.1.2. ОБЪЕМ РЫНКА (SU)
11.2.6.2.2.1.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.6.2.2.2 Галодол
11.2.6.2.2.2.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.6.2.2.2.2. ОБЪЕМ РЫНКА (SU)
11.2.6.2.2.2.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.6.2.2.3 ЗИПРЕКСА
11.2.6.2.2.3.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.6.2.2.3.2. ОБЪЕМ РЫНКА (SU)
11.2.6.2.2.3.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.6.2.2.4 РИСПЕДАЛ
11.2.6.2.2.4.1. РЫНОЧНАЯ СТОИМОСТЬ (МЛН ДОЛЛ. США)
11.2.6.2.2.4.2. ОБЪЕМ РЫНКА (SU)
11.2.6.2.2.4.3. СРЕДНЯЯ ЦЕНА ПРОДАЖИ (USD)
11.2.6.2.2.5 ДРУГИЕ
11.2.7 ДРУГИЕ
11.3 ТЕРАПИЯ
11.3.1 Когнитивно-стимуляционная терапия (КСТ)
11.3.2 КОГНИТИВНАЯ РЕАБИЛИТАЦИЯ
11.3.3 ДРУГИЕ
12 МИРОВОЙ РЫНОК ПРЕПАРАТОВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА ПО ПУТИ ВВЕДЕНИЯ
12.1 ОБЗОР
12.2 УСТНЫЙ
12.2.1 ТВЕРДЫЕ ПЕРОРАЛЬНЫЕ ПРЕПАРАТЫ
12.2.1.1. ТАБЛЕТКИ
12.2.1.2. КАПСУЛЫ
12.2.1.3. ПОРОШКИ
12.2.1.4. ТАБЛЕТКИ
12.2.1.5. ДРУГИЕ
12.2.2 ЖИДКИЕ ПЕРОРАЛЬНЫЕ ПРЕПАРАТЫ
12.2.2.1.СИРОПЫ
12.2.2.2. РЕШЕНИЯ
12.2.2.3. ДРУГИЕ
12.2.3 ПОЛУТВЕРДЫЕ ПЕРОРАЛЬНЫЕ ПРЕПАРАТЫ
12.2.3.1.ГЕЛИ
12.2.3.2.ЭМУЛЬСИИ
12.2.3.3. ЭЛИКСИРЫ
12.2.3.4. ДРУГИЕ
12.3 АКТУАЛЬНЫЕ
12.4 ПАРЕНТЕРАЛЬНО
12.4.1 Внутривенно
12.4.2 ПОДКОЖНЫЙ
12.4.3 ДРУГИЕ
13 МИРОВОЙ РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
13.1 ОБЗОР
13.2 БОЛЬНИЦЫ
13.3 СПЕЦИАЛИЗИРОВАННЫЕ КЛИНИКИ
13.4 УХОД НА ДОМУ
13.5 ДРУГИЕ
14 МИРОВОЙ РЫНОК ПРЕПАРАТОВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА ПО КАНАЛАМ СБЫТА
14.1 ОБЗОР
14.2 БОЛЬНИЧНАЯ АПТЕКА
14.3 РОЗНИЧНАЯ АПТЕКА
14.4 ИНТЕРНЕТ-АПТЕКА
14.5 ДРУГИЕ
15 МИРОВОЙ РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА ПО ГЕОГРАФИИ
15.1 МИРОВОЙ РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
15.2 СЕВЕРНАЯ АМЕРИКА
15.2.1 США
15.2.1.1. РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА В США, ПО ТИПУ
15.2.1.2. РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА В США ПО ОБЛАСТИ ПРИМЕНЕНИЯ
15.2.1.3. РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА В США ПО ИСТОЧНИКАМ
15.2.1.4. РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА В США ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
15.2.2 КАНАДА
15.2.3 МЕКСИКА
15.2.4 ДОМИНИКАНСКАЯ РЕСПУБЛИКА
15.2.5 ЯМАЙКА
15.2.6 ПАНАМА
15.3 ЕВРОПА
15.3.1 ГЕРМАНИЯ
15.3.2 ФРАНЦИЯ
15.3.3 Великобритания
15.3.4 ВЕНГРИЯ
15.3.5 ЛИТВА
15.3.6 АВСТРИЯ
15.3.7 ИРЛАНДИЯ
15.3.8 НОРВЕГИЯ
15.3.9 ПОЛЬША
15.3.10 ИТАЛИЯ
15.3.11 ИСПАНИЯ
15.3.12 РОССИЯ
15.3.13 ТУРЦИЯ
15.3.14 НИДЕРЛАНДЫ
15.3.15 ШВЕЙЦАРИЯ
15.3.16 ОСТАЛЬНАЯ ЕВРОПА
15.4 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
15.4.1 ЯПОНИЯ
15.4.2 КИТАЙ
15.4.3 ТАЙВАНЬ
15.4.4 ЮЖНАЯ КОРЕЯ
15.4.5 ИНДИЯ
15.4.6 АВСТРАЛИЯ
15.4.7 СИНГАПУР
15.4.8 ТАИЛАНД
15.4.9 МАЛАЙЗИЯ
15.4.10 ИНДОНЕЗИЯ
15.4.11 ФИЛИППИНЫ
15.4.12 ВЬЕТНАМ
15.4.13 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
15.5 ЮЖНАЯ АМЕРИКА
15.5.1 БРАЗИЛИЯ
15.5.2 ЭКВАДОР
15.5.3 ЧИЛИ
15.5.4 КОЛУМБИЯ
15.5.5 ВЕНЕСУЭЛА
15.5.6 АРГЕНТИНА
15.5.7 ПЕРУ
15.5.8 Кюрасао
15.5.9 ПАРАГВАЙ
15.5.10 УРУГВАЙ
15.5.11 ТРИНИДАД И ТОБАГО
15.5.12 ОСТАЛЬНАЯ ЮЖНАЯ АМЕРИКА
15.6 БЛИЖНИЙ ВОСТОК И АФРИКА
15.6.1 ЮЖНАЯ АФРИКА
15.6.2 САУДОВСКАЯ АРАВИЯ
15.6.3 ОАЭ
15.6.4 ЕГИПЕТ
15.6.5 КУВЕЙТ
15.6.6 ИЗРАИЛЬ
15.6.7 БОЛИВИЯ
15.6.8 ОСТАЛЬНОЙ БЛИЖНИЙ ВОСТОК И АФРИКА
15.7 КЛЮЧЕВЫЕ ОСНОВНЫЕ ПОКАЗАТЕЛИ: ПО ОСНОВНЫМ СТРАНАМ
16 МИРОВОЙ РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА, SWOT-АНАЛИЗ И DBMR-АНАЛИЗ
17 МИРОВОЙ РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА, СТРАНОВОЙ ПЛАН КОМПАНИЙ
17.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
17.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
17.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
17.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
17.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
17.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
17.7 РАСШИРЕНИЯ
17.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
17.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
18 МИРОВОЙ РЫНОК СРЕДСТВ ДЛЯ ЛЕЧЕНИЯ БОЛЕЗНИ АЛЬЦГЕЙМЕРА, ПРОФИЛЬ КОМПАНИИ
18.1 EISAI INC
18.1.1 ОБЗОР КОМПАНИИ
18.1.2 АНАЛИЗ ДОХОДОВ
18.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.1.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.2 АУРОБИНДО ФАРМАЦЕВТИКАЛС
18.3 CADILA HEALTHCARE
18.3.1 ОБЗОР КОМПАНИИ
18.3.2 АНАЛИЗ ДОХОДОВ
18.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.3.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.4 DR REDDY LABORATORIES
18.4.1 ОБЗОР КОМПАНИИ
18.4.2 АНАЛИЗ ДОХОДОВ
18.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.4.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.5 CIPLA, INC
18.5.1 ОБЗОР КОМПАНИИ
18.5.2 АНАЛИЗ ДОХОДОВ
18.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.5.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.6 Люпин Фармацевтика
18.6.1 ОБЗОР КОМПАНИИ
18.6.2 АНАЛИЗ ДОХОДОВ
18.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.6.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.7 Сандоз Интернешнл ГмбХ
18.7.1 ОБЗОР КОМПАНИИ
18.7.2 АНАЛИЗ ДОХОДОВ
18.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.7.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.8 Сан Фармасьютикалс
18.8.1 ОБЗОР КОМПАНИИ
18.8.2 АНАЛИЗ ДОХОДОВ
18.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.8.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.9 ПРИНСТОН ИНК.
18.9.1 ОБЗОР КОМПАНИИ
18.9.2 АНАЛИЗ ДОХОДОВ
18.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.9.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.1 НОВАРТИС
18.10.1 ОБЗОР КОМПАНИИ
18.10.2 АНАЛИЗ ДОХОДОВ
18.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.10.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.11 АМНЕАЛЬНЫЕ ФАРМАЦЕВТИЧЕСКИЕ ПРЕПАРАТЫ
18.11.1 ОБЗОР КОМПАНИИ
18.11.2 АНАЛИЗ ДОХОДОВ
18.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.11.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.12 ДЖОНСОН И ДЖОНОСН
18.12.1 ОБЗОР КОМПАНИИ
18.12.2 АНАЛИЗ ДОХОДОВ
18.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.12.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.13 АББВИ
18.13.1 ОБЗОР КОМПАНИИ
18.13.2 АНАЛИЗ ДОХОДОВ
18.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.13.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.14 CELLTRION PHARMACEUTICALS
18.14.1 ОБЗОР КОМПАНИИ
18.14.2 АНАЛИЗ ДОХОДОВ
18.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.14.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.15 ХИКМА ФАРМАСЕУТИКАЛС
18.15.1 ОБЗОР КОМПАНИИ
18.15.2 АНАЛИЗ ДОХОДОВ
18.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.15.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.16 АЛЕМБИК ФАРМА ЛТД
18.16.1 ОБЗОР КОМПАНИИ
18.16.2 АНАЛИЗ ДОХОДОВ
18.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.16.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.17 БИОГЕН ИНК.
18.17.1 ОБЗОР КОМПАНИИ
18.17.2 АНАЛИЗ ДОХОДОВ
18.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.17.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.18 НОВАРТИС АГ
18.18.1 ОБЗОР КОМПАНИИ
18.18.2 АНАЛИЗ ДОХОДОВ
18.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.18.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.19 ПФАЙЗЕР ИНК.
18.19.1 ОБЗОР КОМПАНИИ
18.19.2 АНАЛИЗ ДОХОДОВ
18.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.19.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.2 ЭЛИ ЛИЛЛИ И КОМПАНИЯ
18.20.1 ОБЗОР КОМПАНИИ
18.20.2 АНАЛИЗ ДОХОДОВ
18.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.20.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.21 БРИСТОЛЬ-МАЙЕРС СКВИББ КОМПАНИ
18.21.1 ОБЗОР КОМПАНИИ
18.21.2 АНАЛИЗ ДОХОДОВ
18.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.21.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.22 Ф. ХОФФМАНН ЛА РОШ
18.22.1 ОБЗОР КОМПАНИИ
18.22.2 АНАЛИЗ ДОХОДОВ
18.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.22.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.23 БЁРИНГЕР ИНГЕЛЬХАЙМ ИНТЕРНЕШНЛ ГМБХ
18.23.1 ОБЗОР КОМПАНИИ
18.23.2 АНАЛИЗ ДОХОДОВ
18.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.23.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.24 ВИАТРИС ИНК.
18.24.1 ОБЗОР КОМПАНИИ
18.24.2 АНАЛИЗ ДОХОДОВ
18.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.24.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.25 ОЦУКА ХОЛДИНГС
18.25.1 ОБЗОР КОМПАНИИ
18.25.2 АНАЛИЗ ДОХОДОВ
18.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.25.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.25.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.26 ГЛАКСОСМИТКЛАЙН
18.26.1 ОБЗОР КОМПАНИИ
18.26.2 АНАЛИЗ ДОХОДОВ
18.26.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.26.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.26.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.27 УКБ
18.27.1 ОБЗОР КОМПАНИИ
18.27.2 АНАЛИЗ ДОХОДОВ
18.27.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.27.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.27.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.28 АГЕНЕБИО
18.28.1 ОБЗОР КОМПАНИИ
18.28.2 АНАЛИЗ ДОХОДОВ
18.28.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.28.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.28.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.29 АЙВОВЫЕ ЭФИРНЫЕ ТЕРАПЕВТИКИ
18.29.1 ОБЗОР КОМПАНИИ
18.29.2 АНАЛИЗ ДОХОДОВ
18.29.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.29.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.29.5 ПОСЛЕДНИЕ СОБЫТИЯ
18.3 АВАНИР ФАРМАЦЕВТИКАЛС
18.30.1 ОБЗОР КОМПАНИИ
18.30.2 АНАЛИЗ ДОХОДОВ
18.30.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
18.30.4 ПОРТФЕЛЬ ПРОДУКТОВ
18.30.5 ПОСЛЕДНИЕ СОБЫТИЯ
*ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ПРЕДСТАВЛЕННЫХ В ПРОФИЛЕ, НЕ ЯВЛЯЕТСЯ ПОЛНЫМ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. В НАШЕМ ИССЛЕДОВАНИИ МЫ РАССМАТРИВАЕМ БОЛЕЕ 100 КОМПАНИЙ, ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ.
19 СВЯЗАННЫХ ОТЧЕТОВ
20 ЗАКЛЮЧЕНИЕ
21 АНКЕТА
22 О МАРКЕТИНГОВЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











