



Сегментация мирового рынка амбулаторных электронных медицинских карт (ЭМК) по способу предоставления (облачные решения и локальные решения), применению (управление практикой, управление пациентами, электронное назначение лекарств, управление направлениями, управление здоровьем населения, поддержка принятия решений и аналитика в сфере здравоохранения), типу практики (крупные практики, малые и средние практики и частные практики), конечным пользователям (амбулаторные центры, принадлежащие больницам, и независимые центры), компонентам (оборудование, программное обеспечение и веб-ориентированные электронные медицинские карты) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка амбулаторных электронных медицинских записей (EMR) и темпы роста
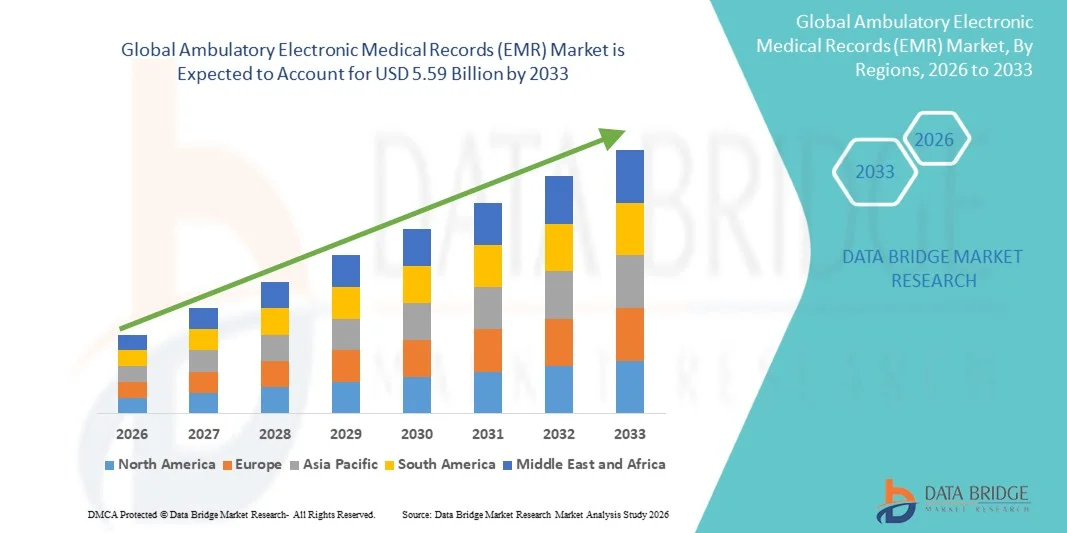
- По данным Data Bridge Market Research Analysis Глобальный объем рынка амбулаторных электронных медицинских карт (EMR) был оценен в3,28 млрд долларов в 2025 годуОжидается, что он достигнет5,59 млрд долларов к 2033 году, вCAGR 6,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением цифровых технологий здравоохранения и постоянным развитием информационных систем здравоохранения, что приводит к повышению эффективности и управлению данными в амбулаторных учреждениях.
- Кроме того, растущий спрос на точные, удобные для пользователя и интегрированные решения по управлению данными пациентов среди поставщиков медицинских услуг устанавливает амбулаторные электронные медицинские записи (EMR) в качестве важнейшего компонента современной амбулаторной помощи. Эти факторы ускоряют внедрение амбулаторных EMR-решений, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)USD 3,28 млрд.
- Ожидаемая рыночная стоимость (2033)$ 5,59 млрд.
- Прогноз CAGR (2026–2033): 6.90%
Каковы основные выводы рынка амбулаторных электронных медицинских записей (EMR)
- Амбулаторные электронные медицинские записи (EMR), предлагающие цифровые платформы для управления записями пациентов, клиническими рабочими процессами и административными задачами в амбулаторных условиях, становятся все более важными компонентами современных систем здравоохранения в клиниках и центрах амбулаторной помощи из-за их способности повышать эффективность, точность и непрерывность ухода.
- Растущий спрос на амбулаторную ЭМИ в первую очередь подпитывается широким внедрением ИТ-решений в области здравоохранения, растущей потребностью в оптимизированной клинической документации, ростом объемов пациентов и растущим предпочтением интегрированных и совместимых систем здравоохранения.
- Северная Америка доминировала на рынке амбулаторных электронных медицинских записей (EMR) с самой большой долей дохода в 39,8% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением цифровых технологий здравоохранения и сильным присутствием ключевых игроков отрасли, при этом в США наблюдается значительный рост внедрения EMR в амбулаторных учреждениях, обусловленный непрерывными инновациями в облачных вычислениях, совместимости и решениях для здравоохранения с поддержкой ИИ.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке амбулаторных электронных медицинских записей (EMR) в течение прогнозируемого периода из-за увеличения инвестиций в здравоохранение, быстрой цифровизации, расширения амбулаторных услуг и повышения осведомленности об эффективных системах управления данными пациентов.
- Сегмент облачных решений доминировал на рынке с наибольшей долей доходов в 67,4% в 2025 году, что обусловлено растущим внедрением цифровой инфраструктуры здравоохранения и необходимостью масштабируемых, экономически эффективных ИТ-решений.
Сегментация рынка отчетных и амбулаторных электронных медицинских записей (EMR)
|
Атрибуты |
Амбулаторные электронные медицинские записи (EMR) Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке амбулаторных электронных медицинских записей (EMR)
"Расширение внедрения облачных и совместимых EMR-систем"
- Значительной и ускоряющейся тенденцией на мировом рынке амбулаторных электронных медицинских записей (EMR) является растущее внедрение облачных платформ и совместимых систем, которые позволяют беспрепятственно обмениваться данными между поставщиками медицинских услуг. Этот сдвиг повышает доступность, масштабируемость и эффективность в амбулаторных учреждениях
- Например, центры амбулаторной помощи все чаще внедряют облачные решения EMR, которые позволяют медицинским работникам получать удаленный доступ к записям пациентов, оптимизировать клинические рабочие процессы и улучшить координацию в нескольких учреждениях.
- Растущий акцент на функциональную совместимость позволяет интегрировать системы ЭМИ с лабораторными информационными системами, платформами электронного назначения и программным обеспечением для выставления счетов, облегчая единую экосистему здравоохранения и улучшая принятие клинических решений.
- Кроме того, достижения в области цифровых технологий здравоохранения позволяют собирать данные в режиме реального времени, интегрировать удаленный мониторинг пациентов и повысить точность документации в амбулаторных условиях.
- Растущее использование мобильных платформ EMR еще больше повышает гибкость для поставщиков медицинских услуг, позволяя получать доступ к информации о пациентах в любое время и в любом месте, тем самым повышая производительность и отзывчивость.
- Эта тенденция к подключенным, масштабируемым и удобным для пользователя системам ЭМИ меняет порядок оказания амбулаторной помощи, уделяя особое внимание улучшению результатов лечения пациентов и операционной эффективности.
- Спрос на передовые EMR-решения растет в клиниках, кабинетах врачей и амбулаторных хирургических центрах, что обусловлено необходимостью оптимизации рабочих процессов и улучшения управления данными пациентов.
Амбулаторные электронные медицинские записи (EMR) Динамика рынка
водитель
Растущий спрос, обусловленный цифровой трансформацией здравоохранения и потребностью в эффективном управлении данными
- Быстрая цифровая трансформация систем здравоохранения и растущая потребность в эффективном управлении данными пациентов являются основными факторами роста рынка амбулаторных электронных медицинских записей.
- Например, правительственные инициативы в нескольких странах, способствующие принятию электронных медицинских карт, наряду с программами стимулирования для поставщиков медицинских услуг, значительно ускорили внедрение систем ЭМИ в учреждениях амбулаторного ухода.
- Растущий объем пациентов в амбулаторных учреждениях создает сильную потребность в оптимизированной документации, быстром доступе к медицинской истории и эффективном управлении рабочими процессами, тем самым способствуя внедрению ЭМИ.
- Системы ЭМИ помогают снизить административное бремя за счет автоматизации таких задач, как регистрация пациентов, планирование, выставление счетов и клиническая документация, повышая общую операционную эффективность.
- Кроме того, растущий акцент на ценностном уходе и ориентированных на пациента моделях здравоохранения побуждает поставщиков принимать решения EMR, которые улучшают координацию ухода и улучшают клинические результаты.
- Растущий спрос на точный доступ к данным в режиме реального времени также способствует улучшению принятия клинических решений и сокращению медицинских ошибок.
- Интеграция систем ЭМИ с платформами телемедицины и инструментами дистанционного мониторинга еще больше расширяет их роль в современной медицине.
- Кроме того, необходимость улучшения управления циклом доходов и минимизации отказов от претензий побуждает поставщиков медицинских услуг инвестировать в передовые решения EMR.
Сдержанность/вызов
"Проблемы безопасности данных и высокие затраты на внедрение"
- Обеспокоенность по поводу безопасности данных и конфиденциальности пациентов остается серьезной проблемой на рынке амбулаторных электронных медицинских записей (EMR), поскольку эти системы хранят и управляют конфиденциальной медицинской информацией.
- Например, растущие случаи нарушений данных здравоохранения и кибератак, нацеленных на базы данных больниц и системы ЭМИ, вызвали обеспокоенность среди поставщиков в отношении безопасности цифровых медицинских записей.
- Необходимость соблюдения строгих нормативных требований и законов о защите данных увеличивает сложность внедрения и текущего управления системой.
- Кроме того, высокая первоначальная стоимость развертывания системы ЭМИ, включая приобретение программного обеспечения, аппаратную инфраструктуру, системную интеграцию и обучение персонала, может стать препятствием для поставщиков медицинских услуг малого и среднего размера.
- Текущие расходы на техническое обслуживание, модернизацию и подписку дополнительно увеличивают финансовое бремя, особенно для клиник с ограниченными бюджетами.
- Сопротивление переходу от бумажных или устаревших систем к цифровым платформам также может замедлить внедрение, особенно в регионах с ограниченным техническим опытом.
- Проблемы взаимодействия между различными ИТ-системами здравоохранения могут привести к неэффективности и препятствовать беспрепятственному обмену данными.
- Кроме того, необходимость непрерывной подготовки персонала и оптимизации системы могут повысить сложность работы.
- Решение этих проблем с помощью надежных мер кибербезопасности, экономически эффективных решений, улучшенных стандартов взаимодействия и комплексных программ обучения будет иметь важное значение для устойчивого роста на рынке амбулаторных электронных медицинских записей (EMR).
Амбулаторные электронные медицинские записи (EMR)
Рынок сегментирован на основе режима доставки, применения, типа практики, конечных пользователей и компонента.
• в режиме доставки
На основе режима доставки рынок Ambulatory Electronic Medical Records (EMR) сегментирован на облачные решения и локальные решения. Сегмент облачных решений доминировал на рынке с наибольшей долей доходов в 67,4% в 2025 году, что было обусловлено растущим внедрением цифровой инфраструктуры здравоохранения и необходимостью масштабируемых, экономически эффективных ИТ-решений. Облачные системы EMR позволяют поставщикам медицинских услуг получать удаленный доступ к данным пациентов, улучшая координацию ухода и принятие клинических решений. Сокращение потребностей в авансовой ИТ-инфраструктуре и затратах на техническое обслуживание еще больше способствует внедрению амбулаторных центров. Кроме того, облачные платформы поддерживают обмен данными в режиме реального времени, совместимость и интеграцию с другими системами здравоохранения, такими как платформы для выставления счетов и телемедицины. Растущий спрос на телемедицину и дистанционный мониторинг пациентов также способствует росту сегмента. Поставщики медицинских услуг все чаще переходят на модели на основе подписки, предлагаемые поставщиками облачных услуг. Более того, усиленные меры безопасности данных и соблюдение правил здравоохранения укрепляют доверие к облачным решениям. Гибкость и простота развертывания еще больше способствуют широкому распространению. В целом облачные решения остаются доминирующими благодаря своей эффективности и масштабируемости.
Ожидается, что в сегменте локальных решений CAGR составит 17,9% с 2026 по 2033 год, что обусловлено необходимостью большего контроля данных и настройки среди крупных организаций здравоохранения. Системы локального доступа обеспечивают повышенную конфиденциальность и безопасность данных, что имеет решающее значение для обработки конфиденциальной информации о пациентах. Поставщики медицинских услуг с установленной ИТ-инфраструктурой часто предпочитают локальное развертывание для поддержания контроля над операциями системы. Кроме того, эти системы позволяют адаптировать конфигурации для удовлетворения конкретных организационных потребностей. Несмотря на более высокие первоначальные затраты, они обеспечивают долгосрочную надежность и снижение зависимости от подключения к Интернету. Нормативные требования в отдельных регионах также поощряют использование локальных решений. Гибридные модели развертывания еще больше поддерживают рост сегмента. Кроме того, организации с большим количеством пациентов пользуются специализированной инфраструктурой. Растущие опасения по поводу кибербезопасности также стимулируют спрос. В целом, хотя доминирует облако, локальные решения продолжают неуклонно расти в конкретных случаях использования.
• Подача заявки
На основе применения рынок Ambulatory Electronic Medical Records (EMR) сегментирован на практическое управление, управление пациентами, электронное назначение, реферальное управление, управление здоровьем населения, поддержку принятия решений и аналитику здравоохранения. Сегмент управления практикой занимал самую большую долю рынка в 29,8% в 2025 году, что обусловлено необходимостью рационализации административных функций, таких как планирование назначений, выставление счетов и управление претензиями. Эти системы помогают медицинским работникам повысить эффективность работы и снизить административную нагрузку. Увеличение объема пациентов и сложность рабочих процессов в области здравоохранения являются основными факторами, способствующими принятию. Кроме того, интеграция с другими модулями EMR улучшает функциональность и координацию рабочих процессов. Организации здравоохранения сосредоточены на улучшении управления циклом доходов, что способствует дальнейшему росту сегмента. Принятие автоматизации и цифровых инструментов также способствует повышению эффективности. Кроме того, необходимость минимизировать отказы в удовлетворении требований и оптимизировать финансовые показатели повышает спрос. Сегмент выигрывает от увеличения инициатив по оцифровке здравоохранения. Способность улучшить опыт пациентов является еще одним ключевым фактором. В целом, управление практикой остается доминирующим из-за его центральной роли в операциях здравоохранения.
Ожидается, что в сегменте аналитики здравоохранения самый быстрый CAGR составит 23,6% с 2026 по 2033 год, что обусловлено растущим вниманием к принятию решений на основе данных в здравоохранении. Инструменты аналитики здоровья позволяют поставщикам анализировать большие объемы данных о пациентах, выявлять тенденции и улучшать клинические результаты. Растущее внедрение ценностных моделей ухода является ключевым фактором для этого сегмента. Кроме того, достижения в области ИИ и машинного обучения расширяют возможности аналитики. Организации здравоохранения все чаще используют прогнозную аналитику для управления заболеваниями и оптимизации ресурсов. Растущая потребность в управлении здравоохранением населения также способствует росту. Кроме того, аналитические инструменты помогают улучшить взаимодействие с пациентами и эффективность лечения. Правительственные инициативы, способствующие использованию данных в здравоохранении, также способствуют принятию. Интеграция с облачными платформами повышает масштабируемость и доступность. В целом, этот сегмент быстро растет из-за растущей важности анализа данных в сфере здравоохранения.
• Тип практики
На основе типа практики рынок амбулаторных электронных медицинских записей (EMR) подразделяется на крупные практики, практики малого и среднего размера и индивидуальные практики. Сегмент крупных практик доминировал на рынке с наибольшей долей выручки в 48,6% в 2025 году, что обусловлено более высокими финансовыми возможностями и потребностью в передовых ИТ-системах здравоохранения. Большие практики обрабатывают большие объемы пациентов, требуя надежных систем ЭМИ для управления сложными рабочими процессами. Эти организации с большей вероятностью будут инвестировать в комплексные решения, повышающие эффективность и уход за пациентами. Кроме того, крупные практики выигрывают от эффекта масштаба, что позволяет им внедрять передовые технологии. Потребность в функциональной совместимости и бесшовном обмене данными дополнительно поддерживает рост сегмента. Кроме того, нормативные требования к соблюдению более строгие для крупных практик, что способствует внедрению сложных систем. Наличие специализированных ИТ-команд также облегчает реализацию. Повышение внимания к улучшению результатов лечения пациентов является еще одним фактором. В целом, крупные практики остаются доминирующими из-за их ресурсов и оперативной сложности.
Ожидается, что в сегменте практики малого и среднего размера самый быстрый CAGR составит 21,8% с 2026 по 2033 год, что обусловлено растущим внедрением доступных и масштабируемых решений EMR. Облачные системы облегчают внедрение цифровых решений в области здравоохранения для небольших практик. Государственные стимулы и регулирующие мандаты также поощряют принятие. Кроме того, эти методы направлены на повышение эффективности и опыта пациентов. Доступность удобных и экономически эффективных решений является ключевым фактором. Кроме того, растущая конкуренция в секторе здравоохранения подталкивает более мелкие практики к внедрению передовых технологий. Растущая осведомленность о цифровых инструментах способствует дальнейшему росту. Интеграция с услугами телемедицины является еще одним фактором. Необходимость сокращения административной нагрузки также стимулирует спрос. В целом, этот сегмент быстро расширяется, поскольку небольшие практики охватывают цифровую трансформацию.
• Конечными пользователями
На базе конечных пользователей рынок амбулаторных электронных медицинских записей (EMR) сегментирован в больничные амбулаторные центры и независимые центры. Сегмент больничных амбулаторных центров доминировал на рынке с самой большой долей дохода в 62,7% в 2025 году, что обусловлено сильной финансовой поддержкой и доступом к передовой инфраструктуре здравоохранения. Эти центры получают выгоду от интеграции с больничными системами, что позволяет беспрепятственно обмениваться данными и координировать уход за пациентами. Растущее число больничных амбулаторных учреждений поддерживает рост сегмента. Кроме того, эти центры более склонны к внедрению передовых систем ЭМИ из-за нормативных требований. Наличие квалифицированного персонала и ИТ-ресурсов еще больше облегчает реализацию. Кроме того, акцент на улучшении результатов лечения пациентов и операционной эффективности способствует усыновлению. Способность управлять большими объемами пациентов является еще одним ключевым фактором. Интеграция с другими больничными службами повышает общую эффективность. В целом, больничные центры остаются доминирующими благодаря своим ресурсам и возможностям.
Ожидается, что сегмент независимых центров продемонстрирует самый быстрый CAGR в 22,9% с 2026 по 2033 год, что обусловлено ростом числа автономных амбулаторных учреждений. Эти центры все чаще внедряют системы ЭМИ для повышения эффективности и конкурентоспособности. Наличие облачных решений делает реализацию более доступной. Кроме того, независимые центры сосредоточены на повышении качества обслуживания и опыта пациентов. Одним из ключевых факторов является необходимость рационализации административных процессов. Более того, увеличение предпочтений пациентов в амбулаторной помощи способствует росту. Расширение услуг здравоохранения в сельских и недостаточно обслуживаемых районах является еще одним фактором. Правительственные инициативы по внедрению цифрового здравоохранения также стимулируют спрос. Экономически эффективные решения еще больше стимулируют принятие. В целом этот сегмент быстро растет за счет повышения независимости и технологического внедрения.
• по компонентам
На основе компонента рынок амбулаторных электронных медицинских записей (EMR) сегментирован на аппаратные, программные и веб-электронные медицинские записи. Сегмент программного обеспечения доминировал на рынке с самой большой долей выручки в 55,9% в 2025 году, что обусловлено растущим спросом на передовые платформы EMR, которые упрощают клинические и административные рабочие процессы. Программные решения формируют ядро систем EMR, позволяя хранить, извлекать и анализировать данные. Растущее внедрение цифровых медицинских решений является основным фактором, поддерживающим рост. Кроме того, постоянные улучшения в возможностях программного обеспечения улучшают функциональность и удобство использования. Интеграция с другими системами здравоохранения способствует дальнейшему внедрению. Переход к облачным решениям также способствует росту сегмента. Кроме того, обновления программного обеспечения и модели подписки генерируют постоянный доход. Сосредоточение внимания на улучшении ухода за пациентами и операционной эффективности является еще одним ключевым фактором. В целом, программное обеспечение остается доминирующим из-за его центральной роли в системах ЭМИ.
Сегмент электронных медицинских записей в Интернете, как ожидается, станет свидетелем самого быстрого CAGR в 24,5% с 2026 по 2033 год, что обусловлено растущим внедрением интернет-решений в области здравоохранения. Веб-системы EMR обеспечивают гибкость, удаленный доступ и простоту реализации. Поставщики медицинских услуг все чаще выбирают эти решения из-за более низких затрат и минимальных требований к инфраструктуре. Кроме того, достижения в области облачных вычислений повышают производительность системы. Растущий спрос на телемедицинские услуги также способствует росту. Кроме того, веб-системы позволяют обмениваться данными и сотрудничать в режиме реального времени. Растущее внимание к совместимости является еще одним ключевым фактором. Правительственные инициативы, способствующие внедрению цифрового здравоохранения, также способствуют росту. Повышение осведомленности о преимуществах веб-систем стимулирует спрос. В целом, этот сегмент быстро расширяется благодаря удобству и масштабируемости.
Амбулаторные электронные медицинские записи (EMR) Региональный анализ рынка
- Северная Америка доминировала на рынке амбулаторных электронных медицинских записей (EMR) с самой большой долей дохода в 39,8% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением цифровых технологий здравоохранения и сильным присутствием ключевых игроков отрасли. Регион стал свидетелем широкого внедрения систем ЭМИ в амбулаторных учреждениях, что позволило эффективно управлять данными пациентов и упростить клинические рабочие процессы.
- Поставщики медицинских услуг в регионе уделяют большое внимание совместимости, доступу к данным в режиме реального времени и операционной эффективности, что приводит к более широкому внедрению облачных и интегрированных платформ EMR. Например, крупные амбулаторные сети в США все чаще внедряют совместимые системы ЭМИ, которые интегрируются с платформами телемедицины, лабораторными системами и платежными решениями для улучшения координации ухода и снижения административной нагрузки.
- Это широкое внедрение также поддерживается благоприятными правительственными инициативами, высокими расходами на здравоохранение и постоянными достижениями в цифровых технологиях здравоохранения, устанавливая системы ЭМИ в качестве основного компонента современной амбулаторной помощи.
Амбулаторные электронные медицинские записи США (EMR) Market Insight
Американский рынок амбулаторных электронных медицинских записей (EMR) занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовало быстрое внедрение цифровых медицинских решений в амбулаторных учреждениях. Непрерывные инновации в облачных вычислениях, совместимости и системах здравоохранения с поддержкой ИИ значительно расширяют возможности EMR. Поставщики медицинских услуг все чаще используют платформы EMR для повышения точности данных пациентов, оптимизации рабочих процессов и поддержки инициатив по уходу на основе ценностей. Кроме того, сильная нормативная поддержка и стимулирующие программы, способствующие внедрению электронных медицинских записей, ускоряют рост рынка в офисах врачей, клиниках и амбулаторных хирургических центрах.
Европейские амбулаторные электронные медицинские записи (EMR) Market Insight
Ожидается, что рынок амбулаторных электронных медицинских записей в Европе будет расширяться на значительном уровне CAGR в течение прогнозируемого периода, главным образом за счет увеличения цифровизации здравоохранения и сильной нормативной базы, поддерживающей стандартизацию данных и совместимость. Правительства и организации здравоохранения по всему региону инвестируют в современные системы ЭМИ для улучшения ухода за пациентами, повышения точности данных и оптимизации административных процессов. Растущий спрос на интегрированные системы здравоохранения и эффективные амбулаторные услуги также способствует расширению рынка.
Британские амбулаторные электронные медицинские записи (EMR) Market Insight
Ожидается, что в течение прогнозируемого периода рынок амбулаторных электронных медицинских записей (EMR) в Великобритании вырастет на примечательном уровне CAGR, что обусловлено продолжающимися усилиями по оцифровке медицинских услуг и улучшению доступа пациентов в амбулаторных условиях. Увеличение объема пациентов и необходимость сокращения времени ожидания побуждают поставщиков медицинских услуг внедрять передовые системы ЭМИ. Кроме того, акцент на улучшение координации ухода, улучшение опыта пациентов и оптимизацию операционной эффективности способствует росту рынка.
Германия Ambulatory Electronic Medical Records (EMR)
Ожидается, что в течение прогнозируемого периода рынок амбулаторных электронных медицинских записей (EMR) в Германии будет расширяться на значительном CAGR, чему способствуют сильные правительственные инициативы, способствующие внедрению ИТ в здравоохранение и цифровой трансформации. Налаженная инфраструктура здравоохранения Германии и акцент на безопасность и эффективность данных стимулируют спрос на надежные системы ЭМИ. Поставщики медицинских услуг все чаще внедряют цифровые платформы для оптимизации рабочих процессов, повышения точности записи пациентов и обеспечения безопасного обмена данными.
Азиатско-Тихоокеанская амбулаторная электронная медицинская документация (EMR) Market Insight
Ожидается, что рынок амбулаторных электронных медицинских записей в Азиатско-Тихоокеанском регионе станет самым быстрорастущим регионом в течение прогнозируемого периода, чему будет способствовать увеличение инвестиций в здравоохранение, быстрая цифровизация, расширение амбулаторных услуг и повышение осведомленности об эффективных системах управления данными пациентов. Правительства таких стран, как Китай, Япония и Индия, активно продвигают внедрение ИТ-решений в области здравоохранения для повышения доступности и эффективности предоставления медицинских услуг. Растущий спрос на упорядоченные клинические рабочие процессы и улучшение результатов лечения пациентов значительно стимулирует внедрение ЭМР в регионе.
Японские амбулаторные электронные медицинские записи (EMR) Market Insight
Рынок амбулаторных электронных медицинских записей в Японии набирает обороты благодаря передовой системе здравоохранения страны, старению населения и сильному акценту на технологические инновации. Растущая потребность в эффективном управлении данными пациентов и поддержке высококачественного оказания медицинской помощи стимулирует внедрение систем ЭМИ в амбулаторных условиях. Кроме того, интеграция цифровых технологий здравоохранения и акцент на точность и эффективность способствуют дальнейшему росту рынка.
Китайские амбулаторные электронные медицинские записи (EMR)
Китайский рынок амбулаторных электронных медицинских записей (EMR) составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым развитием инфраструктуры здравоохранения, большим количеством пациентов и растущими правительственными инициативами по цифровизации здравоохранения. Расширение амбулаторных услуг и растущий спрос на эффективные системы управления данными пациентов способствуют внедрению ЭМР. Кроме того, растущие инвестиции в ИТ в области здравоохранения наряду с повышением осведомленности о цифровых медицинских решениях укрепляют рост рынка в Китае.
Доля рынка амбулаторных электронных медицинских записей (EMR)
Отрасль амбулаторных электронных медицинских записей (EMR) в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Epic Systems Corporation (США)
- Oracle Health (США)
- Allscripts Healthcare Solutions (США)
- NextGen Healthcare (США)
- Athenahealth (США)
- eClinicalWorks (США)
- Cerner Corporation (США)
- Медитех (США)
- Greenway Health (США)
- CareCloud (США)
- Корпорация McKesson (США)
- GE HealthCare (США)
- Siemens Healthineers (Германия)
- Optum Inc. (США)
- Conifer Health Solutions (США)
- R1 RCM Inc. (США)
- Cognizant (США)
- Wipro (Индия)
- Tata Consultancy Services (Индия)
- Infor (США)
Последние разработки на мировом рынке амбулаторных электронных медицинских записей (EMR)
- В декабре 2021 года корпорация Oracle объявила о приобретении корпорации Cerner примерно за 28,3 млрд долларов, что стало одной из крупнейших сделок в истории IT-медицины. Cerner является ведущим поставщиком электронных систем медицинской документации, широко используемых в больницах и амбулаторных учреждениях. Это приобретение укрепило позиции Oracle на рынке медицинских технологий и направлено на ускорение разработки облачных и управляемых данными EMR-решений, что подчеркивает растущую консолидацию в амбулаторной экосистеме EMR.
- В июле 2022 года Oracle Corporation официально завершила приобретение Cerner Corporation, интегрировав Cerner в своё подразделение здравоохранения (Oracle Health). Эта разработка позволила расширить облачные решения EMR и повысить совместимость между системами здравоохранения. Этот шаг отражает более широкую отраслевую тенденцию к унифицированным платформам, которые поддерживают рабочие процессы как стационарного, так и амбулаторного ухода, улучшая доступность данных пациентов и координацию.
- В 2023 году Epic Systems Corporation продолжила расширять свое глобальное присутствие в области ЭМИ, увеличив охват больниц и амбулаторных учреждений. Компания укрепила свою платформу MyChart и возможности взаимодействия, поддерживая лучшее взаимодействие с пациентами и обмен данными. Это событие подчеркивает доминирование ведущих поставщиков на рынке амбулаторных ЭМИ и растущее значение интегрированных инструментов доступа пациентов в амбулаторной помощи.
- В августе 2025 года Oracle Health запустила свою систему электронных медицинских записей (EHR) следующего поколения для амбулаторной помощи, включающую передовую автоматизацию и клинические агенты ИИ для повышения эффективности документации и управления рабочими процессами. Система продемонстрировала ощутимое сокращение времени, необходимого для подготовки документации для врачей, и расширение возможностей поддержки принятия решений. Этот запуск подчеркивает растущую интеграцию искусственного интеллекта в амбулаторные платформы EMR для повышения производительности и оказания медицинской помощи.
- В сентябре 2024 года корпорация Oracle представила своего клинического цифрового помощника Oracle, генеративный инструмент на базе искусственного интеллекта, предназначенный для автоматизации клинической документации и оказания помощи поставщикам медицинских услуг в процессах принятия решений. Решение интегрируется с системами ЭМИ для снижения административной нагрузки и повышения эффективности в амбулаторных условиях. Это развитие отражает растущее внедрение инструментов на основе ИИ в электронных медицинских записях для повышения автоматизации рабочих процессов и производительности клиницистов.
- В январе 2025 года Epic Systems Corporation объявила о планах расширения своей международной деятельности, включая разработку нового европейского штаб-квартирного кампуса, поддерживая свое растущее присутствие на глобальных рынках EMR. Это расширение отражает растущий спрос на передовые амбулаторные системы ЭМИ в международных системах здравоохранения и подчеркивает продолжающееся лидерство компании на рынке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











