



Сегментация мирового рынка систем анестезии по типу (общая и местная анестезия), продукту (анестезиологические устройства, респираторные устройства, одноразовые анестезиологические материалы и принадлежности, а также системы управления информацией об анестезии (AIMS)), применению (кардиология, неврология, стоматология, офтальмология, урология, ортопедия и другие), конечным пользователям (больницы, специализированные центры, клиники и другие) — тенденции отрасли и прогноз до 2033 года.
Каковы размеры рынка систем доставки анестезии и темпы роста
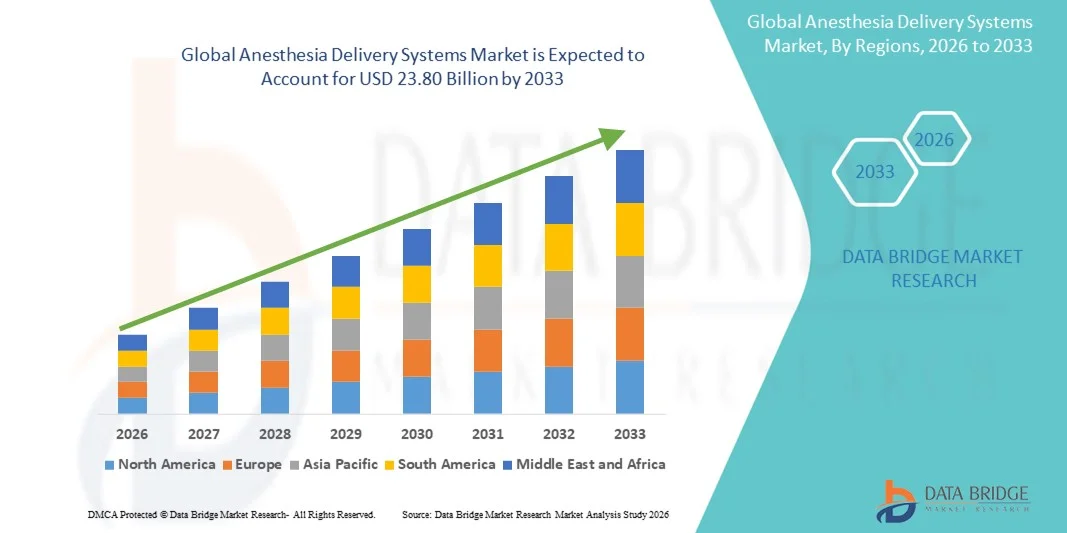
- Согласно анализу Data Bridge Market Research, размер мирового рынка систем доставки анестезии был оценен как13,24 млрд долларов в 2025 годуОжидается, что он достигнет23,80 млрд долларов к 2033 году, вCAGR 7,61%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых технологий доставки анестезии, таких как автоматизированные и замкнутые системы, которые повышают безопасность пациентов, улучшают точность доставки лекарств и оптимизируют хирургические рабочие процессы в больницах, хирургических центрах и амбулаторных учреждениях. Постоянный технологический прогресс в вентиляторах, системах мониторинга и интегрированных платформах анестезии способствует дальнейшему расширению рынка.
- Кроме того, растущий спрос на эффективные, надежные и простые в использовании решения для доставки анестезии побуждает поставщиков медицинских услуг модернизировать существующие системы и внедрять современные устройства. Эти факторы ускоряют внедрение систем доставки анестезии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):13,24 млрд долларов
- Ожидаемая рыночная стоимость (2033):23,80 млрд долларов
- Прогноз CAGR (2026–2033): 7.61%
Каковы основные выводы рынка систем доставки анестезии
- Системы доставки анестезии, охватывающие передовые рабочие станции, испарители, вентиляторы и интегрированные платформы мониторинга, становятся все более важными компонентами современной хирургической и периоперационной помощи из-за их способности повышать безопасность пациентов, облегчать точное введение лекарств и оптимизировать рабочие процессы анестезии в больницах, амбулаторных хирургических центрах и отделениях критической помощи.
- Растущий спрос на системы доставки анестезии в первую очередь подпитывается растущим объемом хирургических процедур, растущим акцентом на безопасность и качество ухода за пациентами и постоянными технологическими достижениями, которые улучшают простоту использования, автоматизацию и интеграцию с электронными медицинскими записями.
- Северная Америка доминировала на рынке систем доставки анестезии с самой большой долей дохода около 42,3% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением передовых медицинских технологий и сильным присутствием ведущих игроков отрасли. Рынок США лидирует, что обусловлено увеличением объемов процедур, инвестициями в модернизацию здравоохранения и внедрением автоматизированных рабочих станций для анестезии и комплексных решений мониторинга.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке систем доставки анестезии в течение прогнозируемого периода, что обусловлено увеличением расходов на здравоохранение, расширением доступа к качественной хирургической помощи, ростом процедурного спроса и быстрыми инвестициями в современную медицинскую инфраструктуру в таких странах, как Китай, Индия и Япония.
- Сегмент общей анестезии доминировал на крупнейшей доле рынка в 56,4% в 2025 году, что обусловлено увеличением объема основных хирургических процедур, комплексных вмешательств и операций в больницах.
Сфера охвата и сегментация рынка систем доставки анестезии
|
Атрибуты |
Системы доставки анестезии Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке систем доставки анестезии
Улучшения в точности и безопасности при доставке анестезии
- Значительной и ускоряющейся тенденцией на мировом рынке систем доставки анестезии является акцент на передовую точность, интегрированный мониторинг и улучшенные механизмы безопасности. Современные системы доставки анестезии теперь включают такие функции, как мониторинг пациентов в режиме реального времени, автоматизированный контроль доставки лекарств и отказоустойчивые механизмы, которые в совокупности улучшают как безопасность пациентов, так и эффективность клиницистов.
- Например, несколько ведущих устройств в настоящее время предлагают доставку анестезии с замкнутым контуром, которая постоянно регулирует дозировку анестезии на основе жизненно важных показателей пациента, сводя к минимуму риск передозировки или недостаточной дозы. Аналогичным образом, системы с интегрированным респираторным мониторингом и мультипараметрическими датчиками позволяют врачам выявлять осложнения на ранней стадии и оптимизировать введение анестезии во время операций.
- Интеграция модульных компонентов, включая испарители, расходомеры и электронные газовые смесители, позволяет больницам настраивать рабочие станции анестезии в соответствии с хирургическими требованиями. Некоторые системы также имеют компактные портативные конструкции, подходящие для операционных с ограничениями пространства или амбулаторных хирургических центров.
- Улучшенная регистрация данных и связь позволяют анестезиологам отслеживать историю дозирования, параметры вентиляции и реакцию пациента с течением времени, поддерживая более точное управление анестезией и соблюдение нормативных стандартов.
- Тенденция к удобным интерфейсам, автоматическим оповещениям и оптимизированным рабочим процессам меняет ожидания от доставки анестезии, улучшает клинические результаты и снижает процедурные риски. Компании все чаще разрабатывают системы, которые сочетают в себе надежность, эффективность и безопасность для удовлетворения растущих хирургических требований.
- Глобальный спрос на передовые, безопасные и эффективные системы доставки анестезии быстро растет в больницах, специализированных хирургических центрах и отделениях амбулаторной помощи, что обусловлено увеличением хирургических процедур и необходимостью стандартизированного анестезиологического администрирования.
Динамика рынка систем доставки анестезии
водитель
Увеличение хирургических процедур и необходимость повышения безопасности пациентов
- Растущий объем хирургических процедур во всем мире в сочетании с повышенным вниманием к безопасности пациентов и операционной эффективности является основным драйвером для рынка систем доставки анестезии. Больницы и хирургические центры все больше полагаются на передовые системы для оптимизации анестезии и минимизации осложнений.
- Например, в феврале 2024 года GE Healthcare запустила модернизированную рабочую станцию анестезии с автоматизированной доставкой газа и интегрированным мониторингом пациентов, предназначенную для повышения безопасности и эффективности в операционных залах большого объема. Ожидается, что такие достижения ключевых компаний будут стимулировать рост рынка в течение прогнозируемого периода.
- Повышение осведомленности среди медицинских работников о рисках человеческой ошибки при анестезии способствует внедрению автоматизированных и интеллектуальных систем доставки.
- Растущий спрос на амбулаторные операции, минимально инвазивные процедуры и амбулаторные учреждения способствует расширению рынка.
- Повышение эффективности в операционных, более короткое время процедуры и возможность интеграции нескольких параметров мониторинга способствуют предпочтению передовых систем анестезии.
- Кроме того, технологические инновации, в том числе компактные рабочие станции, расширенный контроль вентиляции и автоматические сигналы тревоги для нежелательных явлений, повышают безопасность пациентов и доверие клиницистов, усиливая принятие на рынок.
Сдержанность/вызов
Высокие первоначальные затраты и требования к техническому обслуживанию
- Высокие капиталовложения, необходимые для современных систем доставки анестезии, остаются значительным барьером, особенно для небольших больниц, клиник и развивающихся рынков. Премиальные системы с интегрированным мониторингом, автоматизированным дозированием и механизмами безопасности требуют значительных затрат на закупки и техническое обслуживание.
- Например, некоторые больницы не решаются модернизировать старые рабочие места из-за бюджетных ограничений, несмотря на потенциальные преимущества снижения осложнений и улучшения рабочего процесса.
- Регулярная калибровка, обслуживание и техническая поддержка необходимы для поддержания точности устройства и безопасности пациентов, что увеличивает эксплуатационные расходы для медицинских учреждений.
- Ограниченный квалифицированный персонал, способный работать со сложными системами анестезии, также может препятствовать принятию, особенно в регионах с меньшим количеством квалифицированных анестезиологов или клинических инженеров.
- В то время как цены постепенно снижаются с технологическими достижениями и конкуренцией, воспринимаемая премия этих систем может все еще замедлять внедрение среди учреждений, заботящихся о затратах.
- Преодоление этих проблем с помощью доступных моделей, оптимизированных услуг по техническому обслуживанию и программ обучения врачей будет иметь решающее значение для устойчивого роста рынка систем доставки анестезии.
Как сегментируется рынок систем доставки анестезии
Рынок сегментируется на основе типа, продукта, приложения и конечного пользователя.
- По типу
По типу рынок систем доставки анестезии подразделяется на общую анестезию и местную анестезию. Сегмент общей анестезии доминировал на рынке с наибольшей долей выручки в 56,4% в 2025 году, что обусловлено увеличением объема основных хирургических процедур, комплексных вмешательств и операций в больницах. Системы общей анестезии широко применяются в больницах и хирургических центрах из-за их способности одновременно управлять седацией пациента, контролем боли и управлением дыхательными путями. Сегмент выигрывает от технологических достижений, таких как интегрированный мониторинг, автоматическая доставка лекарств и вентиляция замкнутого цикла, обеспечивая точный контроль анестезии. Больницы и специализированные хирургические центры предпочитают эти системы за их надежность, безопасность и соответствие нормативным требованиям. Растущий спрос на минимально инвазивные операции, высокая пропускная способность пациентов и повышенная эффективность клиницистов еще больше поддерживают доминирование систем общей анестезии. Инвестиции в учебные программы и передовые рабочие места для анестезии усиливают принятие этого сегмента. Сильное предпочтение среди анестезиологов универсальным, многопараметрическим платформам для анестезии способствует устойчивому лидерству на рынке. Регулятивные одобрения для передовых систем анестезии и растущей инфраструктуры здравоохранения в развивающихся регионах также способствуют принятию.
Ожидается, что сегмент местной анестезии будет наблюдать самый быстрый CAGR в 18,9% с 2026 по 2033 год, чему способствует растущий спрос на амбулаторные процедуры, стоматологические операции, офтальмологию и минимально инвазивные вмешательства. Местные системы доставки анестезии позволяют целенаправленно управлять болью с уменьшенными системными побочными эффектами, что делает их предпочтительными в клиниках и специализированных центрах. Растущая популярность офисных операций, косметических процедур и минимально инвазивных методов ускоряет рост сегмента. Технологические усовершенствования, включая точные инфузионные насосы и системы мониторинга, повышают безопасность и эффективность лечения. Повышение осведомленности пациентов и врачей о быстром выздоровлении и снижении процедурных рисков способствует усыновлению. Расширение амбулаторных хирургических центров и стоматологических клиник в городских и полугородских районах способствует дальнейшему освоению. Компактные, удобные для пользователя устройства, подходящие для использования в клинике, способствуют высокому CAGR. Экономическая эффективность по сравнению с полными процедурами общей анестезии усиливает проникновение на рынок.
- По продукту
На основе продукта рынок систем доставки анестезии подразделяется на устройства для анестезии, респираторные устройства, одноразовые и аксессуары для анестезии и системы управления информацией об анестезии (AIMS). Сегмент устройств для анестезии занимал самую большую долю рынка в 50,7% в 2025 году, что обусловлено критической потребностью в надежной и точной доставке анестезирующих средств во время хирургических процедур. Этот сегмент включает в себя рабочие станции анестезии, испарители и инфузионные насосы, которые широко применяются в больницах и специализированных хирургических центрах. Постоянные инновации в области безопасности устройств, интеграции мониторинга и эргономики усиливают их доминирование. Больницы отдают приоритет устройствам, которые уменьшают человеческие ошибки и обеспечивают безопасность пациентов. Растущее число операций, увеличение инвестиций больниц в современные операционные и нормативная направленность на безопасное введение анестезии еще больше поддерживают этот сегмент. Производители подчеркивают долговечность, простоту использования и многопараметрическую совместимость для поддержания сильного внедрения. Глобальная осведомленность о периоперационной безопасности и расширении инфраструктуры здравоохранения также способствуют росту сегмента. Многофункциональные устройства для анестезии, которые поддерживают как взрослых, так и педиатрических пациентов, увеличивают долю доходов. Сегмент выигрывает от долгосрочного использования, контрактов на обслуживание и технологических улучшений в больницах по всему миру.
Ожидается, что сегмент систем управления информацией об анестезии (AIMS) будет наблюдать самый быстрый CAGR в 19,5% с 2026 по 2033 год, чему способствует увеличение оцифровки и необходимость эффективного управления рабочим процессом анестезии. Решения AIMS позволяют в режиме реального времени регистрировать жизненно важные показатели пациентов, журналы доставки лекарств и процедурные данные, поддерживая аудит соответствия и качества. Усыновление растет в больницах и специализированных клиниках из-за акцента на безопасность пациентов, точность данных и эффективность работы. Интеграция с электронными медицинскими записями (EHR) и взаимодействие с другими хирургическими устройствами ускоряет поглощение. Растущее внимание к управлению анестезией на основе данных и послеоперационному отслеживанию результатов стимулирует этот сегмент. Облачные платформы AIMS обеспечивают удаленный доступ и аналитические возможности, улучшая принятие решений в больницах. Регуляторное поощрение цифрового учета также поддерживает принятие. Сегмент выигрывает от обновлений программного обеспечения, учебных программ и аналитических услуг, предлагаемых поставщиками решений. Повышение осведомленности среди медицинских работников об оптимизации рабочего процесса и мониторинге пациентов также способствует росту.
- С помощью приложения
На основе применения рынок систем доставки анестезии сегментирован на кардиологию, неврологию, стоматологию, офтальмологию, урологию, ортопедию и другие. Сегмент ортопедии составил самую большую долю рынка в 47,8% в 2025 году, что обусловлено растущим объемом операций по замене суставов, травматологических процедур и операций на позвоночнике во всем мире. Ортопедические процедуры требуют точной анестезии, расширенной поддержки дыхания и постоянного мониторинга для обеспечения безопасности пациентов и минимизации осложнений. Больницы и специализированные хирургические центры отдают приоритет системам анестезии, которые поддерживают множественные методы анестезии и популяции пациентов. Рост гериатрической популяции, увеличение распространенности нарушений опорно-двигательного аппарата и расширение ортопедических хирургических центров способствуют доминированию сегмента. Технологические инновации, включая анальгезию, контролируемую пациентом, и комплексный мониторинг, способствуют дальнейшему внедрению. Сегмент выигрывает от более высокой хирургической сложности и более длительного процедурного времени, что требует надежных систем анестезии. Хирурги и анестезиологи предпочитают системы с высокой надежностью, функциями безопасности и интеграцией рабочих процессов. Растущая осведомленность о послеоперационном лечении боли и более быстром восстановлении увеличивает долю доходов в сегменте.
Ожидается, что стоматологический сегмент будет наблюдать самый быстрый CAGR в 20,2% с 2026 по 2033 год, чему способствует растущее внедрение систем седации и анестезии в стоматологических процедурах, косметической стоматологии и амбулаторных клиниках. Повышение осведомленности пациентов о безболезненных процедурах и растущие инвестиции в инфраструктуру стоматологической помощи способствуют быстрому росту. Портативные анестезиологические устройства и системы мониторинга, подходящие для стоматологических клиник, способствуют их внедрению. Растущий спрос на минимально инвазивные стоматологические операции и седативные процедуры стимулирует расширение сегмента. Интеграция систем мониторинга пациентов и отслеживания доставки лекарств еще больше ускоряет рост. Развивающиеся экономики, ставшие свидетелями расширения доступа к стоматологической помощи, способствуют повышению CAGR. Информационные кампании, подчеркивающие комфорт пациента, безопасность и эффективность процедуры, укрепляют сегмент. Рост также поддерживается технологическими достижениями и компактными, экономически эффективными решениями для клинических применений.
- Конечный пользователь
На базе конечного пользователя рынок систем доставки анестезии сегментирован на больницы, амбулаторные центры, специализированные клиники и другие. Сегмент госпиталей доминировал на крупнейшей доле рынка в 58,3% в 2025 году, что обусловлено большим количеством выполненных операций, сложными случаями заболевания пациентов и потребностью в комплексных рабочих станциях анестезии. Больницы вкладывают значительные средства в передовые системы доставки анестезии, которые обеспечивают безопасность пациентов, соблюдение нормативных требований и эффективность работы. Рост глобальных объемов хирургических операций, расширение инфраструктуры больниц и увеличение доступности многофункциональных анестезирующих устройств поддерживают лидерство в сегменте. Больницы предпочитают комплексные решения, которые сочетают в себе доставку анестезии, управление дыханием и мониторинг пациентов. Постоянные технологические инновации и учебные программы еще больше усиливают внедрение. Сильный спрос на периоперационную безопасность, улучшенный рабочий процесс и стандартизированное управление анестезией способствует доминированию. Больницы также получают выгоду от контрактов на обслуживание, послепродажной поддержки и модернизации оборудования, предлагаемых производителями.
Ожидается, что сегмент амбулаторных центров станет свидетелем самого быстрого CAGR в 21,1% с 2026 по 2033 год, чему способствует увеличение числа амбулаторных процедур, минимально инвазивных операций и вмешательств в тот же день. Амбулаторные хирургические центры ищут компактные, эффективные и надежные системы анестезии, которые обеспечивают безопасность пациента при минимизации требований к пространству. Растущая осведомленность о быстром выздоровлении, сокращении пребывания в больнице и экономической эффективности способствует принятию. Технологические инновации, такие как портативные анестезиологические аппараты, упрощенные решения для мониторинга и модульные устройства, способствуют росту сегмента. Расширение амбулаторных учреждений в развивающихся регионах и городских районах ускоряет освоение рынка. Растущее предпочтение офисных и краткосрочных хирургических процедур усиливает CAGR. Программы обучения и услуги поддержки производителей для амбулаторных центров способствуют дальнейшему внедрению. Рост расходов на здравоохранение и инвестиций в амбулаторную инфраструктуру способствуют быстрому росту этого сегмента.
В каком регионе находится наибольшая доля рынка систем доставки анестезии
- Северная Америка доминировала на рынке систем доставки анестезии с самой большой долей дохода около 42,3% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением передовых медицинских технологий и сильным присутствием ведущих игроков отрасли.
- Рынок лидирует, что обусловлено увеличением объемов процедур, инвестициями в модернизацию здравоохранения и внедрением автоматизированных рабочих станций для анестезии и комплексных решений мониторинга.
- Больницы и хирургические центры все чаще инвестируют в передовые технологии доставки анестезии, включая автоматизированные рабочие станции, системы мониторинга замкнутого цикла и многопараметрические интегрированные платформы. Растущая осведомленность о безопасности пациентов, точном назначении анестезии и мониторинге в режиме реального времени способствует дальнейшему росту рынка.
Американский рынок систем доставки анестезии Insight
Рынок систем доставки анестезии в США занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовало увеличение числа хирургических процедур и расширение больничных сетей. Ускоряется внедрение автоматизированных рабочих станций для анестезии и комплексных решений для мониторинга, что обеспечивается хорошо налаженной инфраструктурой больниц и высоким уровнем клинической экспертизы. Повышение внимания к периоперационной эффективности и безопасности пациентов стимулирует дальнейшие инвестиции в передовые технологии анестезии.
Европейский рынок систем доставки анестезии Insight
По прогнозам, рынок систем доставки анестезии в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь за счет растущего внедрения передовых устройств для анестезии, растущего числа амбулаторных хирургических центров и благоприятной политики возмещения. В таких странах, как Германия, Франция и Великобритания, наблюдается рост процедурных объемов, инвестиций в модернизацию технологий здравоохранения и растущее предпочтение интегрированных систем доставки анестезии.
Британская система доставки анестезии Market Insight
Ожидается, что рынок систем доставки анестезии в Великобритании будет расти в течение прогнозируемого периода, что обусловлено модернизацией медицинских учреждений, увеличением хирургических процедур и акцентом на безопасность пациентов и операционную эффективность. Ускоряется внедрение автоматизированных рабочих станций для анестезии и комплексных решений для мониторинга, что обеспечивается хорошо налаженной инфраструктурой больниц и высоким уровнем клинической экспертизы.
Немецкий рынок систем доставки анестезии Insight
Ожидается, что в течение прогнозируемого периода рынок систем доставки анестезии в Германии будет расширяться на значительном CAGR, чему будет способствовать широкое внедрение технологически передовых рабочих станций для анестезии, растущий процедурный спрос и увеличение инвестиций в безопасность пациентов и операционную эффективность. Интеграция систем доставки анестезии с больничными ИТ-сетями становится все более распространенной, поддерживая мониторинг в режиме реального времени и повышая эффективность рабочего процесса.
Азиатско-тихоокеанская система доставки анестезии Insight Market
Ожидается, что рынок систем доставки анестезии в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом на рынке систем доставки анестезии в течение прогнозируемого периода, что обусловлено увеличением расходов на здравоохранение, расширением доступа к качественной хирургической помощи, ростом процедурного спроса и быстрыми инвестициями в современную медицинскую инфраструктуру в таких странах, как Китай, Индия и Япония.
Японский рынок систем доставки анестезии Insight
Японский рынок систем доставки анестезии набирает обороты благодаря передовой инфраструктуре здравоохранения страны, растущему количеству хирургических процедур и растущему внедрению автоматизированных рабочих станций для анестезии. Интеграция систем доставки анестезии с больничными ИТ-сетями и решениями периоперационного мониторинга повышает эффективность и безопасность пациентов.
Китайский рынок систем доставки анестезии Insight
Китайский рынок систем доставки анестезии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, увеличением объемов хирургических процедур и ростом инвестиций в современные медицинские учреждения. Сильные правительственные инициативы по расширению доступа к качественной хирургической помощи в сочетании с растущим числом больниц, обновляющихся до современных рабочих мест для анестезии, являются ключевыми факторами, способствующими росту рынка.
Каковы основные компании на рынке систем доставки анестезии? (Поделиться)
Индустрия систем доставки анестезии в основном возглавляется хорошо известными компаниями, в том числе:
•GE Healthcare (США)
•Drägerwerk AG & Co. KGaA (Германия)
Mindray Medical International (Китай)
Philips Healthcare (Нидерланды)
Medtronic (США)
Smiths Medical (Великобритания)
• B. Braun SE (Германия)
Hospira, Inc. (США)
•Spacelabs Healthcare (США)
•Edwards Lifesciences (США)
•Корпорация Nihon Kohden (Япония)
CareFusion Corporation (США)
Masimo Corporation (США)
Hamilton Medical AG (Швейцария)
• Шанхай Миндрей (Китай)
Anetic Aid Ltd. (Великобритания)
• Penlon Ltd. (Великобритания)
Fisher & Paykel Healthcare (Новая Зеландия)
Ace Medical (Китай)
• Intermed (Бразилия)
Каковы последние события на рынке систем доставки анестезии
- В октябре 2025 года GE HealthCare представила систему доставки анестезии Carestation 850 на ANESTHESIOLOGY 2025, предназначенную для повышения клинической точности и операционной эффективности в широком спектре хирургических сценариев. Рабочая станция следующего поколения оснащена настраиваемыми приложениями, расширенными возможностями оповещения, улучшенным пользовательским интерфейсом и адаптируемыми технологиями, подходящими для пациентов от новорожденных до пожилых людей. Благодаря нормативным разрешениям в Европе и Австралии, Carestation 850 подчеркивает усилия GE HealthCare по поддержке врачей с помощью инструментов, которые повышают безопасность, устойчивость и оптимизацию рабочего процесса в периоперационном уходе.
- В апреле 2025 года Dräger запустила в Индии рабочую станцию по анестезии Atlan A100, сосредоточив внимание на усовершенствованной легочной защитной вентиляции и низкотемпературной анестезии для оптимизации результатов лечения пациентов и эффективности операционной. Система включает в себя такие функции, как адаптивный контроль поршня, интегрированное активное потепление и усиленные меры профилактики инфекций, направленные на оптимизацию периоперационных процессов и улучшение операционных рабочих процессов в условиях неотложной помощи.
- В марте 2024 года Medtronic получила разрешение FDA для своего монитора BIS Advance, который оценивает анестезирующее воздействие на мозг пациента, чтобы помочь адаптировать дозирование и избежать недо- или чрезмерного дозирования, продвигая персонализированное управление анестезией. Этот клиренс отражает усиление нормативной поддержки технологий, улучшающих безопасность и точность анестезии.
- В ноябре 2024 года компания Mindray Medical представила усовершенствованные системы анестезии A7 и A5, включающие усовершенствованные технологии контроля, проверки безопасности и интеллектуальные системы сигнализации для поддержки более гибкого управления анестезией во время сложных процедур. Эти улучшения являются частью более широких усилий производителей по интеграции сложных возможностей контроля и мониторинга в оборудование для доставки анестезии.
- В ноябре 2023 года Getinge объявила о запуске своего анестезиологического аппарата Maquet VARIUS 3, предлагающего клиницистам большую гибкость и эффективность в анестезии. Дизайн VARIUS 3 поддерживает широкий спектр хирургических сред и был принят во многих больницах Европы и Азии, подчеркивая его клиническую значимость и операционную адаптивность.
- В октябре 2023 года GE Healthcare представила анестезиологическую машину Aespire 7900 с улучшенными функциями безопасности пациентов, направленными на улучшение процедурных результатов и доверия врачей. Запуск подчеркнул улучшенную точность доставки и возможности мониторинга, адаптированные для широкого хирургического использования.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











