Global Angina Pectoris Drugs Market Segmentation, By Type (Stable Angina, Unstable Angina, and Prinz-metal’s Angina), Drugs (Nitrates, Antiplatelet Agents, Beta-adrenergic Blocking Agents, Calcium Channel Blockers, Anti-ischemic Agents, Statins, Antihypertensive Agents, and Others), Route of Administration (Oral, Parenteral, Transdermal, and Others), End-Users (Hospitals, Homecare, Specialty Clinics, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)- Industry Trends and Forecast to 2033
Каков размер и обзор рынка лекарств Angina Pectoris
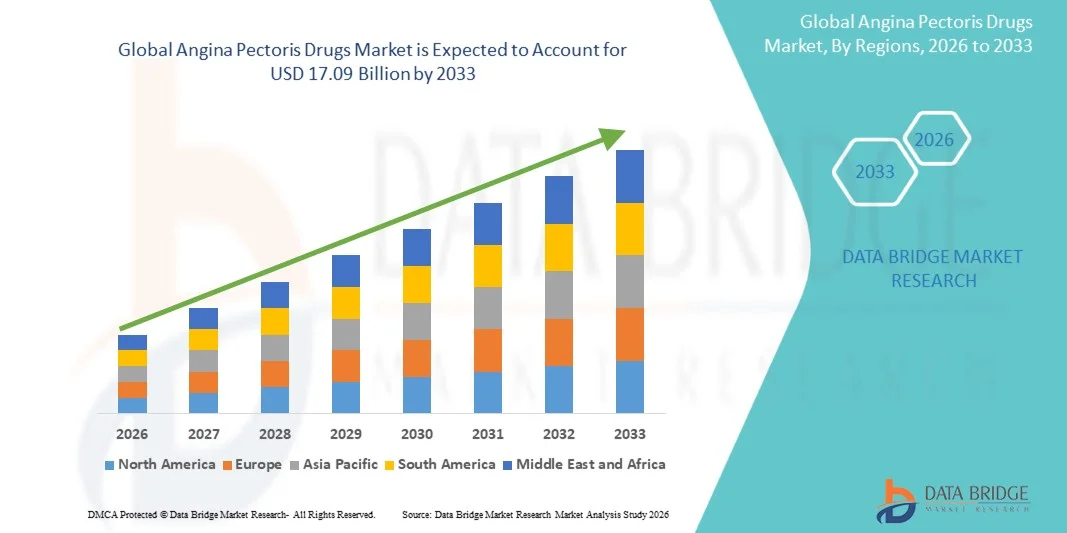
- Анализ рынка Data Bridge Мировой объем рынка препаратов для лечения стенокардии был оценен в11,14 млрд долларов в 2025 годуОжидается, что он достигнет17,09 млрд долларов к 2033 году, вCAGR 5,50%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом распространенности сердечно-сосудистых заболеваний и увеличением заболеваемости.стенокардия, обусловленные старением населения, сидячим образом жизни и растущими факторами риска, такими какгипертонияДиабет и ожирение
- Кроме того, постоянные достижения в области антиангинальной терапии, расширение применения комбинированных схем лечения и улучшение доступа к сердечно-сосудистой помощи как в развитых, так и в новых системах здравоохранения поддерживают расширение рынка и усиление использования лечения в клинической практике.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025 г.): 11,14 млрд долл.
- Ожидаемая рыночная стоимость (2033): 17,09 млрд. долл.
- Прогноз CAGR (2026–2033): 5,50%
Каковы основные выводы рынка лекарств Angina Pectoris
- Препараты Angina pectoris, в основном используемые для лечения боли в груди и улучшения баланса спроса и предложения кислорода миокарда, являются важными терапевтическими агентами в сердечно-сосудистой помощи, широко используемыми в больницах и амбулаторных условиях как для хронической стабильной стенокардии, так и для лечения острого коронарного синдрома из-за их способности уменьшать ишемические эпизоды и улучшать качество жизни пациентов.
- Растущий спрос на препараты для стенокардии в первую очередь обусловлен растущим глобальным бременем сердечно-сосудистых заболеваний, увеличением распространенности факторов риска, таких как гипертония, диабет, ожирение и курение, а также растущим старением населения, более восприимчивого к нарушениям коронарных артерий.
- Северная Америка доминировала на рынке препаратов для лечения стенокардии с самой большой долей дохода в 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики и лечения, сильным внедрением фирменных и новых антиангинальных методов лечения и присутствием крупных фармацевтических компаний, причем США учитывают значительное использование лекарств как в стационарной, так и в амбулаторной кардиологической помощи.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке препаратов для лечения стенокардии в течение прогнозируемого периода из-за роста расходов на здравоохранение, улучшения доступа к сердечно-сосудистым методам лечения, повышения осведомленности об управлении сердечными заболеваниями и быстрой урбанизации, способствующей факторам сердечного риска, связанным с образом жизни.
- Сегмент бета-адреноблокирующих агентов доминировал на рынке препаратов для стенокардии с самой большой долей 41,8% в 2025 году, что объясняется их сильной клинической эффективностью, экономической эффективностью и широким использованием в качестве терапии первой линии для снижения спроса на кислород миокарда и предотвращения рецидивирующих эпизодов стенокардии.
Сфера охвата иСегментация рынка лекарств Angina Pectoris
Атрибуты |
Angina Pectoris Drugs - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лекарственных средств Angina Pectoris
«Переход к новым механизмам и комбинированной антиангиальной терапии»
- Значительной и ускоряющейся тенденцией на мировом рынке препаратов для лечения стенокардии является растущее внимание к новым методам лечения на основе механизмов и комбинированным схемам, которые выходят за рамки традиционных нитратов.бета-блокаторлечение для улучшения контроля симптомов у пациентов с рефрактерной стенокардией
- Например, такие препараты, как ранолазин и ивабрадин, все чаще используются в качестве дополнительных методов лечения у пациентов, которые остаются симптоматическими, несмотря на стандартное лечение, помогая улучшить переносимость физических упражнений и уменьшить частоту стенокардии без значительного влияния на частоту сердечных сокращений или кровяное давление.
- Достижения в сердечно-сосудистой фармакологии позволяют более целенаправленно модулировать потребность в кислороде миокарда и коронарный кровоток, с новыми терапевтическими подходами, ориентированными на метаболические пути и позднее ингибирование тока натрия для повышения ишемической эффективности.
- Кроме того, комбинированная терапия с фиксированной дозой набирает обороты, поскольку она улучшает приверженность пациентов, упрощает схемы лечения и обеспечивает синергетические преимущества при долгосрочном лечении стенокардии, особенно у пожилых пациентов с сопутствующими заболеваниями.
- Растущая интеграция цифровых инструментов мониторинга здоровья и носимых устройств для сердца поддерживает лучшее управление заболеваниями, позволяя в режиме реального времени отслеживать симптомы и оптимизировать лекарства у пациентов с стенокардией.
- Эта тенденция к более персонализированным и разнообразным по механизму стратегиям лечения меняет клиническую практику, при этом фармацевтические компании все больше инвестируют в исследования и разработки для антиангинальных средств следующего поколения и улучшенных лекарственных препаратов.
- Растущий спрос на более безопасные, эффективные и длительно действующие методы лечения стенокардии быстро растет как на развитых, так и на развивающихся рынках здравоохранения, поскольку клиницисты отдают приоритет оптимизированному контролю симптомов и улучшению сердечно-сосудистых исходов.
Динамика рынка лекарств Angina Pectoris
«Рост глобального бремени сердечно-сосудистых заболеваний и расширение доступа к лечению»
- Растущая распространенность сердечно-сосудистых заболеваний, особенно заболеваний коронарных артерий и стенокардии, в сочетании с растущим старением населения, является основным фактором, стимулирующим спрос на препараты для стенокардии во всем мире.
- Например, в 2025 году системы здравоохранения во многих регионах сообщили о неуклонном росте амбулаторных и неотложных посещений, связанных с ишемической болезнью сердца, что привело к более высоким показателям назначения антиангинальных препаратов как в больницах, так и в амбулаторных учреждениях.
- Поскольку осведомленность о ранней диагностике и долгосрочном лечении стенокардии улучшается, все больше пациентов начинают фармакологическую терапию, такую как бета-блокаторы, блокаторы кальциевых каналов и нитраты, чтобы предотвратить прогрессирование заболевания и осложнения.
- Кроме того, расширение инфраструктуры здравоохранения в развивающихся странах и улучшение покрытия расходов на лечение сердечно-сосудистых заболеваний увеличивают доступ пациентов к основным лекарствам от стенокардии.
- Наличие альтернативных генерических препаратов и включение основных сердечно-сосудистых препаратов в национальные программы здравоохранения еще больше ускоряют внедрение лечения среди различных групп пациентов.
- Растущее внедрение профилактической кардиологии и рутинных программ сердечно-сосудистого скрининга также способствует более раннему выявлению и более высоким объемам рецептурной терапии, связанной с стенокардией.
- Расширение сотрудничества между фармацевтическими компаниями и поставщиками медицинских услуг для проведения информационно-пропагандистских кампаний способствует дальнейшему улучшению показателей диагностики и начала лечения в группах высокого риска.
Сдержанность/вызов
«Неблагоприятные эффекты, лекарственная толерантность и ограничения на соответствие лечению»
- Несмотря на высокий спрос, рынок препаратов для лечения стенокардии сталкивается с проблемами, связанными с побочными эффектами, развитием толерантности (особенно при длительном использовании нитратов) и несоблюдением требований пациентов, что может снизить общую эффективность лечения.
- Например, длительная терапия нитратами может привести к толерантности, требуя интервалов без нитратов и тщательного управления дозой, что может осложнить длительное лечение у пациентов с хронической стенокардией.
- Кроме того, побочные эффекты, такие как гипотония, головокружение и усталость, связанные с бета-блокаторами и блокаторами кальциевых каналов, могут привести к прекращению или корректировке дозы в чувствительных группах пациентов.
- Хронический характер лечения стенокардии требует пожизненного соблюдения лекарств, но пациенты часто борются с последовательным приемом лекарств из-за вариабельности симптомов и бремени полифармации у пожилых людей.
- Кроме того, изменчивость реакции на лечение и необходимость индивидуального выбора терапии увеличивают сложность для врачей, особенно у пациентов с множественными сопутствующими заболеваниями.
- Ограниченная осведомленность пациентов в развивающихся регионах о долгосрочном лечении заболеваний часто приводит к задержке продолжения лечения и неоптимальным терапевтическим результатам.
- Строгие нормативные требования и длительные сроки утверждения новых антиангинальных препаратов также могут задержать выход на рынок передовых методов лечения, ограничивая инновационный рост.
- Решение этих проблем с помощью улучшенных лекарственных препаратов, обучения пациентов и разработки более толерантных методов лечения будет иметь решающее значение для поддержания долгосрочного роста рынка.
Как сегментируется рынок лекарств Angina Pectoris? (Схема)
Рынок сегментирован по типу, классу лекарств, маршруту введения, конечным пользователям и каналу распределения.
- По типу
Исходя из типа, рынок препаратов для лечения стенокардии сегментирован на стабильную стенокардию, нестабильную стенокардию и (вариантную) стенокардию Prinzmetal. Стабильный сегмент стенокардии доминировал на рынке с самой большой долей дохода в 52,4% в 2025 году, что обусловлено его высокой глобальной распространенностью среди пациентов с хроническим заболеванием коронарных артерий и долгосрочными сердечно-сосудистыми факторами риска, такими как гипертония, диабет и гиперлипидемия. Стабильная стенокардия обычно управляется с помощью долгосрочной фармакологической терапии, что приводит к последовательному и устойчивому спросу на лекарства в амбулаторных и больничных условиях. Сегмент также выигрывает от хорошо зарекомендовавших себя протоколов лечения с участием бета-блокаторов, нитратов и блокаторов кальциевых каналов, обеспечивая широкое клиническое применение.
Нестабильный сегмент стенокардии, как ожидается, будет наблюдать самый быстрый рост на 7,9% в течение 2026-2033 годов, что обусловлено увеличением частоты острых коронарных синдромов, требующих неотложного медицинского вмешательства. Рост числа госпитализаций из-за внезапных сердечных событий и улучшение диагностических возможностей в условиях неотложной помощи значительно увеличивают использование лекарств. Сегмент также поддерживается растущим использованием антиагрегантов и антикоагулянтов в протоколах острого управления. Расширение инфраструктуры сердечно-сосудистых заболеваний в странах с развивающейся экономикой еще больше ускоряет внедрение лечения. Кроме того, повышение осведомленности о раннем распознавании симптомов приводит к более быстрому посещению больницы и своевременному фармакологическому вмешательству.
- С помощью наркотиков
На основе класса препаратов рынок сегментирован на нитраты, антиагреганты, бета-адреноблокаторы, блокаторы кальциевых каналов, антиишемические агенты, статины, антигипертензивные агенты и другие. Сегмент бета-адреноблокирующих агентов доминировал на рынке с самой большой долей выручки в 41,8% в 2025 году, благодаря их сильной клинической эффективности в качестве терапии первой линии в снижении спроса на кислород миокарда и предотвращении рецидивирующих эпизодов стенокардии. Эти препараты широко назначаются как в условиях хронической, так и в условиях острой помощи из-за их доказанных преимуществ в отношении смертности и заболеваемости при лечении сердечно-сосудистых заболеваний. Их рентабельность и включение в стандартные рекомендации по лечению еще больше усиливают доминирование.
Ожидается, что в сегменте антиишемических агентов будет наблюдаться самый быстрый темп роста в 8,3% в течение 2026–2033 годов, что обусловлено растущим внедрением новых методов лечения, таких как ранолазин, которые нацелены на клеточный энергетический метаболизм и ишемические пути. Эти препараты набирают обороты у пациентов с рефрактерной стенокардией, которые не реагируют адекватно на традиционные методы лечения. Растущее клиническое предпочтение подходов к лечению на основе механизмов еще больше поддерживает спрос. Растущие инвестиции в исследования и разработки новых антиангинальных средств расширяют конвейер передовых методов лечения. Кроме того, усовершенствованные руководящие рекомендации по комбинированной терапии ускоряют внедрение как на развитых, так и на развивающихся рынках здравоохранения.
- По маршруту администрации
На основе пути введения рынок сегментирован на оральный, парентеральный, трансдермальный и другие. Оральный сегмент доминировал на рынке с самой большой долей дохода в 67,5% в 2025 году, что обусловлено простотой администрирования, высоким уровнем соблюдения требований пациентов и пригодностью для долгосрочной хронической терапии. Большинство препаратов первой линии стенокардии, таких как бета-блокаторы, нитраты и блокаторы кальциевых каналов, доступны в пероральных препаратах, что делает этот маршрут стандартным в амбулаторном лечении. Пероральные препараты также предпочтительны из-за более низкой стоимости и широкой доступности дженериков.
Ожидается, что в трансдермальном сегменте будет наблюдаться самый быстрый рост на 7,6% в течение 2026-2033 годов, что обусловлено увеличением использования нитроглицериновых пластырей для контролируемого и устойчивого высвобождения лекарств. Трансдермальная доставка обеспечивает улучшенное соответствие пациентов за счет снижения частоты дозирования и минимизации побочных эффектов желудочно-кишечного тракта. Это особенно полезно для пожилых пациентов с трудностями глотания. Растущее предпочтение неинвазивных систем доставки лекарств также способствует их внедрению. Кроме того, достижения в области патч-технологии, обеспечивающей лучшее поглощение и контролируемое дозирование, ускоряют рост рынка.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с наибольшей долей выручки в 48,9% в 2025 году из-за большого объема случаев острой стенокардии и экстренных сердечно-сосудистых госпитализаций, требующих немедленного фармакологического вмешательства. Больницы служат основной точкой диагностики и начала лечения, особенно для нестабильной стенокардии и пациентов с высоким риском. Наличие передовых систем кардиомониторинга и специализированной помощи дополнительно поддерживает использование лекарств.
Ожидается, что в сегменте ухода на дому будет наблюдаться самый быстрый рост на 9,1% в течение 2026–2033 годов, что обусловлено растущим предпочтением долгосрочного лечения хронических заболеваний в домашних условиях и растущим внедрением пероральных поддерживающей терапии. Растущая стареющая популяция и расширение систем удаленного мониторинга пациентов также способствуют этому сдвигу. Пациенты все чаще предпочитают уход на дому из-за удобства и снижения расходов на госпитализацию. Достижения в области телекардиологии и цифровых медицинских инструментов позволяют улучшить соблюдение и мониторинг. Кроме того, растущая доступность пополнения рецептов через цифровые аптеки способствует внедрению услуг по уходу на дому.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 46,3% в 2025 году, чему способствовали высокие объемы рецептов от стационарных и неотложных медицинских учреждений. Больничные аптеки играют решающую роль в раздаче лекарств для неотложной помощи при нестабильной стенокардии и послесердечных событиях. Их интеграция с протоколами лечения в больницах обеспечивает немедленную доступность лекарств.
Ожидается, что в сегменте онлайн-аптек в течение 2026–2033 годов темпы роста составят 10,4%, что обусловлено растущей цифровизацией здравоохранения и растущим спросом на удобные домашние лекарства от хронических заболеваний. Пациенты со стабильной стенокардией все чаще предпочитают онлайн-платформы для регулярного заполнения рецептов. Расширение систем электронного рецепта и телемедицинских консультаций еще больше ускоряет их внедрение. Растущее проникновение смартфонов и цифровых платежных систем поддерживают рост рынка. Кроме того, скидки и модели доставки лекарств на основе подписки повышают приверженность пациентов и повышают проникновение в онлайн-аптеку.
Региональный анализ рынка лекарственных средств Angina Pectoris
- Северная Америка доминировала на рынке препаратов для лечения стенокардии с самой большой долей выручки в 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики и лечения, сильным внедрением фирменных и новых антиангинальных методов лечения.
- Пациенты в регионе получают выгоду от раннего выявления заболеваний, высоких показателей рецептурной антиангинальной терапии и сильного внедрения как фирменных, так и генерических сердечно-сосудистых препаратов в больничных и амбулаторных условиях.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, сильным страховым покрытием и присутствием ведущих фармацевтических компаний, что делает препараты против стенокардии стандартным компонентом долгосрочного управления сердечной помощью.
Американский рынок лекарств Angina Pectoris
Американский рынок препаратов для лечения стенокардии занял самую большую долю дохода в 81% в Северной Америке в 2025 году, чему способствовала высокая распространенность ишемической болезни сердца и быстрое внедрение передовых сердечно-сосудистых методов лечения. Пациенты все чаще отдают приоритет эффективному долгосрочному лечению стенокардии с помощью доказательной фармакологической терапии и ранней диагностики. Растущее предпочтение терапии, ориентированной на рекомендации, в сочетании с высоким спросом на комбинированные схемы лечения и новые антиишемические средства, еще больше продвигает рынок. Кроме того, расширение интеграции программ профилактической кардиологии и цифрового мониторинга здоровья вносит значительный вклад в расширение рынка.
Обзор рынка лекарственных средств Angina Pectoris
Согласно прогнозам, европейский рынок препаратов для лечения стенокардии будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом из-за высокого бремени ишемической болезни сердца и строгой политики здравоохранения, поддерживающей доступ к лечению сердечно-сосудистых заболеваний. Увеличение стареющего населения в сочетании с повышением осведомленности о раннем лечении заболеваний способствует принятию лекарств от стенокардии. Европейские системы здравоохранения также ориентированы на экономически эффективные подходы к лечению, поощряя широкое использование непатентованных бета-блокаторов, нитратов и блокаторов кальциевых каналов. Регион переживает устойчивый рост в больницах и амбулаторных учреждениях, при этом терапия стенокардии широко интегрирована в программы лечения хронических заболеваний.
Великобритания Angina Pectoris Drugs Market Insight
Ожидается, что рынок лекарственных средств для лечения стенокардии в Великобритании вырастет в течение прогнозируемого периода, что обусловлено увеличением заболеваемости ишемической болезнью сердца и сильным акцентом на раннюю диагностику и профилактическую помощь. Кроме того, повышение осведомленности о здоровье сердечно-сосудистой системы и структурированные методы назначения в рамках NHS поощряют последовательное использование стандартных антиангинальных методов лечения. Ожидается, что сильная доступность здравоохранения в Великобритании и растущие программы амбулаторного управления продолжат стимулировать рост рынка.
Германия Angina Pectoris Drugs Market Insight
Ожидается, что рынок препаратов для лечения стенокардии в Германии в течение прогнозируемого периода будет расширяться при значительном CAGR, чему способствует высокая распространенность сердечно-сосудистых заболеваний и сильный акцент на передовых стандартах клинического лечения. Хорошо развитая инфраструктура здравоохранения Германии и мощная фармацевтическая производственная база обеспечивают стабильную доступность как фирменных, так и дженериковых препаратов от стенокардии. Интеграция инновационных подходов к лечению и акцент на долгосрочном лечении заболеваний также способствуют принятию комбинированных и антиишемических методов лечения.
Азиатско-Тихоокеанский рынок лекарств Angina Pectoris
Рынок препаратов для лечения стенокардии в Азиатско-Тихоокеанском регионе будет расти с самым быстрым CAGR 8,9% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом бремени сердечно-сосудистых заболеваний, быстрой урбанизацией и улучшением доступа к здравоохранению в странах с развивающейся экономикой. Повышение осведомленности об управлении сердечно-сосудистыми заболеваниями и расширение доступности доступных генерических препаратов значительно способствуют внедрению лечения в регионе. Правительственные инициативы по развитию инфраструктуры здравоохранения и профилактические кардиологические программы способствуют дальнейшему расширению рынка.
Японский рынок лекарств Angina Pectoris
Японский рынок препаратов для лечения стенокардии набирает обороты из-за быстро стареющего населения страны, высоких стандартов здравоохранения и сильного внимания к лечению сердечно-сосудистых заболеваний. Рынок обусловлен широким внедрением передовых антиангинальных методов лечения и комбинированных схем лечения, поддерживаемых всеобщим охватом услугами здравоохранения. Интеграция прецизионной медицины и непрерывного мониторинга пациентов еще больше повышает приверженность лечению и улучшает клинические результаты.
Индийский рынок лекарств Angina Pectoris
Индийский рынок препаратов для лечения стенокардии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстро растущим пулом пациентов, увеличением распространенности сердечно-сосудистых заболеваний и улучшением доступа к здравоохранению. Расширение населения среднего класса, повышение осведомленности о здоровье сердца и высокий спрос на доступные непатентованные сердечно-сосудистые препараты являются ключевыми факторами, способствующими росту рынка. Правительственные инициативы по поддержке профилактического здравоохранения и расширению инфраструктуры здравоохранения еще больше ускоряют темпы диагностики и использования лекарств в стране.
Доля рынка лекарств Angina Pectoris
Индустрия препаратов Angina Pectoris в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Pfizer Inc(США)
- Bayer AG (Германия)
- Компания Novartis AG(Швейцария)
- AstraZeneca (Великобритания)
- Санофи(Франция)
- Merck & Co., Inc. (США)
- GSK plc (Великобритания)
- Eli Lilly & Company (США)
- Amgen Inc. (США)
- Bristol-Myers Squibb Company (США)
- Эбботт (США)
- Boehringer Ingelheim International GmbH (Германия)
- Takeda Pharmaceutical Company Limited (Япония)
- Daiichi Sankyo Company, Limited (Япония)
- Otsuka Pharmaceutical Co., Ltd. (Япония)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Сервье (Франция)
- Viatris Inc. (США)
Каковы последние события на мировом рынке лекарств Angina Pectoris
- В июне 2025 года исследование сердечно-сосудистой фармакологии сообщило, что ранолазин показал дополнительные плейотропные эффекты помимо облегчения стенокардии, включая антиоксидантную и антиишемическую активность, поддерживая его продолжающееся исследование в качестве многоцелевой терапии при хронических коронарных синдромах и управлении стенокардией.
- В марте 2025 года всесторонний клинический обзор показал, что ранолазин остается ключевой терапией второй линии для хронической стабильной стенокардии, особенно у пациентов, которые остаются симптоматическими, несмотря на бета-блокаторы и блокаторы кальциевых каналов, усиливая его постоянную клиническую значимость в руководстве на основе лечения рефрактерных симптомов стенокардии.
- В феврале 2025 года обновление фармакологического исследования сообщило, что ивабрадин, ранолазин и триметазидин продолжают широко изучаться в качестве дополнительной антиангинальной терапии, особенно для пациентов с микрососудистой или необструктивной болезнью коронарных артерий, где традиционные стратегии реваскуляризации менее эффективны.
- В январе 2025 года новые клинические данные, опубликованные в сердечно-сосудистых журналах, подчеркнули расширенный интерес к исследованию ранолазина вне контроля симптомов, включая потенциальные антиаритмические преимущества у пациентов с хроническим коронарным синдромом, усиливая его развивающийся терапевтический профиль в управлении стенокардией.
- В октябре 2024 года сравнительное клиническое исследование показало, что ранолазин продемонстрировал превосходное улучшение толерантности к физической нагрузке и показателей качества жизни по сравнению с триметазидином у пациентов со стабильной стенокардией, поддерживая его растущее предпочтение в качестве дополнительной терапии при лечении симптоматических заболеваний коронарных артерий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.