


Глобальный рынок антиобледенительных покрытий по подложке (металлы, стекло, бетон и керамика), отрасли конечного использования (автомобилестроение и транспорт, возобновляемые источники энергии, коммуникационное оборудование, строительство и другие) Страна (США, Канада, Мексика, Германия, Швеция, Польша, Дания, Италия, Великобритания, Франция, Испания, Нидерланды, Бельгия, Швейцария, Турция, Россия, остальные страны Европы, Япония, Китай, Индия, Южная Корея, Новая Зеландия, Вьетнам, Австралия, Сингапур, Малайзия, Таиланд, Индонезия, Филиппины, остальные страны Азиатско-Тихоокеанского региона, Бразилия, Аргентина, остальные страны Южной Америки, ОАЭ, Саудовская Аравия, Оман, Катар, Кувейт, ЮАР, остальные страны Ближнего Востока и Африки) Тенденции отрасли и прогноз до 2029 года.
Каков размер рынка противообледенительного покрытия и темпы роста
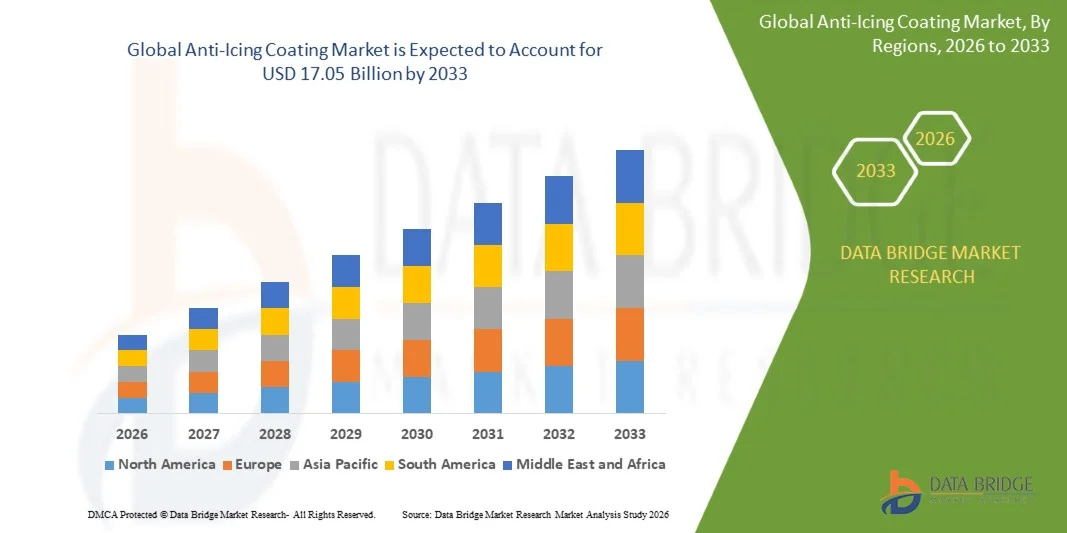
- Согласно анализу Data Bridge Market Research, глобальный размер рынка противообледенительных покрытий был оценен как2,75 млрд долларов в 2025 годуОжидается, что он достигнет17,05 млрд долларов к 2033 году, вCAGR 25,62%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей потребностью в безопасности и операционной эффективности в условиях холодного климата в транспортном, аэрокосмическом и промышленном секторах, что способствует внедрению передовых противообледенительных покрытий.
- Кроме того, растущие инвестиции в инфраструктуру возобновляемых источников энергии, авиационный и автомобильный секторы в сочетании с нормативными стандартами для предотвращения образования льда на критических поверхностях создают противообледенительные покрытия в качестве основных решений для минимизации простоев и затрат на техническое обслуживание. Эти факторы ускоряют внедрение антиобледенительных технологий, тем самым значительно повышая рост отрасли.
Каковы основные выводы рынка противообледенительного покрытия
- Антиобледенительные покрытия представляют собой специализированные обработки поверхности, предназначенные для предотвращения образования льда на критических поверхностях, таких как крылья самолетов, лопасти ветряных турбин, транспортные средства и промышленное оборудование. Эти покрытия повышают эксплуатационную безопасность, снижают требования к техническому обслуживанию и повышают энергоэффективность в нескольких приложениях.
- Растущий спрос на противообледенительные покрытия в первую очередь подпитывается повышением правил безопасности, повышением осведомленности об эксплуатационных опасностях из-за накопления льда и технологическими достижениями в материалах для покрытия, которые предлагают долговечные, экологически приемлемые и высокоэффективные решения для промышленного, транспортного и энергетического секторов.
- Северная Америка доминирует на рынке противообледенительных покрытий с долей около 35%В 2025 году, благодаря строгим правилам безопасности, широкому внедрению передовых транспортных систем и присутствию ведущих автомобильных и аэрокосмических производителей.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке противообледенительных покрытий в течение прогнозируемого периода из-за быстрой индустриализации, растущего развития инфраструктуры и технологических достижений в таких странах, как Китай, Япония и Индия.
- Сегмент металлов доминировал на рынке с долей рынка 46,1% в 2025 году из-за его широкого применения в автомобильной, аэрокосмической и промышленной технике, где металлические поверхности очень восприимчивы к накоплению льда. Поверхности металлов, покрытые противообледенительными растворами, обеспечивают повышенную эксплуатационную эффективность и безопасность, предотвращая механические сбои и сокращая время простоя в холодных условиях.
Сфера охвата и сегментация рынка противообледенительного покрытия
|
Атрибуты |
Антиобледенительное покрытие Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке противообледенительного покрытия
«Растущее внедрение антиобледенительных покрытий в авиационной и возобновляемой энергетике»
- Значительной тенденцией на рынке противообледенительных покрытий является растущее внедрение этих покрытий в авиационной и возобновляемой энергетике, что обусловлено необходимостью поддержания эксплуатационной эффективности и безопасности в суровых погодных условиях. Эти покрытия позволяют самолетам, ветровым турбинам и критически важной инфраструктуре работать с уменьшенным временем простоя и улучшенной долговечностью во время снега, льда и морозов.
- Например, 3M поставляет современные противообледенительные покрытия для компонентов самолетов, которые предотвращают накопление льда на крыльях и входах двигателей, повышая безопасность полетов и сокращая время оборота обледенения в аэропортах. Такие решения все чаще интегрируются как в коммерческую, так и в оборонную авиацию.
- Ветроэнергетические компании применяют противообледенительные покрытия на лопастях турбин, чтобы предотвратить накопление льда, тем самым поддерживая выход энергии и снижая затраты на техническое обслуживание. Фирмы, такие как GE Renewable Energy, включают эти покрытия в ветровые электростанции с холодным климатом для обеспечения последовательного производства электроэнергии.
- Транспортный сектор изучает противообледенительные решения для железных дорог и дорожной инфраструктуры, где покрытия на путях и мостах минимизируют связанные со льдом аварии и эксплуатационные задержки. Эта тенденция способствует более широкому признанию технологий защитных поверхностей в проектах гражданского строительства.
- Морские операции также выигрывают от противообледенительных покрытий, особенно для палуб судов и морских платформ, которые сталкиваются с экстремальными холодными условиями. Внедрение этого сектора способствует более безопасным и надежным морским операциям в полярных и субполярных регионах.
- Противообледенительные покрытия все чаще интегрируются в автоматизированные стратегии технического обслуживания, где прогнозирующее моделирование погоды информирует о графиках нанесения покрытий. Эта тенденция усиливает важность защитных поверхностных решений для оперативного планирования и снижения рисков.
Динамика рынка противообледенительного покрытия
водитель
Повышение спроса на безопасность и эффективность в экстремальных погодных условиях
- Растущая потребность в эксплуатационной безопасности и эффективности в отраслях, подверженных воздействию экстремальных холодных условий, является основным фактором для рынка противообледенительных покрытий. Эти покрытия уменьшают задержки, связанные со льдом, повышают надежность оборудования и минимизируют риск для персонала и активов.
- Например, Boeing применяет противообледенительные покрытия на своих воздушных судах для обеспечения безопасной работы при температуре замерзания, повышая как безопасность полета, так и топливную эффективность. Такие приложения имеют решающее значение для поддержания расписания авиакомпаний и соблюдения нормативных требований.
- Операторы ветроэнергетики используют противообледенительные покрытия для поддержания эффективности турбины в зимний период, уменьшая механическое напряжение и простои, вызванные образованием льда. Этот спрос стимулирует инвестиции в более долговечные и малообслуживаемые решения для покрытий.
- Промышленные сектора с активами на открытом воздухе, включая линии электропередачи и резервуары для хранения, все чаще используют противообледенительные покрытия для предотвращения сбоев в работе и уменьшения ущерба от ледяной нагрузки. Покрытия улучшают протоколы безопасности, обеспечивая непрерывность обслуживания.
- Растущее ожидание бесперебойных промышленных показателей в холодном климате укрепляет рынок. Спрос на покрытия, которые сочетают быструю промывку льда с долгосрочной долговечностью, влияет на тенденции разработки и внедрения продукта.
Сдержанность/вызов
«Высокие производственные затраты и техническая сложность покрытий»
- Рынок противообледенительных покрытий сталкивается с проблемами из-за технической сложности, связанной с формулированием покрытий, которые сопротивляются адгезии льда, выдерживая суровое воздействие окружающей среды. Эти сложные химики увеличивают производственные затраты и ограничивают масштабируемость.
- Например, PPG Industries использует передовые полимерные составы для противообледенительных покрытий для аэрокосмических и ветряных турбин, что требует точного контроля свойств материалов и специализированного производственного оборудования. Такие требования увеличивают производственные расходы и продлевают сроки разработки.
- Обеспечение долгосрочной долговечности и производительности в рамках повторяющихся циклов замораживания-оттаивания включает в себя обширные испытания и обеспечение качества, что еще больше увеличивает эксплуатационные расходы. Производители должны сбалансировать требования к производительности с экономической эффективностью, чтобы оставаться конкурентоспособными.
- Использование редких или высокопроизводительных материалов, включая фторполимеры и нанокомпозиты, увеличивает сложность цепочки поставок и волатильность цен. Эти факторы делают крупномасштабное развертывание покрытий более сложным, особенно в экономически чувствительных промышленных приложениях.
- Рынок продолжает сталкиваться с ограничениями в снижении себестоимости производства без ущерба для эффективности покрытия. Эти проблемы коллективно заставляют производителей внедрять экономически эффективные решения, сохраняя при этом эффективность и надежность борьбы с обледенением.
Как сегментируется рынок противообледенительного покрытия
Рынок сегментирован на основе субстратной и конечной промышленности.
• По субстрату
На основе субстрата рынок противообледенительных покрытий сегментирован на металлы, стекло, бетон и керамику. Сегмент металлов доминировал на крупнейшей доле рынка в 46,1% в 2025 году, чему способствовало его широкое применение в автомобильной, аэрокосмической и промышленной технике, где металлические поверхности очень восприимчивы к накоплению льда. Поверхности металлов, покрытые противообледенительными растворами, обеспечивают повышенную эксплуатационную эффективность и безопасность, предотвращая механические сбои и сокращая время простоя в холодных условиях. Производители предпочитают металлические подложки из-за их структурной совместимости с различными противообледенительными составами и способности поддерживать длительную долговечность в суровых погодных условиях. Сильная интеграция противообледенительных покрытий с защитными и коррозионно-стойкими слоями еще больше увеличивает спрос в этом сегменте.
Ожидается, что в сегменте стекла будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют растущие применения в архитектурных окнах, автомобильных ветровых стеклах и секторах возобновляемой энергии, таких как солнечные батареи. Противообледенительные покрытия на стеклянных поверхностях предотвращают образование льда при сохранении оптической прозрачности, что имеет решающее значение для видимости и энергоэффективности. Увеличение внедрения интеллектуальных конструкций зданий и энергоэффективных сооружений в сочетании с государственными стимулами для зеленых технологий способствует этому росту. Стеклянные подложки, покрытые гидрофобными или супергидрофобными противообледенительными растворами, предлагают как функциональные, так и эстетические преимущества, что способствует дальнейшему внедрению на рынок.
• Промышленность конечного использования
На основе отрасли конечного использования рынок противообледенительных покрытий сегментирован на автомобильные и транспортные, возобновляемые источники энергии, коммуникационное оборудование, строительство и другие. Автомобильный и транспортный сегмент доминировали на крупнейшей доле рынка в 2025 году, что обусловлено критической необходимостью обеспечения безопасности транспортных средств, операционной эффективности и производительности в ледяных и снежных условиях. Противообледенительные покрытия повышают безопасность дорожного движения, предотвращая образование льда на ветровых стеклах, датчиках, зеркалах и экстерьерах транспортных средств, что снижает несчастные случаи и расходы на техническое обслуживание. Интеграция технологий интеллектуальных транспортных средств с противообледенительными покрытиями еще больше усиливает их внедрение, поскольку производители ищут инновационные решения для соблюдения строгих правил безопасности. Сильные инвестиции ведущих автомобильных производителей в регионах с холодным климатом также способствуют доминированию сегмента.
Сегмент возобновляемых источников энергии, как ожидается, станет свидетелем самого быстрого CAGR с 2026 по 2033 год, чему способствует увеличение развертывания ветряных турбин и солнечных панелей в регионах, подверженных морозам и льду. Накопление льда на лопастях турбин или солнечных панелях может значительно снизить энергоэффективность и привести к простоям в работе, что делает антиобледенительные покрытия необходимыми. Например, такие компании, как 3M, предоставляют передовые покрытия, которые предотвращают адгезию льда, обеспечивая постоянную выработку электроэнергии и более низкое техническое обслуживание. Рост глобального внимания к экологически чистым энергетическим решениям в сочетании с государственными стимулами для инфраструктуры возобновляемых источников энергии стимулирует быстрое внедрение противообледенительных покрытий в этом секторе.
В каком регионе находится наибольшая доля рынка противообледенительного покрытия
- Северная Америка доминировала на рынке противообледенительных покрытий с самой большой долей выручки около 35% в 2025 году, что обусловлено строгими правилами безопасности, широким внедрением передовых транспортных систем и присутствием ведущих автомобильных и аэрокосмических производителей.
- Отрасли в регионе высоко ценят противообледенительные покрытия для повышения операционной эффективности, снижения затрат на техническое обслуживание и предотвращения связанных со льдом опасностей на транспортных средствах, ветровых турбинах и промышленном оборудовании.
- Это широкое внедрение также поддерживается высокими инвестициями в инфраструктуру холодного климата, технологическими достижениями и растущим акцентом на сокращение простоев в промышленных операциях, создание противообледенительных покрытий в качестве предпочтительного решения во многих секторах.
Американский рынок противообледенительного покрытия Insight
Американский рынок противообледенительных покрытий занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовали обширные применения в автомобильной, аэрокосмической и энергетической отраслях. Компании все чаще отдают приоритет покрытиям, которые предотвращают образование льда на критических поверхностях для обеспечения безопасности и непрерывности работы. Растущее внедрение инфраструктуры возобновляемых источников энергии, таких как ветряные турбины, в сочетании с передовыми технологиями покрытия от ведущих производителей, еще больше стимулирует рост рынка. Интеграция прочных и экологически безопасных покрытий также способствует расширению рынка в промышленном и транспортном сегментах.
Европейский рынок антиобледенительного покрытия Insight
Европейский рынок противообледенительных покрытий, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено строгими стандартами безопасности полетов и перевозок и увеличением промышленной модернизации. Растущая урбанизация в сочетании со спросом на эффективные операции в холодную погоду способствует принятию противообледенительных покрытий. Европейские отрасли, особенно автомобилестроение, энергетика и строительство, используют покрытия, которые уменьшают накопление льда, увеличивают срок службы оборудования и минимизируют эксплуатационные перерывы.
Великобритания Anti-Icing Coating Market Insight
Ожидается, что в течение прогнозируемого периода рынок противообледенительных покрытий в Великобритании будет расти на примечательном уровне CAGR, чему будет способствовать растущая потребность в повышении безопасности транспортного и промышленного оборудования. Опасения по поводу ледяных условий на дорогах, железных дорогах и инфраструктуре стимулируют принятие эффективных решений по борьбе с обледенением. Ожидается, что акцент Великобритании на устойчивость инфраструктуры в сочетании с технологической интеграцией в промышленном и транспортном секторах продолжит стимулировать рост рынка.
Германия Anti-Icing Coating Market Insight
Ожидается, что в течение прогнозируемого периода рынок противообледенительных покрытий в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности об эксплуатационной безопасности и соблюдении экологических норм. Передовая промышленная база Германии, акцент на технологические инновации и эксплуатационные требования к холодному климату способствуют принятию противообледенительных покрытий. Интеграция с промышленным оборудованием, ветровыми турбинами и автомобильными компонентами становится все более распространенной, при этом предпочтение отдается устойчивым высокопроизводительным решениям, соответствующим местным стандартам.
Азиатско-тихоокеанский рынок противообледенительного покрытия
Рынок противообледенительных покрытий в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в период с 2026 по 2033 год, что обусловлено быстрой индустриализацией, растущим развитием инфраструктуры и технологическими достижениями в таких странах, как Китай, Япония и Индия. Расширяющиеся секторы транспорта и возобновляемых источников энергии в регионе, поддерживаемые правительственными инициативами по безопасности и энергоэффективности, способствуют принятию. Кроме того, Азиатско-Тихоокеанский регион, являющийся производственным центром для решений по борьбе с обледенением, повышает доступность и доступность, расширяя рынок до более широкой промышленной базы.
Японский рынок противообледенительного покрытия Insight
Японский рынок противообледенительных покрытий набирает обороты благодаря акценту страны на безопасность, передовые транспортные системы и использование возобновляемых источников энергии. Японская промышленность отдает приоритет покрытиям, которые предотвращают накопление льда на критических поверхностях, снижая затраты на техническое обслуживание и обеспечивая бесперебойную работу. Интеграция с высокотехнологичной инфраструктурой, включая ветровые турбины, солнечные батареи и автомобильные компоненты, способствует росту, в то время как правительственные правила и технологические инновации продолжают поддерживать расширение рынка.
Китайский рынок противообледенительного покрытия Insight
Китайский рынок противообледенительных покрытий составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой индустриализацией, внедрением технологий и развитием инфраструктуры холодного региона страны. Китай является ключевым рынком для транспортных, автомобильных и возобновляемых источников энергии, с противообледенительными покрытиями, обеспечивающими безопасность, эффективность и долговечность оборудования. Правительственные инициативы, способствующие энергоэффективным и безопасным промышленным операциям, наряду с сильными внутренними производственными возможностями, являются ключевыми факторами, стимулирующими рост рынка в Китае.
Какие компании являются ведущими на рынке противообледенительного покрытия
Индустрия противообледенительных покрытий в основном возглавляется хорошо известными компаниями, в том числе:
- Компания Aerospace & Advanced Composites GmbH(Германия)
- CG2 Nanocoatings Inc. (США)
- Cytonix LLC(США)
- Fraunhofer-Gesellschaft (Германия)
- Helicity Technologies (США)
- Компания Kiss Polymers LLC(США)
- NEI Corporation(США)
- NeverWet (США)
- океан(США)
- Opus Materials Technologies (США)
- PPG (США)
- DuPont (США)
- Battelle (США)
- NanoSonic (США)
Каковы последние события на мировом рынке противообледенительного покрытия
- В январе 2026 года PPG Industries запустила биологическое противообледенительное покрытие для беспилотных летательных аппаратов (БПЛА), которое снижает вес компонентов до 15% при сохранении нормативных стандартов производительности. Это нововведение значительно повышает эффективность полета, снижает расход топлива и обеспечивает бесперебойную работу в суровых, холодных условиях. Принятие продукта стимулирует рост в аэрокосмическом и оборонном секторах, поскольку производители все чаще отдают приоритет легким высокопроизводительным покрытиям, которые повышают безопасность и снижают затраты на техническое обслуживание. Запуск также подчеркивает растущий сдвиг в сторону экологически чистых составов в противообледенительных технологиях, влияя на тенденции рынка к устойчивым решениям.
- В 2025 году AkzoNobel представила противообледенительное покрытие следующего поколения, специально разработанное для автомобильного сектора, предлагающее превосходную долговечность и экологически приемлемые характеристики на ветровых стеклах, зеркалах и наружных кузовах. Эта разработка расширила применение противообледенительных покрытий за пределами традиционных промышленных применений в основной транспортировке, улучшив безопасность транспортных средств и сократив время простоя при операциях в холодную погоду. Инновация ускоряет внедрение среди производителей автомобилей и операторов автопарка, позиционируя противообледенительные покрытия как критически важный компонент современного обслуживания транспортных средств и повышая рост рынка в сегменте автомобильной промышленности и транспорта.
- В 2025 году NanoTech Solutions получила финансирование в размере 15 миллионов долларов в серии B для масштабирования собственной технологии противообледенительного покрытия для приложений авиационной и энергетической инфраструктуры. Это вливание капитала обеспечивает быструю коммерциализацию и более широкое проникновение на рынок, позволяя компании расширять производство и инвестировать в НИОКР для более совершенных составов. Это свидетельствует о сильной уверенности инвесторов в секторе противообледенительных покрытий и подчеркивает потенциал роста рынка в важнейших сегментах промышленной и возобновляемой энергетики. Он также поощряет дальнейшие инновации, способствуя конкурентным достижениям на мировом рынке.
- В 2021 году Henkel AG & Co. KGaA приобрела чилийского производителя изоляционных материалов Aislantes Nacionales S.A., чтобы расширить свое присутствие на рынке Латинской Америки и укрепить свой портфель изоляционных и защитных покрытий. Это стратегическое приобретение расширяет возможности Henkel по предоставлению интегрированных решений, включая противообледенительные покрытия, для автомобильного, строительного и промышленного применения. Это также позволяет компании использовать рост регионального рынка, удовлетворить растущий спрос на высокоэффективные покрытия и укрепить свои конкурентные позиции на развивающихся рынках, способствуя долгосрочному расширению рынка.
- В 2020 году корпорация NEI запустила новую линию противообледенительных покрытий под названием NANOMYTE MEND, используя нанотехнологический подход для предотвращения накопления льда на критических поверхностях. Продукт значительно повышает эксплуатационную безопасность, сокращает время обслуживания и простоев, а также повышает производительность для аэрокосмических, транспортных и промышленных применений. Внедряя нанотехнологические покрытия, NEI установил ориентир для высокоэффективных противообледенительных решений, стимулируя конкуренцию и поощряя внедрение передовых покрытий в нескольких секторах, тем самым формируя технологические тенденции на мировом рынке противообледенительных покрытий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ПРОТИВООБЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАТЫВАЕМЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОСНОВНЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ ОБЪЕМА МИРОВОГО РЫНКА ПРОТИВООБЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.6 МНОГОМЕРНОЕ МОДЕЛИРОВАНИЕ
2.2.7 ПЕРЕМЕННЫЕ СПРОСА И ПРЕДЛОЖЕНИЯ
2.2.8 ТРЕНД ПОТРЕБЛЕНИЯ КОНЕЧНОЙ ПРОДУКЦИИ
2.2.9 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.10 СТАНДАРТЫ ИЗМЕРЕНИЙ
2.2.11 АНАЛИЗ ДОЛИ ПОСТАВЩИКОВ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.13 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ПРОТИВОГОЛОЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИАЛЬНЫХ ИНСАЙТОВ
5.1 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.2 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
5.3 АНАЛИЗ ПЯТИ СИЛ ПОРТЕРА
5.3.1 ПЕРЕГОВОРЫ ПОСТАВЩИКОВ
5.3.2 РЫНОЧНАЯ СИЛА ПОКУПАТЕЛЕЙ/ПОТРЕБИТЕЛЕЙ
5.3.3 УГРОЗА ПОЯВЛЕНИЯ НОВЫХ УЧАСТНИКОВ
5.3.4 УГРОЗА ПОЯВЛЕНИЯ ЗАМЕНЯЮЩИХ ПРОДУКТОВ
5.3.5 ИНТЕНСИВНОСТЬ КОНКУРЕНТНОГО СОПЕРНИЧЕСТВА
5.4 СТРАТЕГИИ РОСТА, ПРИНЯТЫЕ КЛЮЧЕВЫМИ УЧАСТНИКАМИ РЫНКА
5.5 ОБЗОР ТЕХНОЛОГИЧЕСКИХ ИННОВАЦИЙ
5.6 ТЕНДЕНЦИИ ОТРАСЛИ И БУДУЩИЕ ПЕРСПЕКТИВЫ
5.7 ФАКТОРЫ, ВЛИЯЮЩИЕ НА РЕШЕНИЕ О ПОКУПКЕ КОНЕЧНЫМИ ПОЛЬЗОВАТЕЛЯМИ
6 НОРМАТИВНАЯ БАЗА И РУКОВОДЯЩИЕ ПРИНЦИПЫ
7 МИРОВОЙ РЫНОК АНТИОБЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ ПО ТИПУ ОСНОВАНИЯ
7.1 ОБЗОР
7.2 ПЛАСТИКИ
7.3 МЕТАЛЛЫ
7.4 СТЕКЛО
7.5 БЕТОН
7.6 КЕРАМИКА
8 МИРОВОЙ РЫНОК ПРОТИВОГОЛОЛЕДЕЛЬНЫХ ПОКРЫТИЙ ПО СПОСОБУ НАНЕСЕНИЯ
8.1 ОБЗОР
8.2 РАСПЫЛЕНИЕ
8.3 ПРОКАТКА
8.4 Чистка
8.5 ДРУГИЕ (ЕСЛИ ЕСТЬ)
9 МИРОВОЙ РЫНОК ПРОТИВОГОЛОЛЕДЕЛЬНЫХ ПОКРЫТИЙ ПО ОБЛАСТИ ПРИМЕНЕНИЯ
9.1 ОБЗОР
9.2 АВТОМОБИЛЬНАЯ ПРОМЫШЛЕННОСТЬ И ТРАНСПОРТ
9.2.1 АВТОМОБИЛЬНАЯ И ТРАНСПОРТНАЯ ПРОМЫШЛЕННОСТЬ, ПО МАТЕРИАЛАМ
9.2.1.1.ПЛАСТИКИ
9.2.1.2.МЕТАЛЛЫ
9.2.1.3.СТЕКЛО
9.2.1.4.БЕТОН
9.2.1.5.КЕРАМИКА
9.3 ВОЗОБНОВЛЯЕМАЯ ЭНЕРГИЯ
9.3.1 ВОЗОБНОВЛЯЕМАЯ ЭНЕРГИЯ ПО СУБСТРАТУ
9.3.1.1.ПЛАСТИКИ
9.3.1.2.МЕТАЛЛЫ
9.3.1.3. СТЕКЛО
9.3.1.4.БЕТОН
9.3.1.5.КЕРАМИКА
9.4 ТЕЛЕКОММУНИКАЦИИ
9.4.1 ТЕЛЕКОММУНИКАЦИЯ, ПО СУБСТРАТУ
9.4.1.1.ПЛАСТИКИ
9.4.1.2.МЕТАЛЛЫ
9.4.1.3. СТЕКЛО
9.4.1.4.БЕТОН
9.4.1.5.КЕРАМИКА
9.5 СТРОИТЕЛЬСТВО
9.5.1 КОНСТРУКЦИЯ ПО ОСНОВАНИЮ
9.5.1.1.ПЛАСТИКИ
9.5.1.2.МЕТАЛЛЫ
9.5.1.3. СТЕКЛО
9.5.1.4.БЕТОН
9.5.1.5.КЕРАМИКА
9.6 ДРУГИЕ
10 МИРОВОЙ РЫНОК ПРОТИВОГОЛОЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ ПО КАНАЛУ СБЫТА
10.1 ОБЗОР
10.2 ПРЯМОЙ
10.3 КОСВЕННЫЙ
11 МИРОВОЙ РЫНОК ПРОТИВООБЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ ПО СТРАНАМ
11.1 МИРОВОЙ РЫНОК ПРОТИВООБЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
11.2 СЕВЕРНАЯ АМЕРИКА
11.2.1 США
11.2.2 КАНАДА
11.2.3 МЕКСИКА
11.3 ЕВРОПА
11.3.1 ГЕРМАНИЯ
11.3.2 Великобритания
11.3.3 ИТАЛИЯ
11.3.4 ФРАНЦИЯ
11.3.5 ИСПАНИЯ
11.3.6 ШВЕЙЦАРИЯ
11.3.7 НИДЕРЛАНДЫ
11.3.8 БЕЛЬГИЯ
11.3.9 РОССИЯ
11.3.10 ДАНИЯ
11.3.11 ШВЕЦИЯ
11.3.12 ПОЛЬША
11.3.13 ТУРЦИЯ
11.3.14 ОСТАЛЬНАЯ ЕВРОПА
11.4 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
11.4.1 ЯПОНИЯ
11.4.2 КИТАЙ
11.4.3 ЮЖНАЯ КОРЕЯ
11.4.4 ИНДИЯ
11.4.5 АВСТРАЛИЯ
11.4.6 СИНГАПУР
11.4.7 ТАИЛАНД
11.4.8 ИНДОНЕЗИЯ
11.4.9 МАЛАЙЗИЯ
11.4.10 ФИЛИППИНЫ
11.4.11 НОВАЯ ЗЕЛАНДИЯ
11.4.12 ВЬЕТНАМ
11.4.13 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
11.5 ЮЖНАЯ АМЕРИКА
11.5.1 БРАЗИЛИЯ
11.5.2 АРГЕНТИНА
11.5.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
11.6 БЛИЖНИЙ ВОСТОК И АФРИКА
11.6.1 ЮЖНАЯ АФРИКА
11.6.2 ОАЭ
11.6.3 САУДОВСКАЯ АРАВИЯ
11.6.4 ОМАН
11.6.5 КАТАР
11.6.6 КУВЕЙТ
11.6.7 ОСТАЛЬНОЙ БЛИЖНИЙ ВОСТОК И АФРИКА
12 МИРОВОЙ РЫНОК ПРОТИВОГОЛОЛЕДЕЛЬНЫХ ПОКРЫТИЙ, СТРАНИЦА КОМПАНИИ
12.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
12.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
12.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
12.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
12.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
12.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
12.7 РАСШИРЕНИЯ И ПАРТНЕРСТВО
12.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
13 МИРОВОЙ РЫНОК ПРОТИВОГОЛОЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ, SWOT-АНАЛИЗ И DBMR-АНАЛИЗ
14 МИРОВОЙ РЫНОК ПРОТИВООБЛЕДЕНИТЕЛЬНЫХ ПОКРЫТИЙ, ПРОФИЛЬ КОМПАНИИ
14.1 КОРПОРАЦИЯ NEI
14.1.1 ОБЗОР КОМПАНИИ
14.1.2 АНАЛИЗ ДОХОДОВ
14.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.1.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.2 НАНОСОНИК ИНК.
14.2.1 ОБЗОР КОМПАНИИ
14.2.2 АНАЛИЗ ДОХОДОВ
14.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.2.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.3 HELICITY TECHNOLOGIES, INC.
14.3.1 ОБЗОР КОМПАНИИ
14.3.2 АНАЛИЗ ДОХОДОВ
14.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.3.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.4 OPUS MATERIALS TECHNOLOGIES
14.4.1 ОБЗОР КОМПАНИИ
14.4.2 АНАЛИЗ ДОХОДОВ
14.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.4.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
14,5 ААС
14.5.1 ОБЗОР КОМПАНИИ
14.5.2 АНАЛИЗ ДОХОДОВ
14.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.5.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.6 Институт Фраунгофера по межфазной инженерии и биотехнологии IGB
14.6.1 ОБЗОР КОМПАНИИ
14.6.2 АНАЛИЗ ДОХОДОВ
14.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.6.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.7 МИКРОФАЗНЫЕ ПОКРЫТИЯ
14.7.1 ОБЗОР КОМПАНИИ
14.7.2 АНАЛИЗ ДОХОДОВ
14.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.7.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.8 НАНОПОКРЫТИЯ CG2
14.8.1 ОБЗОР КОМПАНИИ
14.8.2 АНАЛИЗ ДОХОДОВ
14.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.8.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.9 ГИГРАТЕК
14.9.1 ОБЗОР КОМПАНИИ
14.9.2 АНАЛИЗ ДОХОДОВ
14.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.9.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.1 МЕМОРИАЛЬНЫЙ ИНСТИТУТ БАТТЕЛЯ
14.10.1 ОБЗОР КОМПАНИИ
14.10.2 АНАЛИЗ ДОХОДОВ
14.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.10.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.11 НЕВЕРВЕТ
14.11.1 ОБЗОР КОМПАНИИ
14.11.2 АНАЛИЗ ДОХОДОВ
14.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.11.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.12 ЭКОЛОГИЧНЫЕ ПОКРЫТИЯ
14.12.1 ОБЗОР КОМПАНИИ
14.12.2 АНАЛИЗ ДОХОДОВ
14.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.12.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.13 ОКЕАНИТ
14.13.1 ОБЗОР КОМПАНИИ
14.13.2 АНАЛИЗ ДОХОДОВ
14.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.13.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
14.14 ЭЛЕМЕНТНЫЕ ПОКРЫТИЯ
14.14.1 ОБЗОР КОМПАНИИ
14.14.2 АНАЛИЗ ДОХОДОВ
14.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.14.4 ПОРТФЕЛЬ ПРОДУКТОВ
14.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
*ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ПРЕДСТАВЛЕННЫХ В ПРОФИЛЕ, НЕ ЯВЛЯЕТСЯ ПОЛНЫМ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. В НАШЕМ ИССЛЕДОВАНИИ МЫ РАССМАТРИВАЕМ БОЛЕЕ 100 КОМПАНИЙ, ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ СООТВЕТСТВУЮЩИХ ОТЧЕТОВ.
15 СВЯЗАННЫХ ОТЧЕТОВ
16 АНКЕТА
17 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE
18 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











