



Сегментация мирового рынка услуг по управлению приложениями по видам услуг (оценка портфеля приложений, безопасность приложений, безопасность веб-приложений, безопасность мобильных приложений, модернизация приложений, миграция в облако, интеграция приложений, переход на новые платформы, модернизация пользовательского интерфейса, техническое обслуживание и поддержка приложений, а также управляемые услуги для приложений), размеру организации (малые и средние предприятия и крупные предприятия), отраслевой вертикали (банковское дело, финансовые услуги и страхование (BFSI), телекоммуникации и ИТ, государственное управление, розничная торговля и электронная коммерция, здравоохранение и медико-биологические науки, производство, энергетика и коммунальные услуги и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и обзор рынка услуг управления приложениями
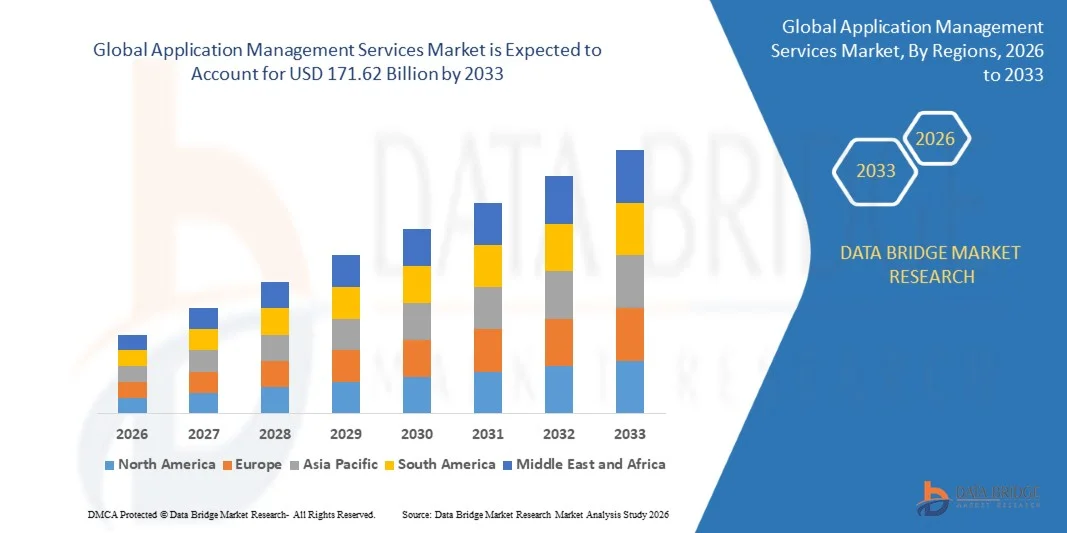
- Согласно анализу Data Bridge Market Research, размер рынка услуг по управлению глобальными приложениями был оценен как51,03 млрд долларов в 2025 годуОжидается, что он достигнет171,62 млрд долларов к 2033 году, вCAGR 16,37%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на цифровые преобразования, внедрение облаков и услуги ИТ-аутсорсинга на предприятиях.
- Растущая потребность в модернизации приложений, услугах по безопасности и техническому обслуживанию способствует внедрению в различных отраслях промышленности.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):51,03 млрд.USD
- Ожидаемая рыночная стоимость (2033):171,62 млрд.USD
- Прогноз CAGR (2026–2033):16.37%
Каковы основные выводы рынка услуг управления приложениями
- Рынок демонстрирует значительный рост за счет аутсорсинга предприятиями сложных задач управления приложениями для повышения эффективности, снижения затрат и обеспечения соответствия требованиям.
- Непрерывные инновации в решениях для управления приложениями на основе ИИ, облачных и автоматизированных решений укрепляют конкурентный ландшафт и позволяют масштабировать доставку услуг.
- Северная Америка доминировала на рынке услуг по управлению приложениями (AMS) с самой большой долей доходов в 2025 году, что обусловлено растущим спросом на оптимизацию ИТ, внедрение облаков и инициативы по цифровой трансформации предприятий.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.Услуги по управлению приложениямирынок, обусловленный ростом внедрения ИТ, увеличением миграции корпоративных облаков, правительственными инициативами по продвижению цифровой инфраструктуры и растущим спросом на масштабируемые и эффективные управляемые прикладные решения
- Сегмент обслуживания и поддержки приложений занимал самую большую долю рынка в 2025 году, что обусловлено растущей потребностью в постоянном мониторинге, оптимизации производительности и надежной работе корпоративных приложений. Этот сегмент имеет решающее значение для обеспечения непрерывности бизнеса и сокращения простоев, что делает его предпочтительным выбором для предприятий в разных отраслях.
Сегментация рынка услуг по охвату и управлению приложениями
|
Атрибуты |
Службы управления приложениями Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке услуг управления приложениями
«Рост спроса на цифровую трансформацию и ИТ-аутсорсинг»
Растущее внимание к эффективности бизнеса и оперативной гибкости значительно формирует рынок услуг по управлению приложениями (AMS), поскольку предприятия все чаще предпочитают управляемые решения, которые оптимизируют ИТ-операции и снижают затраты. AMS набирает обороты благодаря своей способности поддерживать, контролировать и улучшать программные приложения, обеспечивая бесшовную производительность и масштабируемость. Эта тенденция усиливает внедрение в банковской, медицинской, розничной и обрабатывающей промышленности, поощряя поставщиков услуг к инновациям с индивидуальными решениями, которые удовлетворяют меняющимся потребностям предприятия.
Повышение осведомленности об оптимизации затрат, модернизации ИТ и внедрении облачных технологий ускорило спрос на услуги управления приложениями на малых, средних и крупных предприятиях. Организации активно ищут аутсорсинговые экспертные знания для управления сложными портфелями приложений, побуждая к сотрудничеству между поставщиками AMS и корпоративными клиентами для повышения операционной эффективности и обеспечения соответствия нормативным требованиям.
Тенденции цифровой трансформации и облачной миграции влияют на решения по аутсорсингу, при этом предприятия подчеркивают надежность поставщиков, качество услуг и инновационные модели обслуживания. Эти факторы помогают поставщикам дифференцировать предложения на конкурентном рынке и завоевать доверие клиентов, а также способствуют внедрению многооблачного управления и комплексных услуг жизненного цикла приложений.
Например, в 2024 году Accenture в Ирландии и TCS в Индии расширили свои портфели AMS, включив в них решения для мониторинга приложений на основе ИИ и облачного управления. Эти запуски были введены в ответ на растущий спрос предприятий на автоматизированные, безопасные и масштабируемые сервисы приложений с развертыванием в локальных, облачных и гибридных ИТ-средах. Услуги также продавались как решения с добавленной стоимостью, повышающие удовлетворенность клиентов и долгосрочные контракты.
В то время как спрос на услуги по управлению приложениями растет, устойчивое расширение рынка зависит от непрерывных инноваций, экономичных моделей доставки и поддержания качества обслуживания в различных корпоративных приложениях. Провайдеры также сосредоточены на улучшении глобальных сетей доставки, кибербезопасности и разработке решений, которые уравновешивают стоимость, качество и технологический прогресс для более широкого внедрения.
Динамика рынка услуг управления приложениями
водитель
«Рост спроса на цифровую трансформацию и IT-эффективность»
Рост корпоративного спроса на оптимизированные ИТ-операции и цифровую трансформацию является основным драйвером для рынка AMS. Организации все чаще используют аутсорсинг управления приложениями для оптимизации затрат, обеспечения надежности программного обеспечения и сосредоточения внимания на основных бизнес-целях. Эта тенденция также подталкивает поставщиков услуг к развитию передовых возможностей мониторинга, аналитики и автоматизации, поддерживая диверсификацию услуг.
Расширение приложений в банковском, медицинском, розничном, производственном и телекоммуникационном секторах влияет на рост рынка. AMS помогает повысить производительность приложений, безопасность и масштабируемость, одновременно сокращая время простоя, позволяя предприятиям соответствовать ожиданиям в отношении бесперебойных и оптимизированных ИТ-операций. Растущее внедрение облачных приложений еще больше усиливает эту тенденцию.
Поставщики ИТ-услуг активно продвигают предложения по управлению приложениями с помощью индивидуальных решений, моделей на основе SLA и цифровых инноваций. Эти усилия подкрепляются растущими предпочтениями предприятий в отношении управляемых услуг и модернизации технологий, а также стимулируют партнерские отношения в целях улучшения предоставления услуг и снижения операционных рисков.
Например, в 2023 году IBM в США и Infosys в Индии сообщили об увеличении развертывания AMS для облачных корпоративных приложений и модернизации устаревших систем. Это расширение последовало за более высоким спросом клиентов на экономически эффективные, масштабируемые и безопасные решения для управления ИТ, что привело к долгосрочным контрактам и удовлетворенности предприятий.
Хотя растущий спрос на управляемые ИТ-услуги поддерживает рост, более широкое внедрение зависит от оптимизации затрат, качества обслуживания и надежности поставщика. Инвестиции в квалифицированную рабочую силу, передовую аналитику, кибербезопасность и облачные возможности будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентных преимуществ.
Сдержанность/вызов
«Высокие эксплуатационные расходы и зависимость от поставщиков»
Относительно высокая стоимость услуг по управлению приложениями по сравнению с внутренними ИТ-операциями остается ключевой проблемой, ограничивая внедрение среди предприятий, чувствительных к затратам. Сложные модели предоставления услуг, многопозиционные операции и зависимость от квалифицированного персонала способствуют повышению цен. Кроме того, колебания доступности ресурсов могут повлиять на непрерывность обслуживания и проникновение на рынок.
Осведомленность и доверие к поставщикам управляемых услуг остаются неравномерными, особенно на развивающихся рынках, где аутсорсинг все еще развивается. Ограниченное понимание преимуществ AMS ограничивает поглощение в определенных сегментах отрасли. Это также приводит к замедлению внедрения в странах с развивающейся экономикой, где образование по управляемым ИТ-услугам минимально.
Проблемы предоставления услуг и координации также влияют на рост рынка, поскольку AMS требует интеграции с существующими корпоративными системами и соблюдения строгих SLA. Логистические сложности, проблемы конфиденциальности данных и различные нормативные стандарты увеличивают операционные риски. Компании должны инвестировать в надежные инструменты управления, мониторинга и коммуникации с клиентами для поддержания качества обслуживания.
Например, в 2024 году предприятия в Юго-Восточной Азии и Латинской Америке сообщили о более медленном внедрении AMS от таких поставщиков, как Wipro и HCL Technologies, из-за высоких затрат, ограниченного присутствия поставщиков и опасений по поводу безопасности данных. Соблюдение местных правил ИТ и мониторинг производительности были дополнительными барьерами. Эти факторы также побудили некоторые организации сохранить частичные внутренние ИТ-операции, что повлияло на принятие услуг.
Преодоление этих проблем потребует экономически эффективных моделей доставки, расширенных возможностей поставщиков и целенаправленных инициатив по обучению клиентов. Сотрудничество между поставщиками услуг, корпоративными ИТ-командами и технологическими партнерами может помочь раскрыть долгосрочный потенциал роста глобального рынка AMS. Кроме того, разработка гибких, масштабируемых и безопасных услуг будет иметь важное значение для широкого распространения.
Как сегментируется рынок услуг управления приложениями
Рынок сегментирован на основе услуг, размера организации и отраслевой вертикали.
• Сервис
На основе сервиса рынок услуг управления приложениями (AMS) сегментирован на оценку портфеля приложений, безопасность приложений, безопасность веб-приложений, безопасность мобильных приложений, модернизацию приложений, миграцию облачных приложений, интеграцию приложений, реплатформирование приложений, модернизацию пользовательского интерфейса, обслуживание и поддержку приложений и управляемые приложениями услуги. Сегмент обслуживания и поддержки приложений занимал самую большую долю рынка в 2025 году, что обусловлено растущей потребностью в постоянном мониторинге, оптимизации производительности и надежной работе корпоративных приложений. Этот сегмент имеет решающее значение для обеспечения непрерывности бизнеса и сокращения простоев, что делает его предпочтительным выбором для предприятий в разных отраслях.
Ожидается, что в сегменте миграции облачных приложений будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущее внедрение облачных архитектур, требования к масштабируемости и необходимость экономически эффективных ИТ-операций. Облачные миграционные службы набирают обороты по мере того, как организации модернизируют устаревшие приложения и переходят на гибридные или многооблачные среды, обеспечивая большую гибкость и цифровую трансформацию.
• По размеру организации
Исходя из размера организации, рынок сегментирован на малые и средние предприятия (МСП) и крупные предприятия. Сегмент крупных предприятий занимал самую большую долю рынка в 2025 году, чему способствовали обширные портфели приложений, более высокие ИТ-бюджеты и большая зависимость от управляемых услуг для поддержания сложных ИТ-сред. Крупные организации часто требуют комплексных решений AMS для повышения операционной эффективности, обеспечения соответствия и поддержки инициатив цифровой трансформации.
Ожидается, что в сегменте МСП будут зарегистрированы самые высокие темпы роста с 2026 по 2033 год, чему будет способствовать повышение осведомленности о преимуществах AMS, растущее внедрение облачных услуг и потребность в экономически эффективных решениях для управления ИТ, которые снижают зависимость от внутренних ресурсов.
• Вертикальная промышленность
На основе отраслевой вертикали рынок сегментирован на банковские, финансовые услуги и страхование (BFSI), телекоммуникации и ИТ, правительство, розничную торговлю и электронную коммерцию, здравоохранение и науки о жизни, производство, энергетику и коммунальные услуги и другие. Сегмент BFSI занимал самую большую долю доходов в 2025 году, что обусловлено критической потребностью в безопасном, совместимом и высокопроизводительном управлении приложениями для поддержки финансовых операций, цифровых банковских услуг и инициатив по работе с клиентами.
Ожидается, что в сегменте здравоохранения и наук о жизни будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствуют растущая цифровизация, внедрение телемедицинских и медицинских ИТ-систем и строгие нормативные требования, требующие надежных и безопасных услуг по управлению приложениями.
В каком регионе находится наибольшая доля рынка услуг по управлению приложениями
Северная Америка доминировала на рынке услуг по управлению приложениями (AMS) с самой большой долей доходов в 2025 году, что обусловлено растущим спросом на оптимизацию ИТ, внедрение облаков и инициативы по цифровой трансформации предприятий.
Предприятия в регионе высоко ценят эффективность, экономию средств и повышение производительности приложений, предлагаемых управляемыми службами, включая миграцию в облако, безопасность и постоянное обслуживание.
Это широкое внедрение дополнительно поддерживается зрелой ИТ-инфраструктурой, квалифицированной рабочей силой и растущим предпочтением аутсорсинга непрофильных ИТ-операций, устанавливая AMS в качестве предпочтительного решения в различных отраслях.
Обзор рынка услуг управления приложениями США
Американский рынок AMS занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое внедрение стратегий цифровой трансформации и передовая ИТ-инфраструктура. Предприятия все чаще отдают приоритет модернизации приложений, облачной миграции и управляемым службам безопасности для повышения операционной эффективности. Растущий спрос на комплексные решения AMS наряду с интеграцией инструментов искусственного интеллекта и автоматизации способствует дальнейшему росту рынка. Кроме того, сильное присутствие ведущих поставщиков услуг, таких как IBM, Accenture и Infosys, значительно способствует расширению рынка.
Европейский рынок услуг управления приложениями Insight
Ожидается, что на европейском рынке AMS будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном за счет увеличения инициатив по цифровой трансформации, строгих правил безопасности данных и растущего спроса на модернизацию приложений на предприятиях. Растущее внедрение облаков и потребность в масштабируемых, безопасных и экономически эффективных ИТ-услугах способствуют поглощению AMS. Регион переживает значительный рост в банковском, телекоммуникационном, медицинском и производственном секторах, причем поставщики предлагают индивидуальные решения для устаревших и облачных приложений.
Великобритания Application Management Services Market Insight
Ожидается, что на рынке AMS в Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением корпоративного ИТ-аутсорсинга, акцентом на операционную эффективность и требованиями нормативного соответствия. Организации все чаще используют управляемые сервисы для мониторинга приложений, безопасности и интеграции. Ожидается, что передовая цифровая инфраструктура Великобритании, наряду с надежными сетями поставщиков ИТ-услуг, продолжит стимулировать рост рынка.
Германия Application Management Services Market Insight
Ожидается, что на рынке AMS в Германии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему будет способствовать сильный акцент на ИТ-инновациях, кибербезопасности и цифровой модернизации. Хорошо развитые промышленные и финансовые сектора Германии способствуют внедрению AMS, особенно для крупных корпоративных приложений. Интеграция управляемых сервисов с платформами искусственного интеллекта, облачных вычислений и автоматизации становится все более распространенной, удовлетворяя местные корпоративные требования к безопасным, надежным и эффективным ИТ-операциям.
Asia-Pacific Application Management Services Market Insight (недоступная ссылка)
Ожидается, что на Азиатско-Тихоокеанском рынке AMS будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой урбанизацией, растущей цифровизацией в различных отраслях промышленности и растущим спросом на экономически эффективные решения для управления ИТ в таких странах, как Китай, Индия и Япония. Растущие корпоративные ИТ-бюджеты региона и правительственные инициативы по развитию цифровой инфраструктуры способствуют внедрению управляемых услуг. Кроме того, по мере того, как APAC становится центром ИТ-аутсорсинга и разработки программного обеспечения, доступность AMS расширяется до более широкой корпоративной базы.
Японский рынок услуг управления приложениями Insight
Ожидается, что рынок AMS в Японии будет расти самыми быстрыми темпами с 2026 по 2033 год благодаря передовой технологической экосистеме страны, высоким расходам на ИТ и высокому спросу на операционную эффективность. Предприятия внедряют управляемые сервисы для модернизации приложений, облачной миграции и управления безопасностью. Интеграция AMS с корпоративной ИТ-инфраструктурой, инструментами автоматизации и решениями для мониторинга на основе ИИ способствует росту. Кроме того, стареющая рабочая сила Японии поощряет автоматизацию и аутсорсинг рутинных задач управления ИТ.
Китайский рынок услуг управления приложениями Insight
Китайский рынок AMS составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой цифровизацией предприятий, широким внедрением облачных технологий и увеличением ИТ-аутсорсинга. Китай является одним из крупнейших рынков управляемых услуг, организации полагаются на AMS для безопасности приложений, интеграции и модернизации. Стремление к умным предприятиям в сочетании с наличием конкурентоспособных отечественных поставщиков услуг стимулирует рост рынка в банковском, телекоммуникационном, медицинском и производственном секторах.
Каковы ведущие компании на рынке услуг по управлению приложениями
Индустрия услуг по управлению приложениями в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- IBM(США)
- Atos SE(Франция)
- Капгемини(Франция)
- знающий(США)
- Фуджитсу (Япония)
- DXC Technology Company (США)
- HCL Technologies (Индия)
- Tech Mahindra Limited (Индия)
- Wipro Limited (Индия)
- Accenture (Ирландия)
- Deloitte Touche Tohmatsu Limited
- Infosys Limited (Индия)
- NTT DATA Corporation (Япония)
- Tata Consultancy Services Limited (Индия)
- Трианц (США)
- Oracle (США)
- SAP (Германия)
- Dell Technologies (США)
- Optimum Solutions (S) Pte. Ltd. (Сингапур)
- NEORIS (США)
- Sierra-Cedar, LLC (США)
Каковы последние достижения на мировом рынке услуг по управлению приложениями
- В августе 2025 года IBM (США) запустила новую платформу управления приложениями на основе ИИ, предназначенную для автоматизации рутинных задач и снижения эксплуатационных расходов клиентов. Эта разработка повышает эффективность, упрощает ИТ-операции и позиционирует IBM как лидера в использовании ИИ для управления приложениями. Платформа усиливает растущую отраслевую тенденцию автоматизации и цифровой трансформации, предоставляя предприятиям масштабируемые, экономически эффективные решения, одновременно повышая конкурентное присутствие IBM на рынке.
- В сентябре 2025 года Accenture (Ирландия) расширила свое партнерство с ведущим поставщиком облачных услуг для укрепления своих услуг по управлению приложениями. Это сотрудничество позволяет Accenture предоставлять более надежные, масштабируемые и надежные решения, улучшая доставку услуг и удовлетворенность клиентов. Этот шаг помогает предприятиям эффективно управлять сложными портфелями приложений и укрепляет позиции Accenture на рынке в качестве поставщика передовых управляемых облачных сервисов.
- В июле 2025 года Tata Consultancy Services (Индия) представила инициативу по интеграции устойчивого развития в свои предложения по управлению приложениями. Программа направлена на сокращение операционного углеродного следа и продвижение экологически чистых методов среди клиентов. Это развитие отвечает растущему спросу на устойчивые бизнес-операции, укрепляет бренд TCS как экологически ответственного лидера и способствует более широкому внедрению зеленых ИТ-практик на рынке услуг по управлению приложениями.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











