



Глобальный рынок искусственных глаз: сегментация по типу продукции (интегрированные, полуинтегрированные и неинтегрированные), технологии (электронная и механическая), конечному применению (больницы, амбулаторные хирургические центры и другие), типу (литые протезы и косметические оболочки), типу оболочки (однослойные и двухслойные) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка искусственных глаз и темпы роста
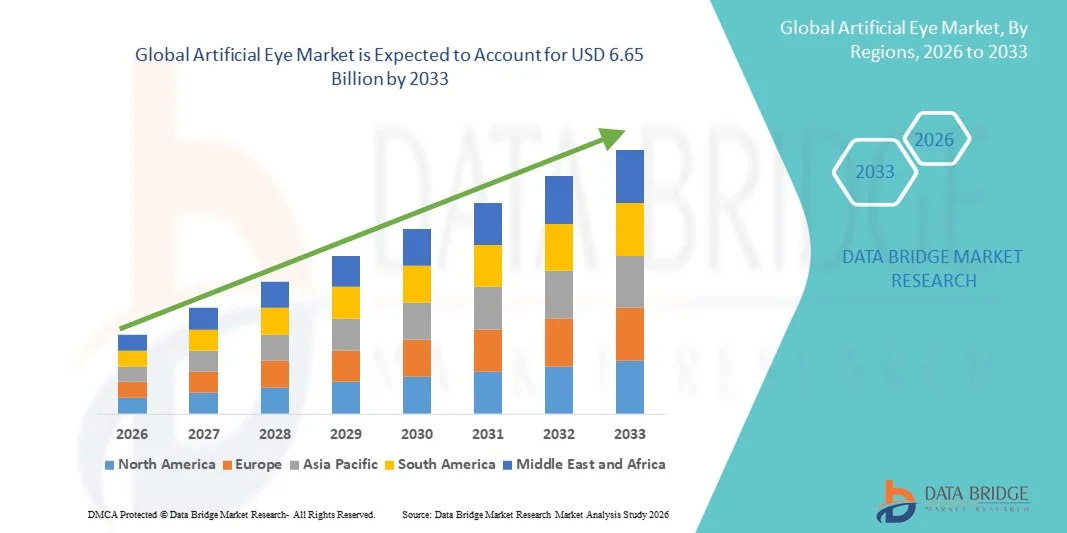
- Согласно анализу Data Bridge Market Research, размер мирового рынка искусственных глаз был оценен как3,75 млрд долларов в 2025 годуОжидается, что он достигнет$6,65 млрд. к 2033 году, вCAGR 7,43%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью глазных расстройств, потери зрения и травм, связанных с глазами, в сочетании с повышением осведомленности и принятием протезных решений для глаз. Технологические достижения в области глазных протезов, включая улучшенные материалы и методы настройки, способствуют более широкому внедрению как в развитых, так и в развивающихся системах здравоохранения.
- Кроме того, растущий спрос на эстетически реалистичные, удобные и специфические для пациента решения для искусственного глаза позиционирует искусственные глаза как важный компонент окулярной реабилитации. Эти факторы, наряду с расширением доступа к офтальмологической помощи и политикой вспомогательного возмещения в некоторых регионах, значительно ускоряют внедрение решений искусственного глаза и стимулируют общий рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):3,75 млрд долларов
- Ожидаемая рыночная стоимость (2033):6,65 млрд долларов
- Прогноз CAGR (2026–2033): 7.43%
Каковы основные выводы искусственного рынка глаз
- Искусственные глаза, также известные как глазные протезы, являются важными медицинскими устройствами, используемыми для косметической и психологической реабилитации после потери глаз из-за травмы, врожденных заболеваний, опухолей или тяжелых глазных заболеваний. Достижения в области протезных материалов, методов настройки и цифровой визуализации улучшают эстетический реализм и комфорт пациентов, расширяя внедрение в медицинских учреждениях.
- Растущий спрос на искусственные глаза в первую очередь обусловлен ростом частоты травм глаз и глазных расстройств, повышением осведомленности о глазных протезах и улучшением инфраструктуры офтальмологической медицины. Кроме того, акцент на уход за пациентами и эстетическое восстановление способствует более широкому признанию процедур искусственного глаза во всем мире.
- Северная Америка доминировала на рынке искусственного глаза с долей дохода около 38,5% в 2025 году, поддерживаемой передовыми офтальмологическими учреждениями, более высокими расходами на здравоохранение, сильными структурами возмещения и наличием специализированных глазных протезов. На США приходится большая часть регионального спроса из-за более высокого уровня осведомленности и доступа к квалифицированным окуляристам.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке искусственного глаза в течение прогнозируемого периода, чему будет способствовать рост пула пациентов, увеличение частоты глазных травм, улучшение доступа к здравоохранению и рост инвестиций в услуги по уходу за глазами в таких странах, как Китай, Индия и Япония.
- Сегмент механических технологий занимал самую большую долю рынка в 62,4% в 2025 году, в первую очередь из-за его давней клинической приемлемости, надежности и более низкой стоимости.
Сфера охвата и сегментация искусственного глазного рынка
|
Атрибуты |
Искусственный взгляд на рынок |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке искусственных глаз
Технологические достижения в области протезного дизайна и материальных инноваций
- Видной и ускоряющейся тенденцией на мировом рынке искусственных глаз является постоянное продвижение в протезном дизайне глаз, обусловленное инновациями в биоматериалах, технологиях производства и технологиях настройки. Современные искусственные глаза все чаще предназначены для того, чтобы имитировать естественный внешний вид, движение и комфорт человеческого глаза, значительно улучшая удовлетворенность пациентов и качество жизни.
- Например, в октябре 2023 года несколько ведущих окулярных протезных лабораторий в США и Европе приняли цифровую фотографию радужной оболочки глаза высокого разрешения и системы 3D-сканирования для создания искусственных глаз, специфичных для пациента, что позволяет более точно сопоставлять цвет и анатомическую точность по сравнению с традиционными методами ручной росписи. Этот сдвиг улучшил косметический реализм и уменьшил количество необходимых посещений.
- Производители сосредоточены на использовании легких, биосовместимых материалов, таких как акрил медицинского класса, силикон и современные полимеры, которые обеспечивают повышенную долговечность, снижение раздражения и долгосрочную безопасность. Эти материалы обеспечивают лучшую совместимость тканей и уменьшают осложнения, такие как воспаление или дискомфорт.
- Принятие передовых методов отделки и полировки поверхности усиливает естественный блеск и реалистичный внешний вид искусственных глаз, делая их визуально неотличимыми от естественных глаз при нормальных условиях освещения.
- Рынок также становится свидетелем растущего сотрудничества между окуляристами, офтальмологами и исследовательскими институтами для разработки протезных глаз следующего поколения с улучшенной посадкой, комфортом и синхронизированным движением, меняя ожидания пациентов на глобальном рынке искусственного глаза.
Искусственная динамика рынка глаз
водитель
Рост частоты заболеваний глаз, травм и врожденных состояний
- Растущая распространенность заболеваний глаз, травматических травм, рака глаз и врожденных заболеваний глаз, приводящих к потере глаз, является основным фактором роста на мировом рынке искусственного глаза. Дорожные аварии, травмы на рабочем месте, травмы, связанные со спортом, и осложнения, связанные с болезнями, продолжают вносить значительный вклад в спрос.
- Например, в мае 2024 года организации здравоохранения подчеркнули рост детского удаления глаз из-за ретинобластомы в развивающихся регионах, увеличив потребность в ранней стадии протезирования глаз в рамках программ послеоперационной реабилитации. Такие случаи напрямую стимулируют спрос на детские искусственные глаза во всем мире.
- Растущая осведомленность о косметической реабилитации и психологическом благополучии после потери глаз побуждает пациентов выбирать искусственные решения для глаз, а не необработанное искажение лица.
- Достижения в области офтальмологической хирургии и послеоперационного ухода увеличили показатели выживаемости и восстановления, что привело к увеличению числа пациентов, имеющих право на протезирование глаз.
- Кроме того, улучшение инфраструктуры здравоохранения и доступ к офтальмологическим услугам, особенно в Азиатско-Тихоокеанском регионе и Латинской Америке, способствуют более широкому внедрению искусственных глаз как среди педиатрического, так и взрослого населения.
Сдержанность/вызов
Высокая стоимость кастомизации и ограниченный доступ к квалифицированным окуляристам
- Одной из основных проблем, сдерживающих рынок искусственного глаза, является высокая стоимость, связанная с индивидуальными протезными решениями для глаз, которые требуют специализированных материалов, квалифицированного мастерства и нескольких сеансов подгонки.
- Например, в июле 2022 года офтальмологические ассоциации сообщили, что во многих регионах Африки и некоторых частях Юго-Восточной Азии на миллион человек приходится менее одного обученного окуляриста, что значительно ограничивает доступ к высококачественным услугам искусственного глаза и увеличивает время ожидания лечения. Этот дефицит напрямую влияет на проникновение рынка в недостаточно обслуживаемых районах.
- Отсутствие покрытия расходов на искусственное зрение в некоторых системах здравоохранения еще больше усугубляет проблемы доступности, особенно среди населения с низким уровнем дохода.
- Педиатрическим пациентам часто требуется частая замена и переоборудование искусственных глаз по мере их роста, что увеличивает долгосрочные расходы и создает финансовые трудности для семей.
- Решение этих проблем потребует расширения программ обучения окуляристов, разработки экономически эффективных протезных решений и совершенствования механизмов возмещения для обеспечения справедливого доступа и устойчивого роста рынка.
Как сегментируется рынок искусственных глаз
Глобальный рынок искусственного глаза сегментирован на основе продуктов, технологий, конечного использования, типа и типа оболочки.
- По продукту
Рынок искусственного глаза сегментирован на интегрированные, полуинтегрированные и неинтегрированные искусственные глаза. Интегрированный сегмент искусственного глаза доминировал на рынке с наибольшей долей дохода в 46,8% в 2025 году, что обусловлено его превосходным эстетическим внешним видом, улучшенной мобильностью и лучшей синхронизацией с естественными движениями глаз. Интегрированные искусственные глаза предназначены для работы в координации с орбитальными имплантатами, что позволяет улучшить комфорт и более естественный вид. Растущая осведомленность о реабилитации лица, растущий спрос на индивидуальные протезы и растущая доступность квалифицированных окуляристов еще больше поддерживают доминирование сегмента. Кроме того, улучшенные биосовместимые материалы и технологические достижения в дизайне имплантатов продолжают повышать удовлетворенность пациентов, что способствует широкому распространению в развитых системах здравоохранения.
Ожидается, что сегмент полуинтегрированных искусственных глаз станет свидетелем самого быстрого CAGR в 7,9% с 2026 по 2033 год из-за его экономической эффективности и сбалансированной функциональности. Полуинтегрированные продукты предлагают умеренное движение и эстетические результаты по более низкой цене по сравнению с полностью интегрированными решениями, что делает их очень привлекательными на развивающихся рынках. Расширение доступа к офтальмологической помощи, растущий медицинский туризм и рост заболеваемости травмой глаз и врожденными глазными расстройствами ускоряют спрос. Кроме того, ожидается, что совершенствование методов производства и расширение каналов распределения будут способствовать быстрому росту в течение прогнозируемого периода.
- По технологии
На базе технологий рынок искусственного глаза сегментирован на электронные и механические технологии. Сегмент механических технологий занимал самую большую долю рынка в 62,4% в 2025 году, в первую очередь из-за его давней клинической приемлемости, надежности и более низкой стоимости. Механические искусственные глаза не полагаются на электронные компоненты, что облегчает их обслуживание и доступность, особенно в регионах с низким и средним уровнем дохода. Высокое внедрение в больницах и реабилитационных центрах в сочетании с минимальными осложнениями после имплантации усилило доминирование этого сегмента. Кроме того, механические протезы остаются предпочтительным вариантом для педиатрических и пожилых пациентов благодаря своей простоте и долговечности.
Сегмент электронных технологий, по прогнозам, зарегистрирует самый быстрый CAGR в 9,1% с 2026 по 2033 год, что обусловлено быстрыми технологическими достижениями и увеличением инвестиций в НИОКР. Электронные искусственные глаза обеспечивают улучшенное движение, улучшенные косметические результаты и лучшую интеграцию с орбитальными имплантатами. Растущий интерес к передовым протезным решениям, растущие расходы на здравоохранение и растущая готовность пациентов к внедрению инновационных технологий являются ключевыми факторами роста. Кроме того, ожидается, что постоянные улучшения в сенсорных системах и легких электронных компонентах значительно повысят темпы внедрения.
- Конечным использованием
На основе конечного использования рынок искусственного глаза разделен на больницы, амбулаторные хирургические центры и другие. Сегмент Больницы составил самую большую долю рынка выручки 54,2% в 2025 году, чему способствовало наличие специализированных офтальмологических отделений и развитой хирургической инфраструктуры. Больницы служат основными центрами для сложных глазных операций, посттравматической реабилитации и процедур протезирования. Наличие квалифицированных хирургов, многопрофильных групп по уходу и возмещению ущерба еще больше укрепляет доминирование больницы. Кроме того, увеличение числа госпитализаций по поводу травмы глаз, энуклеации, связанной с раком, и врожденных глазных состояний продолжает стимулировать устойчивый спрос.
Ожидается, что сегмент амбулаторных хирургических центров станет свидетелем самого быстрого CAGR в 8,4% с 2026 по 2033 год, что обусловлено переходом к амбулаторной хирургической помощи. Эти центры предлагают более быстрые процедуры, снижение расходов на госпитализацию и более короткое время восстановления, что делает их все более предпочтительными для пациентов. Растущее внедрение минимально инвазивных глазных операций, растущие инвестиции в специализированные глазные клиники и улучшенная доступность ускоряют рост. Кроме того, ожидается, что благоприятная нормативная поддержка и расширение страхового покрытия амбулаторных процедур будут способствовать расширению рынка.
- По типу
По типу рынок искусственного глаза сегментирован на формованные протезы и косметические оболочки. Сегмент плесневых протезов доминировал на рынке с долей выручки 58,6% в 2025 году из-за его индивидуальной формы и превосходных эстетических результатов. Эти протезы индивидуально изготавливаются в соответствии с тонусом глаз и кожи пациента, обеспечивая повышенный комфорт и естественный внешний вид. Высокое принятие среди пациентов, нуждающихся в полной замене глаз, и растущее предпочтение персонализированных медицинских решений являются ключевыми факторами доминирования. Технологические достижения в области импрессионных технологий и обработки материалов еще больше поддерживают лидерство в сегменте.
Ожидается, что сегмент Cosmetic Shell вырастет на 7,6% с 2026 по 2033 год, чему будет способствовать растущий спрос на неинвазивную косметическую коррекцию. Косметические оболочки используются, когда естественный глаз остается нетронутым, но изуродованным, предлагая доступную и менее сложную альтернативу. Повышение осведомленности об эстетической реабилитации, растущее принятие косметических медицинских устройств и расширение доступности в амбулаторных условиях способствуют росту. Кроме того, более короткое время и снижение затрат стимулируют принятие, особенно в странах с развивающейся экономикой.
- Тип Shell
На основе типа оболочки рынок искусственного глаза сегментирован на однокорпусные и двухкорпусные искусственные глаза. Сегмент Single Shell занимал самую большую долю рынка в 51,9% в 2025 году благодаря более простому дизайну, более легкому весу и широкому клиническому использованию. Однокорпусные искусственные глаза легче изготавливаются и подходят, что делает их пригодными для широкого круга пациентов. Их рентабельность и более низкие потребности в техническом обслуживании привели к тому, что они получили широкое распространение как в развитых, так и в развивающихся регионах. Кроме того, постоянная работа и доступность в больницах и клиниках также способствуют доминированию сегмента.
Сегмент Double Shell, по прогнозам, зарегистрирует самый быстрый CAGR в 8,2% с 2026 по 2033 год, благодаря повышенному комфорту и улучшенным косметическим результатам. Конструкции с двойной оболочкой обеспечивают лучшую адаптивность к движению розетки и уменьшают раздражение, улучшая удовлетворенность пациентов. Растущий спрос на передовые протезы, увеличение располагаемых доходов и растущее внимание к улучшению качества жизни ускоряют рост. Ожидается, что текущие инновации в области гибкости материалов и точности конструкции будут способствовать дальнейшему расширению сегмента топлива в течение прогнозируемого периода.
В каком регионе находится наибольшая доля рынка искусственного глаза
- Северная Америка доминировала на рынке искусственного глаза с долей дохода около 38,5% в 2025 году, поддерживаемой передовыми офтальмологическими учреждениями, более высокими расходами на здравоохранение, сильными структурами возмещения и широким присутствием специализированной глазной протезной клиники.
- Регион выигрывает от ранней диагностики глазных расстройств, высокой осведомленности о косметической и функциональной реабилитации после потери глаз и доступа к квалифицированным окуляристам.
- Постоянные достижения в области искусственных глазных материалов, цифровых технологий настройки и улучшенных методов подгонки повысили удовлетворенность пациентов, укрепив лидирующие позиции Северной Америки на мировом рынке.
Искусственный глаз рынка США Insight
Рынок искусственного глаза в США составил самую большую долю в Северной Америке, обеспечив более 80% региональных доходов в 2025 году, что обусловлено сильным уровнем осведомленности и хорошо налаженной инфраструктурой офтальмологии и протезирования. Высокая частота глазных травм, рака глаз, таких как ретинобластома и меланома, и врожденные нарушения зрения продолжают вызывать устойчивый спрос. Благоприятное страховое покрытие для послеоперационной окулярной реабилитации и наличие специализированных окулярных протезных центров дополнительно поддерживают рост рынка. Кроме того, постоянные инновации в протезной эстетике и комфорте улучшают качество жизни, усиливая принятие по всей стране.
Европейский рынок искусственного глаза
Ожидается, что европейский рынок искусственных глаз будет расти на стабильном уровне CAGR в течение прогнозируемого периода, поддерживаемого универсальными системами здравоохранения, растущей распространенностью заболеваний глаз и растущим акцентом на послеоперационную реабилитацию. Страны Западной Европы пользуются услугами офтальмологов и доступом к обученным окуляристам, поощряя более широкое внедрение искусственных глаз. Повышение осведомленности о психологическом и косметическом восстановлении после потери зрения в сочетании с достижениями в области биосовместимых протезов способствует долгосрочному расширению рынка по всему региону.
Искусственный взгляд на рынок глаз
Прогнозируется, что рынок искусственных глаз в Великобритании будет расширяться в течение прогнозируемого периода, что обусловлено сильной поддержкой общественного здравоохранения через Национальную службу здравоохранения (NHS). Растущие случаи травмы глаз, рака глаз и врожденных аномалий являются ключевыми факторами спроса. Улучшенные реферальные системы, наличие специализированных окулярных протезов и повышение осведомленности пациентов о вариантах реабилитации способствуют дальнейшему росту рынка. Приверженность Великобритании доступным и стандартизированным услугам по уходу за глазами продолжает создавать благоприятные условия для расширения рынка.
Немецкий рынок искусственного глаза
Ожидается, что в течение прогнозируемого периода на рынке искусственного глаза в Германии будет наблюдаться значительный рост, поддерживаемый передовой инфраструктурой здравоохранения, высокими медицинскими расходами и сильным акцентом на точные медицинские технологии. Старение населения и увеличение частоты хронических заболеваний глаз и глазных травм стимулируют спрос на искусственные глаза. Акцент Германии на высококачественные, долговечные и биосовместимые протезы соответствует ожиданиям пациентов, поддерживая последовательное развитие рынка как в государственных, так и в частных медицинских учреждениях.
Азиатско-Тихоокеанский рынок искусственного глаза
Ожидается, что Азиатско-Тихоокеанский регион рынка искусственных глаз зафиксирует самый быстрый CAGR в течение прогнозируемого периода, что обусловлено растущим пулом пациентов, ростом заболеваемости глазной травмой и улучшением доступа к услугам по уходу за глазами. Повышение осведомленности о реабилитации глаз, расширение инфраструктуры здравоохранения и рост расходов на здравоохранение в таких странах, как Китай, Индия и Япония, ускоряют принятие. Правительственные инициативы, направленные на укрепление офтальмологических услуг и повышение доступности искусственных глаз, способствуют быстрому росту рынка во всем регионе.
Японский рынок искусственного глаза
Японский рынок искусственного глаза переживает устойчивый рост благодаря передовой системе здравоохранения страны, старению населения и высокой осведомленности о послеоперационной окулярной реабилитации. Спрос обусловлен увеличением распространенности заболеваний и травм, связанных с глазами, а также сильным акцентом на точность, комфорт и эстетическое качество. Постоянное совершенствование методов протезирования и изготовления улучшает результаты лечения пациентов, поддерживая устойчивое расширение рынка в Японии.
Китайский рынок искусственного глаза
Китайский рынок искусственного глаза составил самую большую долю дохода на рынке искусственного глаза в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, расширение населения среднего класса и улучшение доступа к услугам по офтальмологической помощи. Растущие случаи травм глаз, промышленных травм и нелеченных глазных заболеваний вносят значительный вклад в спрос. Государственные инвестиции в инфраструктуру здравоохранения и программы по уходу за глазами, наряду с наличием экономически эффективных отечественных производителей, улучшают доступность и поддерживают сильный рост рынка как в городских, так и в полугородских регионах.
Какие компании занимают лидирующие позиции на рынке искусственного глаза
Индустрия искусственного глаза в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Carl Zeiss Meditec AG (Германия)
•Johnson & Johnson Vision (США)
Ocular Prosthetics, Inc. (США)
Международный центр протезирования глаз (США)
• Stryker (США)
Second Sight Medical Products (США)
HumanOptics AG (Германия)
Polytech Health & Aesthetics (Германия)
•CorneaGen (США)
•Протезирование глаз (Австралия)
•Fabtech Healthcare Systems Ltd. (Индия)
Morcher GmbH (Германия)
Orion Vision Group (США)
OcuLife Eye Prosthetics (Канада)
Лаборатории Эркон (Индия)
• Медифакос (Бразилия)
Bionic Vision Technologies (Австралия)
Каковы последние события на рынке искусственного глаза
- В феврале 2024 года United Ocular завершила приобретение Eye Prosthetics of Utah, специализированного производителя окулярных протезов. Этот стратегический шаг расширил производственные возможности United Ocular и сеть пациентов для искусственных глаз и склеральных оболочек, укрепив свои позиции на мировом рынке окулярных протезов.
- В мае 2024 года Second Sight Medical Products привлекла 30 миллионов долларов США в рамках раунда финансирования серии F для ускорения разработки и коммерциализации своих систем имплантации сетчатки Argus Gen2 и Orion, направленных на продвижение технологий протезирования зрения.
- В июне 2024 года Retina Implant AG запустила протез сетчатки сетчатки Alpha AMS, продукт с маркировкой CE с развертыванием в нескольких странах, представляющий собой важный коммерческий вход в передовые протезы сетчатки, предназначенные для частичного восстановления зрительной функции.
- В марте 2025 года Pixium Vision объявила о стратегическом партнерстве с Cambridge Consultants для совместной разработки субретинальных имплантатов следующего поколения и ускорения клинических программ для передовых протезов сетчатки. Это сотрудничество направлено на продвижение технологий имплантации сетчатки для более широкого клинического использования.
- В апреле 2025 года Eye Max Prosthetics представила новый силиконовый глазной протез с пигментной окраской и улучшенной подвижностью с помощью обновленного соединительного механизма, улучшающего эстетические и функциональные результаты для пациентов, нуждающихся в искусственных глазах.
- В апреле 2025 года Европейская комиссия одобрила разрешение на маркетинг системы протезирования сетчатки Ориона, расширив ее доступность за пределами Соединенных Штатов и отметив значительную нормативную веху в развертывании протезов сетчатки.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











