


Сегментация мирового рынка устройств для лечения астмы по типу (ингаляторы, небулайзеры, ингаляторы сухого порошка, дозированные ингаляторы и сетчатые небулайзеры), показаниям (астма и ХОБЛ), технологии (ручное и цифровое управление), конечным пользователям (больницы, розничные аптеки и онлайн-аптеки) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка астматических устройств и темпы роста
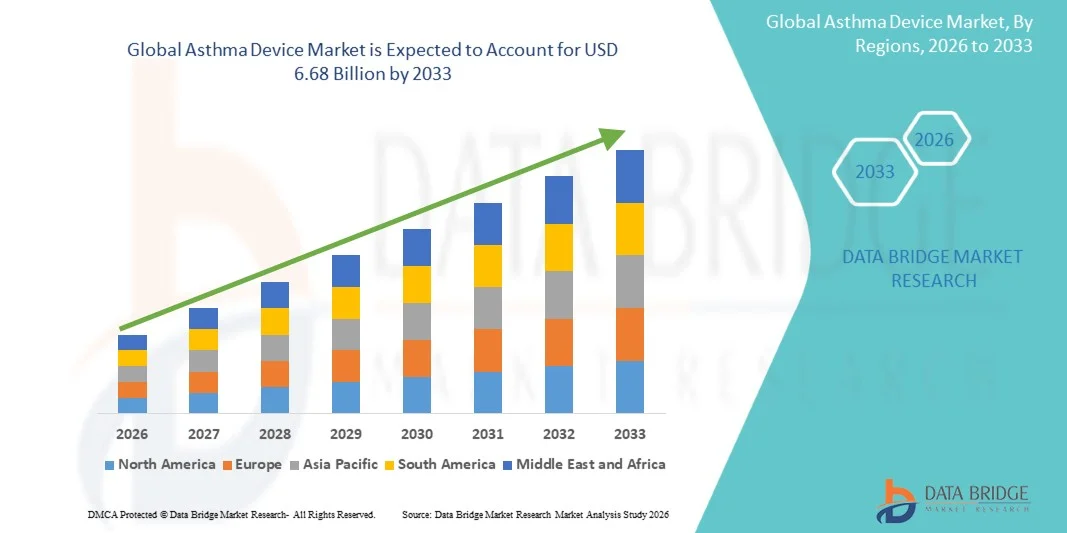
- Объем мирового рынка устройств для лечения астмы был оценен4,65 млрд долларов в 2025 годуОжидается, что он достигнет$6,68 млрд. к 2033 году, вCAGR 4,65%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим принятием и технологическими достижениями.подключенное здравоохранениеустройства и цифровые решения для здоровья, что приводит к улучшению мониторинга астмы и лечения пациентов
- Кроме того, повышение осведомленности пациентов, увеличение распространенности астмы и спрос на удобные, интегрированные устройства респираторной помощи способствуют внедрению передовых решений для лечения астмы, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$4,65 млрд.
- Ожидаемая рыночная стоимость (2033):$6,68 млрд.
- Прогноз CAGR (2026–2033):4.65%
Каковы основные выводы рынка астматических устройств
- Устройства для борьбы с астмой, предлагающие инновационные решения для мониторинга дыхания и лечения, становятся все более важными компонентами современных систем здравоохранения как в жилых, так и в клинических условиях благодаря их повышенному удобству, возможностям мониторинга в режиме реального времени и беспрепятственной интеграции с цифровыми экосистемами здравоохранения.
- Растущий спрос на устройства для лечения астмы в первую очередь подпитывается широким внедрением связанных технологий здравоохранения, растущей распространенностью астмы и респираторных расстройств среди пациентов и растущим предпочтением удобных, эффективных и интегрированных решений для лечения.
- Северная Америка доминировала на рынке устройств для лечения астмы с самой большой долей дохода в 42,7% в 2025 году, характеризующейся сильной инфраструктурой здравоохранения, высокой осведомленностью о респираторных заболеваниях и широким распространением передовых устройств для лечения астмы. В США наблюдается значительный рост числа установок для лечения астмы, что обусловлено инновациями ведущих компаний, выпускающих медицинские устройства.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для лечения астмы в течение прогнозируемого периода из-за растущей урбанизации, роста располагаемых доходов и растущей осведомленности о решениях по управлению астмой.
- Сегмент астмы доминировал на крупнейшей доле рынка в 65,4% в 2025 году, чему способствовал рост глобальной распространенности, особенно среди детей и молодых людей.
Область охвата и сегментация рынка астматических устройств
|
Атрибуты |
Астматический ключОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке устройств для лечения астмы
"Растущее использование подключенных и портативных устройств астмы"
- Значительной и ускоряющейся тенденцией на мировом рынке устройств для лечения астмы является растущее внедрение подключенных и портативных устройств, предназначенных для эффективного мониторинга и управления симптомами астмы.
- Эти устройства обеспечивают обратную связь в реальном времени о функции легких, использовании лекарств и экологических триггерах, улучшая управление заболеваниями и результаты лечения пациентов.
- Например, цифровая платформа ингалятора Propeller Health была широко внедрена в США, позволяя пациентам и поставщикам медицинских услуг отслеживать использование лекарств и определять триггеры через подключенное приложение для смартфонов.
- Тенденция к миниатюрным, носимым и портативным устройствам мониторинга астмы позволяет пациентам управлять своим состоянием незаметно и непрерывно, усиливая приверженность назначенным методам лечения.
- Кроме того, интеграция с мобильными платформами здравоохранения и системами управления пациентами позволяет поставщикам медицинских услуг предлагать индивидуальные планы лечения и своевременные вмешательства, улучшая долгосрочный контроль астмы.
- Достижения в сенсорных технологиях, таких как электронные пиковые расходомеры и интеллектуальные ингаляторы, делают устройства более точными, надежными и удобными для пользователя, что еще больше способствует внедрению как среди педиатрического, так и взрослого населения.
- Повышение осведомленности среди пациентов и лиц, осуществляющих уход, о преимуществах непрерывного мониторинга и раннего выявления обострений формирует ожидания пациентов и повышает спрос на инновационные устройства для лечения астмы во всем мире.
Динамика рынка астматических устройств
водитель
«Увеличение распространенности астмы и хронических респираторных заболеваний»
- Растущая распространенность астмы, особенно у детей и подростков, является основным фактором роста рынка. Согласно Глобальному докладу об астме 2023 года, более 300 миллионов человек во всем мире страдают от астмы, с увеличением заболеваемости в городских районах из-за загрязнения и факторов образа жизни.
- Например, в 2022 году GlaxoSmithKline (GSK) расширила свой портфель ингаляторов Ellipta в Европе и Азиатско-Тихоокеанском регионе, чтобы удовлетворить растущий спрос на устройства для лечения астмы среди пациентов с умеренной и тяжелой астмой.
- Растущая осведомленность пациентов об управлении заболеваниями, наряду с акцентом на сокращение госпитализаций и экстренных посещений, создает высокий спрос на эффективные устройства для лечения астмы.
- Тенденция к мониторингу на дому и самоуправлению, обусловленная инициативами в области здравоохранения, способствующими телемедицине и удаленному уходу за пациентами, еще больше способствует расширению рынка.
- Кроме того, нормативная поддержкаЦифровое здоровьеРешения и политика возмещения в ключевых регионах позволяют шире внедрять подключенные ингаляторы и устройства мониторинга.
Сдержанность/вызов
"Высокая стоимость современных устройств и ограниченный доступ в развивающихся регионах"
- Высокая стоимость технологически совершенных устройств для лечения астмы, таких как подключенные ингаляторы, цифровые пиковые расходомеры и портативные спирометры, является ключевым сдерживающим фактором роста рынка.
- Например, эффективная цифровая ингаляторная система Propeller Health стоит дороже, чем стандартные ингаляторы, что ограничивает доступность в чувствительных к цене регионах Азии и Африки.
- Ограниченная политика возмещения во многих странах и отсутствие осведомленности о передовых решениях по борьбе с астмой еще больше ограничивают проникновение на рынок.
- Проблемы, связанные с обслуживанием устройств, калибровкой и обучением пациентов, также могут препятствовать усыновлению, особенно среди пожилых людей или людей с низкой грамотностью.
- Преодоление этих проблем за счет экономически эффективной разработки устройств, улучшения медицинского обслуживания и программ обучения пациентов будет иметь решающее значение для устойчивого роста рынка.
Как сегментируется рынок астматических устройств
Рынок сегментирован на основе типа, индикации, технологии и конечного пользователя.
• По типу
В зависимости от типа, рынок устройств для астмы сегментирован на ингаляторы, небулайзеры, ингаляторы сухих порошков (DPI), дозированные ингаляторы (MDI) и сетчатые небулайзеры. Сегмент ингаляторов доминировал над крупнейшей долей рынка в 42,8% в 2025 году, что обусловлено их широким использованием, портативностью и простотой управления. Пациенты предпочитают ингаляторы из-за их быстрого начала действия, компактного дизайна и пригодности как для взрослых, так и для педиатрических групп населения. Сегмент также выигрывает от текущих инноваций в составах DPI и MDI, повышения эффективности доставки лекарств и программ приверженности пациентов. Утверждения регулирующих органов в отношении усовершенствованных ингаляционных устройств и активные информационно-пропагандистские кампании фармацевтических компаний еще больше укрепили принятие. Урбанизация, рост распространенности астмы и расширение доступа к здравоохранению способствуют дальнейшему доминированию сегмента. Производители фокусируются на дифференциации продуктов через эргономичные конструкции и счетчики доз. Совместимость ингаляторов с интеллектуальными устройствами мониторинга и инструментами цифрового присоединения укрепила их лидирующие позиции. Последовательное получение дохода сегмента и высокие ставки рецептов удерживают его на переднем крае рынка, подчеркивая устойчивое клиническое признание. Медицинские работники рекомендуют ингаляторы в качестве терапии первой линии для лечения астмы, которая поддерживает их доминирование. Рост рынка поддерживается глобальными руководящими принципами лечения, подчеркивающими быструю помощь и поддерживающую терапию.
Сегмент небулайзеров, как ожидается, станет свидетелем самого быстрого CAGR в 19,3% с 2026 по 2033 год, что обусловлено ростом принятия в домашних условиях и больницах. Небулайзеры предпочтительны для педиатрических и гериатрических пациентов из-за простоты использования, минимальной координации пациентов и способности эффективно доставлять высокие дозы лекарств. Достижения в технологии сетчатых небулайзеров, портативных конструкциях с батарейным питанием и интеллектуальных подключениях сделали их все более удобными для лечения хронических заболеваний. Растущая распространенность ХОБЛ и сопутствующие болезненные респираторные заболевания требуют топлива. Больницы и медицинские работники предпочитают небулайзеры для тяжелых или острых обострений. Расширение страхового покрытия и политика возмещения дополнительно поддерживают рост. Доступность лекарственных комбинаций и решений для технического обслуживания, предназначенных для небулайзеров, способствует принятию. Образовательные инициативы и программы обучения пациентов поощряют домашнее использование. Интеграция Nebulizers с платформами телемедицины и цифрового мониторинга становится ключевым фактором роста. В этом сегменте наблюдается значительный интерес к развивающимся рынкам, где расширяется инфраструктура больниц и домашних хозяйств. Производители инвестируют в исследования для повышения эффективности аэрозолей и минимизации потерь лекарств.
• По показаниям
На основании показаний рынок Астматических Устройств сегментирован на астму и хроническую обструктивную болезнь легких (ХОБЛ). Сегмент астмы доминировал на крупнейшей доле рынка в 65,4% в 2025 году, чему способствовал рост глобальной распространенности, особенно среди детей и молодых людей. Управление астмой требует последовательного использования ингаляционной терапии и устройств, что увеличивает спрос как на поддерживающее, так и на спасательное лечение. Расширение программ информирования со стороны органов здравоохранения и кампаний по обучению пациентов укрепляют надлежащее использование устройств. Загрязнение городов, изменение климата и воздействие аллергенов способствуют росту заболеваемости, еще больше укрепляя доминирование на рынке. Лечение на основе рецепта в сочетании с безрецептурными вариантами обеспечивает широкий доступ к устройствам. Улучшение инфраструктуры здравоохранения на развивающихся рынках позволяет улучшить диагностику и мониторинг. Руководящие принципы ВОЗ и национальных учреждений здравоохранения, ориентированные на астму, подчеркивают приверженность устройству. Врачи рекомендуют персонализированные планы терапии с участием DPI, MDI и небулайзеров. Фармацевтические компании постоянно внедряют новые препараты, нацеленные на астму. Сегмент выигрывает от сотрудничества с цифровыми поставщиками медицинских услуг для отслеживания соблюдения. Рост также поддерживается технологической интеграцией с интеллектуальными ингаляторами, обеспечивающими обратную связь с пациентами.
Ожидается, что сегмент ХОБЛ будет наблюдать самый быстрый CAGR 16,8% с 2026 по 2033 год, что обусловлено увеличением распространенности среди стареющего населения во всем мире. Пациентам с ХОБЛ часто требуется комбинированная терапия, доставляемая с помощью небулайзеров или DPI, что способствует принятию устройства. Повышение осведомленности о ранней диагностике и вмешательстве способствует использованию устройств. Стратегии госпитализации и лечения на дому расширяют развертывание устройств. Достижения в цифровых устройствах позволяют осуществлять удаленный мониторинг и управление соблюдением. Программы ингаляторов, специфичные для ХОБЛ, и инициативы по поддержке пациентов повышают показатели назначения и соблюдения. Развивающиеся рынки с высокой распространенностью курения и загрязнителями окружающей среды способствуют ускорению спроса. Сегмент выигрывает от интеграции с телемедициной и мобильными приложениями для здоровья. Регулятивные одобрения новых формул, нацеленных на ХОБЛ, повышают доверие рынка. Глобальные инициативы по возмещению ущерба повышают доступность для хронических пациентов. Производители сосредоточены на удобных для пользователя конструкциях для повышения соответствия.
• Технология
На основе технологий рынок устройств для лечения астмы сегментирован на устройства с ручным и цифровым управлением. Сегмент, управляемый вручную, доминировал на рынке с наибольшей долей выручки в 57,6% в 2025 году из-за длительного внедрения, экономической эффективности и простоты использования. К ним относятся традиционные MDI, DPI и стандартные небулайзеры, которые требуют минимального обучения. Медицинские работники продолжают рекомендовать их как для использования в больнице, так и дома. Ручные устройства надежны в регионах с ограниченной электроэнергией и инфраструктурой. Наличие нескольких составов, компактных конструкций и портативности обеспечивает последовательное соблюдение пациентом. Сильная глобальная производственная база поддерживает широкое распространение. Сегмент выигрывает от широкого знакомства с врачом и комфорта пациента. Ручные устройства имеют низкие затраты на техническое обслуживание и минимальную техническую сложность. Их надежность и доказанная эффективность на протяжении десятилетий сохраняют доминирование. Установленные цепочки поставок и узнаваемость бренда укрепляют их долю на рынке. Производители продолжают постепенно улучшать точность доз и эргономику.
Ожидается, что в сегменте с цифровым управлением самый быстрый CAGR составит 22,1% с 2026 по 2033 год, благодаря подключенным ингаляторам, интеллектуальным небулайзерам и мобильной интеграции здравоохранения. Цифровые устройства обеспечивают обратную связь в режиме реального времени по технике ингаляции, дозе и соблюдению. Интеграция с мобильными приложениями и облачными платформами позволяет осуществлять удаленный мониторинг. Пациенты могут получать напоминания и аналитику данных для оптимизации терапии. Рост популярности телемедицины ускоряет спрос на умные устройства. Технологические инновации сосредоточены на доставке лекарств на основе датчиков и решениях, основанных на ИИ. Рост рынка поддерживается увеличением предпочтений пациентов в отношении удобства и самоуправления. Регуляторное поощрение цифровых технологий здравоохранения способствует их внедрению. Фармацевтические партнерства с технологическими компаниями стимулируют разработку продукта. Развивающиеся рынки все чаще используют цифровые решения. Сокращение расходов и расширение страхового покрытия улучшают доступность.
• Конечными пользователями
На базе конечных пользователей рынок устройств для лечения астмы сегментирован на больницы, розничные аптеки и онлайн-аптеки. Сегмент больниц доминировал на крупнейшей доле рынка в 48,9% в 2025 году, что обусловлено стационарным лечением, управлением острыми обострениями и наличием квалифицированного медицинского персонала. Больницы предлагают широкий спектр устройств, включая ингаляторы, небулайзеры и DPI, обеспечивая пациентам доступ к предпочтительным методам лечения. Программы неотложной помощи, хронического лечения и обучения пациентов еще больше укрепляют спрос на больницы. Расширение государственных и частных больниц на развивающихся рынках поддерживает рост. Больницы выступают в качестве основных каналов распространения клинических испытаний и запуска новых устройств. Частые рекомендации врача поддерживают высокое принятие на основе рецепта. Больницы также используют передовые устройства с интеллектуальными возможностями мониторинга. Крупные соглашения о закупках и контракты с производителями сохраняют доминирующий доход. Специализированные дыхательные аппараты увеличивают проникновение устройства. Усыновление конечного пользователя больницы обеспечивает быстрое распространение инноваций.
Сегмент онлайн-аптек, как ожидается, станет свидетелем самого быстрого CAGR в 23,7% с 2026 по 2033 год, чему способствует рост проникновения электронной коммерции, удобства и цифровой грамотности. Пациенты могут заказать ингаляторы и небулайзеры непосредственно в свои дома, что подтверждается проверкой рецепта и доставкой на дом. Телемедицинские консультации способствуют дальнейшему росту покупок в аптеках. Онлайн-платформы предлагают широкий спектр брендов устройств и конкурентоспособные цены. Быстрые услуги доставки и модели подписки повышают приверженность пациентов. COVID-19 ускорил цифровое внедрение, увеличив доверие к интернет-аптекам. Интеграция с мобильными приложениями для отслеживания заказов и поддержки присоединения улучшает использование. Маркетинговые кампании и программы цифровой осведомленности расширяют охват. Молодые люди все чаще предпочитают онлайн-каналы для удобства. Глобальное расширение платформ электронной коммерции обеспечивает доступность трансграничных устройств.
В каком регионе находится наибольшая доля рынка устройств для лечения астмы
- Северная Америка доминировала на рынке устройств для лечения астмы с самой большой долей дохода в 42,7% в 2025 году.
- При поддержке хорошо развитой инфраструктуры здравоохранения, высокой осведомленности о респираторных заболеваниях
- Сильное внедрение технологически продвинутых устройств для лечения астмы
Американский рынок устройств для лечения астмы Insight
Американский рынок устройств для лечения астмы составил большую часть доли рынка Северной Америки в 2025 году. Рост обусловлен растущим использованием подключенных ингаляторов, интеллектуальных небулайзеров и систем мониторинга пациентов. Ведущие компании по производству медицинских устройств и стартапы в области цифрового здравоохранения внедряют инновационные решения, что еще больше способствует внедрению в больницах, специализированных клиниках и учреждениях по уходу на дому.
Европейский рынок астматических устройств Insight
Прогнозируется, что рынок устройств для лечения астмы в Европе будет расти с существенным CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности об управлении астмой, ростом распространенности респираторных заболеваний и улучшением доступа к технологически продвинутым устройствам в больницах и клиниках. Растет внедрение цифровых ингаляторов и интеллектуальных решений для мониторинга.
Великобритания Asthma Device Market Insight
Ожидается, что рынок устройств для лечения астмы в Великобритании будет неуклонно расти, чему будет способствовать повышение осведомленности пациентов, правительственные инициативы по укреплению здоровья дыхательных путей и более широкое внедрение интеллектуальных решений для лечения астмы. Больницы и специализированные клиники являются основными конечными пользователями, стимулирующими этот рост.
Германия Asthma Device Market Insight
Ожидается, что рынок устройств для лечения астмы в Германии будет расширяться при заметном CAGR, подпитываемом высокими стандартами здравоохранения, сильным присутствием производителей медицинских устройств и предпочтением пациентов перед технологически продвинутыми устройствами для лечения астмы. Растет внедрение подключенных ингаляторов и систем мониторинга в больницах и клиниках.
Азиатско-Тихоокеанский рынок устройств для лечения астмы
Ожидается, что рынок устройств для лечения астмы в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом на рынке устройств для лечения астмы в течение прогнозируемого периода, что обусловлено растущей урбанизацией, ростом располагаемых доходов, расширением доступа к здравоохранению и растущей осведомленностью о решениях по борьбе с астмой в развивающихся странах, таких как Китай и Индия. Правительства продвигают инициативы в области респираторного здоровья, в то время как внедрение подключенных и интеллектуальных устройств продолжает расти.
Японский рынок астматических устройств Insight
Японский рынок устройств для лечения астмы набирает обороты благодаря высокотехнологичному внедрению страны, старению населения и растущей осведомленности об управлении респираторными заболеваниями. Больницы и специализированные клиники все чаще используют интеллектуальные ингаляторы и системы мониторинга.
Китайский рынок астматических устройств Insight
Китайский рынок устройств для лечения астмы составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, расширение среднего класса и растущее внедрение подключенных медицинских и цифровых устройств для лечения астмы. Рост числа больниц и клиник, предлагающих передовые решения для лечения астмы, также способствует расширению рынка.
Каковы основные компании на рынке астматических устройств
Индустрия устройств для астмы в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Philips (Нидерланды)
- GE Healthcare(США)
- Medtronic (Ирландия)
- Медицинский Смитс(Великобритания)
- Хилл-Ром (США)
- Бектон Дикинсон(США)
- Omron Healthcare (Япония)
- Propeller Health (США)
- Берингер Ингельхайм(Германия)
- AstraZeneca (Великобритания)
- Teva Pharmaceuticals (Израиль)
- Microlife (Швейцария)
- Spiracare (США)
- ConvaTec (Великобритания)
- Fisher & Paykel Healthcare (Новая Зеландия)
- BD диагностика (США)
- Honeywell Life Care Solutions (США)
- Trudell Medical International (Канада)
- Санофи (Франция)
Каковы последние события на рынке устройств для лечения астмы
- В январе 2023 года Управление по контролю за продуктами и лекарствами США (FDA) одобрило Airsupra (комбинацию фиксированных доз альбутерола и будесонида) для медицинского использования в качестве первого ингаляционного кортикостероида + бронходилататорного спасательного ингалятора, предлагая новый вариант немедленного облегчения у пациентов с астмой и отмечая ключевую нормативную веху в комбинированной ингаляционной терапии. Это одобрение отражает значительный прогресс в лечении астмы, что делает лечение более оптимизированным для пациентов, страдающих бронхоконстрикцией.
- В апреле 2024 года Adherium объявила, что ее Hailie Smartinhaler получил клиренс FDA 510 (k) для совместимости с ингаляционными устройствами Airsupra и Breztri от AstraZeneca, что позволяет подключать респираторную помощь с помощью мониторинга на основе датчиков и цифрового отслеживания данных для улучшения приверженности лекарств при астме и ХОБЛ. Этот клиренс подчеркивает тенденцию к подключенным устройствам и управлению пациентами с использованием данных.
- В июле 2024 года компания Boehringer Ingelheim запустила на европейских рынках ингалятор Respimat Re-usable с многоразовой картриджной системой, которая уменьшает количество пластиковых отходов примерно на 83% по сравнению с одноразовыми устройствами, что соответствует целям устойчивого развития в производстве дыхательных устройств. Этот запуск является частью более широкого перехода к экологически чистым медицинским устройствам без ущерба для эффективности доставки лекарств.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











