


Global Atelosteogenesis Treatment Market Segmentation, By Treatment (Gene Therapy, Immunotherapy, and Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy, online Pharmacies and Others) - Industry Trends and Forecast to 2033
Каков размер рынка лечения ателостеогенеза и темпы роста
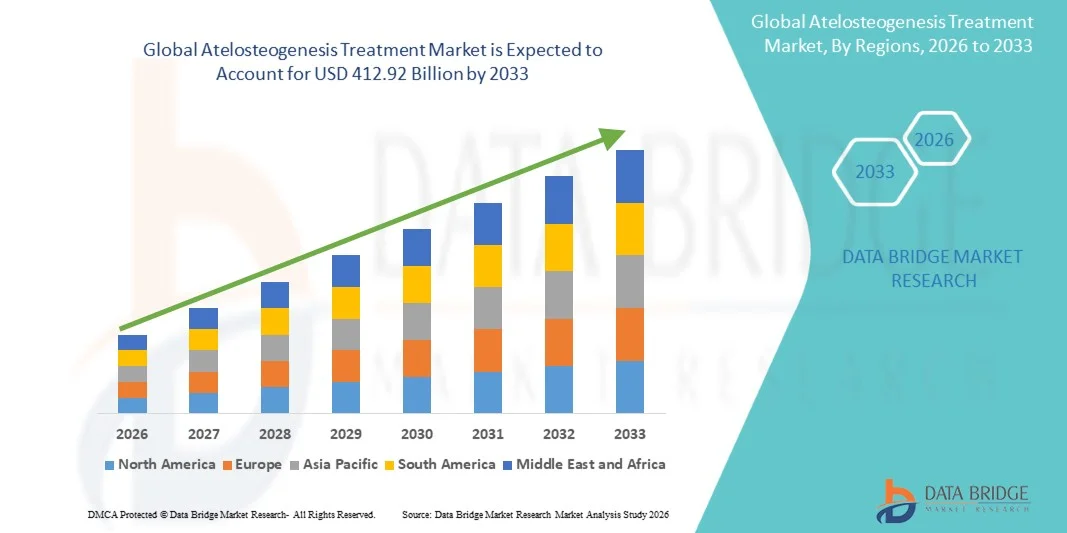
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка лечения ателостеогенеза был оценен как215,00 млрд долларов США в 2025 годуОжидается, что он достигнет$412,92 млрд к 2033 году, вCAGR 8,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим вниманием к редким генетическим скелетным расстройствам, таким как ателостеогенез, наряду с достижениями в пренатальной диагностике и технологиях генетического скрининга, что приводит к улучшению выявления и осведомленности в медицинских учреждениях.
- Кроме того, растущий спрос на решения для поддерживающей терапии, специализированные методы лечения и продолжающиеся исследования в области генетической и регенеративной терапии создают более эффективные подходы к управлению. Эти факторы ускоряют разработку и внедрение решений для лечения ателостеогенеза, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):215 миллиардов долларов
- Ожидаемая рыночная стоимость (2033):412,92 млрд долларов
- Прогноз CAGR (2026–2033): 8.50%
Каковы основные выводы рынка лечения ателостеогенеза
- Ателостеогенез, редкое и тяжелое генетическое скелетное расстройство, привлекает внимание в секторе здравоохранения благодаря достижениям в пренатальной диагностике, генетическом тестировании и повышении осведомленности среди медицинских работников о раннем выявлении и лечении заболеваний.
- Растущий спрос на решения для лечения ателостеогенеза в первую очередь подпитывается растущими исследованиями в области редких заболеваний, улучшением ухода за новорожденными и увеличением внимания к вспомогательным и паллиативным подходам к лечению сложных клинических состояний.
- Северная Америка доминировала на рынке лечения ателостеогенеза с самой большой долей дохода около 44,6% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, сильным акцентом на исследования редких заболеваний и наличием специализированных диагностических и лечебных учреждений.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения ателостеогенеза в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, повышения осведомленности о редких генетических нарушениях и увеличения инвестиций в диагностические возможности.
- Сегмент генной терапии доминировал на крупнейшей доле рынка в 48,7% в 2025 году, что обусловлено его потенциалом для прямого воздействия на генетические мутации, ответственные за ателостеогенез.
Область охвата и сегментация рынка лечения ателостеогенеза
|
Атрибуты |
Лечение ателостеогенеза Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения ателостеогенеза
"Достижения в исследованиях редких заболеваний и поддерживающей терапии"
- Значительной и ускоряющейся тенденцией на мировом рынке лечения ателостеогенеза является все большее внимание к исследованиям редких заболеваний и разработке поддерживающих и основанных на симптомах терапевтических подходов. Учитывая ультраредкий характер ателостеогенеза, исследования расширяются, чтобы лучше понять его генетическую и клиническую сложность.
- Например, достижения в технологиях генетического секвенирования позволяют исследователям идентифицировать мутации в генах, таких как FLNB, которые связаны с различными типами ателостеогенеза, поддерживая более точную диагностику и классификацию расстройства.
- Растет внимание к междисциплинарным подходам к лечению, включая ортопедическое управление, респираторную поддержку и физиотерапию, для улучшения качества жизни пациентов и результатов выживания.
- Кроме того, расширение сотрудничества между научно-исследовательскими учреждениями, поставщиками медицинских услуг и организациями по борьбе с редкими заболеваниями облегчает клинические исследования и улучшает доступ к специализированной помощи.
- Развитие орфанных препаратов и поддерживающей терапии, наряду с повышением глобальной осведомленности о редких скелетных расстройствах, постепенно укрепляет ландшафт лечения.
- Эта тенденция к расширенным исследованиям, ранней диагностике и комплексному уходу формирует будущее рынка лечения ателостеогенеза во всем мире.
Динамика рынка лечения ателостеогенеза
водитель
«Увеличение внимания к редким генетическим расстройствам и улучшению здравоохранения»
- Растущий глобальный акцент на редких генетических нарушениях, поддерживаемый достижениями в области инфраструктуры здравоохранения и диагностических технологий, является ключевым фактором для рынка лечения ателостеогенеза.
- Например, правительственные инициативы и программы по редким заболеваниям в таких регионах, как Северная Америка и Европа, способствуют ранней диагностике, генетическому скринингу и улучшению доступа к специализированному лечению редких заболеваний скелета.
- Достижения в области пренатального скрининга и генетического консультирования позволяют ранее выявлять врожденные аномалии скелета, поддерживая своевременное медицинское вмешательство и планирование ухода.
- Кроме того, расширение специализированных медицинских центров и улучшение доступа к неонатальной и педиатрической помощи способствуют улучшению результатов лечения заболеваний.
- Увеличение инвестиций в разработку орфанных лекарств и стимулы, предоставляемые регулирующими органами, побуждают фармацевтические компании изучать методы лечения ультраредких состояний, таких как ателостеогенез.
- Растущая осведомленность среди медицинских работников и лиц, осуществляющих уход за больными, о редких скелетных расстройствах способствует дальнейшему внедрению диагностики и лечения во всем мире.
Сдержанность/вызов
"Ограниченные варианты лечения и высокая стоимость ухода"
- Отсутствие конкретных и лечебных вариантов лечения ателостеогенеза остается серьезной проблемой, поскольку состояние тяжелое, редкое и часто опасное для жизни, требующее в первую очередь поддерживающего ухода.
- Существенной проблемой является сложность точной и ранней диагностики из-за редкости состояния и ограниченного клинического опыта.
- Например, во многих развивающихся регионах отсутствие расширенного генетического тестирования и специализированной помощи приводит к неправильной диагностике или задержке идентификации расстройства, при этом пациенты часто управляются только для видимых скелетных аномалий без подтверждения точного состояния.
- Высокая стоимость, связанная с генетическим тестированием, длительной госпитализацией, хирургическими вмешательствами и поддерживающей терапией, может ограничить доступ к адекватному уходу, особенно в странах с низким и средним уровнем дохода.
- Кроме того, крайне небольшая популяция пациентов ограничивает масштабные клинические испытания, делая разработку лекарств менее коммерчески жизнеспособной и замедляя инновации в целевой терапии.
- Вариабельность тяжести заболевания и осложнений, включая респираторные проблемы и деформации скелета, добавляет сложности в лечении и уходе.
- Решение этих проблем путем увеличения финансирования исследований редких заболеваний, улучшения доступа к диагностическим инструментам и глобального сотрудничества будет иметь решающее значение для продвижения рынка лечения ателостеогенеза.
Как сегментируется рынок лечения ателостеогенеза
Рынок сегментирован на основе лечебно-распределительного канала.
• Лечение
На основе лечения рынок лечения ателостеогенеза сегментирован на генную терапию, иммунотерапию и другие. Сегмент генной терапии доминировал на рынке с наибольшей долей выручки в 48,7% в 2025 году, что обусловлено его потенциалом прямого воздействия на генетические мутации, ответственные за ателостеогенез. Как редкое врожденное состояние, влияющее на развитие костей, генные вмешательства все чаще рассматриваются как долгосрочное и потенциально лечебное решение. Значительные достижения в области технологий генной инженерии и увеличение инвестиций в исследования редких заболеваний поддерживают рост этого сегмента. Фармацевтические и биотехнологические компании сосредоточены на разработке целевых методов лечения, которые могут модифицировать или заменять дефектные гены. Кроме того, растет осведомленность о точной медицине и ранней генетической диагностике. Клинические испытания и нормативная поддержка орфанных препаратов еще больше укрепляют позиции этого сегмента. Высокие неудовлетворенные медицинские потребности и отсутствие эффективных традиционных методов лечения также способствуют его доминированию. Расширение сотрудничества между научно-исследовательскими институтами и биотехнологическими фирмами способствует развитию инноваций в этой области.
Ожидается, что сегмент иммунотерапии будет наблюдать самый быстрый CAGR в 10,3% с 2026 по 2033 год, что обусловлено его новой ролью в управлении осложнениями и улучшении результатов лечения пациентов. Хотя иммунотерапия все еще находится на ранних стадиях этого состояния, она привлекает внимание своим потенциалом для модуляции биологических путей, связанных с прогрессированием заболевания. Текущие исследования и экспериментальные исследования расширяют область применения при редких генетических нарушениях. Технологические достижения и увеличение финансирования инновационных методов лечения поддерживают рост сегмента. Кроме того, растущий интерес к персонализированным и целенаправленным подходам к лечению стимулирует разработку решений для иммунотерапии. Улучшение инфраструктуры здравоохранения и расширение доступа к современным методам лечения также способствуют его расширению. Повышение внимания к улучшению качества жизни пациентов с редкими заболеваниями также является ключевым фактором роста. По мере укрепления клинических данных ожидается, что этот сегмент будет быстро расти.
• Распределительный канал
На основе канала дистрибуции рынок лечения ателостеогенеза сегментирован в больничную аптеку, розничную аптеку, интернет-аптеки и другие. Сегмент больничных аптек занимал самую большую долю рынка в 54,2% в 2025 году, что обусловлено необходимостью специализированного лечения и экспертного медицинского надзора для лечения редких заболеваний, таких как ателостеогенез. Пациенты часто нуждаются в передовых методах лечения, включая генные методы лечения, которые обычно назначаются в больницах. Больничные аптеки обеспечивают доступность специализированных лекарств и обеспечивают профессиональное руководство для надлежащего лечения. Кроме того, наличие многопрофильных медицинских бригад поддерживает комплексный уход за пациентами. Увеличение числа госпитализаций для диагностики и лечения редких заболеваний также способствует росту сегмента. Государственная поддержка и финансирование программ лечения редких заболеваний также расширяют доступ к терапии через больничные каналы. Кроме того, интеграция передовых диагностических и терапевтических услуг усиливает роль больничных аптек.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый CAGR в 11,5% с 2026 по 2033 год, что обусловлено быстрой цифровизацией медицинских услуг и растущим предпочтением удобного доступа к лекарствам. Онлайн-платформы предлагают такие преимущества, как доставка на дом, экономичное ценообразование и наличие специализированных лекарств, которые могут быть недоступны на местных рынках. Растущее проникновение интернета и использование смартфонов поддерживают расширение услуг электронной аптеки во всем мире. Кроме того, пациенты с редкими заболеваниями получают возможность доступа к нишевым методам лечения через онлайн-каналы. Переход к телемедицине и дистанционному медицинскому обслуживанию еще больше ускоряет процесс принятия. Рост доверия к цифровым платформам здравоохранения и безопасным платежным системам также способствует росту. Регулятивная поддержка в различных регионах позволяет расширить онлайн-дистрибуцию лекарственных средств. По мере повышения осведомленности и доступности ожидается, что этот сегмент будет значительно расти.
В каком регионе находится наибольшая доля рынка лечения ателостеогенеза
- Северная Америка доминировала на рынке лечения ателостеогенеза с самой большой долей дохода около 44,6% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, сильным акцентом на исследования редких заболеваний и наличием специализированных диагностических и медицинских учреждений.
- Регион выигрывает от хорошо зарекомендовавших себя систем здравоохранения, раннего внедрения инновационных подходов к лечению и увеличения инвестиций в исследования генетических расстройств.
- Наличие ведущих научно-исследовательских институтов и поддерживающих правительственных инициатив еще больше укрепляет рынок. Кроме того, повышение осведомленности и ранняя диагностика редких скелетных расстройств способствуют улучшению управления пациентами и стимулированию роста рынка в Северной Америке.
Американский рынок лечения ателостеогенеза
Американский рынок лечения ателостеогенеза занял самую большую долю дохода в Северной Америке в 2025 году, чему способствовали сильные клинические достижения и хорошо налаженные системы управления пациентами. Страна лидирует в исследованиях редких заболеваний, поддерживаемых значительным финансированием и наличием передовых диагностических технологий, таких как генетическое тестирование и пренатальный скрининг. Расширение сотрудничества между исследовательскими организациями и поставщиками медицинских услуг расширяет подходы к лечению. Кроме того, повышение осведомленности среди медицинских работников позволяет более раннее выявление и улучшение результатов лечения.
Европейский рынок лечения ателостеогенеза Insight
В течение прогнозируемого периода рынок лечения ателостеогенеза в Европе, по прогнозам, будет расширяться при существенном CAGR, в первую очередь за счет увеличения внимания к управлению редкими заболеваниями и поддерживающей нормативной базе. Государственные инициативы и программы финансирования, направленные на улучшение диагностики и лечения генетических нарушений, стимулируют рост рынка. Кроме того, расширение доступа к специализированным медицинским услугам и достижения в области диагностических технологий поддерживают региональный рынок.
Исследование рынка лечения ателостеогенеза в Великобритании
Ожидается, что рынок лечения ателостеогенеза в Великобритании будет расти при заметном CAGR, поддерживаемом сильной системой здравоохранения и повышением осведомленности о редких генетических нарушениях. Национальные программы здравоохранения и реестры редких заболеваний улучшают раннюю диагностику и долгосрочный уход за пациентами. Кроме того, текущая исследовательская деятельность и сотрудничество между академическими учреждениями и поставщиками медицинских услуг способствуют продвижению стратегий лечения.
Немецкий рынок лечения ателостеогенеза Insight
Ожидается, что рынок лечения ателостеогенеза в Германии будет расширяться при значительном CAGR, что обусловлено акцентом страны на медицинские инновации и передовые диагностические возможности. Надежная инфраструктура здравоохранения Германии и сосредоточенность на исследованиях и разработках способствуют лучшей идентификации и лечению редких заболеваний скелета. Растущее внедрение методов генетического тестирования и персонализированной медицины способствует дальнейшему росту рынка.
Азиатско-Тихоокеанский рынок лечения ателостеогенеза
Рынок лечения ателостеогенеза в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено улучшением инфраструктуры здравоохранения, повышением осведомленности о редких генетических нарушениях и увеличением инвестиций в диагностические возможности. Большая демографическая база региона и растущий доступ к медицинским услугам открывают значительные возможности для ранней диагностики и лечения. Правительственные инициативы, направленные на укрепление систем здравоохранения, еще больше ускоряют расширение рынка.
Японский рынок лечения ателостеогенеза Insight
Японский рынок лечения ателостеогенеза набирает обороты благодаря своей передовой системе здравоохранения и сильному акценту на технологические инновации. Растущее внедрение инструментов генетического скрининга и диагностики улучшает показатели раннего выявления. Кроме того, акцент Японии на качественном здравоохранении и продолжающиеся исследования в области редких заболеваний поддерживают разработку улучшенных подходов к лечению.
Китайский рынок лечения ателостеогенеза
Китайский рынок лечения ателостеогенеза составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым улучшением инфраструктуры здравоохранения и растущими инвестициями в биотехнологии и исследования редких заболеваний. Повышение осведомленности и расширение доступа к диагностическим услугам способствуют повышению показателей обнаружения. Кроме того, государственная поддержка и присутствие отечественных фармацевтических и исследовательских организаций являются ключевыми факторами роста рынка в Китае.
Какие компании являются ведущими на рынке лечения ателостеогенеза
Индустрия лечения ателостеогенеза в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Pfizer Inc. (США)
•Novartis AG (Швейцария)
• F. Hoffmann-La Roche Ltd. (Швейцария)
• Санофи С.А. (Франция)
• GlaxoSmithKline plc (Великобритания)
• AstraZeneca plc (Великобритания)
•Bayer AG (Германия)
•Merck & Co., Inc. (США)
•Eli Lilly & Company (США)
Takeda Pharmaceutical Company Limited (Япония)
Abbott Laboratories (США)
Thermo Fisher Scientific Inc. (США)
Siemens Healthineers AG (Германия)
Quest Diagnostics Incorporated (США)
Danaher Corporation (США)
Bio-Rad Laboratories, Inc. (США)
PerkinElmer, Inc. (США)
Charles River Laboratories International, Inc. (США)
Лабораторная корпорация America Holdings (США)
Invitae Corporation (США)
Каковы последние тенденции на рынке лечения ателостеогенеза
- В августе 2021 года FDA США и Европейское агентство по лекарственным средствам одобрили восоритид (Voxzogo), аналог натрийуретического пептида C-типа (CNP), разработанный BioMarin Pharmaceutical, для лечения ахондроплазии. Это ознаменовало первую одобренную терапию, направленную на пути скелетной дисплазии, создавая значительный прорыв с потенциальными последствиями для связанных состояний, таких как ателостеогенез, которые имеют перекрывающиеся молекулярные механизмы.
- В июне 2022 года исследователи подчеркнули растущий конвейер терапии, ориентированной на FGFR3, включая инфигратиниб и рециферцепт, проходящий клиническую оценку для скелетной дисплазии. Эти методы лечения направлены на ингибирование аномальных сигнальных путей роста костей, представляя перспективные будущие пути лечения тяжелых и редких заболеваний, таких как ателостеогенез.
- В мае 2023 года научные публикации подчёркивали расширение целевых терапевтических стратегий при скелетных дисплазиях, включая ловушки лиганда, ингибиторы тирозинкиназы и пептидные аналоги. Эти достижения продемонстрировали растущий прогресс в направлении методов лечения на основе механизмов, которые могут быть адаптированы для сверхредких состояний, таких как ателостеогенез.
- В марте 2024 года исследовательские исследования сообщили о достижениях в технологиях редактирования генов, таких как CRISPR-Cas9 для коррекции мутаций в генах, связанных со скелетной дисплазией. Эти результаты подчеркнули долгосрочный потенциал подходов точной медицины для генетических расстройств, таких как ателостеогенез, вызванный мутациями генов FLNB.
- В апреле 2025 года всеобъемлющий обзор лечения скелетной дисплазии выявил продолжающийся прогресс в фармакологической терапии, включая восоритид и аналоги CNP следующего поколения, такие как TransCon CNP, наряду с продолжающимися клиническими испытаниями, оценивающими новые агенты. Эти события укрепили расширяющийся терапевтический ландшафт для редких нарушений роста костей.
- В июле 2025 года клинические и трансляционные исследования продолжали подчеркивать междисциплинарные подходы к лечению тяжелой дисплазии скелета, включая раннюю диагностику, поддерживающую помощь и новые целевые методы лечения. Эти достижения постепенно улучшают понимание и перспективы лечения летальных состояний, таких как ателостеогенез.
- В сентябре 2025 года продолжающиеся исследования генетической основы ателостеогенеза подтвердили мутации в гене FLNB в качестве основной причины, поддерживая растущее внимание к терапевтическим стратегиям на основе генов и улучшенным методам пренатальной диагностики для раннего выявления и управления.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











