


Global Atomic Layer Deposition Market Segmentation, By Product Type (Metal ALD, Aluminium Oxide ALD, Plasma Enhanced ALD, Catalytic ALD, and Others), Application (Semiconductors, Solar Devices, Electronics, Medical Equipment, Research & Development Facilities, Fuel Cells, Optical Devices, Thermoelectric Materials, Magnetic Heads, Sensors, Barrier Layers, Primer Layers, Non—IC Application, and Others) - Industry Trends and Forecast to 2033
Что такое глобальный размер рынка атомного слоя и темпы роста
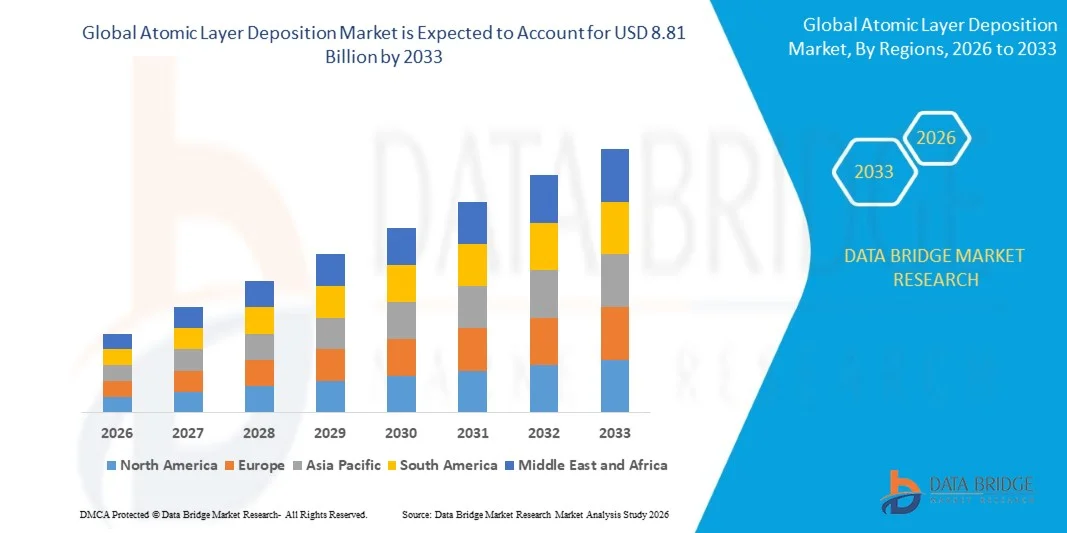
- Согласно анализу Data Bridge Market Research, размер мирового рынка осаждения атомного слоя был оценен как2,94 млрд долларов в 2025 годуОжидается, что он достигнет8,81 млрд долларов к 2033 году, вCAGR 14,7%в течение прогнозируемого периода
- Микроэлектроника — это процесс производства электронных компонентов на микроскопическом уровне. Рынок микроэлектроники стремительно растет из-за спроса на недорогое и легкое оборудование
- Компоненты микроэлектроники включают транзисторы, конденсаторы, диоды, резисторы, индукторы и другие. Все эти электронные компоненты используются для производства мобильных телефонов, ноутбуков, электронных игрушек и других.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,94 млрд.
- Ожидаемая рыночная стоимость (2033):$8,81 млрд.
- Прогноз CAGR (2026-2033):14.7%
Каковы основные выводы рынка атомного слоя
- Фотоэлектрическая (PV) обычно называется технологией сбора энергии, и технология используется для преобразования солнечной энергии в электрическую энергию, которая является электричеством.
- Спрос на фотоэлектрические элементы растет из-за относительно низкой цены и широкого спектра применений, таких как солнечные светофоры, насосы солнечной энергии, солнечные лампы, калькуляторы солнечной энергии и другие.
- Азиатско-Тихоокеанский регион доминировал на рынке осаждения атомного слоя с долей выручки 43,2% в 2025 году, что обусловлено сильным ростом производства полупроводников, передовым производством электроники, производством дисплеев и быстрым расширением литейных цехов по всему Китаю, Японии, Южной Корее и Тайваню.
- Ожидается, что Северная Америка зарегистрирует самый быстрый CAGR в 10,84% с 2026 по 2033 год, что обусловлено быстрым ростом исследований и разработок в области полупроводников, разработки аппаратного обеспечения ИИ, квантовых вычислений и передовых исследований материалов в США и Канаде.
- Сегмент Plasma Enhanced ALD доминировал на рынке с долей 38,6% в 2025 году, поскольку он остается предпочтительной технологией для передового полупроводникового производства, высокопроизводительных покрытий и электронных компонентов следующего поколения.
Сфера охвата и сегментация рынка атомного слоя
|
Атрибуты |
Atomic Layer Deposition Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке атомного слоя
"Увеличение смещения к высокоточным, компактным и полупроводниковым системам осаждения атомного слоя"
- Рынок осаждения атомного слоя демонстрирует сильное внедрение высокоточных систем тонкопленочного покрытия, предназначенных для поддержки передовых полупроводников, MEMS, датчиков, дисплейных панелей и устройств хранения энергии.
- Производители внедряют высокопроизводительные, плазменные и пространственные системы ALD, которые обеспечивают управление толщиной пленки в атомном масштабе, отличную конформность и совместимость со сложными 3D-структурами и архитектурами чипов следующего поколения.
- Растущий спрос на экономичные, компактные и высокопроизводительные инструменты осаждения стимулирует использование полупроводниковых фабрик, научно-исследовательских центров нанотехнологий, производства солнечных элементов и лабораторий электроники.
- Например, такие компании, как Applied Materials, Lam Research, Tokyo Electron, ASM International и Beneq расширяют свои портфели ALD с помощью передовых технологий обработки пластин и улучшенных технологий доставки прекурсоров.
- Увеличение потребности в меньших транзисторных узлах, усовершенствованной упаковке и диэлектрических покрытиях с высоким К ускоряет переход к прецизионным платформам ALD.
- По мере того, как электроника станет более компактной и технологически продвинутой, осаждение атомного слоя останется жизненно важным для масштабирования полупроводников, высокопроизводительных покрытий и передовой инженерии материалов.
Каковы основные движущие силы рынка атомного слоя
- Растущий спрос на ультратонкие, однородные и высокоточные технологии осаждения пленки для поддержки передового производства полупроводников является основным драйвером роста.
- Например, в 2025 году ведущие компании, такие как AIXTRON, ASM International и Oxford Instruments, модернизировали свои системы ALD для поддержки более тонкого управления процессами, более высокой пропускной способности и улучшенной совместимости материалов.
- Растущее внедрение чипов ИИ, устройств памяти, бытовой электроники, аккумуляторов EV, солнечных панелей и медицинской электроники повышает спрос в США, Европе и Азиатско-Тихоокеанском регионе.
- Достижения в плазменно-улучшенной ALD, пространственной ALD, химии прекурсоров и автоматизации в масштабе пластин повысили эффективность, масштабируемость и точность процесса
- Растущее использование процессоров ИИ, памяти 3D NAND, современных дисплеев и датчиков следующего поколения создает спрос на технологии высококонтролируемого осаждения в атомном масштабе.
- Ожидается, что благодаря устойчивым инвестициям в исследования и разработки в области полупроводников, инновациям в области нанотехнологий и передовой производственной инфраструктуре рынок депозиции атомного слоя будет свидетелем сильного долгосрочного роста.
Какой фактор препятствует росту рынка атомного слоя
- Высокие затраты, связанные с камерами премиального осаждения, передовыми материалами-прекурсорами и системами точного управления процессами, ограничивают внедрение среди малых предприятий и научно-исследовательских учреждений.
- Например, в течение 2024–2025 годов колебания стоимости полупроводникового оборудования, цены на специализированный газ и цепочки поставок материалов увеличили расходы на производство систем для нескольких глобальных поставщиков.
- Сложность в обращении с контролем толщины атомного масштаба, многослойными последовательностями осаждения и совместимостью материалов увеличивает потребность в высококвалифицированных инженерах и специалистах по процессам.
- Ограниченная осведомленность на развивающихся рынках в отношении приложений ALD, интеграции процессов и преимуществ материальной инженерии замедляет внедрение.
- Конкуренция со стороны химического осаждения паров (CVD), физического осаждения паров (PVD) и других тонкопленочных технологий создает ценовое давление и снижает дифференциацию продукта.
- Для решения этих проблем компании фокусируются на оптимизированных по стоимости проектах систем, улучшенной автоматизации и более высокой интеграции процессов для увеличения глобального внедрения систем осаждения атомного слоя.
Как сегментируется рынок атомного слоя
Рынок сегментирован на основеТип продукта и применение.
• По типу продукции
На основе типа продукта рынок атомного слоя подразделяется на металлический ALD, оксид алюминия ALD, плазменный улучшенный ALD, каталитический ALD и другие. Сегмент Plasma Enhanced ALD доминировал на рынке с долей 38,6% в 2025 году, поскольку он остается предпочтительной технологией для передового производства полупроводников, высокопроизводительных покрытий и электронных компонентов следующего поколения. Этот сегмент широко используется благодаря своей способности обеспечивать превосходную однородность пленки, повышенные скорости осаждения, низкотемпературную обработку и точный контроль толщины в атомном масштабе. Он широко используется на полупроводниковых фабриках, производстве устройств памяти и передовых производственных мощностях.
Ожидается, что сегмент Metal ALD будет расти самыми быстрыми темпами CAGR с 2026 по 2033 год, что обусловлено растущим спросом на проводящие тонкие пленки в современных чипах, процессорах AI, памяти 3D NAND и межсоединениях высокой плотности. Расширение инноваций в металлических прекурсорах и интеграция процессов еще больше ускоряет внедрение во всем мире.
• Подача заявки
На основе применения рынок подразделяется на полупроводники, солнечные устройства, электронику, медицинское оборудование, научно-исследовательские и опытно-конструкторские сооружения, топливные элементы, оптические устройства, термоэлектрические материалы, магнитные головки, датчики, барьерные слои, первичные слои, не-IC приложения и другие. Сегмент полупроводников доминировал на рынке с долей 42,9% в 2025 году, чему способствовал быстрый рост миниатюризации чипов, передовое изготовление узлов и растущий спрос на высокопроизводительные вычислительные системы. Атомное осаждение слоя широко используется при осаждении диэлектрических слоев с высоким k, оксидов затвора, барьерных пленок, слоев прокладки и конформных покрытий для сложных 3D-структур, таких как FinFET и устройства памяти. Его способность обеспечивать высокооднородные ультратонкие пленки делает его необходимым для современного производства полупроводников.
Сегмент датчиков, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено увеличением развертывания устройств IoT, автомобильных систем ADAS, промышленной автоматизации и интеллектуального медицинского оборудования. Растущий спрос на микродатчики с точным покрытием и устройства MEMS продолжает укреплять долгосрочное расширение рынка.
В каком регионе находится наибольшая доля рынка атомного слоя
- Азиатско-Тихоокеанский регион доминировал на рынке осаждения атомного слоя с долей выручки 43,2% в 2025 году, что обусловлено сильным ростом производства полупроводников, передовым производством электроники, производством панелей для дисплеев и быстрым расширением литейных заводов по всему Китаю, Японии, Южной Корее и Тайваню. Высокое внедрение систем ALD для памяти 3D NAND, передовых логических узлов, датчиков и полупроводниковой упаковки продолжает стимулировать спрос на вафельные панели, центры исследований и разработок и предприятия по производству точной электроники
- Ведущие компании Азиатско-Тихоокеанского региона внедряют высокопроизводительные системы ALD с улучшенной плазмой, передовые технологии прекурсоров и инструменты осаждения в масштабе пластин, укрепляя технологическое преимущество региона. Постоянные инвестиции в чипы ИИ, электронику EV, память высокой плотности и инфраструктуру полупроводников способствуют долгосрочному расширению рынка.
- Сильные полупроводниковые экосистемы, производство электроники большого объема и устойчивые инвестиции в передовое производство материалов еще больше укрепляют лидерство на региональном рынке.
Китайский рынок атомного слоя
Китай является крупнейшим поставщиком в Азиатско-Тихоокеанском регионе, чему способствуют крупные инвестиции в полупроводники, быстрое расширение литейного производства и сильная государственная поддержка отечественного производства чипов. Растущее развитие процессоров ИИ, чипов памяти, датчиков и технологий отображения усиливает спрос на системы ALD, способные к точному покрытию атомного масштаба. Наличие крупных производственных кластеров и местных поставщиков оборудования еще больше стимулирует рост рынка.
Японский рынок атомного слоя Insight
Япония вносит значительный вклад в региональный рост, чему способствуют передовые исследования полупроводниковых материалов, производство прецизионной электроники и широкое внедрение технологий осаждения в промышленном и медицинском секторах электроники. Непрерывная модернизация производства полупроводников и дисплеев усиливает спрос на рынке.
Индийский рынок атомного слоя Insight
Индия становится крупным центром роста, чему способствуют расширяющиеся центры проектирования полупроводников, инициативы по производству электроники и государственные инвестиции в производство чипов. Растущий спрос на датчики, потребительскую электронику и промышленные устройства способствует внедрению ALD в области исследований и прототипирования.
Южная Корея Atomic Layer Deposition Market Insight
Южная Корея вносит значительный вклад благодаря высокому спросу на устройства памяти, процессоры ИИ, OLED-дисплеи и высокопроизводительную бытовую электронику. Быстрое развитие полупроводниковых фабов и технологий отображения приводит к внедрению передовых систем ALD с более высокой точностью осаждения и пропускной способностью.
Рынок атомного слоя Северной Америки
По прогнозам, Северная Америка зарегистрирует самый быстрый CAGR в 10,84% с 2026 по 2033 год, что обусловлено быстрым ростом полупроводниковых исследований и разработок, разработки аппаратного обеспечения ИИ, квантовых вычислений и передовых исследований материалов в США и Канаде. Растущий спрос на ультратонкие пленки в современных чиповых архитектурах, медицинских устройствах и аэрокосмической электронике продолжает ускорять расширение рынка.
Обзор рынка атомного слоя США
США являются крупнейшим поставщиком в Северной Америке, поддерживаемым сильными полупроводниковыми инновациями, быстрым внедрением передовых технологий узлов и широким использованием систем ALD в литейных цехах, исследовательских лабораториях и секторах оборонной электроники. Растущее развитие ускорителей ИИ, высокоскоростных процессоров и современных датчиков усиливает спрос на решения для точного осаждения.
Канадский рынок атомного слоя Insight
Канада вносит значительный вклад в региональный рост, обусловленный расширением научно-исследовательских кластеров нанотехнологий, ростом деятельности по проектированию полупроводников и растущими инвестициями в медицинскую электронику и передовые материалы. Университеты и инновационные центры все чаще используют системы ALD для точного нанесения покрытий и материалов.
Каковы основные компании на рынке атомного слоя
Индустрия осаждения атомного слоя в основном возглавляется хорошо известными компаниями, в том числе:
- Корпорация ADEKA(Япония)
- AIXTRON SE (Германия)
- Прикладные материалы Inc.(США)
- ASM International N.V. (Нидерланды)
- LAM RESEARCH CORPORATION(США)
- Tokyo Electron Limited (Япония)
- Kurt J. Lesker Company (США)
- Бенек Ой(Финляндия)
- Veeco Instruments Inc.(США)
- ANRIC TECH (Южная Корея)
- Encapsulix (Франция)
- SENTECH Instruments GmbH (Германия)
- Oxford Instruments plc (Великобритания)
- Forge Nano Inc. (США)
- Merck KGaA (Германия)
- HZO, Inc. (США)
- Пикосун Ой (Финляндия)
Каковы последние события на мировом рынке атомного слоя
- В ноябре 2025 года Бенек Oy запустила платформу Transmute ALD, передовую систему осаждения следующего поколения, разработанную для производства широкополосной силовой электроники, радиочастотных компонентов и микро-LED приложений. Платформа объединяет возможности предварительной обработки плазмы, PEALD и теплового ALD для обеспечения высокопроизводительного производства с точным управлением интерфейсом на атомном уровне. В заключение, этот запуск укрепляет позиции Beneq в передовых технологиях осаждения полупроводников и поддерживает производство электроники следующего поколения.
- В сентябре 2025 года Forge Nano Inc. представила свою TEPHRA. Один 200-мм однослойный инструмент ALD на SEMICON Taiwan, предназначенный для поддержки автоматизированного осаждения оксидов, нитридов и наноламинатных покрытий для изготовления сложных полупроводников. Система обеспечивает более высокую скорость покрытия и масштабируемое производство на уровне пластин для передовых применений электроники. В заключение, это новшество повышает эффективность производства и расширяет возможности Forge Nano в полупроводниковых решениях ALD.
- В феврале 2025 года Lam Research Corporation представила систему осаждения атомного слоя ALTUS Halo, признанную первым в отрасли решением для производства высокообъемных полупроводников. Платформа обеспечивает низкую резистентность и свободную от пустот металлизацию, необходимую для передовых чипов памяти и логики, поддерживая непрерывное масштабирование для ИИ и устройств следующего поколения. В заключение, эта разработка укрепляет лидерство Lam Research в технологиях точного осаждения полупроводников.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











