



Сегментация рынка программного обеспечения для управления глобальным аудитом, по компонентам (решение и услуги), режим развертывания (на премьерах, в облаке и SaaS), размер организации (крупные предприятия и малые и средние предприятия), отраслевая вертикаль (BFSI, розничная и электронная коммерция, производство, правительство и оборона, энергетика и коммунальные услуги, ИТ и телекоммуникации, образование, здравоохранение и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка программного обеспечения для управления аудитом и темпы роста
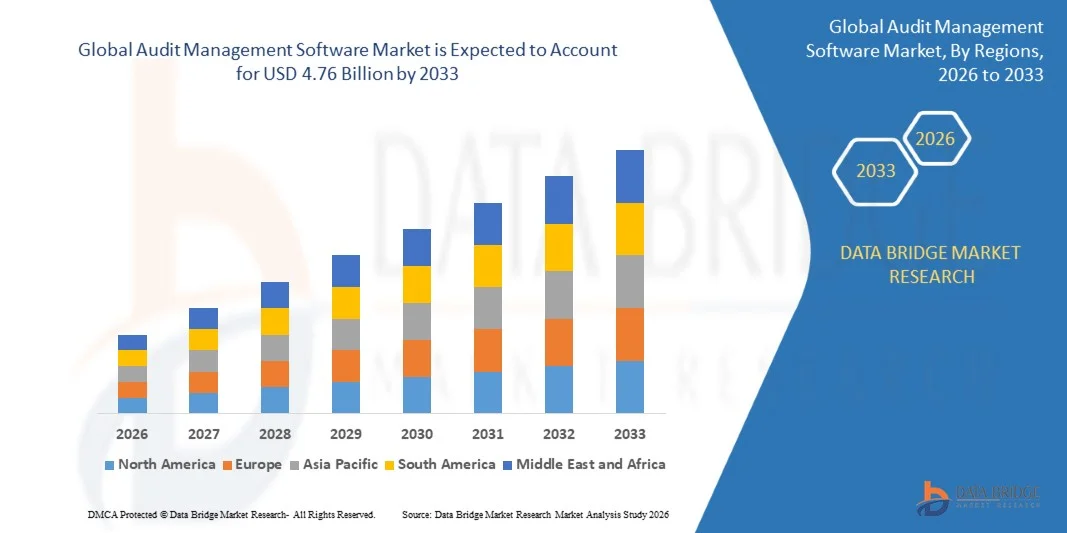
- Согласно анализу Data Bridge Market Research, рынок программного обеспечения для управления аудитом оценивался в соответствии с1,87 млрд долларов в 2025 годуи, по прогнозам, достигнет4,76 млрд долларов к 2033 годуРастущий в aCAGR 12,40% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный увеличением нормативных требований и требований соответствия, растущим спросом на автоматизированные процессы аудита и необходимостью эффективного планирования аудита, отчетности, управления рисками и отслеживания рекомендаций в организациях.
- Растущая сложность нормативно-правовой базы во всем мире в сочетании с растущим внедрением инициатив цифровой трансформации заставляет предприятия внедрять программное обеспечение для управления аудитом для оптимизации рабочих процессов аудита, повышения прозрачности и укрепления соответствия. Облачные и SaaS-решения набирают обороты, предоставляя масштабируемые, доступные и интегрированные платформы для управления внутренними, поставщиками, качеством, операционными, ИТ и внешними аудитами.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $1,87 млрд
- Ожидаемая рыночная стоимость (2033): 4,76 млрд долларов США
- Прогноз CAGR (2026–2033): 12,40%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка программного обеспечения для управления аудитом
- Северная Америка доминировала на рынке программного обеспечения для управления аудитом с самой большой долей дохода в 36% в 2025 году, чему способствовали передовые системы корпоративного управления, строгие нормативные требования и широкое внедрение в секторах BFSI, здравоохранения и технологий.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 10,2% с 2026 по 2033 год, чему способствует увеличение инвестиций в технологии соответствия, цифровая трансформация и растущее понимание практики управления рисками в развивающихся странах, таких как Индия и Китай.
- Сегмент решений возглавил рынок с долей 65% в 2025 году, что обусловлено растущим спросом на централизованные платформы, которые автоматизируют планирование аудита, оценку рисков, управление соответствием требованиям, управление рабочими процессами и отчетность.
- Услуги являются наиболее быстро растущим типом компонентов, прогнозируемым для регистрации CAGR в размере 10,5%, что отражает рост спроса на консалтинговые услуги, услуги по внедрению, интеграции, обучению и поддержке.
- Сегмент облачных вычислений доминировал в категории режимов развертывания с долей дохода 56% в 2025 году, чему способствовал растущий спрос на гибкие, масштабируемые и удаленно доступные платформы управления аудитом.
- В 2025 году на крупные предприятия приходилось 70% доли рынка, что было обусловлено их сложными структурами аудита, широкими требованиями к соблюдению и большей доступностью ресурсов для внедрения технологий.
- Сегмент правительства и обороны является самой быстрорастущей отраслевой вертикальной категорией с CAGR 11,0%, что обусловлено растущим акцентом на подотчетность, прозрачность, соответствие нормативным требованиям и строгие стандарты аудита.
Сегментация рынка программного обеспечения Report Scope and Audit Management
|
Атрибуты |
Программное обеспечение управления аудитом Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке программного обеспечения для управления аудитом
- Организации все чаще переходят от периодических аудитов на основе выборки к непрерывному аудиту и непрерывному мониторингу контроля, используя автоматизированные рабочие процессы и данные в режиме реального времени для более быстрого выявления пробелов в контроле, аномалий и возникающих рисков.
- Например, в сентябре 2025 года Институт внутренних аудиторов (IIA) выпустил обновленное руководство по непрерывному аудиту и мониторингу, в котором освещаются текущие оценки рисков и контроля с использованием технологий для обеспечения непрерывной гарантии советам директоров и высшему руководству.
- Искусственный интеллект и машинное обучение все чаще интегрируются в платформы управления аудитом для автоматизации анализа доказательств, оценки рисков, идентификации проблем, тестирования контроля и отчетности по аудиту.
- Аудиторские команды также все чаще используют генеративный ИИ и передовую аналитику для повышения производительности при одновременном расширении охвата аудита и ускорении принятия решений на основе рисков.
- Например, в марте 2025 года IIA сообщила, что доля руководителей, использующих генеративный ИИ для внутреннего аудита, увеличилась с 15% до 40%, в то время как более 90% считают аналитику данных необходимой для будущего профессии.
- По мере того, как организации генерируют большие объемы финансовых, операционных, кибербезопасности и данных соответствия, программное обеспечение для управления аудитом развивается в направлении подключенных, управляемых интеллектом платформ, которые объединяют риски, контроль, соответствие, аналитику и рабочие процессы аудита.
Каковы основные драйверы рынка программного обеспечения для управления аудитом
- Растущая сложность нормативных требований и расширение воздействия организационных рисков увеличивают спрос на централизованное программное обеспечение для управления аудитом, которое может автоматизировать мониторинг соответствия, сбор доказательств, контрольное тестирование и отслеживание исправлений.
- Например, в феврале 2025 года ISACA подчеркнула, что растущее внедрение ИИ, роботизированной автоматизации процессов, облачных вычислений и IoT создает новые риски, которые требуют от организаций укрепления возможностей аудита и оценки рисков с использованием технологий.
- Быстрое расширение искусственного интеллекта, облачных вычислений, кибербезопасности и цифровых бизнес-процессов также увеличивает потребность в функциях аудита с поддержкой технологий, способных оценивать связанные с технологиями риски и средства контроля.
- Например, в июле 2025 года Deloitte расширила свою глобальную облачную платформу аудита Omnia с возможностями GenAI и агентного ИИ, включая автоматизированный обзор документации аудита, демонстрируя растущее использование ИИ для улучшения процессов аудита и решения все более сложных бизнес-сред с поддержкой технологий.
- Поскольку организации стремятся к более широкому охвату аудита при одновременном контроле административных нагрузок, платформы управления аудитом становятся все более важными для автоматизации повторяющихся процессов, укрепления планирования, основанного на рисках, и предоставления аудиторам возможности сосредоточиться на деятельности по обеспечению более высокой стоимости.
Какие факторы влияют на рост рынка программного обеспечения для управления аудитом
- Внедрение передовых платформ управления аудитом может быть сложной задачей, поскольку организации должны интегрировать несколько источников данных, установить надежный контроль данных, обучить аудиторские группы и поддерживать соответствующие рамки кибербезопасности и управления.
- Например, в сентябре 2025 года исследование Deloitte по цифровому аудиту и анализу данных показало, что ограниченный доступ к данным и низкое качество данных остаются значительными барьерами для полного использования цифровых и аналитических инструментов во внутреннем аудите, в то время как организации также сталкиваются с проблемами в разработке квалифицированных специалистов в области цифровых технологий.
- Ограниченный доступ к данным, низкое качество данных и нехватка специалистов по цифровому аудиту могут ограничить организации от полного использования передовых возможностей аналитики, искусственного интеллекта и автоматизированного аудита.
- Внедрение ИИ также создает проблемы, связанные с объяснимостью, конфиденциальностью, предвзятостью, надежностью и человеческим надзором, что требует от организаций более эффективного управления перед развертыванием аудиторских рабочих процессов с поддержкой ИИ в масштабе.
- Например, в декабре 2025 года исследовательская статья, опубликованная в International Journal of Accounting Information Systems, обнаружила, что внедрение ИИ в аудит сталкивается с проблемами, связанными с прозрачностью и объяснимостью, предвзятостью ИИ, конфиденциальностью данных, надежностью и надежностью, чрезмерной зависимостью аудитора и необходимостью дополнительного руководства ИИ.
- Эти ограничения в области технологий, данных, навыков и управления могут повысить сложность внедрения и замедлить внедрение, особенно для организаций, которым не хватает зрелой цифровой инфраструктуры или достаточных ресурсов для модернизации своих функций аудита.
Как сегментируется рынок программного обеспечения для управления аудитом
Рынок программного обеспечения для управления аудитом сегментирован на основе компонента, режима развертывания, размера организации и отраслевой вертикали.
- Компонент
На основе компонента рынок программного обеспечения для управления аудитом сегментирован на решения и услуги. Сегмент решений доминировал на рынке с долей 65% в 2025 году из-за растущего спроса на централизованные платформы, которые автоматизируют планирование аудита, оценку рисков, управление соответствием требованиям, управление рабочими процессами и отчетность. Решения по управлению аудитом помогают организациям стандартизировать процедуры аудита в различных отделах и местах. Они обеспечивают централизованную видимость результатов аудита, контроля, доказательств и корректирующих действий, повышая эффективность групп внутреннего аудита. Интеграция с корпоративными системами и аналитическими возможностями еще больше повышает ценность этих решений. Повышение требований к соблюдению нормативных требований побуждает организации заменить ручные процессы аудита автоматизированными платформами.
Сегмент услуг, по прогнозам, зафиксирует самый быстрый рост на уровне 10,5% с 2026 по 2033 год, что обусловлено растущим спросом на консалтинговые услуги, услуги по внедрению, интеграции, обучению и поддержке. Организации нуждаются в специализированной помощи для настройки программного обеспечения аудита в соответствии с их операционными и нормативными требованиями. Услуги по внедрению помогают предприятиям интегрировать платформы аудита с ERP, GRC, финансовыми системами и системами соответствия. Услуги обучения также важны, поскольку аудиторские команды все чаще используют возможности аналитики, автоматизации и искусственного интеллекта. Текущая техническая поддержка помогает организациям поддерживать производительность системы и адаптировать платформы к изменяющимся требованиям соответствия. Растущая сложность трансформации корпоративного аудита побуждает организации полагаться на специализированных поставщиков услуг.
- Режим развертывания
На основе режима развертывания рынок программного обеспечения для управления аудитом сегментирован на локальные, облачные и SaaS. Сегмент облачных вычислений доминировал на рынке с долей 56% в 2025 году, чему способствовал растущий спрос на гибкие, масштабируемые и удаленно доступные платформы управления аудитом. Облачное развертывание уменьшает потребность организаций в поддержании обширной внутренней ИТ-инфраструктуры. Он позволяет аудиторским группам в разных местах получать доступ к централизованной аудиторской документации, рабочим процессам, приборным панелям и отчетам. Облачные платформы также упрощают обновление системы, обслуживание и интеграцию с другими корпоративными приложениями. Модель особенно полезна для организаций, управляющих распределенными аудиторскими командами и программами комплаенс.
Сегмент SaaS, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR в 9,8% с 2026 по 2033 год, что обусловлено растущим предпочтением организаций подписным и легкодоступным платформам управления аудитом. Решения SaaS снижают первоначальные требования к инфраструктуре и позволяют организациям быстрее развертывать возможности аудита. Они обеспечивают автоматическое обновление программного обеспечения, централизованный доступ к данным и упрощенное обслуживание через инфраструктуру, управляемую поставщиками. Небольшие организации также могут получить доступ к расширенным функциям аудита без поддержки выделенных ИТ-ресурсов. Платформы SaaS поддерживают удаленное сотрудничество между аудиторами, руководством, командами соответствия и внешними заинтересованными сторонами. Их возможности интеграции позволяют организациям соединять рабочие процессы аудита с другими облачными бизнес-приложениями.
- По размеру организации
Исходя из размера организации, рынок программного обеспечения для управления аудитом подразделяется на крупные предприятия и малые и средние предприятия. Сегмент крупных предприятий доминировал на рынке с долей 70% в 2025 году, благодаря их сложным структурам аудита, обширным требованиям соответствия и большей доступности ресурсов для внедрения технологий. Крупные организации часто проводят аудиты в нескольких дочерних компаниях, бизнес-единицах, местах и операционных функциях. Программное обеспечение для управления аудитом позволяет этим предприятиям централизовать планирование аудита, доказательства, выводы, оценки рисков и мероприятия по исправлению положения. Интеграция с общеорганизационными GRC и бизнес-системами еще больше улучшает видимость сложных организационных структур. Крупные предприятия также сталкиваются с обширными нормативными и управленческими требованиями, которые стимулируют инвестиции в автоматизированные аудиторские платформы.
Сегмент малых и средних предприятий, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR в 12,0% с 2026 по 2033 год, поскольку МСП все чаще признают важность структурированного аудита, соответствия требованиям и процессов управления рисками. Модели развертывания облачных и SaaS-решений делают программное обеспечение для аудита более доступным для организаций с ограниченной ИТ-инфраструктурой. МСП могут использовать автоматизированные рабочие процессы для управления планированием аудита, сбором доказательств, выводами и корректирующими действиями без поддержки крупных аудиторских групп. Растущие нормативные требования также поощряют небольшие организации к укреплению внутреннего контроля и документации. Решения на основе подписки уменьшают потребность в значительных первоначальных инвестициях в технологии. Растущая осведомленность о рисках кибербезопасности, операционной деятельности и соблюдения нормативных требований еще больше побуждает МСП внедрять платформы цифрового аудита.
- Вертикальная промышленность
На основе отраслевой вертикали рынок программного обеспечения для управления аудитом сегментирован на BFSI, розничную и электронную торговлю, производство, правительство и оборону, энергетику и коммунальные услуги, ИТ и телекоммуникации, образование, здравоохранение и другие. Сегмент BFSI доминировал на рынке с долей 40% в 2025 году, чему способствовали строгие регулирующие меры контроля, обширные требования к финансовой отчетности и критическая потребность в прозрачности и управлении рисками. Банки, страховщики и другие финансовые учреждения проводят сложные аудиты, охватывающие финансовый контроль, соблюдение нормативных требований, кибербезопасность, операционные риски и сторонние действия. Программное обеспечение для управления аудитом помогает этим организациям централизовать доказательства, автоматизировать рабочие процессы, отслеживать результаты и контролировать деятельность по восстановлению. Расширение контроля со стороны регулирующих органов побуждает финансовые учреждения укреплять процедуры аудита и внутреннего контроля. Растущая оцифровка финансовых услуг также генерирует большие объемы данных, которые требуют автоматизированного мониторинга и анализа.
Сегмент правительства и обороны, по прогнозам, продемонстрирует самый быстрый рост на уровне 11,0% с 2026 по 2033 год, что обусловлено растущим акцентом на подотчетность, прозрачность, соответствие нормативным требованиям и строгие стандарты аудита. Правительственные организации управляют сложными программами и государственными ресурсами, которые требуют комплексных аудиторских проверок и механизмов контроля. Программное обеспечение для управления аудитом помогает организациям государственного сектора стандартизировать рабочие процессы аудита, документировать доказательства, отслеживать результаты и отслеживать корректирующие действия. Организации обороны также требуют структурированного аудита в области закупок, финансового управления, цепочек поставок, кибербезопасности и операционных процессов. Растущая цифровизация государственных услуг порождает спрос на технологические системы соответствия и мониторинга. Растущее внимание к вопросам управления и подотчетности еще больше побуждает государственные учреждения модернизировать традиционные процессы аудита.
В каком регионе находится наибольшая доля рынка программного обеспечения для управления аудитом
- Северная Америка доминировала на рынке программного обеспечения для управления аудитом с самой большой долей дохода в 36% в 2025 году, чему способствовали передовые системы корпоративного управления, строгие нормативные требования и широкое внедрение в секторах BFSI, здравоохранения и технологий.
- Регион также выигрывает от увеличения инвестиций в платформы управления, управления рисками и соответствия требованиям, строгих требований к кибербезопасности и растущего внедрения облачных решений для управления аудитом. Растущий спрос на автоматизированные процессы аудита, непрерывный мониторинг и централизованную отчетность о соответствии продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский рынок программного обеспечения Audit Management Insight
Рынок программного обеспечения для управления аудитом в США демонстрирует сильный рост из-за растущих требований к соблюдению нормативных требований, растущего принятия решений по управлению, рискам и соблюдению требований, а также растущего спроса на автоматизированные процессы аудита. Зрелые финансовые, медицинские, технологические и корпоративные сектора страны, наряду с растущим внедрением облачных и ИИ-платформ аудита, стимулируют спрос среди организаций. Кроме того, растущий акцент на постоянном мониторинге, кибербезопасности, аналитике данных и эффективном внутреннем контроле ускоряет внедрение программного обеспечения для управления аудитом на предприятиях.
Азиатско-Тихоокеанский рынок программного обеспечения для управления аудитом
Ожидается, что на рынке программного обеспечения для управления аудитом в Азиатско-Тихоокеанском регионе будет наблюдаться быстрый рост, обусловленный растущей цифровизацией, расширением операций предприятий и ростом инвестиций в инфраструктуру соответствия и управления рисками в таких странах, как Китай, Индия и Япония. Растущая осведомленность об автоматизированных процессах аудита, растущее внедрение облачного программного обеспечения и растущий спрос на масштабируемые решения по соблюдению нормативных требований способствуют расширению регионального рынка. Кроме того, растущее присутствие финансовых учреждений, технологических компаний и предприятий, осуществляющих цифровую трансформацию, ускоряет внедрение программного обеспечения для управления аудитом в регионе.
Японский рынок программного обеспечения Audit Management
Рынок программного обеспечения для управления аудитом в Японии неуклонно растет благодаря растущим инвестициям в цифровую трансформацию, корпоративное управление и передовые технологии управления соответствием требованиям. Финансовые учреждения, производители, технологические компании и крупные предприятия все чаще внедряют платформы управления аудитом для внутреннего контроля, оценки рисков и соблюдения нормативных требований. Более того, растущая интеграция облачных технологий, аналитики данных и автоматизированных процессов аудита наряду с акцентом страны на операционную эффективность и управление еще больше способствует росту рынка.
Китайский рынок программного обеспечения для аудита Insight
Рынок программного обеспечения для управления аудитом в Китае быстро растет, что обусловлено растущей цифровизацией предприятий, расширением финансового и промышленного секторов и растущим акцентом на соблюдение нормативных требований и корпоративное управление. Растущее внедрение облачных, с поддержкой ИИ и управляемых данными аудиторских платформ в финансовых, производственных, технологических и государственных организациях значительно повышает спрос на рынке. Кроме того, растущие инвестиции в управление рисками предприятий, повышенное внимание к кибербезопасности и внутреннему контролю, а также быстрые технологические достижения позиционируют Китай как один из важных растущих рынков для программного обеспечения для управления аудитом во всем мире.
Обзор рынка программного обеспечения Audit Management Software
Рынок программного обеспечения для управления аудитом в Великобритании переживает устойчивый рост, поддерживаемый растущим внедрением цифровых технологий аудита, строгими требованиями к соблюдению и растущим спросом на эффективное управление рисками и контролем. Финансовые учреждения, организации профессиональных услуг, медицинские компании и другие предприятия все чаще внедряют платформы управления аудитом для оптимизации рабочих процессов и улучшения регулирующего надзора. Кроме того, интеграция технологий облачных вычислений, искусственного интеллекта, автоматизации и анализа данных повышает эффективность аудита и поддерживает дальнейшее развитие рынка в Великобритании.
Немецкий рынок программного обеспечения Audit Management
Рынок программного обеспечения для управления аудитом в Германии неуклонно расширяется благодаря сильной промышленной базе страны, жесткой нормативной среде и растущему внедрению технологий корпоративного управления и соответствия требованиям. Производственные компании, финансовые учреждения, технологические фирмы и крупные предприятия все чаще используют платформы управления аудитом для внутреннего аудита, оценки рисков, мониторинга соответствия и управления контролем. Непрерывные достижения в области облачных вычислений, автоматизации, аналитики с поддержкой ИИ и цифрового управления, наряду с растущим акцентом на операционную прозрачность и соответствие нормативным требованиям, еще больше стимулируют рост рынка в Германии.
Каковы основные компании на рынке программного обеспечения для управления аудитом
Индустрия программного обеспечения для управления аудитом в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Оптро.США)
- Workiva Inc.(США)
- Компания Diligent Corporation(США)
- Уолтерс Клювер(Нидерланды)
- Метрический поток(США)
- Идеаген (Великобритания)
- Caseware International Inc. (Канада)
- Onspring Technologies, LLC (США)
- Hyperproof (США)
- SAP SE (Германия)
- Корпорация IBM (США)
- Oracle (США)
- Thomson Reuters (Канада)
- OneTrust LLC (США)
- Riskonnect, Inc. (США)
- Resolver Inc. (Канада)
- NAVEX Global, Inc. (США)
- LogicGate, Inc. (США)
- ServiceNow, Inc. (США)
- SAI360 (США)
Каковы последние достижения на рынке программного обеспечения для управления аудитом
- В сентябре 2025 года Workiva объявила о значительном расширении своей интеллектуальной платформы, вводя агентный ИИ, унифицированную автоматизацию данных и модернизированный опыт управления для команд по финансам, управлению, рискам и соблюдению нормативных требований. Разработка была направлена на упорядочение сложных рабочих процессов, улучшение управления рисками и укрепление готовности к аудиту отчетности с помощью передовых возможностей ИИ. Это расширение подчеркивает растущую интеграцию интеллектуальной автоматизации в программное обеспечение для управления аудитом и соответствия требованиям.
- В марте 2024 года Ideagen объявила о приобретении InPhase для укрепления своих возможностей программного обеспечения соответствия для фронтовых работников. Облачные приложения InPhase поддерживают отчетность об инцидентах, аудит и обеспечение качества в таких секторах, как здравоохранение и государственный сектор. Приобретение расширило возможности Ideagen по предоставлению мобильных решений для аудита и соответствия требованиям для организаций, работающих в строго регулируемых средах.
- В мае 2023 года Thomson Reuters представила Cloud Audit Suite в Великобритании, предлагая полностью облачное комплексное программное решение для аудита. Платформа объединяет рабочие процессы аудита с методологией, автоматизированными процессами, обновлениями нормативных актов и службами подтверждения для сокращения ручной работы и повышения эффективности аудита. Этот запуск отражает растущее внедрение облачных платформ, предназначенных для поддержки аудита на основе рисков и соблюдения нормативных требований.
- В марте 2022 года Apptega запустила Audit Manager для преобразования процесса аудита кибербезопасности и улучшения рабочих процессов соответствия. Решение позволяет организациям собирать доказательства, сотрудничать с аудиторами, тестировать контроль и создавать аудиторские отчеты через централизованную платформу. Его интеграция с оценками соответствия, картированием рамок и инструментами управления поставщиками поддерживает более рациональную подготовку и выполнение аудита кибербезопасности.
- В октябре 2021 года Wolters Kluwer представила CCH AxcessTM Validate, облачное решение для подтверждения и проверки аудита, предназначенное для того, чтобы помочь фирмам CPA упорядочить сбор конфиденциальных сторонних аудиторских доказательств. Решение использует технологию блокчейн для поддержки банковских подтверждений и сокращения ручных или частично автоматизированных процессов, помогая аудиторам повысить эффективность и укрепить рабочие процессы проверки доказательств. Запуск отражает растущее внедрение облачных и технологических решений на рынке программного обеспечения для аудита.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.5 РУКОВОДСТВО ПО РЫНКУ
2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.1 ДАННЫЕ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.12 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ: ОБЗОР ИССЛЕДОВАНИЯ
2.13 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ПЯТИ СИЛ ПОРТЕРА
5.2 НОРМАТИВНЫЕ СТАНДАРТЫ
5.3 ТЕХНОЛОГИЧЕСКИЙ ЛАНДШАФТ
5.4 СРАВНИТЕЛЬНЫЙ АНАЛИЗ КОМПАНИЙ
5.5 АНАЛИЗ ПАТЕНТА
5.6 ЛУЧШИЕ ВЫИГРЫШНЫЕ СТРАТЕГИИ
5.7 КОЛИЧЕСТВО ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ/ЛИЦЕНЗИЙ, ПРОДАННЫХ В 2021 ГОДУ (НА УРОВНЕ МИРА И СТРАНЫ)
6 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПО ПРЕДЛОЖЕНИЮ
6.1 ОБЗОР
6.2 РЕШЕНИЕ
6.2.1 УПРАВЛЕНИЕ СОБЛЮДЕНИЕМ ТРЕБОВАНИЙ
6.2.2 АНАЛИТИКА ДАННЫХ/ИНТЕГРИРОВАННАЯ АНАЛИТИКА
6.2.3 РЕШЕНИЯ ПО ОЦЕНКЕ РИСКА
6.2.4 УПРАВЛЕНИЕ ВНУТРЕННИМ КОНТРОЛЕМ
6.2.5 УПРАВЛЕНИЕ ПРОБЛЕМАМИ
6.2.6 УПРАВЛЕНИЕ РАБОЧИМ ПРОЦЕССОМ И ЗАДАЧАМИ
6.2.7 УПРАВЛЕНИЕ ВРЕМЕНЕМ И РАСХОДАМИ
6.2.8 ОТСЛЕЖИВАНИЕ АКТИВОВ
6.2.9 ПЛАНИРОВАНИЕ И ОТСЛЕЖИВАНИЕ АУДИТА
6.2.10 ДРУГИЕ
6.3 УСЛУГИ
6.3.1 УПРАВЛЯЕМЫЕ УСЛУГИ
6.3.2 ПРОФЕССИОНАЛЬНЫЕ УСЛУГИ
6.3.2.1 КОНСУЛЬТИРОВАНИЕ
6.3.2.2 ИНТЕГРАЦИЯ И РЕАЛИЗАЦИЯ
6.3.2.3 ПОДДЕРЖКА И ОБСЛУЖИВАНИЕ
7 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПО ТИПУ АУДИТА
7.1 ОБЗОР
7.2 ОПЕРАЦИОННЫЙ АУДИТ
7.3 ВНУТРЕННИЙ АУДИТ
7.4 ВНЕШНИЙ АУДИТ
7.5 ГОСУДАРСТВЕННЫЙ АУДИТ
7.6 ИТ-АУДИТ
8 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПО МОДЕЛИ РАЗВЕРТЫВАНИЯ
8.1 ОБЗОР
8.2 ЛОКАЛЬНОЕ
8.3 ОБЛАКО
8.3.1 ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
8.3.1.1. ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
8.3.1.2. ПЛАТФОРМА КАК УСЛУГА (PAAS)
8.3.1.3 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
9 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПО РАЗМЕРУ ОРГАНИЗАЦИИ
9.1 ОБЗОР
9.2 КРУПНОЕ ПРЕДПРИЯТИЕ
9.2.1 ПО МОДЕЛИ РАЗВЕРТЫВАНИЯ
9.2.1.1. НА МЕСТЕ
9.2.1.2 ОБЛАКО
9.3 МАЛЫЕ И СРЕДНИЕ ПРЕДПРИЯТИЯ (МСП)
9.3.1 ПО МОДЕЛИ РАЗВЕРТЫВАНИЯ
9.3.1.1. НА МЕСТЕ
9.3.1.2 ОБЛАКО
10 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПО МОДЕЛИ ПОДПИСКИ
10.1 ОБЗОР
10.2 ОДНОКРАТНАЯ ЛИЦЕНЗИЯ
10.3 НА ОСНОВЕ ПОДПИСКИ
10.3.1 ЕЖЕМЕСЯЧНО
10.3.2 ГОДОВОЙ
11 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПО ТИПУ ДЕЯТЕЛЬНОСТИ
11.1 ОБЗОР
11.2 МАКС
11.3 ОКНА
11.4 ЛИНУКС
11.5 МОБИЛЬНЫЕ
11.5.1 АНДРОИД
11.5.2 АЙФОН
11.5.3 iPad
11.6 ДРУГИЕ
12 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
12.1 ОБЗОР
12.2 БАНКОВСКОЕ ДЕЛО, ФИНАНСОВЫЕ УСЛУГИ И СТРАХОВАНИЕ (BFSI)
12.2.1 ПО ТИПУ
12.2.1.1. ПОЛНЫЙ БУХГАЛТЕРСКИЙ УЧЕТ ФИРМЫ
12.2.1.2. СПЕЦИАЛИЗИРОВАННАЯ БУХГАЛТЕРСКАЯ ФИРМА
12.2.1.3 АУДИТОРСКАЯ ФИРМА
12.2.1.4. БУХГАЛТЕРСКАЯ ФИРМА
12.2.1.5. НАЛОГОВАЯ ФИРМА
12.2.1.6. АГЕНТСТВО ПО УСЛУГАМ
12.2.1.7.РИСК ФИРМЫ
12.2.1.8 ДРУГИЕ
12.3 ПРОИЗВОДСТВО
12.4 ИТ И ТЕЛЕКОММУНИКАЦИИ
12.5 ПРАВИТЕЛЬСТВО И ОБОРОНА
12.6 РОЗНИЧНАЯ ТОРГОВЛЯ И ЭЛЕКТРОННАЯ ТОРГОВЛЯ
12.7 ЭНЕРГЕТИКА И КОММУНАЛЬНЫЕ УСЛУГИ
12.8 СРЕДСТВА МАССОВОЙ ИНФОРМАЦИИ
12.9 ТРАНСПОРТИРОВКА
12.1 ОБРАЗОВАНИЕ
12.11 ЗДРАВООХРАНЕНИЕ И БИОТЕХНОЛОГИИ
12.12 ПРОДУКТЫ ПИТАНИЯ И НАПИТКИ
12.13 АВТОМОБИЛЬНАЯ ПРОМЫШЛЕННОСТЬ
12.14 ДРУГИЕ
13 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПО СТРАНАМ
13.1 ГЛОБАЛЬНЫЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
13.1.1 СЕВЕРНАЯ АМЕРИКА
13.1.1.1.США
13.1.1.2 КАНАДА
13.1.1.3.МЕКСИКА
13.1.2 ЕВРОПА
13.1.2.1.ГЕРМАНИЯ
13.1.2.2 ФРАНЦИЯ
13.1.2.3 Великобритания
13.1.2.4.ИТАЛИЯ
13.1.2.5 ИСПАНИЯ
13.1.2.6 РОССИЯ
13.1.2.7.ТУРЦИЯ
13.1.2.8.БЕЛЬГИЯ
13.1.2.9. НИДЕРЛАНДЫ
13.1.2.10 ШВЕЙЦАРИЯ
13.1.2.11.ДАНИЯ
13.1.2.12.ШВЕЦИЯ
13.1.2.13.ПОЛЬША
13.1.2.14 ОСТАЛЬНАЯ ЕВРОПА
13.1.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
13.1.3.1 ЯПОНИЯ
13.1.3.2.КИТАЙ
13.1.3.3 ЮЖНАЯ КОРЕЯ
13.1.3.4 ИНДИЯ
13.1.3.5 АВСТРАЛИЯ И НОВАЯ ЗЕЛАНДИЯ
13.1.3.6.СИНГАПУР
13.1.3.7.ТАИЛАНД
13.1.3.8 МАЛАЙЗИЯ
13.1.3.9 ИНДОНЕЗИЯ
13.1.3.10.ФИЛИППИНЫ
13.1.3.11.ТАЙВАНЬ
13.1.3.12.ВЬЕТНАМ
13.1.3.13 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
13.1.4 ЮЖНАЯ АМЕРИКА
13.1.4.1.БРАЗИЛИЯ
13.1.4.2.АРГЕНТИНА
13.1.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
13.1.5 БЛИЖНИЙ ВОСТОК И АФРИКА
13.1.5.1 ЮЖНАЯ АФРИКА
13.1.5.2.ЕГИПЕТ
13.1.5.3 САУДОВСКАЯ АРАВИЯ
13.1.5.4 ОАЭ
13.1.5.5 ИЗРАИЛЬ
13.1.5.6.КАТАР
13.1.5.7 КУВЕЙТ
13.1.5.8 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
13.2 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
14 ГЛОБАЛЬНЫЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ЛАНДШАФТ КОМПАНИИ
14.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
14.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
14.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
14.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
14.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
14.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
14.7 РАСШИРЕНИЯ
14.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
14.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
15 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, SWOT-АНАЛИЗ
16 МИРОВОЙ РЫНОК ПРОГРАММНОГО ОБЕСПЕЧЕНИЯ ДЛЯ УПРАВЛЕНИЯ АУДИТОМ, ПРОФИЛЬ КОМПАНИИ
16.1 ИБМ
16.1.1 ОБЗОР КОМПАНИИ
16.1.2 АНАЛИЗ ДОХОДОВ
16.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.2 SAP SE
16.2.1 ОБЗОР КОМПАНИИ
16.2.2 АНАЛИЗ ДОХОДОВ
16.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.3 WORKIVA
16.3.1 ОБЗОР КОМПАНИИ
16.3.2 АНАЛИЗ ДОХОДОВ
16.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.4 МАСТЕРКОНТРОЛ ИНК.
16.4.1 ОБЗОР КОМПАНИИ
16.4.2 АНАЛИЗ ДОХОДОВ
16.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.5 IDEAGEN ПЛК
16.5.1 ОБЗОР КОМПАНИИ
16.5.2 АНАЛИЗ ДОХОДОВ
16.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.5.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.6 ВОЛЬТЕРС КЛУВЕР НВ
16.6.1 ОБЗОР КОМПАНИИ
16.6.2 АНАЛИЗ ДОХОДОВ
16.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.6.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.7 ДОБРОСОВЕСТНАЯ КОРПОРАЦИЯ
16.7.1 ОБЗОР КОМПАНИИ
16.7.2 АНАЛИЗ ДОХОДОВ
16.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.7.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.8 АУДИТБОРД ИНК.
16.8.1 ОБЗОР КОМПАНИИ
16.8.2 АНАЛИЗ ДОХОДОВ
16.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.9 ИЗОРОБОТ
16.9.1 ОБЗОР КОМПАНИИ
16.9.2 АНАЛИЗ ДОХОДОВ
16.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.9.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.1 ТОМСОН РЕЙТЕР
16.10.1 ОБЗОР КОМПАНИИ
16.10.2 АНАЛИЗ ДОХОДОВ
16.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.10.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.11 QUALSYS, INC.
16.11.1 ОБЗОР КОМПАНИИ
16.11.2 АНАЛИЗ ДОХОДОВ
16.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.12 СИМБИАНТ
16.12.1 ОБЗОР КОМПАНИИ
16.12.2 АНАЛИЗ ДОХОДОВ
16.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.12.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.13 УПРАВЛЕНИЕ КАЧЕСТВОМ АУРА
16.13.1 ОБЗОР КОМПАНИИ
16.13.2 АНАЛИЗ ДОХОДОВ
16.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.13.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.14 АССУРКС, ИНК.
16.14.1 ОБЗОР КОМПАНИИ
16.14.2 АНАЛИЗ ДОХОДОВ
16.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.14.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.15 МЕТРИЧЕСКИЙ ПОТОК
16.15.1 ОБЗОР КОМПАНИИ
16.15.2 АНАЛИЗ ДОХОДОВ
16.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.15.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.16 ТЕХНОЛОГИИ ИНТЕЛЕКС
16.16.1 ОБЗОР КОМПАНИИ
16.16.2 АНАЛИЗ ДОХОДОВ
16.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.16.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.17 ПРОСТЫЕ QMS
16.17.1 ОБЗОР КОМПАНИИ
16.17.2 АНАЛИЗ ДОХОДОВ
16.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.17.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.18 QUALITYZE INC.
16.18.1 ОБЗОР КОМПАНИИ
16.18.2 АНАЛИЗ ДОХОДОВ
16.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.18.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.19 LOGICMANAGER, INC.
16.19.1 ОБЗОР КОМПАНИИ
16.19.2 АНАЛИЗ ДОХОДОВ
16.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.19.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.2 SOFTBORNE TECHNOLOGY SOLUTIONS PTE. LTD.
16.20.1 ОБЗОР КОМПАНИИ
16.20.2 АНАЛИЗ ДОХОДОВ
16.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.20.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.21 РИСККОННЕКТ
16.21.1 ОБЗОР КОМПАНИИ
16.21.2 АНАЛИЗ ДОХОДОВ
16.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.21.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.22 КОМПЛАЕНСБРИДЖ КОРПОРЕЙШН
16.22.1 ОБЗОР КОМПАНИИ
16.22.2 АНАЛИЗ ДОХОДОВ
16.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.22.4 АССОРТИМЕНТ ПРОДУКЦИИ
16.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.23 РЕФЛЕКСНЫЕ СИСТЕМЫ
16.23.1 ОБЗОР КОМПАНИИ
16.23.2 АНАЛИЗ ДОХОДОВ
16.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.23.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.24 ВИАСИСТ СА
16.24.1 ОБЗОР КОМПАНИИ
16.24.2 АНАЛИЗ ДОХОДОВ
16.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.24.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
16.25 КАЧЕСТВО
16.25.1 ОБЗОР КОМПАНИИ
16.25.2 АНАЛИЗ ДОХОДОВ
16.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
16.25.4 ПОРТФЕЛЬ ПРОДУКЦИИ
16.25.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
17 СВЯЗАННЫХ ОТЧЕТОВ
18 АНКЕТА
19 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











