


Global Automotive Ceramics Market Segmentation, By Materials (Alumina Oxide Ceramics, Titanate Oxide Ceramics, Zirconia Oxide Ceramics, and Others), Application (Automotive Engine Parts, Automotive Exhaust Systems, Automotive Electronics, and Others) Vehicle Type (Passenger Vehicle and Commercial Vehicle) - Industry Trends and Forecast to 2033
Каков размер и темпы роста мирового рынка автомобильной керамики
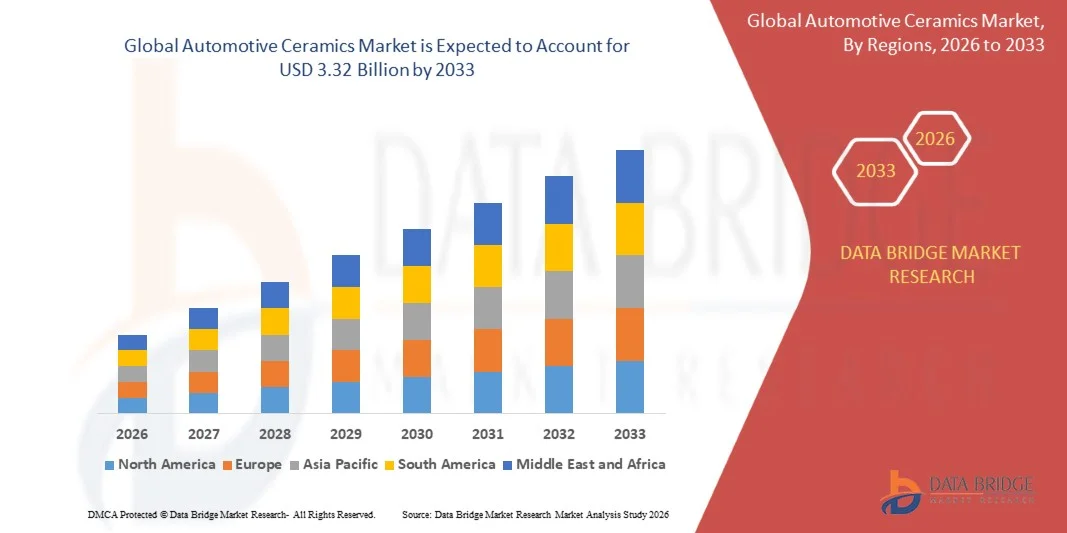
- Размер мирового рынка автомобильной керамики был оценен2,18 млрд долларов в 2025 годуОжидается, что он достигнет3,32 млрд долларов к 2033 году, вCAGR 5,4%в течение прогнозируемого периода
- Ожидается, что растущий спрос на электронные приложения в транспортных средствах будет стимулировать рост автомобильной керамики в ближайшие годы. Автомобильные датчики, светодиоды и подложки, дуговые трубки и свечи зажигания - все используют передовую керамику. Электронные компоненты и датчики необходимы в транспортных средствах для управления данными и системами управления.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,18 млрд.
- Ожидаемая рыночная стоимость (2033):$3,32 млрд.
- Прогноз CAGR (2026-2033):5.4%
Каковы основные выводы рынка автомобильной керамики
- Технологии двигателя, такие как турбированные двигатели и системы прямого впрыска топлива, позволяют более эффективно проектировать и эксплуатировать двигатель.
- Ожидается, что это увеличит спрос на керамические датчики. Увеличение мирового производства автомобилей в ответ на увеличение спроса на пассажирские и коммерческие транспортные средства стимулирует рост рынка автомобильной керамики.
- Азиатско-Тихоокеанский регион доминировал на рынке автомобильной керамики с долей выручки 43,12% в 2025 году, чему способствовали сильные экосистемы автомобильного производства, быстрое производство электромобилей, растущий спрос на системы контроля выбросов и расширение использования передовых керамических компонентов в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии.
- Ожидается, что в Северной Америке будет зарегистрирован самый быстрый CAGR в 7,69% с 2026 по 2033 год, что обусловлено быстрым внедрением электромобилей, растущим спросом на передовые технологии контроля выбросов и сильными инвестициями в автомобильные исследования и разработки в США и Канаде.
- Сегмент Alumina Oxide Ceramics доминировал на рынке с долей 41,7% в 2025 году благодаря своей превосходной термической стабильности, электроизоляционным свойствам, высокой износостойкости и экономической эффективности в автомобильных приложениях.
Сфера охвата и сегментация рынка автомобильной керамики
|
Атрибуты |
Автомобильная керамика Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке автомобильной керамики
"Увеличение смещения к легким, термостойким и EV-совместимым керамическим компонентам"
- Рынок автомобильной керамики демонстрирует сильное внедрение легких высокотемпературных керамических материалов, предназначенных для повышения эффективности, долговечности и эффективности выбросов транспортных средств.
- Производители все чаще внедряют передовые глиноземные, циркониевые, нитрид кремния и керамические компоненты на основе кордиерита для датчиков, тормозных систем, выхлопных подложек и силовой электроники
- Растущий спрос на электромобили (EV), гибридные транспортные средства и системы контроля выбросов ускоряет использование керамики в области терморегулирования и изоляции.
- Например, такие компании, как KYOCERA, CeramTec, CoorsTek и Morgan Advanced Materials расширяют керамические решения для каталитических преобразователей, датчиков кислорода, керамических подшипников и аккумуляторных модулей EV.
- Увеличение потребности в топливной эффективности, облегченной конструкции и строгом соблюдении требований к выбросам приводит к переходу от обычных металлов к автомобильным деталям на керамической основе.
- Поскольку транспортные средства становятся более электрифицированными и технологически продвинутыми, автомобильная керамика будет по-прежнему иметь решающее значение для производительности, безопасности и устойчивости.
Каковы основные драйверы рынка автомобильной керамики
- Растущий спрос на легкие и высокопрочные материалы для повышения экономии топлива и сокращения выбросов углерода является основным драйвером рынка автомобильной керамики.
- Например, в 2025 году крупные автопроизводители все чаще используют керамические компоненты в пассажирских транспортных средствах, аккумуляторных системах электромобилей, тормозных дисках, каталитических нейтрализаторах и датчиках.
- Растущее внедрение электромобилей, гибридных автомобилей, ADAS и передовых сенсорных технологий значительно повышает спрос на высокопроизводительные керамические материалы.
- Достижения в технологии спекания, керамической формовке и экономически эффективных производственных процессах укрепили долговечность, термическую стабильность и механические характеристики
- Растущее использование керамики в частях двигателя, свечах зажигания, выхлопных системах, силовой электронике и модулях теплоизоляции создает сильный долгосрочный спрос.
- Ожидается, что благодаря устойчивым инвестициям в автомобильные инновации, технологии сокращения выбросов и инфраструктуру электромобилей, рынок автомобильной керамики станет свидетелем устойчивого долгосрочного роста.
Какой фактор влияет на рост рынка автомобильной керамики
- Высокие затраты, связанные с передовыми керамическими материалами, прецизионным спеканием и специализированными производственными процессами, ограничивают внедрение в сегменты транспортных средств, чувствительных к затратам.
- Например, колебания цен на сырье, энергоемкое производство и затраты на высокотемпературную обработку продолжают увеличивать производственные расходы.
- Сложность интеграции керамики с традиционными металлическими автомобильными системами и устаревшими автомобильными платформами увеличивает инженерные и дизайнерские проблемы.
- Ограниченная осведомленность и принятие среди небольших поставщиков OEM на развивающихся рынках могут замедлить проникновение.
- Конкуренция со стороны легких сплавов, композитов и передовых полимеров создает ценовое давление и ограничивает дифференциацию продукции.
- Для решения этих проблем компании сосредотачиваются на оптимизированных по стоимости керамических составах, масштабируемых производственных технологиях и улучшенной прочности материала для увеличения глобального внедрения автомобильной керамики.
Как сегментируется рынок автомобильной керамики
Рынок сегментирован на основематериалы, применение и тип транспортного средства.
• По материалам
На основе материалов рынок автомобильной керамики сегментирован на Alumina Oxide Ceramics, Titanate Oxide Ceramics, Zirconia Oxide Ceramics и другие. Сегмент Alumina Oxide Ceramics доминировал на рынке с долей 41,7% в 2025 году благодаря своей превосходной термической стабильности, электроизоляционным свойствам, высокой износостойкости и экономической эффективности в автомобильных приложениях. Керамика на основе глинозема широко используется в изоляторах свечей зажигания, датчиках, уплотнениях и электронных подложках, что делает их очень предпочтительными для двигателей внутреннего сгорания, а также для платформ электромобилей. Их способность выдерживать экстремальные температуры и агрессивные среды поддерживает широкое развертывание в современных автомобильных системах.
Ожидается, что сегмент Zirconia Oxide Ceramics будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на кислородные датчики, термобарьерные покрытия, компоненты топливных элементов и высокопроизводительные тормозные системы. Растущее внедрение электромобилей и гибридных транспортных средств, где современные керамические материалы необходимы для легких и высокотемпературных характеристик, еще больше ускоряет рост сегмента.
• Подача заявки
На основе применения рынок подразделяется на автомобильные части двигателя, автомобильные выхлопные системы, автомобильную электронику и другие. Сегмент запчастей для автомобильных двигателей доминировал на рынке с долей 38,9% в 2025 году, чему способствовало широкое использование керамики в свечах зажигания, свечах зажигания, клапанах, подшипниках, компонентах насоса и тепловых экранах. Автомобильная керамика предлагает исключительную термостойкость, низкое трение, коррозионную стойкость и механическую прочность, которые имеют решающее значение для повышения эффективности и долговечности двигателя. Растущее внимание к сокращению выбросов и топливной эффективности способствует дальнейшему внедрению в приложения, связанные с двигателем.
Сегмент автомобильной электроники, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущей интеграцией ADAS, аккумуляторных систем EV, датчиков, блоков управления, силовой электроники и бортовых модулей связи. Растущая сложность автомобильной электроники и необходимость надежных решений для изоляции и рассеивания тепла значительно повышают спрос на передовые керамические компоненты.
• Тип транспортного средства
Исходя из типа транспортного средства, рынок автомобильной керамики сегментирован на пассажирские и коммерческие транспортные средства. Сегмент пассажирских транспортных средств доминировал на рынке с долей 63,4% в 2025 году, что обусловлено высокими мировыми объемами производства транспортных средств и увеличением включения керамики в компоненты двигателя, выхлопные датчики, каталитические системы, электронные модули и тормозные системы. Растущий спрос на премиальные пассажирские автомобили, гибридные автомобили и электромобили еще больше укрепляет лидерство в сегменте. Автопроизводители все чаще используют керамические материалы для повышения производительности, безопасности, экономии топлива и срока службы компонентов.
Ожидается, что сегмент коммерческих автомобилей будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствует растущий спрос на грузовые автомобили большой грузоподъемности, электробусы, логистические транспортные средства и промышленные транспортные парки. Более высокое тепловое и механическое напряжение в коммерческих приложениях ускоряет использование прочных керамических компонентов в двигателях, системах последующей обработки выхлопных газов и силовой электронике, поддерживая долгосрочное расширение рынка.
В каком регионе находится наибольшая доля рынка автомобильной керамики
- Азиатско-Тихоокеанский регион доминировал на рынке автомобильной керамики с долей выручки 43,12% в 2025 году, чему способствовали сильные экосистемы автомобильного производства, быстрое производство электромобилей, растущий спрос на системы контроля выбросов и расширение использования передовых керамических компонентов в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии. Высокообъемное производство легковых автомобилей, коммерческих автомобилей, аккумуляторов EV, датчиков, свечей зажигания и выхлопных систем продолжает стимулировать спрос на автомобильную керамику среди OEM-производителей и поставщиков компонентов.
- Ведущие компании региона инвестируют в передовые керамические материалы для теплоизоляции, износостойкости, легких деталей двигателя и электронных модулей, укрепляя технологическое лидерство региона. Постоянные инвестиции в инфраструктуру электромобилей, интеллектуальную мобильность и автомобильную электронику поддерживают долгосрочное расширение рынка.
- Сильные промышленные цепочки поставок, экономически эффективные производственные возможности и растущие инновации в керамических автомобильных компонентах еще больше укрепляют региональное господство Азиатско-Тихоокеанского региона.
Китайский рынок автомобильной керамики
Китай является крупнейшим поставщиком в Азиатско-Тихоокеанском регионе, поддерживаемый его огромными производственными мощностями, растущим лидерством в области электромобилей и сильной государственной поддержкой чистой мобильности и передового производства. Увеличение использования керамики в кислородных датчиках, подложках каталитического нейтрализатора, системах изоляции аккумуляторов и электронных модулях управления усиливает спрос на рынке. Присутствие крупных производителей электромобилей, крупных поставщиков компонентов и мощных экспортных возможностей еще больше ускоряет рост.
Японский рынок автомобильной керамики
Япония вносит значительный вклад в региональный рост, обусловленный передовой автомобильной инженерией, сильным проникновением гибридных транспортных средств и лидерством в инновациях в области керамических материалов. Автопроизводители все чаще используют высокопроизводительную керамику в компонентах двигателя, тормозных системах, топливных элементах и электронных датчиках. Сильные инвестиции в НИОКР и акцент на высококачественных высокоточных компонентах продолжают укреплять рынок.
Индийский рынок автомобильной керамики Insight
Индия становится крупным центром роста, что обусловлено расширением производства автомобилей, ростом внедрения электромобилей и увеличением локализации производства автомобильных компонентов. Растущий спрос на свечи зажигания, выхлопные фильтры, керамические покрытия и сенсорные приложения ускоряет проникновение на рынок. Правительственные инициативы, такие как Make in India и стимулы для электромобилей, еще больше поддерживают долгосрочный рост.
Южнокорейский рынок автомобильной керамики
Южная Корея вносит значительный вклад благодаря высокому спросу на передовые аккумуляторы для электромобилей, автомобильную электронику и производство автомобилей премиум-класса. Быстрое развитие систем ADAS, керамических датчиков, материалов для изоляции аккумуляторов и легких компонентов поддерживает устойчивый спрос. Технологические инновации и сильное экспортно-ориентированное автомобильное производство продолжают стимулировать расширение.
Рынок автомобильной керамики Северной Америки
По прогнозам, в Северной Америке будет зарегистрирован самый быстрый CAGR в 7,69% с 2026 по 2033 год, что обусловлено быстрым внедрением электромобилей, растущим спросом на передовые технологии контроля выбросов и сильными инвестициями в автомобильные исследования и разработки в США и Канаде. Расширение использования керамики в тепловых барьерах, тормозных системах, экономичных двигателях и электронных модулях продолжает ускорять региональный рост. Расширение премиальных автомобилей, автономных систем вождения и решений для чистой мобильности еще больше повышает спрос на рынке.
Американский рынок автомобильной керамики Insight
США являются крупнейшим поставщиком в Северной Америке, чему способствуют сильные автомобильные инновации, расширение производства электромобилей и высокий спрос на передовые материалы. Растущее развитие силовых агрегатов, автономных систем и технологий сокращения выбросов усиливает спрос на автомобильную керамику в критических компонентах.
Канадский рынок автомобильной керамики Insight
Канада вносит значительный вклад за счет роста производства автомобильных компонентов, инвестиций в аккумуляторы для электромобилей и растущей научно-исследовательской деятельности в области устойчивой мобильности. Сильная государственная поддержка и интеграция с североамериканскими цепочками поставок автомобилей продолжают поддерживать расширение рынка.
Каковы основные компании на рынке автомобильной керамики
Отрасль автомобильной керамики в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация KYOCERA(Япония)
- CeramTec GmbH (Германия)
- NGK Spark Plug (Япония)
- Корстек(США)
- Расширенные материалы Morgan(Великобритания)
- Сен-Гобен(Франция)
- Ибиден (Япония)
- Американское керамическое общество (США)
- Corning Incorporated (США)
- McDanel Advanced Ceramic Technologies (США)
- Dyson Technical Ceramics (Великобритания)
- Алматис (Германия)
- International Syalons (Newcastle) Limited
- Inmatec Technologies GmbH (Германия)
- Blasch Automotive Ceramics, Inc. (США)
- Baikowski SAS (Франция)
- Applied Ceramics, Inc. (США)
- Ortech Advanced Ceramics (США)
- Anoop Ceramics (Индия)
- Vinayak Techno Ceramics (Индия)
- Khyati Ceramics (Индия)
Каковы последние события на мировом рынке автомобильной керамики
- В июле 2023 года Niterra завершила приобретение предприятий по производству свечей зажигания и датчиков кислорода выхлопных газов от DENSO CORPORATION, значительно укрепив свой портфель автомобильных продуктов и укрепив свои конкурентные позиции в передовых приложениях для компонентов транспортных средств. Ожидается, что этот стратегический шаг поддержит долгосрочный рост компании на рынке автомобильной керамики.
- В апреле 2023 года корпорация KYOCERA инвестировала в новый интеллектуальный завод в промышленном парке Минами Исахая в городе Исахая, Япония, чтобы расширить производственные мощности и удовлетворить растущий спрос со стороны электронной и полупроводниковой промышленности. Это расширение, как ожидается, укрепит поставки компании тонких керамических компонентов и поддержит будущий рост рынка.
- В марте 2023 года CeramTec GmbH представила свою новую высокопроизводительную подложку Rubalit ZTA, предназначенную для обеспечения исключительной гибкой прочности, эффективной теплопроводности, превосходной электрической изоляции и сильных диэлектрических характеристик. Ожидается, что запуск этого продукта увеличит присутствие компании в передовых автомобильных и электронных керамических приложениях.
- В июле 2020 года CoorsTek открыла новый научно-исследовательский центр в Удене, Нидерланды, тесно интегрированный с исследовательскими группами в США и Японии для продвижения технических возможностей керамики. Ожидается, что это развитие ускорит инновации и укрепит поддержку клиентов на мировом рынке автомобильной керамики.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











