


Глобальный рынок автомобильных топливных элементов по типу электролита (PEMFC, PAFC), типу компонента (топливный стек, топливный процессор, стабилизатор напряжения), мощности (выходная мощность 200 кВт), типу транспортного средства (легковой автомобиль, легкий коммерческий автомобиль, автобус, грузовик), пробегу (0–250 миль, 251–500 миль и более 500 миль), стране (США, Канада, Мексика, Бразилия, Аргентина, остальные страны Южной Америки, Германия, Италия, Великобритания, Франция, Испания, Нидерланды, Бельгия, Швейцария, Турция, Россия, остальные страны Европы, Япония, Китай, Индия, Южная Корея, Австралия, Сингапур, Малайзия, Таиланд, Индонезия, Филиппины, остальные страны Азиатско-Тихоокеанского региона, Саудовская Аравия, ОАЭ, Южная Африка, Египет, Израиль, остальные страны Ближнего Востока и Африки). Тенденции отрасли и прогноз до 2029 года.
Каков размер рынка автомобильных топливных элементов и темпы роста
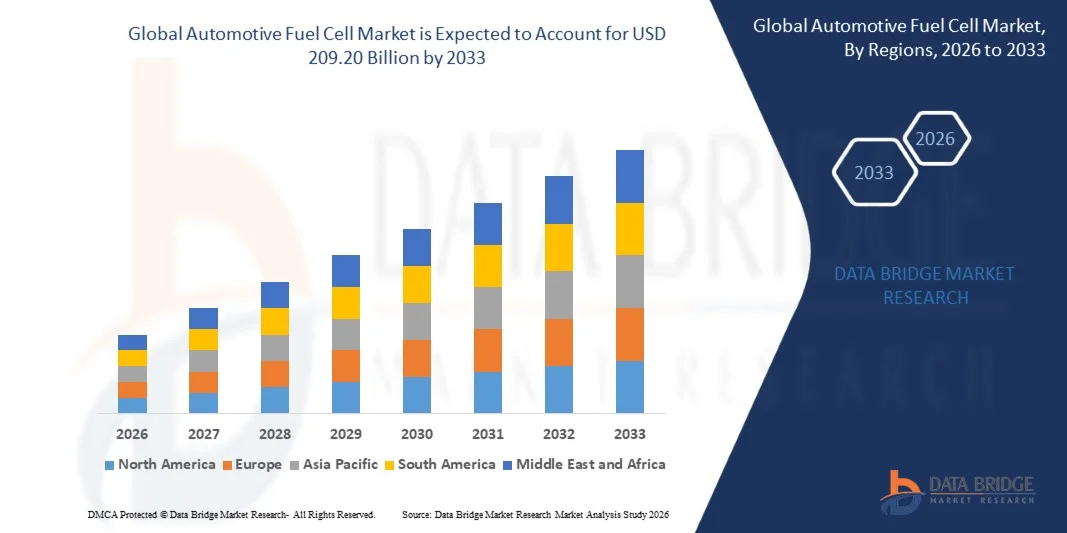
- Согласно анализу Data Bridge Market Research, размер мирового рынка автомобильных топливных элементов был оценен как$6,71 млрд. в 2025 годуОжидается, что он достигнет209,20 млрд долларов США к 2033 годув aCAGR 53,72%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением транспортных средств с нулевым уровнем выбросов, растущими правительственными инициативами, поддерживающими развитие водородной инфраструктуры, и растущими инвестициями в устойчивые транспортные технологии.
- Растущий спрос на электромобили дальнего и быстрого заправки, особенно в коммерческих перевозках и транспортных средствах большой грузоподъемности, еще больше ускоряет внедрение технологий автомобильных топливных элементов во всем мире.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 6,71 млрд.
- Ожидаемая рыночная стоимость (2033):209,20 млрд долларов
- Прогноз CAGR (2026–2033): 53.72%
Каковы основные выводы рынка автомобильных топливных элементов
- Рынок автомобильных топливных элементов демонстрирует быстрый рост благодаря глобальному переходу к низкоуглеродным транспортным решениям и растущему акценту на сокращение выбросов парниковых газов в автомобильном секторе.
- Производители все чаще инвестируют в разработку транспортных средств на топливных элементах, инфраструктуру заправки водородом и передовые системы управления энергией для повышения эффективности, долговечности и коммерческой масштабируемости транспортных средств.
- Северная Америка доминировала на рынке автомобильных топливных элементов с самой большой долей доходов в 2025 году, что обусловлено увеличением государственных инвестиций в водородную инфраструктуру и ростом спроса на транспортные решения с нулевым уровнем выбросов в сегментах пассажирских и коммерческих транспортных средств.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста на мировом рынке автомобильных топливных элементов, обусловленные быстрой индустриализацией, сильной государственной поддержкой мобильности водорода, расширением производства транспортных средств на топливных элементах и увеличением инвестиций в чистую транспортную инфраструктуру.
- Сегмент PEMFC занимал самую большую долю рынка в 2025 году благодаря высокой энергоэффективности, компактной структуре и пригодности для автомобильных применений, требующих быстрого запуска и низких рабочих температур. Технология PEMFC широко применяется в пассажирских и коммерческих транспортных средствах на топливных элементах благодаря улучшенной производительности, легкой конструкции и совместимости с транспортными системами на водородном топливе.
Сфера охвата и сегментация рынка автомобильных топливных элементов
|
Атрибуты |
Автомобильные топливные элементы Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автомобильных топливных элементов
«Увеличение использования транспортных средств с нулевым уровнем выбросов водорода»
- Растущее внимание к сокращению выбросов углерода и достижению устойчивых транспортных целей значительно формирует рынок автомобильных топливных элементов, поскольку правительства и потребители все чаще предпочитают мобильные решения с нулевым уровнем выбросов. Автомобильные топливные элементы набирают силу благодаря своей способности обеспечивать более длительный диапазон движения, быстрые возможности заправки и улучшенную энергоэффективность по сравнению с обычными системами с батарейным питанием. Эта тенденция усиливает их внедрение в пассажирские транспортные средства, автобусы, грузовики и коммерческие парки, побуждая производителей инвестировать в передовые решения для водородной мобильности.
- Повышение осведомленности об экологической устойчивости, переходе на чистую энергию и эффективности использования топлива ускорило спрос на автомобили на топливных элементах в развитых и развивающихся странах. Правительства и экологически сознательные потребители активно поддерживают водородный транспорт, побуждая производителей автомобилей и энергетические компании уделять приоритетное внимание развитию водородной инфраструктуры и инновациям в топливных элементах. Это также привело к сотрудничеству между производителями транспортных средств, поставщиками водорода и поставщиками технологий для повышения производительности топливных элементов и коммерческой масштабируемости.
- Тенденции в области устойчивого развития и декарбонизации влияют на решения в области закупок и инвестиций, при этом производители подчеркивают технологии с низким уровнем выбросов, интеграцию возобновляемого водорода и передовые системы топливных элементов. Эти факторы помогают компаниям дифференцировать продукты на конкурентном автомобильном рынке, а также стимулировать инвестиции в производство водорода и заправочные сети. Компании все чаще используют стратегические партнерства и маркетинговые инициативы, чтобы подчеркнуть экологические и эксплуатационные преимущества транспортных средств на топливных элементах для укрепления позиционирования на рынке и принятия потребителей.
- Например, в 2024 году Toyota Motor Corporation в Японии и Hyundai Motor Company в Южной Корее расширили свои портфели автомобилей на водородных топливных элементах и увеличили инвестиции в инфраструктуру заправки водородом. Эти изменения были введены в ответ на растущий спрос на устойчивый транспорт и государственную поддержку инициатив в области чистой мобильности с развертыванием в коммерческих парках и сегментах пассажирских транспортных средств. Компании также подчеркнули углеродную нейтральность и преимущества энергоэффективности для повышения доверия потребителей и укрепления долгосрочной конкурентоспособности рынка.
- В то время как спрос на автомобильные топливные элементы растет, устойчивое расширение рынка зависит от непрерывных технологических достижений, экономически эффективного производства водорода и развития широко распространенной заправочной инфраструктуры. Производители также сосредоточены на повышении долговечности топливных элементов, эффективности цепочки поставок и масштабируемых производственных возможностей для поддержки более широкого внедрения в глобальном автомобильном секторе.
Динамика рынка автомобильных топливных элементов
водитель
«Растущая государственная поддержка транспорта с нулевым уровнем выбросов»
- Растущие правительственные инициативы, способствующие низкоуглеродному транспорту и внедрению чистой энергии, являются основными драйверами рынка автомобильных топливных элементов. Правительства различных стран все чаще поддерживают развертывание транспортных средств на водородных топливных элементах посредством субсидий, стимулов, норм выбросов и инвестиций в инфраструктуру. Эта тенденция также поощряет исследования в области передовых технологий топливных элементов и производства возобновляемого водорода, поддерживая долгосрочный рост рынка и технологические инновации.
- Расширение применения в пассажирских транспортных средствах, коммерческих грузовиках, автобусах и промышленных перевозках влияет на рост рынка. Автомобильные топливные элементы помогают улучшить дальность движения, сократить время заправки и снизить выбросы парниковых газов, поддерживая эффективные и устойчивые решения для мобильности. Растущий спрос на альтернативные виды транспорта большой грузоподъемности и дальнего следования во всем мире еще больше усиливает эту тенденцию.
- Автопроизводители и энергетические компании активно продвигают внедрение автомобилей на топливных элементах через стратегические партнерства, пилотные проекты и инициативы по расширению инфраструктуры. Эти усилия поддерживаются растущими предпочтениями потребителей в отношении экологически устойчивых транспортных решений, а также поощряют сотрудничество между производителями водорода, поставщиками мобильности и автомобильными OEM-производителями для повышения операционной эффективности и сокращения выбросов углекислого газа.
- Например, в 2023 году Honda Motor Co., Ltd. в Японии и BMW Group в Германии сообщили об увеличении инвестиций в разработку автомобилей на водородных топливных элементах и пилотные программы развертывания. Это расширение последовало за растущим спросом на экологически чистые транспортные решения и более сильной государственной поддержкой инфраструктуры водородной мобильности, стимулирующей технологические достижения и дифференциацию продуктов. Обе компании также подчеркнули стратегии устойчивого развития и энергетического перехода для укрепления доверия потребителей и конкурентоспособности рынка.
- Хотя увеличение инициатив в области чистой энергии поддерживает рост рынка, более широкое внедрение зависит от наличия водородной инфраструктуры, оптимизации затрат на топливо и масштабируемых процессов производства топливных элементов. Инвестиции в водородные распределительные сети, интеграцию возобновляемых источников энергии и передовые технологии топливных элементов будут иметь решающее значение для удовлетворения будущего спроса на транспорт и поддержания конкурентных преимуществ.
Сдержанность/вызов
«Высокая стоимость инфраструктуры и ограниченные сети заправки водородом»
- Сравнительно высокая стоимость систем водородных топливных элементов и ограниченная инфраструктура заправки остаются ключевыми проблемами, ограничивающими внедрение среди потребителей и операторов автопарка. Высокие производственные затраты на топливные элементы, системы хранения водорода и связанную с ними инфраструктуру способствуют повышению цен на транспортные средства и эксплуатационных расходов. Кроме того, ограниченная доступность водородных заправочных станций может дополнительно повлиять на доверие потребителей и проникновение на рынок.
- Потребительская осведомленность и доступность инфраструктуры остаются неравномерными, особенно на развивающихся рынках, где все еще появляются экосистемы водородной мобильности. Ограниченное понимание преимуществ технологии топливных элементов и опасения относительно доступности водорода ограничивают внедрение в определенных сегментах транспорта. Это также приводит к замедлению коммерциализации в регионах с недостаточной государственной поддержкой и ограниченными возможностями распределения водорода.
- Проблемы цепочки поставок и инфраструктуры также влияют на рост рынка, поскольку системы водородных топливных элементов требуют специализированных материалов, передовых производственных процессов и крупномасштабных установок по производству водорода. Логистические сложности, требования к инвестициям в инфраструктуру и затраты на транспортировку водорода увеличивают эксплуатационные проблемы. Компании должны инвестировать в эффективное хранение водорода, системы распределения и совместное развитие инфраструктуры для повышения доступности и надежности рынка.
- Например, в 2024 году операторы автопарка и автомобильные дистрибьюторы в Индии и Юго-Восточной Азии сообщили о более медленном внедрении транспортных средств на топливных элементах из-за ограниченных станций заправки водородом и высоких затрат на приобретение транспортных средств по сравнению с электрическими альтернативами батарей. Потребности в инвестициях в инфраструктуру и ограничения в цепочках поставок являются дополнительными барьерами, влияющими на усилия по коммерциализации. Эти факторы также побудили некоторых поставщиков транспортных услуг уделять приоритетное внимание развертыванию аккумуляторных электромобилей по сравнению с технологиями водородных топливных элементов на чувствительных к затратам рынках.
- Преодоление этих проблем потребует экономически эффективного производства топливных элементов, расширения сетей заправки водородом и укрепления государственно-частного партнерства в целях развития инфраструктуры. Сотрудничество между производителями автомобилей, энергетическими компаниями и государственными учреждениями может помочь раскрыть долгосрочный потенциал роста мирового рынка автомобильных топливных элементов. Кроме того, улучшение доступности водорода, снижение производственных затрат и повышение осведомленности потребителей о преимуществах топливных элементов будут иметь важное значение для широкого распространения.
Как сегментируется рынок автомобильных топливных элементов
Рынок сегментирован на основе типа электролита, типа компонента, мощности, типа транспортного средства и рабочих миль.
- Тип электролита
На основе электролитного типа рынок автомобильных топливных элементов сегментирован на PEMFC и PAFC. Сегмент PEMFC занимал самую большую долю рынка в 2025 году благодаря высокой энергоэффективности, компактной структуре и пригодности для автомобильных применений, требующих быстрого запуска и низких рабочих температур. Технология PEMFC широко применяется в пассажирских и коммерческих транспортных средствах на топливных элементах благодаря улучшенным характеристикам, легкой конструкции и совместимости с транспортными системами на водороде.
Ожидается, что в сегменте PAFC будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущими достижениями в области долговечности топливных элементов и растущим спросом на надежные энергетические системы в тяжелых транспортных приложениях. Системы на основе PAFC привлекают внимание своей операционной стабильностью и способностью поддерживать долгосрочное производство энергии в решениях для коммерческой мобильности.
- Тип компонента
На основе типа компонентов рынок автомобильных топливных элементов сегментирован на топливный стек, топливный процессор и кондиционер. Сегмент Fuel Stack занимал самую большую долю рынка в 2025 году благодаря своей важной роли в преобразовании водорода в электричество для движения транспортных средств. Топливные стеки считаются основным компонентом автомобильных систем топливных элементов и становятся свидетелями увеличения инвестиций, направленных на повышение эффективности, долговечности и плотности мощности транспортных средств на топливных элементах.
Ожидается, что в сегменте кондиционеров будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на передовые решения для управления энергопотреблением, которые повышают эффективность преобразования энергии и оптимизируют производительность транспортных средств. Расширение интеграции интеллектуальных систем управления энергией в транспортных средствах на топливных элементах еще больше способствует расширению сегмента во всем мире.
- По мощности мощности
Исходя из мощности, рынок автомобильных топливных элементов сегментирован на <100 Kw Power Output, 100-200 Kw Power Output и >200 Kw Power Output. Сегмент мощностью 100-200 кВт занимал самую большую долю рынка в 2025 году, чему способствовало его широкое использование в пассажирских транспортных средствах, автобусах и средних коммерческих перевозках. Этот диапазон мощности обеспечивает эффективный баланс между производительностью автомобиля, дальностью вождения и эксплуатационной эффективностью, поддерживая его широкое распространение среди производителей автомобилей.
Ожидается, что в сегменте мощностью более 200 кВт будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим внедрением технологии топливных элементов в грузовых автомобилях большой грузоподъемности, дальнемагистральных перевозках и приложениях для промышленной мобильности. Системы с более высокой выходной мощностью набирают популярность благодаря своей способности поддерживать расширенные диапазоны вождения и коммерческие операции с высокой нагрузкой.
- Тип транспортного средства
На основе типа транспортного средства рынок автомобильных топливных элементов сегментирован на ПК, LCV, автобусы и грузовики. Сегмент ПК занимал самую большую долю рынка в 2025 году, чему способствовал рост потребительского спроса на пассажирские автомобили с нулевым уровнем выбросов, стимулирование правительства и увеличение инвестиций автопроизводителей в решения для мобильности на водородном топливе. Пассажирские автомобили на топливных элементах все чаще предпочитают за их быстрые возможности заправки и дальние ходовые качества.
Ожидается, что в сегменте грузовых автомобилей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на устойчивые транспортные решения большой грузоподъемности и растущей потребностью в сокращении выбросов углерода в логистических и грузовых операциях. Грузовики на топливных элементах набирают сильную тягу из-за их расширенного рабочего диапазона, меньшего времени заправки и пригодности для коммерческих перевозок на большие расстояния.
- Оперировать мили
На основе рабочих миль рынок автомобильных топливных элементов сегментирован на 0-250 миль, 251-500 миль и более 500 миль. Сегмент 251-500 миль занимал самую большую долю рынка в 2025 году, чему способствовало растущее предпочтение автомобилей на топливных элементах, способных обеспечить сбалансированную производительность диапазона для ежедневных поездок на работу и коммерческих перевозок. Транспортные средства, работающие в этом диапазоне, обеспечивают эффективное потребление энергии и улучшенную практичность как для жилых помещений, так и для автопарка.
Ожидается, что в сегменте «Выше 500 миль» будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на транспортные средства на топливных элементах большой дальности в коммерческой логистике, междугородних перевозках и приложениях для мобильности большой грузоподъемности. Достижения в области систем хранения водорода и эффективности топливных элементов также способствуют внедрению транспортных средств, способных преодолевать большие расстояния.
В каком регионе находится наибольшая доля рынка автомобильных топливных элементов
- Северная Америка доминировала на рынке автомобильных топливных элементов с самой большой долей доходов в 2025 году, что обусловлено увеличением государственных инвестиций в водородную инфраструктуру и ростом спроса на транспортные решения с нулевым уровнем выбросов в сегментах пассажирских и коммерческих транспортных средств.
- Потребители и операторы автопарка в регионе высоко ценят дальность движения, возможности быстрой заправки и сокращение выбросов углерода, предлагаемых транспортными средствами на водородных топливных элементах по сравнению с обычными транспортными средствами с двигателем внутреннего сгорания.
- Это широкое внедрение также поддерживается сильной политикой в области чистой энергии, передовыми инициативами по исследованиям водорода и растущими партнерскими отношениями между автопроизводителями и энергетическими компаниями, создавая транспортные средства на топливных элементах в качестве перспективного решения для устойчивой мобильности в коммерческих и жилых секторах транспорта.
Американский рынок автомобильных топливных элементов Insight
Американский рынок автомобильных топливных элементов занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое расширение проектов водородной инфраструктуры и увеличение инвестиций в чистые транспортные технологии. Потребители и операторы коммерческого флота все чаще отдают приоритет решениям с нулевым уровнем выбросов, поддерживаемым государственными стимулами и целевыми показателями сокращения выбросов. Растущий спрос на водородные грузовики, автобусы и пассажирские транспортные средства в сочетании с растущим сотрудничеством между автомобильными OEM-производителями, поставщиками водорода и поставщиками технологий еще больше стимулирует рынок автомобильных топливных элементов. Кроме того, интеграция решений в области водородной энергетики в сети общественного транспорта и логистики вносит значительный вклад в расширение рынка.
Европейский рынок автомобильных топливных элементов Insight
Ожидается, что на европейском рынке автомобильных топливных элементов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в первую очередь благодаря строгим нормам выбросов и увеличению инвестиций в устойчивую транспортную инфраструктуру. Растущее внимание к декарбонизации, интеграции возобновляемых источников энергии и инициативам по мобильности водорода способствует внедрению транспортных средств на топливных элементах в регионе. Европейские потребители и отрасли промышленности также привлекаются возможностями дальнего и быстрого заправки, предлагаемыми транспортными средствами на топливных элементах. Регион переживает значительный рост в области пассажирских транспортных средств, коммерческих перевозок и общественного транспорта, а решения для мобильности на водородном топливе все чаще включаются в городские и междугородние транспортные системы.
Британский рынок автомобильных топливных элементов Insight
Ожидается, что на рынке автомобильных топливных элементов в Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим переходом к низкоуглеродному транспорту и растущей государственной поддержкой водородных мобильных решений. Кроме того, растущие инвестиции в инфраструктуру заправки водородом и устойчивые логистические сети побуждают операторов автопарка и производителей автомобилей внедрять технологии топливных элементов. Ожидается, что акцент Великобритании на переходе к чистой энергии наряду с расширением исследовательской и инновационной деятельности в области мобильности водорода продолжит стимулировать рост рынка.
Немецкий рынок автомобильных топливных элементов Insight
Ожидается, что немецкий рынок автомобильных топливных элементов будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на передовые транспортные технологии с нулевым уровнем выбросов и сильный акцент страны на устойчивость и автомобильные инновации. Хорошо развитая промышленная инфраструктура Германии в сочетании с ее лидерством в автомобильной технике и исследованиях водорода способствует внедрению транспортных средств на топливных элементах, особенно в коммерческих и тяжелых транспортных секторах. Интеграция систем топливных элементов в общественный транспорт и логистический флот также становится все более распространенной, при этом предпочтение отдается энергоэффективным и экологически устойчивым мобильным решениям, соответствующим ожиданиям местного рынка.
Азиатско-Тихоокеанский рынок автомобильных топливных элементов
Ожидается, что на Азиатско-Тихоокеанском рынке автомобильных топливных элементов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой урбанизацией, увеличением инвестиций в водородную инфраструктуру и сильной государственной поддержкой чистых транспортных технологий в таких странах, как Китай, Япония и Южная Корея. Растущее внимание региона к инициативам в области устойчивой мобильности и углеродной нейтральности способствует внедрению транспортных средств на топливных элементах для пассажирских и коммерческих перевозок. Кроме того, по мере того, как APAC становится крупным производственным центром для компонентов топливных элементов и водородных технологий, доступность транспортных средств на топливных элементах расширяется до более широкой потребительской и промышленной базы.
Японский рынок автомобильных топливных элементов
Ожидается, что на японском рынке автомобильных топливных элементов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за сильных инициатив страны в области водородной экономики, передовых автомобильных технологий и растущего внимания к углеродно-нейтральным транспортным системам. Японский рынок уделяет большое внимание инновациям в области чистой энергии, а внедрение автомобилей на топливных элементах обусловлено ростом инвестиций в инфраструктуру заправки водородом и интеллектуальные решения для мобильности. Интеграция транспортных средств на топливных элементах в системы общественного транспорта, логистики и мобильности пассажиров способствует росту. Кроме того, долгосрочная приверженность Японии к водородным энергетическим системам еще больше способствует расширению технологий автомобильных топливных элементов в секторах жилых и коммерческих перевозок.
Китайский рынок автомобильных топливных элементов Insight
Китайский рынок автомобильных топливных элементов составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой индустриализацией страны, расширением водородной инфраструктуры и растущим внедрением чистых транспортных технологий. Китай является одним из крупнейших рынков электромобилей и водородных транспортных средств, а транспортные средства на топливных элементах становятся все более популярными в автобусах, грузовиках и коммерческих транспортных средствах. Стремление к углеродной нейтральности, сильные государственные субсидии и присутствие отечественных производителей автомобилей и водородных технологий являются ключевыми факторами, стимулирующими рынок автомобильных топливных элементов в Китае.
Каковы основные компании на рынке автомобильных топливных элементов
Индустрия автомобильных топливных элементов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Toshiba India Pvt. Ltd. (Индия)
•Ballard Power Systems (Канада)
• Гидрогеника (Канада)
• ITM Power (Великобритания)
PLUG POWER INC. (США)
Ceres Power Holdings plc (Великобритания)
Nedstack Fuel Cell Technology BV (Нидерланды)
NUVERA FUEL CELLS, LLC (США)
Toyota Motor Sales, США, Inc. (США)
•Американская Honda Motor Co., Inc. (США)
•Hyundai Motor Company (Южная Корея)
•Daimler AG (Германия)
• Nissan (Япония)
Технологии топливных элементов TW Horizon (Китай)
• Altergy (США)
Intelligent Energy Limited (Великобритания)
K-Pas Instronic Engineers India Private Limited (Индия)
Fuji Electric Co., Ltd (Япония)
Каковы последние разработки на рынке автомобильных топливных элементов
- В феврале 2026 года производители автомобилей и поставщики водородных технологий ускорили инвестиции в системы топливных элементов следующего поколения с улучшенной эффективностью, долговечностью и снижением использования платинового катализатора. Ожидается, что эти разработки позволят снизить производственные затраты, повысить производительность транспортных средств и поддержать более широкую коммерциализацию транспортных решений на водородном топливе. Эта тенденция, вероятно, укрепит долгосрочную масштабируемость и конкурентоспособность рынка автомобильных топливных элементов во всем мире.
- В феврале 2025 года Toyota Motor Corporation начала коммерческое производство своей системы топливных элементов следующего поколения, предназначенной для тяжелых коммерческих автомобилей. Новая система добилась значительного снижения затрат и повышения долговечности за счет усовершенствованной оптимизации катализаторов и усовершенствования производства. Ожидается, что эта разработка укрепит внедрение водородной мобильности и повысит коммерческую жизнеспособность транспортных решений на топливных элементах во всем мире.
- В январе 2025 года корпорация Nikola успешно завершила испытание на прочность на миллион миль для своих систем трансмиссии на топливных элементах, предназначенных для коммерческих транспортных средств. Это достижение продемонстрировало повышенную надежность и эксплуатационные характеристики для тяжелых транспортных средств с водородным двигателем. Развитие, вероятно, повысит доверие операторов автопарка и ускорит внедрение грузовиков на топливных элементах в логистическом и дальнемагистральном секторах транспорта.
- В августе 2024 года разработчики водородной инфраструктуры и автомобильные OEM-производители расширили сети водородных заправочных станций в Северной Америке и Европе для поддержки растущего развертывания транспортных средств на топливных элементах. Эти инвестиции улучшили доступность водородного топлива и укрепили экосистему поддержки решений для мобильности с нулевым уровнем выбросов. Ожидается, что расширение ускорит коммерциализацию и принятие потребителями транспортных средств на топливных элементах в коммерческих и пассажирских перевозках.
- В мае 2023 года Hyundai Motor Company коммерциализировала свой трактор на топливных элементах XCIENT для североамериканского рынка коммерческих автомобилей для укрепления инициатив по мобильности водорода и поддержки целей углеродной нейтральности. Запуск электромобиля класса 8 на топливных элементах улучшил присутствие компании в сегменте тяжелых перевозок и способствовал внедрению устойчивых логистических решений в регионе.
- В ноябре 2022 года Cummins Inc. подписала меморандум о взаимопонимании с Tata Motors о сотрудничестве в разработке технологий двигателей с низким и нулевым уровнем выбросов для коммерческих автомобилей в Индии. Партнерство было сосредоточено на топливных элементах, аккумуляторных электромобилях и технологиях внутреннего сгорания на водороде, чтобы стимулировать внедрение экологически чистой мобильности. Ожидается, что это сотрудничество укрепит развертывание водородных технологий и расширит клиентскую базу для решений на топливных элементах на развивающихся рынках.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











