


Сегментация мирового рынка оригинальных автомобильных бамперов по типу конструкции (стандартные, глубокие и с откидной задней панелью), типу материала (термопластичные, термореактивные и металлические), типу процесса (литье под давлением, реакционное литье под давлением, вакуумное формование и другие), типу транспортного средства (легковые и коммерческие автомобили) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста рынка автомобильного покрытия OE Bumper
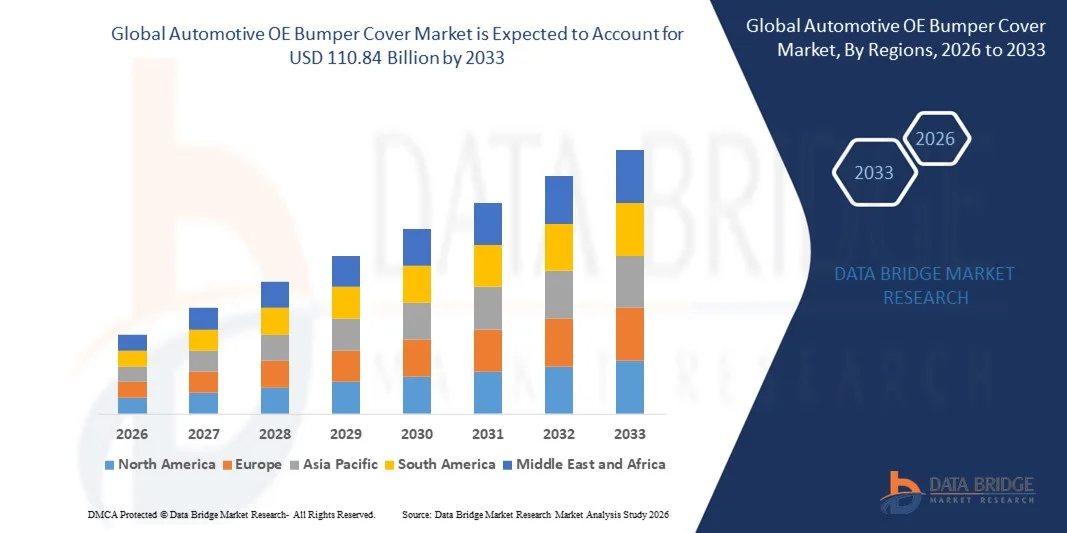
- Согласно анализу Data Bridge Market Research, глобальный размер крышки автомобильного бампера OE был оценен как45,41 млрд долларов в 2025 годуОжидается, что он достигнет110,84 млрд долларов к 2033 году, вCAGR 11,80%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением производства транспортных средств и растущим акцентом на безопасность транспортных средств, эстетику и легкий дизайн, которые стимулируют спрос на передовые решения для покрытия бампера.
- Кроме того, все большее распространение получили электрические игибридные автомобилиМы призываем OEM-производителей интегрировать инновационные, долговечные и аэродинамические крышки бамперов. Например, Plastic Omnium (Франция) разрабатывает легкие полимерные бамперы для повышения эффективности и безопасности.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):45,41 млрд. долларов США
Ожидаемая рыночная стоимость (2033):$110,84 млрд.
Прогноз CAGR (2026–2033):11.80%
Каковы основные выводы рынка автомобильных крышек OE Bumper
- Автомобильные крышки бампера OE - это внешние компоненты, предназначенные для поглощения удара, защиты конструкций автомобиля и улучшения аэродинамических характеристик. Они изготавливаются с использованием таких материалов, как полипропилен, термопластичные олефины и композиты, предлагая как функциональные, так и эстетические преимущества.
- Растущий спрос на крышки бамперов OE в первую очередь обусловлен более строгими правилами безопасности транспортных средств, растущими предпочтениями потребителей в отношении стильных и долговечных компонентов и потребностью в легких материалах для повышения эффективности использования топлива и производительности электромобилей.
- Азиатско-Тихоокеанский регион доминирует на рынке автомобильных бамперных покрытий OE с долей вОколо 48% в 2025 году из-за быстрого производства автомобилей, расширения продаж легковых автомобилей и сильного присутствия производственных центров OEM.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на рынке покрытия автомобильных бамперов в течение прогнозируемого периода из-за увеличения производства транспортных средств, роста спроса на легкие и прочные крышки бамперов и внедрения передовых производственных процессов.
- Сегмент термопластика доминировал на рынке с долей рынка 52,5% в 2025 году, благодаря своей легкой природе, гибкости и высокой ударопрочности. Термопластичные крышки бамперов легче изготавливаются в масштабе и могут быть окрашены в соответствии с экстерьерами транспортных средств, что делает их очень подходящими для пассажирских транспортных средств. Сегмент также выигрывает от вторичной переработки и снижения производственных затрат, что соответствует целям устойчивого развития автомобильной промышленности. Производители предпочитают термопластичные материалы за их способность поглощать незначительные воздействия без структурных повреждений, что еще больше усиливает их доминирование на рынке.
Сфера охвата и сегментация автомобильного OE Bumper
|
Атрибуты |
Автомобили OE Bumper покрывают ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автомобильных крышек OE Bumper
Растущее использование легких и аэродинамических бамперов
- Значительной тенденцией на рынке автомобильных крышек бамперов OE является растущее внедрение легких и аэродинамически оптимизированных крышек бамперов, обусловленное спросом на улучшенную топливную эффективность, снижение выбросов и улучшенную эстетику транспортных средств. Эти крышки бампера спроектированы так, чтобы сочетать ударопрочность с уменьшением веса, позиционируя их как критически важные компоненты в современном дизайне автомобиля.
- Например, такие компании, как Magna International и Faurecia, поставляют передовые термопластичные крышки бамперов, которые соответствуют строгим спецификациям OEM при одновременном снижении веса автомобиля. Такие решения способствуют повышению производительности, топливной эффективности и соблюдению нормативных требований в отношении пассажирских и коммерческих транспортных средств.
- Тенденция к интеграции многофункциональных крышек бампера растет, поскольку в настоящее время в конструкции используются датчики, камеры и радиолокационные модули для поддержки ADAS (Advanced Driver Assistance Systems). Это позволяет крышкам бамперов играть активную роль в безопасности, обнаружении столкновений и автономных возможностях вождения.
- Растущий акцент на эстетике и настройке транспортных средств подталкивает производителей к принятию гладких аэродинамических конструкций крышки бампера, которые улучшают общий стиль автомобиля. Потребители все чаще ожидают визуально привлекательных экстерьеров без ущерба для долговечности или безопасности.
- Автомобильные OEM-производители все чаще используют композиционные материалы и высокопрочные пластмассы для крышек бамперов, чтобы сбалансировать структурную целостность с экономией веса. Это внедрение помогает производителям соответствовать меняющимся стандартам безопасности при сохранении экономической эффективности производства.
- Рынок стал свидетелем более сильной интеграции крышек бамперов с общей конструкцией кузова автомобиля для оптимизации воздушного потока, снижения сопротивления и повышения энергоэффективности. Этот акцент на производительности, безопасности и дизайне позиционирует передовые крышки бампера как важные элементы в современной автомобильной технике.
Автомобили OE Bumper покрывают динамику рынка
водитель
Растущее внимание к безопасности транспортных средств и нормативному соблюдению
- Растущие нормативные требования к безопасности транспортных средств, включая защиту пешеходов и ударопрочность, побуждают OEM-производителей уделять приоритетное внимание высокоэффективным крышкам бамперов. Эти правила заставляют производителей проектировать бамперы, которые эффективно поглощают воздействие и снижают риски травматизма при столкновениях.
- Например, такие компании, как Honda и BMW, внедряют бамперные системы, соответствующие стандартам безопасности Euro NCAP и NHTSA. Такие совместимые конструкции повышают рейтинги безопасности транспортных средств и укрепляют доверие потребителей при соблюдении строгих региональных правил.
- Растущее внедрение передовых систем помощи водителю (ADAS) требует крышек бампера для интеграции датчиков, камер и радиолокационных модулей без ущерба для структурной целостности. Это позиционирование крышек бампера как многофункциональных компонентов, необходимых для современных технологий автомобильной безопасности.
- Автопроизводители подчеркивают использование высокопрочных и поглощающих удар материалов в крышках бамперов для улучшения общей производительности при крушении. Это существенное новшество поддерживает как безопасность пассажиров, так и соответствие меняющимся глобальным нормам безопасности.
- Рынок стал свидетелем более тесного сотрудничества между OEM-производителями и поставщиками материалов для разработки экономически эффективных, долговечных и соответствующих нормативным требованиям крышек бамперов. Эта синергия усиливает роль крышек бампера в качестве ключевых факторов безопасности транспортных средств и инноваций.
Сдержанность/вызов
Высокие производственные затраты и волатильность материалов
- Автомобильный бампер OE сталкивается с проблемами из-за высоких производственных затрат и волатильности сырья, такого как термопластики и композиты, которые влияют на ценообразование и стабильность поставок. Эти факторы создают сложность в балансировании эффективности затрат с требованиями к производительности и безопасности.
- Например, такие компании, как Continental и Plastic Omnium, испытывают колебания цен на полимеры и композиционные материалы, что влияет на планирование производства и рентабельность. Такое давление затрат требует стратегического поиска и оптимизации процессов по всей цепочке поставок.
- Изготовление легких, ударопрочных крышек бампера требует сложных методов формования и контроля качества, увеличивая эксплуатационные расходы. Эти технические требования расширяют сроки производства и ограничивают гибкость в эффективном масштабировании производства.
- Зависимость от специализированных полимеров и композитов подвергает производителей рискам цепочки поставок, особенно в периоды дефицита сырья или глобальной волатильности цен. Эта проблема влияет на последовательность производства и общий рост рынка.
- Рынок продолжает ориентироваться на необходимость балансировки высококачественных, совместимых бамперных покрытий с экономической целесообразностью для OEM-производителей. Управление производственными затратами и волатильностью материалов остается критическим препятствием для устойчивого расширения в сегменте покрытия бампера автомобильного OE.
Как сегментируется рынок автомобильного покрытия OE Bumper
Рынок сегментирован на основе типа конструкции, типа материала, типа процесса и типа транспортного средства.
- Тип дизайна
На основе типа конструкции автомобильный рынок крышки бампера OE сегментирован на стандартный, глубокий и рулонный сковороды. Стандартный сегмент покрытия бампера доминировал на крупнейшей доле рынка в 2025 году, чему способствовало его широкое внедрение в пассажирские автомобили и совместимость с различными моделями транспортных средств. Производители предпочитают стандартные конструкции за их экономичность, простоту интеграции и способность соответствовать основным требованиям поглощения воздействия. Сегмент также выигрывает от установленных методов производства и сильного спроса со стороны OEM-производителей на запчасти для замены и послепродажного обслуживания. Стандартные крышки бамперов обеспечивают постоянную производительность в тестах на безопасность и часто являются предпочтительными для автопарка, что еще больше укрепляет их лидерство на рынке.
Ожидается, что тип глубокого дизайна станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, чему способствует растущее внедрение внедорожников, грузовиков и премиальных автомобилей. Например, такие компании, как Magna International, сообщили о растущем спросе на бамперы в глубине из-за их улучшенного стиля, улучшенной аэродинамики и лучшей безопасности пешеходов. Эти конструкции также позволяют OEM-производителям более эффективно интегрировать передовые датчики и системы помощи при парковке, что способствует внедрению современных транспортных средств. Потребительское предпочтение автомобилей со спортивной эстетикой еще больше способствует расширению этого сегмента.
- Тип материала
На основе типа материала рынок сегментирован на термопластичные, термореактивные и металлические крышки бампера. Сегмент термопластика доминировал на рынке с самой большой долей выручки в 52,5% в 2025 году благодаря своей легкой природе, гибкости и высокой ударопрочности. Термопластичные крышки бамперов легче изготавливаются в масштабе и могут быть окрашены в соответствии с экстерьерами транспортных средств, что делает их очень подходящими для пассажирских транспортных средств. Сегмент также выигрывает от вторичной переработки и снижения производственных затрат, что соответствует целям устойчивого развития автомобильной промышленности. Производители предпочитают термопластичные материалы за их способность поглощать незначительные воздействия без структурных повреждений, что еще больше усиливает их доминирование на рынке.
Ожидается, что в сегменте термореактивных материалов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено ростом внедрения в коммерческих транспортных средствах и тяжелых условиях эксплуатации. Например, BASF подчеркнул использование термореактивных композитов для повышения долговечности, высокотемпературного сопротивления и структурного усиления в грузовиках и внедорожниках. Эти материалы позволяют производителям соблюдать строгие правила безопасности и обеспечивать длительную производительность в суровых условиях. Увеличение инвестиций в исследования и разработки высокопрочных термореактивных композитов способствует быстрому росту этого сегмента.
- Тип процесса
На основе типа процесса рынок сегментируется в литье под давлением, литье под давлением реакции (RIM), вакуумное образование и другие. Сегмент литья под давлением доминировал на крупнейшей доле рынка в 2025 году, что обусловлено его точностью, повторяемостью и экономической эффективностью для производства больших объемов. OEM-производители предпочитают литье под давлением из-за его способности создавать сложные формы бамперов с постоянным качеством и отделкой поверхности. Процесс также позволяет интегрировать арматурные материалы и поддерживает легкие конструкции, которые повышают топливную эффективность автомобиля. Сильное внедрение в производство пассажирских транспортных средств и запасных частей усиливает доминирование этого типа процесса.
Ожидается, что в сегменте литья под давлением реакции (RIM) будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год из-за растущего спроса на высокопрочные и легкие бамперы в внедорожниках и коммерческих транспортных средствах. Например, Covestro сообщила о растущем использовании процессов RIM для бамперов на основе полиуретана, которые обеспечивают превосходное поглощение ударов и гибкость конструкции. Этот процесс позволяет производить более толстые, более прочные крышки бампера без добавления избыточного веса, отвечающие требованиям безопасности и производительности. Расширение производства премиальных и внедорожников поддерживает быстрый рост RIM.
- Тип транспортного средства
Исходя из типа транспортного средства, рынок сегментирован на пассажирские и коммерческие транспортные средства. Сегмент легковых автомобилей доминировал на крупнейшей доле рынка в 2025 году, чему способствовало широкое производство автомобилей, внедорожников и кроссоверов по всему миру. Высокий потребительский спрос на эстетику, безопасность и варианты настройки в пассажирских транспортных средствах подпитывает принятие передовых крышек бампера. OEM-производители отдают приоритет конструкциям бамперов, которые сочетают ударопрочность, легкую производительность и бесшовную интеграцию с датчиками и камерами для систем ADAS. Спрос на замену на вторичном рынке также усиливает долю доходов от покрытия бамперов пассажирских автомобилей.
Ожидается, что в сегменте коммерческих автомобилей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует увеличение логистики, транспорта и расширение парка. Например, Denso подчеркнула растущее внедрение усиленных крышек бамперов для грузовых автомобилей и автобусов для повышения долговечности, безопасности и соответствия нормативным требованиям. Рост инвестиций в производство коммерческих автомобилей и спрос на замену на развивающихся рынках еще больше стимулирует этот сегмент. Акцент на долговечность и снижение затрат на техническое обслуживание поддерживает быстрое расширение крышек бампера в этой категории.
В каком регионе находится наибольшая доля рынка автомобильного покрытия OE Bumper
- Азиатско-Тихоокеанский регион доминировал на рынке покрытия автомобильных бамперов OE с самой большой долей выручки около 48% в 2025 году, что обусловлено быстрым производством автомобилей, расширением продаж легковых автомобилей и сильным присутствием производственных центров OEM.
- Экономичный производственный ландшафт региона, растущий экспорт автомобильных компонентов и растущее внедрение легких материалов ускоряют расширение рынка.
- Наличие квалифицированной рабочей силы, благоприятные государственные стимулы и быстрая индустриализация в развивающихся странах способствуют более широкому внедрению передовых конструкций и материалов для покрытия бампера.
China Automotive OE Bumper: обзор рынка
Китай занимал самую большую долю на рынке автомобильных покрытий для бамперов в Азиатско-Тихоокеанском регионе в 2025 году, благодаря своей позиции крупнейшего в мире производителя автомобилей и сильной экосистеме OEM. Обширные производственные мощности страны, государственная поддержка автомобильных компонентов и растущий экспорт автомобилей и запасных частей являются ключевыми факторами роста. Спрос также стимулируется инвестициями в легкие термопластичные материалы, передовые производственные процессы и внедрение глубоководных и рулонных конструкций в современные транспортные средства.
India Automotive OE Bumper Обзор рынка
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, чему способствует рост производства легковых автомобилей, расширение парка коммерческих автомобилей и увеличение инвестиций в производство автомобильных компонентов. Такие инициативы, как «Сделано в Индии» и растущие внутренние исследования и разработки для легких и прочных бамперных покрытий, укрепляют рост рынка. Кроме того, растущий спрос на термопластичные материалы, внедрение передовых процессов литья под давлением и реакционного литья под давлением и модернизация автомобильных сборочных заводов поддерживают быстрое расширение.
Европейский автомобильный OE Bumper Cover Market Insight
Европейский рынок автомобильных покрытий для бамперов постоянно расширяется, чему способствуют строгие правила безопасности транспортных средств, высокий спрос на автомобили премиум-класса и растущее внедрение легких, ударопрочных материалов. Регион уделяет большое внимание соблюдению экологических норм, материальной устойчивости и высоким стандартам производства. Расширение интеграции передовых конструкций, таких как бамперы глубоко вниз и бамперы в пассажирских и коммерческих транспортных средствах, еще больше усиливает рост рынка.
Немецкий автомобильный OE Bumper Cover Market Insight
Рынок Германии обусловлен его лидерством в производстве автомобилей премиум-класса, надежной цепочкой поставок автомобилей и ориентированной на экспорт производственной моделью. Страна имеет хорошо налаженные сети исследований и разработок и сотрудничество между OEM-производителями и поставщиками компонентов, способствуя инновациям в материалах и процессах покрытия бампера. Спрос особенно высок для термопластичных и термореактивных материалов, а также передовых процессов литья под давлением и RIM для высокопроизводительных крышек бампера.
Британский автомобильный OE Bumper Cover Market Insight
Рынок Великобритании поддерживается зрелой автомобильной промышленностью, ориентированной на легкие компоненты транспортных средств и внедрение передовых конструкций бамперов как для пассажирских, так и для коммерческих транспортных средств. Усилия по укреплению местных автомобильных цепочек поставок после Brexit и растущие инвестиции в устойчивые термопластичные и термореактивные материалы укрепляют присутствие на рынке. Страна продолжает подчеркивать сотрудничество в области НИОКР, передовые технологии производства и высококачественные стандарты материалов для производства крышки бампера OE.
North America Automotive OE Bumper Обзор рынка
Прогнозируется, что Северная Америка будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено увеличением производства автомобилей, ростом спроса на легкие и прочные крышки бамперов и внедрением передовых производственных процессов. Сильное внимание к безопасности транспортных средств, экологическим нормам и интеграции датчиков и технологий ADAS повышают спрос. Кроме того, сокращение производства автомобильных компонентов и расширение сотрудничества между OEM-производителями и поставщиками способствуют расширению рынка.
Американский автомобильный OE Bumper Cover Market Insight
На долю США пришлась наибольшая доля на рынке Северной Америки в 2025 году, чему способствовали ее обширная автомобильная промышленность, развитая инфраструктура исследований и разработок, а также сильная сеть OEM и поставщиков. Акцент страны на легких материалах, процессах литья под давлением и реакционного литья под давлением, а также интеграции инновационных конструкций бамперов в пассажирские и коммерческие транспортные средства способствует принятию. Присутствие ключевых автопроизводителей и зрелая сеть дистрибуции и послепродажного обслуживания еще больше укрепляют лидирующие позиции США в регионе.
Каковы основные компании на рынке автомобильных покрытий OE Bumper
Автомобильная индустрия покрытия бамперов OE в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Пластиковый омний(Франция)
- Матерсон(Индия)
- Magna International Inc.(Канада)
- Группа Тонг Янг(Южная Корея)
- NTF GROUP (Италия)
- Тойота Бошок (Япония)
- SEOYON E-HWA Automotive Словакия
- TOYODA GOSEI Co., Ltd. (Япония)
- Montaplast GmbH (Германия)
- Marelli Holdings Co., Ltd (Италия)
- LG HAUSYS (Южная Корея)
- FLEX-N-GATE CORPORATION (США)
- Volkswagen (Германия)
- Lucid (США)
- MAZDA NORTH AMERICAN OPERATIONS (США)
- BMW AG (Германия)
- Tesla (США)
- Nissan (Япония)
Каковы последние события на рынке автомобильного покрытия OE Bumper
- В январе 2024 года Toyoda Gosei Co. Ltd. объявила о планах инвестировать 59,9 млн долларов США для расширения производственных мощностей в TG Missouri Corporation (TGMO) и TG Kentucky, LLC (TGKY), двух своих дочерних компаниях в США. Это расширение направлено на удовлетворение растущего спроса на внутренние и внешние автомобильные детали в Северной Америке. Ожидается, что увеличение производственных мощностей укрепит цепочку поставок компании, повысит отзывчивость рынка и поддержит более широкое внедрение передовых бамперных покрытий для пассажирских и коммерческих автомобилей в регионе.
- В сентябре 2022 года Sumitomo Chemical объявила о планах открыть новое экспериментальное предприятие по переработке механических отходов для развития бизнеса по переработке материалов с использованием отходов пластмасс, собранных из автомобилей с истекшим сроком службы. Эта инициатива поддерживает устойчивые и круговые методы производства в автомобильном секторе. Благодаря возможности повторного использования термопластичных и композитных материалов, разработка, вероятно, снизит производственные затраты, будет способствовать экологически чистым крышкам бамперов и будет способствовать внедрению перерабатываемых компонентов в OEM-приложениях.
- В апреле 2022 года Novitec выпустила пакет из углеродного волокна для Ferrari 458 Speciale, включающий набор боковых панелей багажника, переднюю губу спойлера, крышки задних фонарей, боковое окно впуска воздуха, двойные плавники и закрылки для передней направляющей. Этот запуск подчеркивает растущий спрос на легкие, высокопроизводительные материалы в автомобильных сегментах премиум-класса. Внедрение компонентов бампера из углеродного волокна демонстрирует растущее внимание рынка к передовым материалам, которые улучшают эстетику автомобиля, снижают вес и повышают эффективность использования топлива.
- В январе 2021 года был подписан Меморандум о взаимопонимании между Samvardhana Motherson Automotive Systems Group BV (SMRPBV) и Marelli Automotive Lighting для изучения потенциальных возможностей сотрудничества в области интеллектуальных освещенных внешних элементов кузова, таких как передние решетки и бамперы, а также другие освещенные автомобильные детали. Ожидается, что это сотрудничество ускорит инновации в интегрированных внешних компонентах, поощряя OEM-производителей внедрять передовые конструкции бамперов с функциональным освещением и интеграцией датчиков, что повышает безопасность транспортных средств и дифференциацию рынка.
- В марте 2020 года Magna International объявила о расширении своей производственной линии внешних компонентов в Европе, направленной на увеличение выпуска бамперных крышек для легковых и легких коммерческих автомобилей. Ожидается, что это расширение укрепит позиции компании на европейском рынке OE, улучшит время выполнения заказов для OEM-производителей и поддержит внедрение передовых конструкций, таких как бамперы с глубоким покрытием и бамперами, укрепив рост сегментов легкого и высокопроизводительного покрытия бамперов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











