


Глобальный рынок автомобильных систем кругового обзора: сегментация по типу (4 камеры, 5 камер, 6 камер и другие), функциям камеры (автоматическая и ручная), типу транспортного средства (легковые и коммерческие автомобили), рынку конечных пользователей (производители оригинального оборудования и вторичный рынок), компонентам (датчики, камеры и ЭБУ) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка автомобильных систем круглого обзора и темпы роста
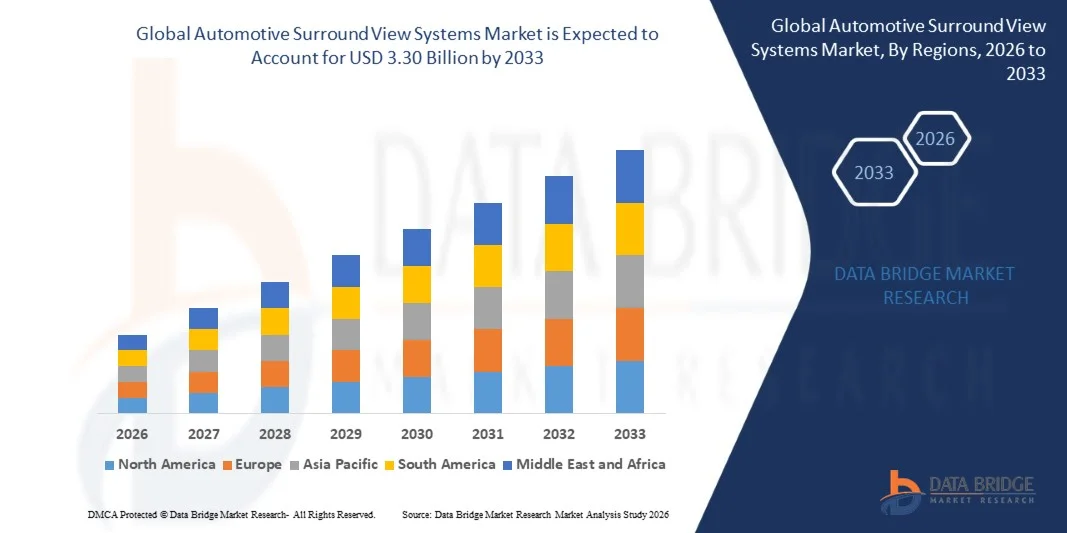
- Согласно анализу Data Bridge Market Research, глобальный объем рынка автомобильных систем объемного обзора был оценен как1,22 млрд долларов в 2025 годуОжидается, что он достигнет3,30 млрд долларов к 2033 году, вCAGR 13,23%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на улучшенные функции безопасности транспортных средств и растущей интеграцией передовых систем помощи водителю для повышения осведомленности водителя и снижения рисков несчастных случаев.
- Растущее внедрение автомобилей премиум-класса и класса люкс, наряду с растущим предпочтением потребителей к помощи при парковке и удобным технологиям, еще больше способствует расширению интеграции системы объемного обзора.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):1,22 миллиарда долларов
- Ожидаемая рыночная стоимость (2033):$3,30 млрд.
- Прогноз CAGR (2026–2033): 13.23%
Каковы основные выводы рынка автомобильных систем круглого обзора
- Рынок демонстрирует быстрый рост, обусловленный увеличением внимания регулирующих органов к безопасности транспортных средств и растущим акцентом автопроизводителя на интеграцию систем мониторинга на основе камер для улучшения видимости и уменьшения слепых зон.
- Технологические достижения в области датчиков камер, обработки изображений и мониторинга в режиме реального времени, наряду с ростом производства легковых автомобилей и электромобилей, способствуют устойчивому расширению рынка.
- Северная Америка доминировала на рынке автомобильных систем объемного обзора с самой большой долей выручки в 38,75% в 2025 году, что обусловлено растущим спросом на передовые системы помощи водителю (ADAS), функции безопасности транспортных средств и технологии удобства парковки.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.Автомобильные системы Surround ViewРынок, обусловленный растущей урбанизацией, растущим владением транспортными средствами и сильным внедрением подключенных и улучшенных транспортных средств в таких странах, как Китай, Япония и Индия. Кроме того, региональные производственные возможности для камер и датчиков, наряду с поддерживающими правительственными инициативами, расширяют доступность и внедряют системы объемного обзора.
- Сегмент 4 Camera занимал самую большую долю рынка в 2025 году, чему способствовало его широкое внедрение в пассажирские автомобили среднего и премиум-класса и его экономичная способность обеспечить полное покрытие на 360 градусов. Эти системы обеспечивают достаточную видимость для парковки и маневрирования, что делает их предпочтительным выбором для большинства OEM-производителей.
Сфера охвата и сегментация рынка автомобильных систем Surround View
|
Атрибуты |
Системы обзора автомобильного окружения Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автомобильных систем круглого обзора
Растущий спрос на передовую помощь водителю и технологии безопасности парковки
Растущее внимание к безопасности транспортных средств и удобству водителя значительно формирует рынок автомобильных систем объемного обзора, поскольку потребители все чаще предпочитают транспортные средства, оснащенные 360-градусными системами камер, которые уменьшают слепые пятна и улучшают точность парковки. Системы кругового обзора набирают обороты благодаря своей способности обеспечивать повышенную ситуационную осведомленность и минимизировать риски аварий, усиливая внедрение в пассажирские и коммерческие транспортные средства и поощряя автопроизводителей к инновациям с новыми технологиями камеры и датчиков.
Повышение осведомленности о безопасности дорожного движения, городских пробках и передовых системах помощи водителю (ADAS) ускорило спрос на системы объемного обзора в легковых автомобилях, коммерческих транспортных средствах и внедорожниках. Безопасные потребители и операторы автопарка активно ищут транспортные средства с улучшенными системами мониторинга, что побуждает производителей уделять приоритетное внимание интеграции многокамерных установок и интеллектуальных решений для обработки.
Тенденции безопасности, удобства и технологического прогресса влияют на решения о покупке, при этом автопроизводители подчеркивают высокую четкость изображения, бесшовную интеграцию с ADAS и возможности мониторинга в режиме реального времени. Эти факторы помогают брендам дифференцировать транспортные средства на конкурентном рынке и завоевать доверие потребителей, а также способствуют внедрению передовых пакетов безопасности и решений для подключенных транспортных средств.
Например, в 2024 году Toyota в Японии и Ford в США расширили свои портфолио автомобилей, включив системы камер объемного обзора в внедорожники и пассажирские автомобили премиум-класса. Эти запуски были введены в ответ на растущие предпочтения потребителей передовыми функциями безопасности и помощи при парковке, с распределением по дилерским центрам и онлайн-каналам. Продукты также продавались как решения, ориентированные на удобство и безопасность, повышая лояльность бренда и повторяя покупки среди целевой аудитории.
В то время как спрос на системы объемного обзора растет, устойчивое расширение рынка зависит от непрерывных НИОКР, экономически эффективного производства и поддержания надежности производительности, сопоставимой с традиционными средствами парковки. Производители также сосредоточены на улучшении масштабируемости, точности датчиков и разработке инновационных решений, которые уравновешивают стоимость, качество и функциональность для более широкого внедрения.
Динамика рынка автомобильных систем Surround View
водитель
«Сосредоточение внимания на безопасности транспортных средств и помощи при парковке»
Рост потребительского спроса на улучшенные функции безопасности и удобство для водителя является основным драйвером для рынка автомобильных систем объемного обзора. Автопроизводители все чаще интегрируют решения 360-градусной камеры для уменьшения слепых зон, поддержки парковки и повышения ситуационной осведомленности в соответствии с правилами безопасности и ожиданиями клиентов.
Расширение применения внедорожников, легковых автомобилей и коммерческих автомобилей влияет на рост рынка. Системы круглого обзора помогают повысить эффективность парковки, минимизировать риски столкновений и поддерживать расширенную помощь водителю, позволяя производителям соответствовать ожиданиям потребителей для технологически продвинутых и безопасных транспортных средств.
Производители транспортных средств активно продвигают системы камер объемного обзора с помощью инновационных продуктов, пакетов ADAS и маркетинговых кампаний. Эти усилия поддерживаются растущими предпочтениями потребителей в отношении технологически совершенных и безопасных транспортных средств, а также поощряют партнерские отношения между поставщиками систем камер и автопроизводителями для повышения функциональности и надежности системы.
Например, в 2023 году BMW в Германии и General Motors в США сообщили об увеличении внедрения систем объемного обзора на автомобилях премиум-класса и среднего класса. Это расширение последовало за более высоким потребительским спросом на комплексные решения для обеспечения безопасности и помощи при парковке, что привело к повторным покупкам и дифференциации продуктов. Обе компании также подчеркнули надежность системы и интеграцию ADAS в маркетинговые кампании для укрепления доверия потребителей и лояльности к бренду.
Хотя растущие тенденции безопасности и удобства поддерживают рост, более широкое внедрение зависит от оптимизации затрат, точности датчиков и масштабируемых производственных процессов. Инвестиции в эффективность цепочки поставок, передовые технологии визуализации и системы калибровки будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентного преимущества.
Сдержанность/вызов
Высокая стоимость и сложность интеграции по сравнению с обычными системами парковки
Относительно более высокая стоимость систем объемного обзора по сравнению с обычными средствами парковки остается ключевой проблемой, ограничивая принятие среди чувствительных к цене сегментов транспортных средств. Высокие затраты на компоненты датчиков и камер, а также сложные требования к калибровке и интеграции способствуют повышению цен.
Осведомленность потребителей и производителей о современных системах объемного обзора остается неравномерной, особенно на развивающихся рынках, где внедрение ADAS все еще развивается. Ограниченное понимание преимуществ системы ограничивает принятие в определенных категориях транспортных средств, что приводит к более медленному поглощению в чувствительных к цене регионах.
Проблемы интеграции и производства также влияют на рост рынка, поскольку системы объемного обзора требуют точной калибровки, интеграции программного обеспечения с ADAS и совместимости с существующей автомобильной электроникой. Дополнительная инженерная сложность и требования к испытаниям увеличивают эксплуатационные расходы, и производители должны инвестировать в обучение и разработку для поддержания производительности продукта.
Например, в 2024 году дистрибьюторы в Индии и Таиланде, поставляющие пассажирские и коммерческие транспортные средства, сообщили о более медленном использовании систем объемного обзора из-за более высоких цен и ограниченной осведомленности о функциональных преимуществах по сравнению с обычными средствами парковки. Требования к калибровке и сложность интеграции были дополнительными барьерами, а некоторые автопроизводители ограничили включение в премиум-модели.
Преодоление этих проблем потребует экономически эффективного производства, упрощенных интеграционных процессов и целенаправленных образовательных инициатив для производителей и потребителей. Сотрудничество между поставщиками датчиков, автопроизводителями и органами по сертификации может помочь раскрыть долгосрочный потенциал роста мирового рынка систем объемного обзора автомобилей. Кроме того, разработка экономически конкурентоспособных решений и укрепление маркетинговых стратегий в отношении преимуществ безопасности и удобства будут иметь важное значение для широкого распространения.
Как сегментируется рынок автомобильных систем круглого обзора
Рынок сегментирован на основе типа, функционирования камеры, типа транспортного средства, рынка конечных пользователей и компонента.
• По типу
На основе типа рынок автомобильных систем объемного обзора разделен на 4 камеры, 5 камеры, 6 камеры и другие. Сегмент 4 Camera занимал самую большую долю рынка в 2025 году, чему способствовало его широкое внедрение в пассажирские автомобили среднего и премиум-класса и его экономичная способность обеспечить полное покрытие на 360 градусов. Эти системы обеспечивают достаточную видимость для парковки и маневрирования, что делает их предпочтительным выбором для большинства OEM-производителей.
Ожидается, что в сегментах 5 и 6 камер будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на более высокую точность, улучшенные функции безопасности и интеграцию с передовыми системами помощи водителю (ADAS). Транспортные средства, оснащенные дополнительными камерами, обеспечивают превосходное обнаружение слепых зон, мониторинг бордюра и улучшенную ситуационную осведомленность, поддерживая внедрение в сегментах премиальных и коммерческих автомобилей.
• Функционирование камеры
На основе функционирования камеры рынок сегментирован на автоматический и ручной. Автоматический сегмент занимал самую большую долю рынка в 2025 году, чему способствовали удобство, обработка изображений в режиме реального времени и интеграция с ADAS для предотвращения столкновений и помощи при парковке. Автоматические системы все чаще предпочитают потребители и операторы автопарка из-за снижения человеческой ошибки и повышения безопасности эксплуатации.
Ожидается, что в сегменте «Руководство» будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные спросом в сегментах коммерческих и бюджетных автомобилей, где экономически эффективные системы внедряются с выборочной активацией водителя. Ручная работа обеспечивает гибкость и снижает сложность системы для базовой функциональности объемного просмотра.
• Тип транспортного средства
Исходя из типа транспортного средства, рынок сегментирован на пассажирские и коммерческие транспортные средства. Сегмент пассажирских автомобилей занимал самую большую долю рынка в 2025 году, чему способствовало растущее предпочтение потребителей безопасности, удобства парковки и интеграции с функциями ADAS в внедорожниках, седанах и роскошных автомобилях.
Ожидается, что в сегменте коммерческих автомобилей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные модернизацией парка, государственными правилами безопасности водителей и необходимостью повышения видимости во время городских и дальнемагистральных операций. Системы обзора окружения все чаще используются для уменьшения слепых зон и несчастных случаев в грузовиках, автобусах и транспортных средствах доставки.
• Рынок конечных пользователей
На основе рынка конечных пользователей рынок сегментируется на OEM и Aftermarket. Сегмент OEM занимал самую большую долю рынка в 2025 году, поскольку автопроизводители все чаще интегрируют системы объемного обзора в новые транспортные средства для повышения безопасности, соблюдения нормативных стандартов и предоставления дополнительных функций удобства.
Ожидается, что в сегменте Aftermarket будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим интересом потребителей к модернизации существующих транспортных средств с 360-градусными системами камер для повышения безопасности и помощи при парковке. Послепродажное внедрение особенно высоко в регионах со стареющим автопарком.
• по компонентам
На основе компонентов рынок сегментирован на датчики, камеры и ECU. Сегмент Camera занимал самую большую долю рынка в 2025 году, чему способствовали достижения в области визуализации высокой четкости, широкоугольных объективов и интеграции с программным обеспечением обработки в реальном времени для обеспечения точной функциональности объемного просмотра.
Ожидается, что в сегментах датчиков и ECU будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено увеличением внимания к интеграции ADAS, автоматизированной парковке и повышению производительности системы. Датчики и ECU улучшают обнаружение препятствий, надежность системы и общую безопасность, поощряя внедрение как в пассажирских, так и в коммерческих транспортных средствах.
В каком регионе находится наибольшая доля рынка систем обзора окружающей среды
Северная Америка доминировала на рынке автомобильных систем объемного обзора с самой большой долей дохода 38,75% в 2025 году, что обусловлено растущим спросом на передовые системы помощи водителю (ADAS), функции безопасности транспортных средств и технологии удобства парковки.
Потребители в регионе высоко ценят улучшенную видимость, снижение аварийности и бесшовную интеграцию, предлагаемую системами объемного обзора с другими технологиями безопасности и информационно-развлекательными технологиями в автомобиле.
Это широкое внедрение дополнительно поддерживается высоким производством транспортных средств, увеличением продаж автомобилей премиум-класса и технологически настроенным населением, созданием систем объемного обзора в качестве предпочтительного решения как для пассажирских, так и для коммерческих транспортных средств.
Обзор рынка автомобильных систем Surround View в США
Рынок автомобильных систем объемного обзора в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое внедрение подключенных транспортных средств и передовых технологий безопасности. Потребители все чаще отдают приоритет безопасности транспортных средств и помощи в парковке с помощью 360-градусных камер. Растущее предпочтение автомобилей, оснащенных ADAS, в сочетании с устойчивым спросом на внедорожники, седаны и премиальные автомобили с интегрированными пакетами безопасности, еще больше продвигает рынок. Более того, растущая интеграция систем объемного обзора с датчиками парковки, обнаружением слепых точек и информационно-развлекательными интерфейсами значительно способствует расширению рынка.
Европейский рынок автомобильных систем Surround View
Ожидается, что на европейском рынке автомобильных систем объемного обзора будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном благодаря строгим правилам безопасности транспортных средств и растущему потребительскому спросу на технологически продвинутые и экологически чистые транспортные средства. Увеличение урбанизации и внедрение подключенных транспортных средств способствуют интеграции систем объемного обзора. Регион переживает значительный рост пассажирских и коммерческих автомобилей, причем системы включаются как в новые модели, так и в программы модернизации.
Английское название: Automotive Surround View Systems Market Insight
Ожидается, что на рынке автомобильных систем объемного обзора в Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено повышением осведомленности о безопасности транспортных средств, проблемах городской парковки и спросе на удобство водителя. Кроме того, государственные правила безопасности и растущая модернизация автопарка поощряют владельцев как частных, так и коммерческих транспортных средств к внедрению 360-градусных камер. Ожидается, что сильная автомобильная промышленность Великобритании, электронная коммерция и послепродажная инфраструктура транспортных средств продолжат поддерживать рост рынка.
Немецкий рынок автомобильных систем Surround View
Ожидается, что на рынке автомобильных систем объемного обзора Германии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено высоким вниманием потребителей к безопасности транспортных средств, технологическим инновациям и интеграции с передовыми системами помощи водителю. Хорошо развитая автомобильная инфраструктура Германии и акцент на экологически чистые и высокотехнологичные транспортные средства способствуют внедрению систем объемного обзора как в пассажирском, так и в коммерческом сегментах. Интеграция 360-градусных камер с решениями ADAS и помощи при парковке также становится все более распространенной.
Asia-Pacific Automotive Surround View Системы обзора рынка
Ожидается, что на рынке автомобильных систем объемного обзора в Азиатско-Тихоокеанском регионе будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой урбанизацией, ростом производства транспортных средств и растущим внедрением подключенных и улучшенных транспортных средств в таких странах, как Китай, Япония и Индия. Растущая склонность региона к технологически продвинутым транспортным средствам, поддерживаемая правительственными инициативами, способствующими безопасности транспортных средств, ускоряет освоение рынка. Кроме того, по мере того, как APAC становится производственным центром для компонентов камер и датчиков транспортных средств, доступность и доступность систем объемного обзора расширяются до более широкой потребительской базы.
Японский рынок автомобильных систем Surround View
Ожидается, что на рынке автомобильных систем объемного обзора в Японии будут наблюдаться самые высокие темпы роста с 2026 по 2033 год из-за высокотехнологичной автомобильной культуры страны, урбанизации и сильного внимания к безопасности транспортных средств. Японский рынок подчеркивает удобство и предотвращение несчастных случаев, а внедрение систем объемного обзора обусловлено растущим числом автомобилей, оснащенных ADAS. Интеграция с датчиками парковки, информационно-развлекательными системами и другими связанными технологиями способствует росту, в то время как стареющее население Японии также поддерживает спрос на более простые в использовании решения для безопасной видимости как в пассажирских, так и в коммерческих транспортных средствах.
Китайский рынок автомобильных систем Surround View
Рынок автомобильных систем объемного обзора в Китае составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением производства автомобилей в стране, ростом владения автомобилями среднего класса и высоким внедрением передовых технологий. Китай является одним из крупнейших рынков для пассажирских и коммерческих автомобилей, а системы объемного обзора становятся все более популярными для повышения безопасности и удобства парковки. Стремление к умным городам, правительственные инициативы в области безопасности и доступность экономически эффективных систем наряду с сильным производством компонентов на внутреннем рынке являются ключевыми факторами, стимулирующими рынок в Китае.
Какие компании занимают лидирующие позиции на рынке систем автоматического обзора
Индустрия Automotive Surround View Systems в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Magna International Inc. (Канада)
- Continental AG (Германия)
- Texas Instruments Incorporated (США)
- Фуджитсу (Япония)
- DENSO-Holding GmbH & Co. KG (Германия)
- Renesas Electronics Corporation (Япония)
- Кларион (Япония)
- AISIN SEIKI Co., Ltd. (Япония)
- Xylon d.o.o. (Словения)
- Ambarella International LP (США)
- Robert Bosch GmbH (Германия)
- Мобиле (Израиль)
- BorgWarner Inc. (США)
- Хёндай Мобис (Южная Корея)
- Самсун (Южная Корея)
- Intel Corporation (США)
- OmniVision Technologies, Inc. (США)
- Gazer Ltd. (Израиль)
- NXP Semiconductors (Нидерланды)
Каковы последние разработки на рынке систем обзора автомобильного окружения
- В январе 2024 года корпорация Renesas Electronics представила 4-канальный видеодекодер Automotive HD Link (AHL) RAA279974 в рамках своего портфеля AHL. Это новое решение обрабатывает четыре входа камеры одновременно, обеспечивая передачу видео высокой четкости для объемного просмотра и многокамерных автомобильных приложений. Снижая зависимость от дорогих кабелей и разъемов, он предлагает экономически эффективный вариант для производителей транспортных средств, расширяя возможности ADAS и помощи при парковке, поддерживая более широкое внедрение передовых систем камер на пассажирских и коммерческих транспортных средствах.
- В январе 2023 года ZF запустила Smart Camera 6, предназначенную для автоматизированного вождения и интеграции ADAS. Камера оснащена 8-мегапиксельным датчиком с полем обзора 120 градусов, обеспечивающим более чем в четыре раза разрешение изображения своего предшественника. Его улучшенная вычислительная мощность позволяет выполнять расширенные функции, такие как обнаружение объектов в режиме реального времени, мониторинг полосы движения и предотвращение столкновений, укрепление безопасности транспортных средств и ускорение развертывания сложных технологий объемного обзора и ADAS на автомобильном рынке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











