


Global Beer Packaging Equipment Market Segmentation, By Type (Milling, Brewhouse, Cooling, Fermentation, Filtration, and Filling), Brewery Type (Macrobrewery, Microbrewery, Brew Pubs, and Regional), Mode of Operation (Manual, Automatic, and Semi-Automatic) - Industry Trends and Forecast to 2033
Каков размер и темпы роста мирового рынка оборудования для упаковки пива
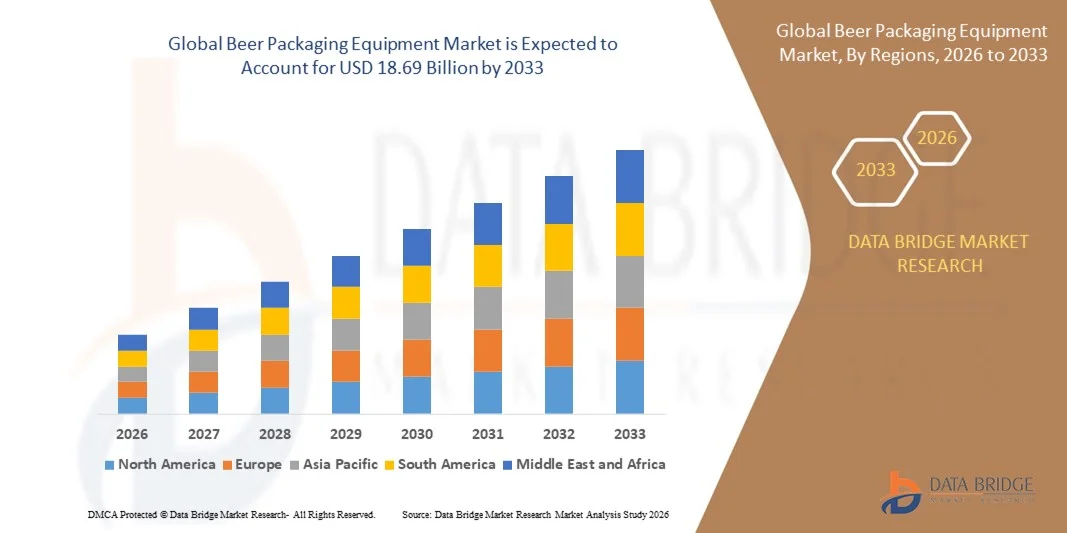
- Согласно анализу Data Bridge Market Research, объем мирового рынка упаковочного оборудования для пива был оценен в несколько раз.13,14 млрд долларов в 2025 годуОжидается, что он достигнет18,69 млрд долларов к 2033 году, вCAGR 4,50%в течение прогнозируемого периода
- Увеличение инновационной упаковки повышает привлекательность продукта, выступает в качестве основного фактора, увеличивающего рост рынка, а также рост спроса на удобную и устойчивую упаковку для напитков и рост спроса на пиво во всем мире являются основными факторами, способствующими росту рынка оборудования для упаковки пива.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$13,14 млрд.
- Ожидаемая рыночная стоимость (2033):18,69 млрд. долларов США
- Прогноз CAGR (2026–2033):4.50%
Каковы основные тенденции рынка оборудования для упаковки пива
- Рост научно-исследовательской деятельности и увеличение использования биоразлагаемого и возобновляемого сырья создаст новые возможности для рынка оборудования для упаковки пива.
- Тем не менее, рост строгого экологического законодательства является основным фактором, сдерживающим рост рынка, и еще больше поставит под сомнение рост рынка оборудования для упаковки пива.
- Европа доминировала на рынке пивного упаковочного оборудования с долей выручки 39,8% в 2025 году, что обусловлено сильным присутствием известных пивоваренных заводов, высоким потреблением пива на душу населения и ранним внедрением автоматизированных и устойчивых технологий упаковки в Германии, Великобритании, Франции, Италии и Испании.
- По прогнозам, Северная Америка зарегистрирует самый быстрый CAGR в 9,6% с 2026 по 2033 год, что обусловлено ростом производства крафтового пива.упаковкавнедрение и повышение автоматизации на пивоваренных заводах в США и Канаде;
- Сегмент Filling доминировал на рынке с долей 41,6% в 2025 году, поскольку системы наполнения представляют собой наиболее капиталоемкий и технологически продвинутый этап упаковки пива.
Сфера охвата и сегментация рынка оборудования для упаковки пива
|
Атрибуты |
Пиво упаковочное оборудование Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке оборудования для упаковки пива
Увеличение перехода на высокоскоростное, компактное и цифровое интегрированное оборудование для упаковки пива
- Рынок пивного упаковочного оборудования демонстрирует активное внедрение высокоскоростных, космических и модульных упаковочных линий, предназначенных для поддержки растущих объемов производства и частых изменений в SKU.
- Производители внедряют компактные наполнители, капперы и системы маркировки, интегрированные с платформами управления на основе ПЛК и ПК для мониторинга и автоматизации в режиме реального времени.
- Растущий спрос на энергоэффективное, малозатратное и гибкое оборудование стимулирует внедрение на крафтовых пивоварнях, упаковщиках контрактов и крупных коммерческих пивоварнях.
- Например, такие компании, как Krones, KHS, Sidel и Tetra Pak, запустили передовые системы упаковки пива с улучшенной пропускной способностью, цифровой диагностикой и возможностями удаленного обслуживания.
- Растущее внимание к интеллектуальным заводам, интеграции Индустрии 4.0 и профилактическому обслуживанию ускоряет переход к цифровым линиям упаковки пива.
- Поскольку производители пива отдают приоритет эффективности, последовательности и эксплуатационной гибкости, оборудование для упаковки пива будет оставаться центральным для крупномасштабных автоматизированных пивоваренных операций.
Каковы основные драйверы рынка оборудования для упаковки пива
- Растущий спрос на высокоскоростные, надежные и автоматизированные упаковочные решения для удовлетворения растущего мирового потребления пива и объемов экспорта
- Например, в 2025 году ведущие игроки, такие как Krones, SIG и Barry-Wehmiller, расширили свои портфели упаковки пива с более высокой скоростью наполнения, сократили время перехода и улучшили гигиенические стандарты.
- Растущее внедрение банок, возвратных стеклянных бутылок и устойчивых форматов упаковки повышает спрос на современное оборудование для наполнения, уплотнения и проверки в США, Европе и Азиатско-Тихоокеанском регионе.
- Достижения в сервоуправляемых системах, робототехнике, инспекции зрения и программном обеспечении цифрового управления улучшили точность упаковки, время безотказной работы и эффективность работы
- Растущее число крафтовых пивоваренных заводов и частных марок пива увеличивает спрос на компактное, масштабируемое и экономически эффективное упаковочное оборудование.
- Поддержка непрерывных инвестиций в пивоваренный заводмодернизацияОжидается, что рынок оборудования для упаковки пива, автоматизация и инновации в области упаковки станут свидетелями устойчивого долгосрочного роста.
Какой фактор влияет на рост рынка упаковки пива
- Высокие капитальные затраты, связанные с полностью автоматизированными высокоскоростными линиями упаковки пива, ограничивают внедрение среди малых и средних пивоваренных заводов.
- Например, в течение 2024-2025 годов рост цен на сталь, дефицит компонентов и сбои в цепочках поставок увеличили расходы на закупку и установку оборудования для операторов пивоваренных заводов.
- Сложность интеграции нового упаковочного оборудования с устаревшими пивоваренными системами увеличивает время установки и техническую зависимость.
- Ограниченная техническая экспертиза и возможности обслуживания на развивающихся рынках замедляют внедрение передовых, цифровых интегрированных упаковочных решений.
- Конкуренция со стороны отремонтированного оборудования, ручных или полуавтоматических систем и услуг по упаковке контрактов создает ценовое давление на производителей оборудования.
- Чтобы преодолеть эти проблемы, компании сосредотачиваются на модульных проектах, моделях финансирования, обучении операторов и платформах цифровых услуг для улучшения доступности и внедрения оборудования для упаковки пива.
Как сегментируется рынок упаковки пива
Рынок сегментирован на основетип, тип пивоварни и режим работы.
- По типу
По типу рынок пивного упаковочного оборудования сегментирован на Milling, Brewhouse, Cooling, Fermentation, Filtration и Filling. Сегмент Filling доминировал на рынке с долей 41,6% в 2025 году, поскольку системы наполнения представляют собой наиболее капиталоемкий и технологически продвинутый этап упаковки пива. Высокий спрос на автоматизированные линии наполнения бутылок, банок и бочек в сочетании со строгими требованиями к гигиене, скорости и точности продолжает стимулировать инвестиции в этот сегмент. Заправочное оборудование широко используется макропивоварнями и крупными региональными пивоварнями из-за его прямого влияния на пропускную способность, консистенцию продукта и срок хранения.
Ожидается, что сегмент ферментации будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено увеличением производства крафтового пива, экспериментами со специальными вариантами пива и растущим спросом на точные системы ферментации с контролируемой температурой и давлением. Растущий акцент на дифференциации качества и пакетной согласованности ускоряет внедрение передового оборудования для ферментации на микропивоварнях и пивоваренных пабах по всему миру.
- По типу пивоварни
На основе типа пивоваренного завода рынок пивного упаковочного оборудования сегментирован на Macrobrewery, Microbrewery, Brew Pubs и Regional Breweries. Сегмент Macrobrewery доминировал на рынке с долей 48,2% в 2025 году, чему способствовали масштабные объемы производства, глобальные распределительные сети и постоянные инвестиции в высокоскоростные, полностью автоматизированные упаковочные линии. Макропивоварни отдают приоритет эффективности, стандартизации и оптимизации затрат, что приводит к сильному спросу на современное оборудование для наполнения, маркировки и паллетизации.
Сегмент Microbrewery, по прогнозам, зарегистрирует самый быстрый CAGR с 2026 по 2033 год, что обусловлено быстрым расширением культуры крафтового пива, тенденциями премиализации и растущими предпочтениями потребителей местного пива. Микропивоварни все чаще инвестируют в компактное, модульное и гибкое упаковочное оборудование, которое поддерживает меньшие размеры партий, частые запуски продуктов и многоформатную упаковку. Государственная поддержка малых пивоваренных заводов и растущее потребление в городах еще больше ускоряют внедрение оборудования в этом сегменте.
- По способу операции
На основе режима работы рынок пивного упаковочного оборудования сегментирован на Ручные, Полуавтоматические и Автоматические системы. Автоматический сегмент занимал самую большую долю рынка в 52,7% в 2025 году, что обусловлено ростом затрат на рабочую силу, увеличением масштабов производства и сильным акцентом на операционную эффективность и согласованность качества. Автоматическое оборудование для упаковки пива обеспечивает высокую пропускную способность, минимальное вмешательство человека, снижение потерь продукта и бесшовную интеграцию с цифровыми системами мониторинга и контроля, что делает его предпочтительным выбором для макро- и региональных пивоварен.
Ожидается, что полуавтоматический сегмент будет расти самыми быстрыми темпами с 2026 по 2033 год, поскольку он предлагает оптимальный баланс между доступностью и производительностью. Малые и средние пивоваренные заводы, особенно микропивоварни и пивоваренные пабы, внедряют полуавтоматические системы для повышения производительности при сохранении гибкости и более низких капитальных затрат. Растущий спрос на масштабируемые, простые в эксплуатации упаковочные решения способствует дальнейшему росту этого сегмента во всем мире.
В каком регионе находится наибольшая доля рынка упаковки пива
- Европа доминировала на рынке пивного упаковочного оборудования с долей выручки 39,8% в 2025 году, что обусловлено сильным присутствием известных пивоваренных заводов, высоким потреблением пива на душу населения и ранним внедрением автоматизированных и устойчивых технологий упаковки в Германии, Великобритании, Франции, Италии и Испании. Строгие правила безопасности пищевых продуктов, акцент на перерабатываемую упаковку и непрерывная модернизация пивоваренной инфраструктуры подпитывают спрос на современное оборудование для наполнения, маркировки и проверки.
- Ведущие европейские производители оборудования внедряют высокоскоростные, энергоэффективные и цифровые интегрированные системы упаковки пива, укрепляя технологическое лидерство региона. Сильное внимание к Индустрии 4.0, интеллектуальным фабрикам и профилактическому обслуживанию способствует долгосрочному расширению рынка.
- Плотная концентрация мировых пивоваренных групп, наличие квалифицированной рабочей силы и сильные инженерные экосистемы укрепляют доминирование Европы на рынке оборудования для упаковки пива.
В каком регионе находится наибольшая доля рынка упаковки пива
- Европа доминировала на рынке пивного упаковочного оборудования с долей выручки 39,8% в 2025 году, что обусловлено сильным присутствием известных пивоваренных заводов, высоким потреблением пива на душу населения и ранним внедрением автоматизированных и устойчивых технологий упаковки в Германии, Великобритании, Франции, Италии и Испании.
- Строгие правила безопасности пищевых продуктов, акцент на перерабатываемую упаковку и непрерывная модернизация пивоваренной инфраструктуры подпитывают спрос на современное оборудование для наполнения, маркировки и проверки. Ведущие европейские производители оборудования внедряют высокоскоростные, энергоэффективные и цифровые интегрированные системы упаковки пива, укрепляя технологическое лидерство региона.
- Упорное внимание к Индустрии 4.0, интеллектуальным заводам и профилактическому обслуживанию способствует долгосрочному расширению рынка. Плотная концентрация мировых пивоваренных групп, наличие квалифицированной рабочей силы и сильные инженерные экосистемы укрепляют доминирование Европы на рынке оборудования для упаковки пива.
Немецкий рынок оборудования для упаковки пива Insight
Германия является крупнейшим поставщиком в Европе, чему способствует ее сильное пивоваренное наследие, большое количество пивоваренных заводов и лидерство в производстве высокоточных упаковочных машин. Постоянное обновление линий розлива и консервирования, растущий спрос на возвратные стеклянные системы и строгие гигиенические стандарты способствуют внедрению оборудования. Присутствие ведущих OEM-производителей и экспортно-ориентированных поставщиков оборудования еще больше укрепляет рост рынка.
Британский рынок оборудования для упаковки пива Insight
Великобритания вносит значительный вклад благодаря быстрому расширению крафтовых пивоварен, росту потребления пива премиум-класса и увеличению инвестиций в гибкие упаковочные решения. Пивоваренные заводы используют компактное и модульное оборудование для поддержки мелкосерийного производства и частых запусков продукции. Инициативы в области устойчивого развития и форматы вторичной упаковки еще больше повышают спрос.
Рынок оборудования для упаковки пива Северной Америки
По прогнозам, Северная Америка зарегистрирует самый быстрый CAGR в 9,6% с 2026 по 2033 год, что обусловлено ростом производства крафтового пива, ростом внедрения упаковки и увеличением автоматизации на пивоваренных заводах в США и Канаде. Пивоваренные заводы вкладывают значительные средства в высокоскоростные линии упаковки с низким временем простоя для повышения эффективности, снижения зависимости от рабочей силы и поддержания согласованности продукции. Расширение контрактного пивоварения и частного производства пива еще больше ускоряет спрос на оборудование.
Американский рынок оборудования для упаковки пива Insight
США являются крупнейшим поставщиком в Северной Америке, поддерживаемым большой базой ремесленных и региональных пивоваренных заводов, высоким потребительским спросом на консервированное и ароматизированное пиво и быстрым внедрением технологий автоматической упаковки. Расширение пивоваренных заводов, проекты модернизации и акцент на эксплуатационной эффективности приводят к сильному спросу на оборудование для наполнения, герметизации и паллетизации.
Канадский рынок оборудования для упаковки пива Insight
Канада демонстрирует устойчивый рост, обусловленный ростом проникновения крафтовых пивоваренных заводов, увеличением экспорта и растущим предпочтением устойчивых форматов упаковки. Пивоваренные заводы инвестируют в гибкие и полуавтоматические упаковочные решения для поддержки масштабируемости. Государственная поддержка модернизации местного производства и переработки пищевых продуктов также способствует принятию на рынок.
Азиатско-Тихоокеанский рынок оборудования для упаковки пива
Азиатско-Тихоокеанский регион продолжает демонстрировать устойчивый рост, поддерживаемый ростом потребления пива, расширением городского населения и увеличением инвестиций в пивоваренные заводы в Китае, Индии, Японии и Юго-Восточной Азии. Рост премиальных пивных сегментов, расширение международных пивоваренных заводов и модернизация местных пивоваренных мощностей стимулируют спрос на современное оборудование для упаковки пива.
Какие компании занимают лидирующие позиции на рынке оборудования для упаковки пива
Индустрия оборудования для упаковки пива в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Amcor Plc (Швейцария)
- O-I Glass (США)
- Crown Holdings, Inc. (США)
- Ardagh Group S.A. (Люксембург)
- Verallia SA (Франция)
- Tetra Pak Group (Швейцария)
- Ball Corporation (США)
- Видрала С.А. (Испания)
- Toyo Seikan Group Holdings, Ltd (Япония)
- CPMC Holdings Limited (Китай)
Каковы последние тенденции на мировом рынке оборудования для упаковки пива
- В июле 2024 года AGP-North America, дочерняя компания Ardagh Group, расширила свой ассортимент стекла для внутреннего производства, представив новый ассортимент бутылок для крафтовых напитков, в том числе 12 унций в изумрудном, зеленом, кремневом и янтарном цветах, изготовленных в США с использованием 100% вторичного стекла. Кроме того, в марте 2024 года компания заключила партнерское соглашение со Стивенс Пойнт Брюэри о поставках стеклянных пивных бутылок, подкрепив свою приверженность устойчивым и местным решениям по упаковке пива.
- В мае 2024 года, во время фестиваля Time Out в Барселоне, Diageo представила инновационную бутылку Baileys Irish Cream, содержащую 90% бумажного содержимого, разработанную в сотрудничестве с PA Consulting и PulPac с использованием технологии Dry Molded Fiber с перерабатываемой пластиковой облицовкой, подчеркивая акцент Diageo на тестировании реакции потребителей и продвижении устойчивых альтернатив упаковки в индустрии напитков.
- 25 октября 2023 года корпорация Ball объявила об установке в амфитеатре Red Rocks автомата обратного цикла для стимулирования переработки, вознаграждая потребителей за возврат использованных контейнеров для напитков, демонстрируя постоянные усилия компании по продвижению практики круговой экономики и устойчивости в экосистеме упаковки пива.
- В ноябре 2023 года Ardagh Group S.A. запустила новые бутылки для напитков Boston Round на своей платформе BuyOurBottles, предлагая классический и универсальный вариант упаковки, подходящий для пива и других напитков, тем самым укрепив свой портфель доступных и настраиваемых упаковочных решений для пивоварен и производителей напитков.
- В декабре 2023 года Amcor plc представила технологию WIPE, которая использует передовые цифровые инструменты для оценки и повышения качества и долговечности пивных упаковочных материалов, таких как банки и бутылки, укрепляя позицию Amcor как надежного партнера, ориентированного на целостность упаковки и превосходную производительность.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











