



Глобальный рынок препаратов для подготовки крови сегментирован по продуктам (цельная кровь, компоненты крови и производные крови), типам антитромботических и антикоагулянтных средств (ингибиторы агрегации тромбоцитов, фибринолитики и антикоагулянты), областям применения (тромбоцитоз, легочная эмболия, почечная недостаточность, стенокардия, осложнения со стороны кровеносных сосудов и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка подготовки крови и темпы роста
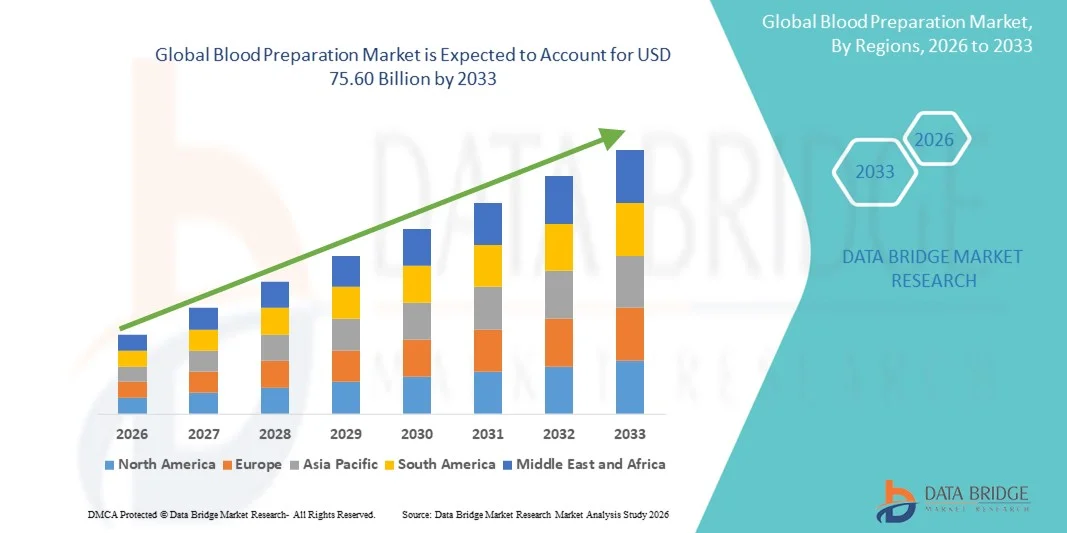
- Согласно анализу рынка Data Bridge Market Research, объем мирового рынка препаратов крови был оценен как52,96 млрд долларов в 2025 годуОжидается, что он достигнет75,60 млрд долларов к 2033 году, вCAGR 4,55%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим спросом на передовые компоненты и производные крови в больницах, диагностических центрах и научно-исследовательских учреждениях, чему способствует рост распространенности хронических заболеваний, случаев травм и хирургических процедур во всем мире. Постоянный технологический прогресс в системах обработки крови, технологиях разделения и решениях для хранения повышает эффективность, точность и безопасность сбора и подготовки крови, внося значительный вклад в расширение рынка.
- Кроме того, растущий акцент на высококачественные компоненты крови, улучшенную безопасность переливания и стандартизированные протоколы обработки способствуют внедрению современных решений для подготовки крови. Растущая потребность в тромбоцитах, плазме, криопреципитатах и красных кровяных клетках в терапевтических применениях, а также растущий акцент на редукции патогенов, лейкорезекции и автоматизированных методах разделения ускоряет поглощение систем подготовки крови, тем самым существенно повышая общий рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 52,96 млрд.
- Ожидаемая рыночная стоимость (2033)$ 75,60 млрд.
- Прогноз CAGR (2026–2033): 4.55%
Анализ рынка подготовки крови
- Технологии подготовки крови, которые включают системы разделения, обработки и сохранения компонентов крови, становятся все более важными в больницах, банках крови, диагностических лабораториях и научно-исследовательских учреждениях из-за их решающей роли в обеспечении безопасных, эффективных и высококачественных методов переливания. Эти растворы поддерживают получение красных кровяных клеток, плазмы, тромбоцитов и других производных с большей точностью, снижением риска загрязнения и повышением стабильности хранения.
- Растущий спрос на решения для подготовки крови в первую очередь подпитывается растущей распространенностью хронических заболеваний, ростом хирургических объемов, травматическими случаями, терапией рака и растущей зависимостью от компонентов крови в условиях неотложной и критической помощи. Достижения в автоматизированных системах обработки крови, технологиях снижения патогенов и устройствах с высокой пропускной способностью еще больше ускоряют внедрение как на развитых, так и на развивающихся рынках здравоохранения.
- Северная Америка доминировала на рынке препаратов крови с самой большой долей дохода в 38,9% в 2025 году, чему способствовала развитая инфраструктура здравоохранения, высокие показатели переливания, сильное присутствие ведущих производителей систем обработки крови и широкое внедрение автоматизированных и стандартизированных технологий подготовки крови. США продолжают лидировать в региональном росте благодаря расширению возможностей больниц, увеличению спроса на плазму и тромбоциты, а также постоянным инвестициям в системы обработки крови и клинические лаборатории.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке подготовки крови, прогнозируемый рекордный CAGR в 13,4% в течение прогнозируемого периода, поддерживаемый ростом расходов на здравоохранение, быстрым расширением банков крови, растущими правительственными инициативами по безопасной практике переливания и растущим внедрением современного оборудования для обработки крови в таких странах, как Китай, Индия и Япония. Растущее бремя хронических заболеваний и хирургических процедур в регионе еще больше усиливает рыночную динамику.
- Сегмент Blood Components доминировал на крупнейшей доле рынка в 47,3% в 2025 году, чему способствовал растущий спрос на такие компоненты, как плазма, тромбоциты и эритроциты в больницах и банках крови.
Сфера охвата и сегментация рынка подготовки крови
|
Атрибуты |
Подготовка крови ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке подготовки крови
Растущее внедрение передовых технологий разделения компонентов и автоматизации
- Значительной и ускоряющейся тенденцией на мировом рынке подготовки крови является растущее внедрение автоматизированных систем обработки крови, передовых технологий разделения компонентов и платформ контроля качества. Эти инновации трансформируют то, как банки крови и центры переливания крови управляют донорством, обработкой, хранением и распределением, обеспечивая более высокую эффективность, снижение человеческих ошибок и улучшение профилей безопасности.
- Например, несколько мировых производителей внедрили автоматизированные центрифугирующие и аферезные системы следующего поколения, которые упрощают разделение плазмы, тромбоцитов и РБК, одновременно улучшая консистенцию выхода. Кроме того, полностью автоматизированные технологии уплотнения, лейкотерапии и инактивации патогенов быстро становятся стандартными в современных центрах крови, обеспечивая операционную точность и стандартизацию по всей цепочке поставок.
- Интеграция программного обеспечения для контроля качества на основе ИИ и интеллектуальных систем отслеживания в устройствах обработки крови позволяет в режиме реального времени контролировать температуру, стерильность, измерение объема и показатели загрязнения. Некоторые передовые системы способны прогнозировать характер деградации компонентов или выявлять аномалии в обработке пакетов крови, тем самым значительно улучшая результаты безопасности.
- Кроме того, расширение технологий снижения патогенов (PRT) для плазмы и тромбоцитов, поддерживаемое глобальными нормативными утверждениями, укрепило тенденцию к более безопасному и надежному приготовлению компонентов крови. Эти технологии помогают свести к минимуму риск трансфузионно-передаваемых инфекций (ТТИ), что является одной из основных глобальных проблем.
- Переход к стандартизированным, автоматизированным и отслеживаемым процессам подготовки крови меняет глобальные операции банка крови, стимулируя более широкое внедрение оборудования для обработки замкнутых систем, автоматизированных устройств разделения и высокоточных решений для обработки клеток.
- По мере роста спроса на безопасные компоненты крови в условиях хирургии, травматологии, онкологии и лечения хронических заболеваний внедрение передовых технологий подготовки крови ускоряется как на развитых, так и на развивающихся рынках.
Динамика рынка подготовки крови
водитель
Растущая потребность в безопасных продуктах крови из-за растущего бремени болезней и хирургических процедур
- Постоянно растущее число операций, случаев травм, лечения рака и госпитализаций, связанных с хроническими заболеваниями, увеличило глобальный спрос на кровь и компоненты крови, что способствовало расширению рынка подготовки крови.
- Например, в апреле 2025 года несколько региональных центров крови объявили о расширении технологий инактивации патогенов и лейкотерапии, подчеркнув глобальные усилия по снижению рисков трансфузионной инфекции. Ожидается, что такие стратегии ключевых организаций значительно повысят рост индустрии подготовки крови в течение прогнозируемого периода.
- По мере повышения осведомленности о таких заболеваниях, как анемия, гемофилия, талассемия и инфекции, передаваемые через кровь, растет спрос на высококачественные красные кровяные клетки, плазму и тромбоциты. Это сопровождается быстрым внедрением технологий, которые улучшают стерильность, эффективность и чистоту.
- Кроме того, растущая популярность автоматизированных и закрытых системных устройств для обработки крови обеспечивает более высокую точность разделения компонентов, повышает безопасность и снижает риск загрязнения, что делает их необходимыми в больницах, банках крови и центрах переливания крови.
- Удобство, точность, сокращение времени обработки и масштабируемость, предлагаемые современными автоматизированными системами, наряду с растущими инвестициями в улучшение национальных услуг по переливанию крови, являются основными факторами, способствующими росту рынка. Растущая доступность удобных для пользователя устройств для приготовления крови также способствует расширению отрасли.
Сдержанность/вызов
Высокая стоимость передовых технологий и строгие нормативные требования
- Высокие первоначальные затраты, связанные с автоматизированными системами обработки крови, платформами инактивации патогенов и передовыми устройствами разделения, представляют собой серьезную проблему для более широкого внедрения, особенно в регионах с низкими ресурсами или ограниченным бюджетом.
- Например, некоторые передовые технологии снижения патогенов и лейкотерапии требуют значительных капиталовложений и постоянного обслуживания, что делает небольшие больницы или местные банки крови нерешительными при переходе от ручных методов.
- Строгие нормативные стандарты, регулирующие сбор, обработку, тестирование и распределение продуктов крови, оказывают дополнительное давление на производителей и медицинские учреждения. Соответствие этим стандартам требует постоянного обновления документации, аудита и обучения персонала, что увеличивает сложность и затраты на эксплуатацию.
- Кроме того, проблемы, связанные с эксплуатационными проблемами, такими как калибровка устройств, инфраструктура хранения и потребность в квалифицированных специалистах, также замедлили внедрение в некоторых регионах. В то время как цены на некоторые расходные материалы постепенно снижаются, общее бремя расходов по-прежнему создает барьеры для многих центров крови.
- Преодоление этих проблем за счет повышения эффективности затрат, рационализации механизмов регулирования, программ обучения персонала и разработки более доступных устройств для подготовки крови будет иметь решающее значение для поддержания долгосрочного роста мирового рынка.
Объем рынка подготовки крови
Рынок сегментирован на основе продукта, антитромботического/антикоагулянтного типа и применения.
- По продукту
На основе продукта рынок препаратов крови подразделяется на цельную кровь, компоненты крови и производные крови. Сегмент Blood Components доминировал на крупнейшей доле рынка в 47,3% в 2025 году, чему способствовал растущий спрос на такие компоненты, как плазма, тромбоциты и эритроциты в больницах и банках крови. Растущие случаи травматизма, анемии и хирургических процедур значительно увеличивают потребность в специализированных компонентах вместо цельной крови. Компонентная терапия обеспечивает большую точность в лечении пациентов и снижает риски, связанные с переливанием. Растущее внедрение лейкообразованных и патогенно-сниженных продуктов крови также повышает спрос. Технологические достижения в разделении и хранении компонентов увеличивают срок хранения и безопасность. Компоненты крови широко необходимы в онкологии, критической помощи и лечении хронических заболеваний. Программы донорства крови под руководством правительства и НПО обеспечивают постоянную доступность. Растущее внимание к терапии, полученной из плазмы, еще больше усиливает рост сегмента. Повышение осведомленности о руководящих принципах переливания способствует использованию компонентов. Расширение центров обработки крови в странах с развивающейся экономикой способствует росту усыновления. Растущая распространенность заболеваний крови, таких как гемофилия, укрепляет перспективы спроса.
Ожидается, что сегмент производных крови будет наблюдать самый быстрый CAGR в 18,4% с 2026 по 2033 год, что обусловлено быстрым ростом плазменных терапевтических и биологических препаратов, используемых для иммунодефицита, аутоиммунных заболеваний и коагуляционных расстройств. Увеличение инвестиций в НИОКР в иммуноглобулины, альбумин и факторы свертывания значительно повышают рост рынка. Сегмент выигрывает от растущего спроса на передовые методы лечения в области гематологии и лечения инфекционных заболеваний. Совершенствование технологий фракционирования приводит к повышению урожайности и повышению безопасности продукции. Расширение применения в неврологии, критической помощи и хронических воспалительных заболеваний увеличивает использование. Государственная поддержка центров сбора плазмы ускоряет производство. Растущее внедрение рекомбинантных производных поддерживает долгосрочное расширение. Фармацевтические компании все чаще сотрудничают с банками крови для обеспечения стабильности поставок. Растущая частота редких генетических нарушений, требующих специализированного лечения, способствует росту спроса. Более высокая осведомленность об иммунной терапии улучшает принятие. Широкое проникновение на рынок в странах с высоким уровнем дохода способствует скорейшему внедрению инновационных продуктов.
- Антитромботический и антикоагулянтный тип
На основе антитромботического и антикоагулянтного типа рынок сегментирован на ингибиторы агрегации тромбоцитов, фибринолитики и антикоагулянты. Сегмент антикоагулянтов доминировал на крупнейшей доле рынка в 42,8% в 2025 году, что обусловлено ростом распространенности сердечно-сосудистых заболеваний, тромбоза глубоких вен и фибрилляции предсердий во всем мире. Антикоагулянты широко используются в больницах для предотвращения сгустков крови до и после операций. Сегмент выигрывает от сильного принятия прямых пероральных антикоагулянтов, которые обеспечивают лучшую безопасность и удобство, чем традиционные методы лечения. Растущая частота заболеваний, связанных с образом жизни, таких как ожирение и гипертония, увеличивает потребность в длительной антикоагуляции. Достижения в разработке лекарственных препаратов повышают соответствие пациентов и профиль безопасности. Клинические рекомендации все чаще рекомендуют антикоагулянты для профилактики инсульта, повышая спрос. Осведомленность об осложнениях, связанных с тромбами, подпитывает постоянное медицинское использование. Старение населения и более высокие хирургические показатели вносят значительный вклад в рост. Фармацевтические компании постоянно расширяют продуктовые трубопроводы для борьбы с нарушениями свертывания крови. Во многих странах финансовая поддержка способствует укреплению стабильности рынка.
Ожидается, что сегмент фибринолитиков будет наблюдать самый быстрый CAGR в 17,2% с 2026 по 2033 год, что обусловлено увеличением использования в неотложной помощи при остром инфаркте миокарда, эмболии легких и ишемическом инсульте. Фибринолитики играют решающую роль в быстром растворении сгустков крови, что делает их необходимыми для жизненно важных вмешательств. По мере улучшения работы экстренных служб во всем мире растет спрос на быстродействующие тромболитические агенты. Расширение инсультных центров и аварийных отделений сердца усиливает потребность в фибринолитической терапии. Новые лекарственные препараты с улучшенными профилями безопасности способствуют принятию. Растущая осведомленность о раннем лечении инсульта и сердечных приступов поддерживает проникновение на рынок. Правительства поощряют стратегии быстрого реагирования, косвенно стимулируя использование фибринолитических препаратов. Интеграция телемедицины помогает быстрее принимать решения по диагностике и лечению. Растущие исследования в целевой терапии растворения сгустков также способствуют росту. Учебные программы для специалистов неотложной помощи увеличивают использование этих препаратов. Больницы все чаще принимают фибринолитики из-за снижения ограничений окна лечения.
- С помощью приложения
На основе применения рынок препаратов крови сегментирован на тромбоцитоз, легочную эмболию, почечные нарушения, осложнения кровеносных сосудов Ангина и другие. Сегмент легочной эмболии доминировал на крупнейшей доле рынка в 36,4% в 2025 году из-за роста глобальной заболеваемости венозной тромбоэмболией (ВТЭ) и растущего внедрения антикоагулянтной терапии. Легочная эмболия требует немедленной медицинской помощи, что приводит к высокому спросу на продукты для подготовки крови, используемые в профилактике и лечении тромбов. Достижения в диагностической визуализации улучшают идентификацию ПЭ, что приводит к более раннему вмешательству в лечение. Больницы в значительной степени полагаются на антикоагулянты, компоненты крови и фибринолитики для управления ПЭ. Рост сидячего образа жизни, ожирение и старение населения способствуют увеличению числа случаев. Растущая осведомленность среди пациентов и врачей способствует ранней диагностике и терапии. Клинические рекомендации по всему миру рекомендуют агрессивное лечение, усиливая рыночный спрос. Расширение инфраструктуры неотложной помощи повышает показатели лечения. Увеличение инвестиций в подразделения критической помощи стимулирует постоянное использование продукта. Фармацевтические инновации и новые одобрения антикоагулянтов еще больше расширяют рост сегмента.
Ожидается, что сегмент тромбоцитоза будет наблюдать самый быстрый CAGR 16,9% с 2026 по 2033 год, что обусловлено увеличением распространенности расстройств тромбоцитов и ростом использования производных крови для управления аномальным количеством тромбоцитов. Передовые диагностические инструменты позволяют ранее выявлять тромбоцитоз у пациентов с хроническими воспалительными заболеваниями и гематологическими нарушениями. Растущее использование терапии, снижающей тромбоциты, увеличивает зависимость от продуктов для приготовления крови. Больницы и гематологические клиники все чаще принимают производные крови для лечения сложных состояний тромбоцитов. Рост лечения рака способствует вторичным случаям тромбоцитоза, повышая спрос. Текущие клинические исследования заболеваний, связанных с тромбоцитами, поддерживают терапевтические достижения. Повышение осведомленности о нарушениях крови улучшает показатели диагностики. Увеличение расходов на гематологическое тестирование увеличивает использование сегмента. Расширение пула пациентов из-за старения населения ускоряет долгосрочный рост. Фармацевтические компании продолжают разрабатывать целевые методы лечения, связанные с регулированием тромбоцитов.
Региональный анализ рынка подготовки крови
- Северная Америка доминировала на рынке препаратов крови с самой большой долей дохода в 38,9% в 2025 году, что обусловлено ее передовой инфраструктурой здравоохранения, высокими показателями переливания крови и сильным присутствием ведущих производителей, специализирующихся на автоматизированных системах обработки крови. Регион выигрывает от широкого внедрения стандартизированных технологий, которые поддерживают эффективное разделение, хранение и обработку цельной крови, плазмы и тромбоцитов.
- Потребители, включая больницы, клинические лаборатории и банки крови, отдают приоритет безопасности продукции, автоматизации и соблюдению строгих нормативных требований. Растущее бремя хронических заболеваний, растущие хирургические процедуры и более широкое использование плазменной терапии также способствуют расширению рынка.
- Кроме того, продолжающаяся модернизация услуг по переливанию и инвестиции в системы обработки с повышенной безопасностью укрепляют доминирующее положение Северной Америки.
Американский рынок препаратов крови Insight
Американский рынок препаратов крови занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало расширение возможностей больниц, высокие показатели добровольного донорства крови и растущая потребность в тромбоцитах, плазме и криопреципитатах в условиях критической помощи. Растущее внедрение автоматизированных систем центрифугирования, технологий снижения патогенов и передовых наборов для сбора ускоряет рост рынка. США продолжают лидировать в региональных инновациях благодаря сильной нормативной поддержке со стороны таких агентств, как FDA, растущему спросу на персонализированные и целевые методы переливания крови и растущим инвестициям в модернизацию банков крови и отделений неотложной помощи. Постоянный акцент на безопасности доноров и эффективности обработки крови способствует дальнейшему развитию отрасли.
Европейское исследование рынка подготовки крови
В течение прогнозируемого периода европейский рынок препаратов крови будет расти с существенным CAGR, что обусловлено строгими правилами безопасности переливания, расширением национальных программ донорства крови и увеличением потребности в надежных компонентах крови как в государственных, так и в частных учреждениях здравоохранения. Растущие хирургические процедуры, старение населения и рост числа заболеваний, связанных с кровью, поддерживают внедрение передовых технологий разделения и хранения крови. Страны Европы интегрируют автоматизированные решения по обработке крови в существующую и недавно модернизированную инфраструктуру больниц. Регион демонстрирует высокий спрос на травматологическую помощь, онкологию, гематологию и сердечно-сосудистые методы лечения, что делает системы подготовки крови необходимыми для поддержания высококачественных методов переливания.
Британский рынок подготовки крови
Ожидается, что рынок препаратов крови в Великобритании будет расти при заметном CAGR, поддерживаемом строго регулируемой системой здравоохранения страны и растущим спросом на высококачественные компоненты крови для клинического использования. Повышение внимания к безопасности крови, готовности к чрезвычайным ситуациям и стандартизированным протоколам переливания усиливает рост рынка. Растущие случаи хронических и связанных с образом жизни заболеваний увеличивают спрос на тромбоциты, плазму и другие компоненты. Расширение цифровых систем банков крови в Великобритании, активная исследовательская деятельность в области гематологии и хорошо зарекомендовавшие себя национальные сети по донорству продолжают стимулировать внедрение передового оборудования для подготовки крови.
Немецкий рынок подготовки крови
Прогнозируется, что рынок препаратов крови в Германии будет расширяться на значительном CAGR, что обусловлено сильной инфраструктурой здравоохранения страны, высоким акцентом на обеспечение качества и быстрым внедрением технологически передовых решений для обработки и хранения. Растущая осведомленность Германии о безопасности переливания в сочетании с растущим спросом на экологически безопасные, эффективные и автоматизированные системы поддерживает развитие рынка. Сильная инновационная экосистема страны в сочетании с ее акцентом на точную медицину и строгие стандарты здравоохранения поощряют более широкое использование передовых решений для подготовки крови в больницах, клиниках и банках крови.
Азиатско-Тихоокеанский рынок подготовки крови
Ожидается, что Азиатско-Тихоокеанский рынок препаратов крови станет самым быстрорастущим регионом, прогнозируемый показатель CAGR составит 13,4% с 2026 по 2033 год, что обусловлено ростом расходов на здравоохранение, быстрым расширением банков крови и сильными правительственными инициативами, способствующими безопасной практике переливания. Увеличение урбанизации, увеличение объема хирургических операций и повышение осведомленности о добровольном донорстве крови ускоряют спрос на современные технологии обработки крови. Такие страны, как Китай, Индия и Япония, все чаще инвестируют в автоматизированные устройства разделения, усовершенствования холодильных цепей и продукты, снижающие патогены. Появление региона в качестве производственного центра еще больше повышает доступность, улучшая доступность передовых решений для подготовки крови.
Японский рынок препаратов крови
Японский рынок препаратов крови набирает обороты благодаря своей технологически развитой среде здравоохранения, сильному акценту на безопасность пациентов и растущей потребности в высококачественных компонентах крови в стареющих популяциях. В больницах и центрах крови Японии особое внимание уделяется автоматизации, точности и интеграции сложного оборудования, что способствует внедрению современных систем центрифугирования, фильтрации и хранения. Увеличение распространенности хронических заболеваний и распространение подключенных медицинских решений еще больше укрепляют траекторию роста страны.
Китайский рынок подготовки крови
Китайский рынок препаратов крови составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, рост населения среднего класса и сильное внедрение передовых технологий здравоохранения. Расширяющаяся сеть больниц, отделений неотложной помощи и центров донорства крови в Китае стимулирует высокий спрос на системы подготовки цельной крови, плазмы и тромбоцитов. Правительственные инициативы по повышению безопасности крови в сочетании с ростом инвестиций со стороны отечественных производителей ускоряют коммерциализацию и внедрение передовых устройств для обработки крови. Роль страны как одного из крупнейших рынков медицинских устройств и ее быстрый прогресс в направлении цифровой инфраструктуры здравоохранения продолжают стимулировать рост рынка.
Доля рынка подготовки крови
Индустрия подготовки крови в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Grifols S.A. (Испания)
- CSL Behring (Австралия)
- Takeda Pharmaceutical Company Limited (Япония)
- Octapharma AG (Швейцария)
- Baxter International Inc. (США)
- Kedrion Biopharma (Италия)
- Bio Products Laboratory Ltd. - BPL (Великобритания)
- Terumo Corporation (Япония)
- Haemonetics Corporation (США)
- Fresenius Kabi AG (Германия)
- Shanghai RAAS Blood Products Co., Ltd. (Китай)
- China Biologic Products Holdings, Inc. (Китай)
- Санквин (Нидерланды)
- Группа LFB (Франция)
- Arkray Inc. (Япония)
- Immucor, Inc. (США)
- Макофарма (Франция)
Последние события на мировом рынке подготовки крови
- В декабре 2021 года Министерство здравоохранения Канады одобрило использование технологии инактивации патогенов корпорации Cerus INTERCEPT® для производства комбинированных тромбоцитов, обработанных псораленом, что позволило Канадским службам крови начать развертывание тромбоцитов, уменьшенных патогенами, в отдельных больницах. Это стало заметным регуляторным шагом на пути к более широкому внедрению технологий снижения патогенных микроорганизмов в национальных системах крови для снижения риска трансфузионной инфекции.
- В мае 2021 года Cerus Corporation подписала контракт с Канадской службой крови на внедрение патогенных тромбоцитов (INTERCEPT), начиная с пилотного внедрения в Оттаве — практического крупномасштабного развертывания, которое продемонстрировало, как службы здравоохранения могут применять ПРТ в производстве рутинных компонентов и повлияло на другие национальные программы оценки ПРТ.
- В декабре 2023 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) одобрило систему крови INTERCEPT для тромбоцитов, официально признав разработанную FDA платформу для снижения патогенных микроорганизмов для продуктов из тромбоцитов на рынке США — веха, которая, как ожидается, ускорит внедрение PRT и изменит стандартные методы безопасности крови в службе переливания.
- В августе 2023 года Фресениус Каби представил новую систему мешков для крови без DEHP (и связанные с ней одноразовые средства для обработки цельной крови), устранив проблемы безопасности и регулирования воздействия пластификатора и поддержав модернизированные методы переливания. Запуск этого продукта отражает более широкий импульс отрасли к более безопасным и биосовместимым одноразовым продуктам для сбора и обработки крови.
- В марте 2024 года Cerus объявила о решении FDA продлить срок хранения наборов для обработки пластин INTERCEPT до 12 месяцев (с даты изготовления). Более длительный срок хранения улучшает логистику и управление запасами для центров крови с использованием рабочих процессов по снижению патогенов и снижает давление на цепочки поставок для переработки расходных материалов.
- В октябре 2024 года Terumo Blood and Cell Technologies запустила в США коммерческий запуск Reveos, автоматизированной системы обработки цельной крови, которая обрабатывает цельную кровь в компоненты (РБК, плазму, тромбоциты) в интегрированном цикле — крупный прогресс в автоматизации, предназначенный для увеличения пропускной способности, повышения урожайности (особенно тромбоцитов) и решения хронической нехватки тромбоцитов в центрах крови.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











