



Сегментация мирового рынка устройств для сбора капиллярной крови по продуктам (устройства для забора крови, устройства для сбора капиллярной крови, экспресс-тест-кассеты, устройства для дистанционного сбора капиллярной крови и носимые устройства для сбора капиллярной крови), способу взятия крови (ручной забор, автоматизированный/автоинъекционный забор), способу введения (пункция и разрез), применению (сердечно-сосудистые заболевания, инфекции, респираторные заболевания, рак, ревматоидный артрит и другие), платформе (платформа иммуноферментного анализа (ELISA), платформа ПЦР, платформа иммуноанализа с латеральным потоком, платформа ELTABA и другие), материалу (пластик, стекло, нержавеющая сталь и другие), процедуре (традиционные и экспресс-тесты), возрастной группе (гериатрия, младенцы, дети и взрослые), типу теста (анализ цельной крови, анализ сухой крови, анализ белков плазмы/сыворотки, панель анализа функции печени/печени). Анализы профиля/функции печени, комплексные метаболические панели (КМП) и другие), технологии (объемный абсорбционный микроотбор проб, химический анализ на основе капиллярного электрофореза и другие), материалы (пластик, стекло, нержавеющая сталь и керамика), конечные пользователи (лаборатории, учреждения по уходу на дому), каналы сбыта (прямые закупки, розничные продажи и другие) - Тенденции и прогноз развития отрасли до 2033 года
Каков размер рынка устройств для сбора капиллярной крови и темпы роста
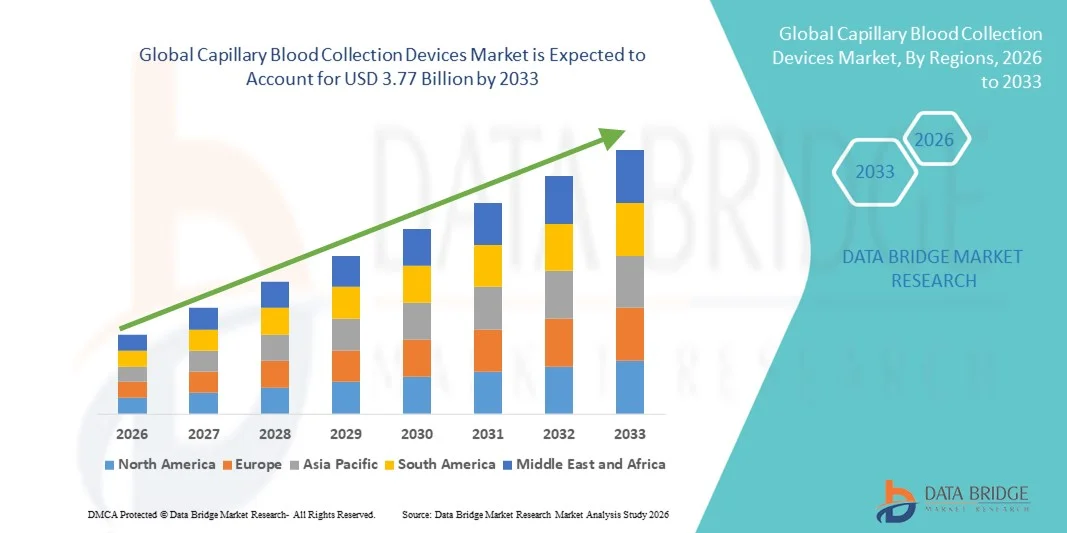
- Согласно анализу рынка Data Bridge Market Research, объем рынка устройств для сбора капиллярной крови был оценен в два раза.2,47 млрд долларов в 2025 годуОжидается, что он достигнет3,77 млрд долларов к 2033 году, вCAGR 5,45%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью хронических заболеваний, растущим спросом на диагностику в пунктах оказания медицинской помощи и растущим внедрением решений для домашнего и амбулаторного тестирования, что приводит к более широкому использованию устройств сбора капиллярной крови в больницах, диагностических лабораториях и медицинских центрах.
- Кроме того, потребность в минимально инвазивных, быстрых и удобных для пациента методах отбора образцов крови в сочетании с достижениями в технологиях микросбора и автоматизированных системах обработки образцов устанавливает устройства сбора капиллярной крови в качестве предпочтительного решения для точного и удобного сбора образцов. Эти факторы ускоряют внедрение решений Capillary Blood Collection Devices, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):2,47 млрд долларов
- Ожидаемая рыночная стоимость (2033):$3,77 млрд.
- Прогноз CAGR (2026–2033): 5.45%
Каковы основные выводы рынка устройств для сбора капиллярной крови
- Капиллярные устройства для сбора крови, в том числе ланцеты, микротизеры и автоматизированные системы сбора, становятся все более важными в современных диагностических рабочих процессах из-за их способности обеспечивать минимально инвазивную, быструю и точную выборку крови в больницах, клиниках, лабораториях и на дому.
- Растущий спрос на устройства для сбора капиллярной крови в первую очередь подпитывается растущей распространенностью хронических заболеваний, растущим внедрением тестирования в пунктах оказания медицинской помощи и растущей потребностью в удобных, удобных для пациента и быстрых методах отбора крови. Непрерывные технологические достижения в области микросбора и автоматизированных систем обработки образцов способствуют дальнейшему росту рынка.
- Северная Америка доминировала на рынке устройств для сбора капиллярной крови с самой большой долей дохода примерно в 39,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением диагностики в пунктах оказания медицинской помощи, сильным присутствием ключевых производителей устройств и растущим спросом на минимально инвазивные решения для сбора крови, особенно в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для сбора капиллярной крови в течение прогнозируемого периода, что обусловлено расширением доступа к здравоохранению, повышением осведомленности о ранней диагностике, расширением услуг по домашнему здравоохранению и растущим внедрением современных диагностических инструментов в таких странах, как Китай, Индия и Япония.
- Сегмент проколов доминировал на рынке с самой большой долей выручки в 62,4% в 2025 году, благодаря его минимально инвазивному характеру и удобному для пациентов дизайну.
Сегментация рынка устройств сбора капиллярной крови
|
Атрибуты |
Устройства для сбора капиллярной крови - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке устройств для сбора капиллярной крови
Растущий спрос на минимально инвазивные и эффективные образцы
- Ключевой тенденцией на мировом рынке устройств для сбора капиллярной крови является растущее внимание к минимально инвазивным, быстрым и удобным для пациентов решениям для взятия образцов крови. Это обусловлено растущим предпочтением диагностики в пунктах обслуживания, тестирования на дому и профилактических программ здравоохранения.
- Тенденция также поддерживается ростом децентрализованных моделей тестирования, где пациенты могут выполнять выборку капиллярной крови дома или в общественных клиниках без посещения централизованных лабораторий.
- Компании внедряют инновационные устройства для повышения точности выборки, уменьшения дискомфорта и облегчения интеграции с диагностическими анализами для клинических, исследовательских и домашних медицинских приложений.
- Например, устройства для микроотбора проб, которые требуют всего несколько капель крови, становятся все более популярными, поскольку они уменьшают боль и повышают соответствие среди педиатрических и гериатрических пациентов.
- Интеграция с автоматизированными системами обработки образцов также расширяется, позволяя поставщикам медицинских услуг и лабораториям получать более быстрые результаты с минимальными ошибками обработки.
- Тенденция к одноразовым, стерильным и безопасным устройствам сбора усиливается растущим нормативным акцентом на профилактику инфекций и лабораторные стандарты безопасности.
Устройства для сбора капиллярной крови Динамика рынка
водитель
Растущая потребность в эффективной диагностике и решениях для домашнего здравоохранения
- Растущая распространенность хронических заболеваний, таких как диабет, сердечно-сосудистые расстройства и анемия, стимулирует спрос на точные, быстрые и удобные методы сбора крови.
- Медицинские работники используют устройства для сбора капиллярной крови для тестирования в пунктах оказания медицинской помощи, чтобы обеспечить более быструю диагностику, улучшенный мониторинг пациентов и своевременные вмешательства в лечение.
- Например, в программах лечения диабета широко используются капиллярные устройства для контроля уровня глюкозы в домашних условиях, которые поддерживают самоуправление пациентов и сокращают посещения больниц.
- Рост услуг телемедицины и домашнего здравоохранения еще больше поощряет принятие наборов для самостоятельного сбора и портативных устройств капиллярной крови.
- Исследования и клинические испытания также в значительной степени зависят от сбора капиллярной крови для анализа биомаркеров, иммуноанализов и фармакокинетических исследований, что повышает спрос на рынке.
- Растущий акцент на персонализированной медицине и профилактическом здравоохранении расширяет применение устройств для сбора капиллярной крови за пределами традиционных лабораторных условий.
Сдержанность/вызов
Ограничения объема выборки и обработка ошибок
- Основной проблемой на рынке устройств для сбора капиллярной крови является ограничение объема выборки, которое может ограничить определенные диагностические приложения, требующие больших количеств крови.
- Например, некоторые лабораторные анализы для гематологии, биохимии или молекулярного тестирования требуют венозной крови, что делает капиллярные образцы непригодными для конкретных тестов, тем самым ограничивая принятие на рынок.
- Правильная техника имеет решающее значение, поскольку неправильное обращение, недополнение или загрязнение могут поставить под угрозу качество образца, что приводит к неточным результатам испытаний.
- Нехватка квалифицированного персонала в некоторых медицинских учреждениях для правильного сбора образцов капиллярной крови еще больше усугубляет эту проблему.
- Стоимость устройства также может быть барьером в регионах с ограниченными ресурсами, особенно для современных устройств микроотбора, спроектированных с учетом требований безопасности.
- Преодоление этих проблем с помощью улучшенного дизайна устройств, лучших программ обучения и удобных наборов для сбора данных имеет жизненно важное значение для расширения рынка и обеспечения надежных результатов диагностики.
Как сегментируется рынок устройств для сбора капиллярной крови
Рынок сегментируется на основе продукта, модальности, режима администрирования, приложения, платформы, материала, процедуры, возрастной группы, типа теста, технологии, конечного пользователя и канала распространения.
- По продукту
На основе продукта рынок Capillary Blood Collection Devices сегментирован на устройства для взятия проб крови, устройства для сбора капиллярной крови, кассеты быстрого тестирования, устройства для удаленного сбора капиллярной крови и носимые устройства для сбора капиллярной крови. Сегмент устройств для взятия проб крови доминировал на рынке с самой большой долей дохода в 35,4% в 2025 году, что было обусловлено широким распространением в клинических лабораториях и больницах для регулярного сбора крови. Устройства обеспечивают надежное качество выборки, совместимость с несколькими тестами и простоту обработки, что делает их предпочтительным выбором как на развитых, так и на развивающихся рынках. Увеличение распространенности хронических заболеваний, таких как диабет, сердечно-сосудистые расстройства и анемия, повышает спрос на частое тестирование крови. Продвинутые конструкции, которые минимизируют боль и загрязнение образца, способствуют более широкому внедрению. Растущий спрос на минимально инвазивные процедуры в больницах и домашних условиях также поддерживает доминирование сегмента. Наличие разнообразных вариантов продукции и мощных дистрибьюторских сетей еще больше укрепляет долю сегмента на рынке. Утверждения регулирующих органов и стандартизация качества способствуют доверию и принятию на глобальных рынках.
Ожидается, что сегмент устройств для удаленного сбора капиллярной крови будет наблюдать самый быстрый CAGR в 11,2% с 2026 по 2033 год, что обусловлено растущим спросом на решения для тестирования на дому и интеграции телемедицины. Пандемия COVID-19 ускорила необходимость удаленного и бесконтактного сбора образцов, создав постоянный сдвиг в поведении пациентов. Эти устройства позволяют безопасно, надежно и удобно собирать образцы без посещения медицинского учреждения. Интеграция с цифровыми платформами здравоохранения и отслеживание выборки в режиме реального времени еще больше усиливает внедрение. Растущая осведомленность о лечении пациентов и домашней диагностике стимулирует инвестиции со стороны производителей. Расширение инфраструктуры здравоохранения в развивающихся странах поддерживает проникновение. Кроме того, достижения в носимых устройствах сбора позволяют постоянно контролировать хронические заболевания, что способствует росту сегмента.
- По модальности
На основе модальности рынок подразделяется на ручную выборку и автоматизированную/автоинъекционную выборку. Сегмент ручной выборки занимал самую большую долю рынка в 38,1% в 2025 году, что обусловлено его простотой, низкой стоимостью и простотой использования в больницах, диагностических лабораториях и научно-исследовательских учреждениях по всему миру. Ручные устройства широко используются в тестировании на месте оказания медицинской помощи, рутинном мониторинге крови и клинических испытаниях. Они пользуются хорошо установленными протоколами и требуют минимальной технической подготовки, что делает их доступными на развивающихся рынках. Больницы и клиники часто предпочитают ручные устройства за их надежность и способность обрабатывать различные типы образцов. Кроме того, устройства ручной выборки имеют низкие требования к техническому обслуживанию и совместимы с несколькими рабочими процессами тестирования. Их наличие как в одноразовых, так и многоразовых форматах повышает операционную гибкость. Глобальное принятие еще более усиливается одобрением регулирующих органов и простотой закупок. Ручная выборка остается стандартным выбором во многих регионах из-за экономической эффективности и доверия. Растущая осведомленность о минимально инвазивных процедурах также поддерживает доминирование сегмента.
Ожидается, что в сегменте автоматической/автоинъекционной выборки будет наблюдаться самый быстрый CAGR в 10,5% с 2026 по 2033 год, что обусловлено растущим спросом на высокую пропускную способность, низкое загрязнение и стандартизированный сбор крови. Автоматизация улучшает согласованность выборки, уменьшает человеческие ошибки и обеспечивает интеграцию с лабораторными системами управления информацией (LIMS). Растущее применение в лечении хронических заболеваний, фармацевтических исследованиях и клинических испытаниях является ключевым фактором роста. Эти устройства обеспечивают точные, повторяемые объемы выборки и более быстрое время обработки, повышая эффективность в крупномасштабных испытательных установках. Интеграция с цифровыми платформами здравоохранения и системами дистанционного мониторинга еще больше ускоряет процесс внедрения. Производители инвестируют в автоматизацию, чтобы удовлетворить растущую потребность в надежном сборе образцов без ошибок. Тенденция к ориентированному на пациента и домашнему уходу стимулирует разработку компактных автоматизированных устройств. Инновации, которые уменьшают боль и повышают точность сбора, повышают прием в больницах. Повышение осведомленности поставщиков медицинских услуг о преимуществах автоматизации по сравнению с ручной выборкой также способствует росту сегмента.
- По способу администрирования
На основе режима администрирования рынок сегментирован на пункцию и разрез. Сегмент проколов доминировал на рынке с самой большой долей дохода в 62,4% в 2025 году, благодаря его минимально инвазивному характеру и удобному для пациентов дизайну. Пункционные устройства широко используются в больницах, клиниках, домашних условиях и исследовательских лабораториях для регулярного сбора крови. Удобство, быстрый сбор образцов и снижение риска осложнений делают их предпочтительным выбором для большинства возрастных групп. Методы пункции совместимы с различными устройствами, включая капиллярные коллекторные трубки и кассеты быстрого тестирования, повышая универсальность. Сегмент выигрывает от надежных регулирующих утверждений и установленного профиля безопасности прокольных устройств. Он также поддерживает высокопроизводительный сбор образцов, критически важный в крупных диагностических лабораториях. Устройства на основе пункции широко пропагандируются в профилактических программах здравоохранения и мониторинге хронических заболеваний. Их доступность и доступность в одноразовых форматах еще больше увеличивают долю рынка. Сильное обучение и внедрение в учреждениях здравоохранения во всем мире поддерживают доминирование сегмента. Устройства прокола остаются центральными как для обычных, так и для процедур ухода.
Ожидается, что сегмент разреза будет наблюдать самый быстрый CAGR в 9,8% с 2026 по 2033 год, что обусловлено его применением в специализированной диагностике и терапевтических процедурах. Инновации в разрезных устройствах повышают безопасность, минимизируют дискомфорт пациента и позволяют точно собирать образцы. Методы нареза все чаще используются для тестирования на основе тканей, хирургического мониторинга и некоторых анализов, связанных с онкологией. Технологические достижения, такие как устройства микроразреза и минимально инвазивные наборы для отбора проб, способствуют росту сегмента. Сегмент выигрывает от растущего спроса в клинических исследовательских центрах, третичных больницах и специализированных лабораториях. Расширение хирургических и интервенционных диагностических процедур во всем мире еще больше ускоряет их внедрение. Высокая точность и интеграция с лабораторной автоматизацией способствуют более широкому использованию. Медицинские работники все чаще обучаются безопасному и эффективному использованию разрезных устройств. На развивающихся рынках наблюдается более широкое внедрение из-за внедрения недорогих, безопасных разрезных устройств. Растущая осведомленность о современной диагностике в области лечения хронических заболеваний и онкологии также способствует быстрому росту.
- С помощью приложения
На основе применения рынок сегментирован на сердечно-сосудистые заболевания, инфекции и инфекционные заболевания, респираторные заболевания, рак, ревматоидный артрит и другие. Сегмент сердечно-сосудистых заболеваний занимал самую большую долю рынка в 28,7% в 2025 году, что обусловлено высокой распространенностью сердечных заболеваний и необходимостью регулярного мониторинга крови во всем мире. Непрерывный мониторинг, раннее выявление и профилактические программы здравоохранения являются ключевыми факторами. Больницы и клиники в значительной степени полагаются на сбор капиллярной крови для сердечных биомаркеров, холестерина и липидных панелей. Сегмент выигрывает от широкомасштабных кампаний по повышению осведомленности и правительственных инициатив в области здравоохранения, ориентированных на сердечно-сосудистую помощь. Растущие гериатрические популяции и рост заболеваемости хроническими заболеваниями сердца поддерживают спрос. Сердечно-сосудистый мониторинг интегрирован в рабочие процессы как на базе больниц, так и на дому. Совместимость устройств с диагностикой в пунктах оказания медицинской помощи способствует принятию сегмента. Увеличение покрытия расходов и обучение пациентов также увеличивают долю рынка.
Ожидается, что сегмент инфекций и инфекционных заболеваний будет наблюдать самый быстрый CAGR в 11,5% с 2026 по 2033 год, что обусловлено глобальной потребностью в быстром диагностическом тестировании на такие заболевания, как COVID-19, грипп, денге и гепатит. Сегмент обусловлен внедрением капиллярных устройств сбора для пунктов ухода, полевых испытаний и реагирования на вспышки. Пандемия ускорила спрос на надежные децентрализованные решения для тестирования. Повышение осведомленности о мониторинге инфекционных заболеваний как на развитых, так и на развивающихся рынках способствует росту сегмента. Устройства все чаще интегрируются с платформами молекулярной диагностики, включая анализы на основе ПЦР. Расширение программ вакцинации и эпиднадзора за болезнями способствует более быстрому принятию. Портативные и домашние устройства для сбора данных еще больше ускоряют тенденцию. Интеграция с приложениями для телемедицины и здравоохранения повышает доступность для пациентов. Производители сосредоточены на производстве более быстрых, простых в использовании и безопасных устройств для удовлетворения растущего спроса на рынке.
- Платформа
На базе платформы рынок сегментирован на платформу ELISA, платформу ПЦР, платформу бокового протекания иммуноанализа, платформу ELTABA и другие. Сегмент платформы ELISA доминировал на рынке с наибольшей долей выручки в 33,2% в 2025 году благодаря широкому использованию в клинической диагностике и исследованиях для количественной оценки белков, антител и антигенов. Устройства ELISA широко используются в больницах, лабораториях и исследовательских центрах из-за их надежности, чувствительности и установленных протоколов. Они совместимы как с ручными, так и с автоматизированными системами сбора капиллярной крови. Платформа получает сильные одобрения регулирующих органов, легкость интеграции с лабораторными рабочими процессами и применимость в различных терапевтических областях, включая инфекционные заболевания, онкологию и сердечно-сосудистые заболевания. Высокая пропускная способность и масштабируемость делают платформы ELISA привлекательными для рутинного тестирования и исследований. Усыновление поддерживается широким спектром коммерчески доступных наборов ELISA, адаптированных к конкретным диагностическим потребностям. Сегмент остается доминирующим благодаря широкой осведомленности и постоянному глобальному спросу. Установленные партнерские отношения между производителями ELISA и больницами еще больше укрепляют долю рынка этого сегмента.
Ожидается, что в сегменте платформы ПЦР самый быстрый CAGR составит 12,1% с 2026 по 2033 год, что обусловлено растущей потребностью в молекулярной диагностике и тестировании на инфекционные заболевания. Анализ капиллярной крови на основе ПЦР значительно расширился во время пандемии COVID-19 и продолжает расти из-за его точности, чувствительности и способности обнаруживать вирусные и бактериальные патогены. Усыновление растет в больницах, справочных лабораториях и полевых сценариях тестирования. Сегмент выигрывает от увеличения распространенности гриппа, гепатита и других инфекционных заболеваний во всем мире. Интеграция с автоматизированными устройствами отбора проб увеличивает пропускную способность и уменьшает человеческие ошибки. Портативные платформы ПЦР также расширяют использование в настройках точки обслуживания. Производители инвестируют в быстрые и недорогие ПЦР-решения, подходящие для капиллярных образцов крови. Рост также поддерживается государственными программами и финансированием диагностики инфекционных заболеваний. Высокое внедрение в исследования и фармацевтические исследования также способствует расширению сегмента.
- По материалам
На основе материала рынок сегментирован на пластик, стекло, нержавеющую сталь и керамику. Пластиковый сегмент занимал самую большую долю рынка в 45,3% в 2025 году, что обусловлено его экономической эффективностью, одноразовостью и совместимостью с широким спектром тестов. Пластиковые устройства снижают риск загрязнения, являются легкими и их легче обрабатывать в больших лабораториях. Пластик обычно используется для трубок, устройств сбора и кассет быстрого тестирования. Сегмент также поддерживается крупномасштабным производством и широкой доступностью пластиковых расходных материалов во всем мире. Больницы, диагностические центры и домашние медицинские работники предпочитают пластик для рутинного тестирования из-за безопасности, доступности и простоты утилизации. Стандартизация устройств для сбора пластмасс также обеспечивает соответствие нормативным требованиям во всех регионах. Высокая совместимость с ELISA, боковым потоком и платформами ПЦР усиливает внедрение.
Ожидается, что в сегменте стекла самый быстрый CAGR составит 9,7% с 2026 по 2033 год из-за более высокой химической стойкости, термостойкости и пригодности для специализированных лабораторных анализов. Стекло является предпочтительным для аналитических испытаний, требующих минимальных помех или длительного хранения образцов. Расширение исследовательских и диагностических приложений в онкологии, метаболических панелях и тестировании на инфекционные заболевания способствуют росту сегмента. Стеклянные устройства часто используются в высокоточных лабораториях и клинических исследовательских институтах. Технологические улучшения в области безопасности, такие как отказоустойчивые покрытия, расширяют их удобство использования.
- По процедуре
На основе процедуры рынок сегментирован на обычное и контрольное тестирование. Сегмент традиционного тестирования доминировал на рынке с наибольшей долей выручки 56,8% в 2025 году, благодаря хорошо зарекомендовавшемуся присутствию в больницах, диагностических лабораториях и исследовательских центрах. Обычные процедуры опираются на централизованные лаборатории, стандартизированные рабочие процессы и обученный персонал для обеспечения точности и воспроизводимости. Сегмент выигрывает от десятилетий принятия и глобального доверия к результатам. Больницы и крупномасштабные лаборатории предпочитают обычные процедуры для крупномасштабного тестирования и многоанализовых анализов.
Ожидается, что в сегменте тестирования точек обслуживания будет зарегистрирован самый быстрый CAGR в 11,8% с 2026 по 2033 год, что обусловлено растущим спросом на быструю децентрализованную диагностику. Устройства, предназначенные для тестирования в пунктах оказания медицинской помощи, позволяют немедленно принимать клинические решения в амбулаторных условиях, при домашнем уходе и в чрезвычайных ситуациях. Растущая распространенность инфекционных заболеваний, хронических заболеваний и удаленных медицинских решений поддерживает принятие. Портативные и простые в использовании устройства имеют решающее значение в полевых приложениях и на развивающихся рынках. Интеграция с платформами телемедицины и цифрового здравоохранения ускоряет эту тенденцию. Правительственные инициативы по содействию доступной диагностике и возмещению ущерба способствуют дальнейшему росту.
- Возрастная группа
Исходя из возрастной группы, рынок сегментирован на гериатрии, детские, детские и взрослые. Сегмент взрослых занимал самую большую долю рынка в 50,2% в 2025 году из-за высокой распространенности хронических заболеваний, сердечно-сосудистых заболеваний и регулярных требований к мониторингу здоровья. Взрослые составляют большинство диагностических тестов во всем мире, поддерживая постоянный спрос на капиллярные устройства для сбора крови. Больницы, диагностические центры и домашние медицинские службы широко используют устройства, ориентированные на взрослых, благодаря совместимости с объемом выборки и стандартизированным протоколам тестирования.
Ожидается, что в сегменте новорожденных будет наблюдаться самый быстрый CAGR в 10,9% с 2026 по 2033 год, что обусловлено растущими программами скрининга новорожденных, инициативами по уходу за новорожденными и требованиями раннего выявления заболеваний. Сбор капиллярной крови имеет решающее значение для младенцев для метаболического скрининга, тестирования билирубина и иммунологических оценок. Технологические инновации в безболезненных и малообъемных устройствах для отбора проб способствуют росту сегмента. Повышение внимания к педиатрическому здравоохранению, финансируемым правительством программам скрининга и повышение осведомленности среди родителей еще больше ускоряет усыновление. Портативные и минимально инвазивные устройства облегчают сбор в больницах и домашних условиях.
- Тип испытания
На основе типа теста рынок сегментирован на анализы цельной крови, тесты на высушенные пятна крови, тесты на белок плазмы / сыворотки, тесты на печень / профиль печени / функцию печени, комплексные тесты на метаболическую панель (CMP) и другие. Сегмент анализа крови в целом доминировал на рынке с наибольшей долей дохода в 41,7% в 2025 году, благодаря широкому применению в рутинном диагностическом мониторинге, клинических испытаниях и лечении заболеваний. Анализы всей крови универсальны для сердечно-сосудистых, инфекционных, метаболических и гематологических оценок. Их принятие подкрепляется стандартизированными протоколами сбора, простотой интеграции в лабораторные рабочие процессы и совместимостью с несколькими платформами тестирования, включая ELISA, ПЦР и боковые иммуноанализы потока. Больницы, диагностические лаборатории и исследовательские центры предпочитают цельные анализы крови за их надежность и способность обеспечить немедленные результаты. Кроме того, недорогой характер и минимальная техническая подготовка требуют поддержки широкого использования как на развитых, так и на развивающихся рынках. Устройства для сбора цельной крови часто предпочтительны для взрослых и гериатрических популяций из-за адекватных требований к объему выборки. Производители постоянно внедряют инновации для повышения целостности образцов и снижения риска загрязнения. Наличие автоматизированных решений для отбора проб дополнительно поддерживает доминирование сегмента. Стандартизация и одобрение регулирующих органов также укрепляют доверие и принятие во всем мире.
Ожидается, что сегмент тестов на высушенные пятна крови будет регистрировать самый быстрый CAGR в 12,2% с 2026 по 2033 год, что обусловлено растущей популярностью домашних тестов, программ скрининга новорожденных и децентрализованных моделей здравоохранения. Эти тесты позволяют легко собирать небольшие объемы образцов, хранить их при комнатной температуре и транспортировать без специального оборудования. Этот метод очень популярен для скрининга неонатального метаболического расстройства, наблюдения за инфекционными заболеваниями и диагностики с помощью телемедицины. Рост подпитывается повышением осведомленности среди родителей, правительственными инициативами в области здравоохранения и технологическими достижениями в области выборочных карт и носителей информации. Сбор высушенных пятен крови является минимально инвазивным, уменьшая дискомфорт пациента и позволяет проводить повторную выборку для продольных исследований. Его портативность делает его пригодным для полевых исследований в отдаленных или недостаточно обслуживаемых районах. Интеграция с автоматизированной лабораторной обработкой и анализами высокой чувствительности способствует принятию клинических исследований. Развивающиеся экономики также демонстрируют более высокий уровень потребления благодаря экономической эффективности и преимуществам логистики. Запуски новых устройств с улучшенной точностью и более быстрой обработкой ускоряют рост сегмента.
- По технологии
На основе технологии рынок сегментирован на объемную поглощающую микроотборку, капиллярный электрофорез на основе химического анализа и другие. Сегмент объемной абсорбционной микроотборки занимал самую большую долю рынка в 39,5% в 2025 году благодаря точному контролю объема выборки, минимальной инвазивности и бесшовной интеграции в диагностические и исследовательские рабочие процессы. Технология уменьшает изменчивость, вызванную ошибкой пользователя, обеспечивает воспроизводимые результаты и поддерживает как централизованное лабораторное тестирование, так и децентрализованный сбор образцов. Он широко используется в фармакокинетических исследованиях, мониторинге хронических заболеваний и неонатальном тестировании. Его простота использования в домашних условиях повышает соответствие пациентов. Совместимость с несколькими платформами анализа, включая ELISA, PCR и боковые иммуноанализы потока, усиливает принятие. Сегмент также поддерживается растущим спросом на персонализированную медицину, клинические испытания и нормативное признание во всем мире. Непрерывные инновации в устройствах микроотбора улучшают удобство использования, безопасность и стабильность выборки, усиливая доминирование на рынке. Производители сосредоточены на компактных одноразовых конструкциях для снижения загрязнения и перекрестной реактивности. Партнерские отношения с диагностическими лабораториями и телемедицинскими платформами еще больше расширяют масштабы их внедрения.
Ожидается, что сегмент химического анализа на основе капиллярного электрофореза будет наблюдать самый быстрый CAGR в 11,4% с 2026 по 2033 год, что обусловлено его высокой аналитической чувствительностью и специфичностью, что делает его идеальным для специализированного биохимического тестирования. Он широко используется в метаболическом профилировании, измерении активности ферментов и исследованиях редких заболеваний. Технология все чаще применяется как в клинических, так и в исследовательских лабораториях, требующих точного разделения и количественной оценки аналитов. Интеграция с автоматизированными устройствами отбора проб увеличивает пропускную способность и уменьшает ошибки. Растущее использование в фармацевтических исследованиях и клинических испытаниях способствует расширению рынка. Растущее внедрение в странах с высоким уровнем дохода и специализированных центрах способствует росту сегмента. Инновации, такие как миниатюрные капиллярные системы и улучшенные методы обнаружения, расширяют применимость технологии. Увеличение спроса на биохимические анализы также стимулирует рост. Регулирующие одобрения и клинические исследования валидации способствуют дальнейшему принятию.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на лаборатории и домашнюю обстановку. Сегмент лабораторий доминировал на рынке с наибольшей долей выручки в 61,3% в 2025 году из-за растущего числа диагностических лабораторий, больничных лабораторий и исследовательских учреждений по всему миру. Принятие лаборатории обусловлено необходимостью высокопроизводительной обработки, стандартизированных рабочих процессов и совместимости с несколькими платформами тестирования. Больницы и исследовательские центры полагаются на лаборатории для рутинного мониторинга, клинических испытаний и наблюдения за заболеваниями. Установленные цепочки поставок, техническая поддержка и соблюдение нормативных требований дополнительно поддерживают лабораторные предпочтения. Лаборатории часто внедряют как ручные, так и автоматизированные решения для отбора проб для оптимизации эффективности и точности.
Ожидается, что в сегменте домашних условий ухода будет зарегистрирован самый быстрый CAGR в 12,5% с 2026 по 2033 год, чему способствует растущая тенденция диагностики на дому, телемедицины и самоконтроля хронических заболеваний. Усыновление растет благодаря устройствам, предназначенным для простоты использования, портативности и безопасной обработки непрофессиональными пользователями. Правительственные инициативы, способствующие децентрализованному здравоохранению, наряду с растущей осведомленностью о профилактической диагностике, поддерживают рост сегмента. Тестирование домашнего ухода особенно актуально в регионах с ограниченным доступом к больницам и соответствует переходу к персонализированному здравоохранению. Инновации в устройствах, интегрированных в смартфоны, наборы образцов для почтовых отправлений и малообъемная микроотборка повышают удобство.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментируется на прямые тендерные, розничные продажи и другие. В сегменте прямых тендеров в 2025 году доля выручки на рынке составила 53,8% благодаря объемным закупкам больниц, централизованным системам закупок и долгосрочным контрактам с лабораториями и диагностическими сетями. Прямые торги обеспечивают последовательное снабжение, экономическую эффективность и оптимизированную логистику для пользователей большого объема. Больницы, исследовательские институты и лаборатории предпочитают прямые тендерные соглашения для поддержания запасов, обеспечения соответствия и согласования более выгодных цен.
Ожидается, что в сегменте розничных продаж самый быстрый CAGR составит 11,7% с 2026 по 2033 год, чему будет способствовать растущая доступность устройств для сбора капиллярной крови через аптеки, платформы электронной коммерции и магазины здоровья потребителей для домашнего использования. Рост осведомленности о здоровье, спрос на решения для домашнего тестирования и диагностические услуги на основе подписки способствуют этому росту. Сегмент выигрывает от маркетинговых инициатив, инновационных продуктов и правительственных кампаний по сбору образцов на дому. Особенно популярны устройства с удобным дизайном, низкими требованиями к объему выборки и интеграцией с платформами телемедицины. Расширение онлайн-рынков розничной торговли и цифрового здравоохранения также ускоряет внедрение во всем мире.
В каком регионе находится наибольшая доля рынка устройств для сбора капиллярной крови
- Северная АмерикаДоминирует на рынке устройств для сбора капиллярной крови с самой большой долей выручки около 39,5% в 2025 году.
- При поддержке развитой инфраструктуры здравоохранения, широкого внедрения диагностики в пунктах оказания медицинской помощи, сильного присутствия ключевых производителей устройств и растущего спроса на минимально инвазивные решения для сбора крови.
- Регион выигрывает от хорошо организованной сети здравоохранения, растущей распространенности хронических заболеваний и растущего предпочтения быстрому диагностическому тестированию.
Устройства для сбора капиллярной крови в США Market Insight
Американский рынок устройств для сбора капиллярной крови занял самую большую долю в Северной Америке в 2025 году, чему способствовали увеличение объемов амбулаторной диагностики, внедрение минимально инвазивных методов сбора и сильные рамки возмещения. Медицинские работники предпочитают капиллярные устройства для удобства, комфорта пациента и более быстрого оборота. Интеграция с домашними медицинскими наборами и системами удаленного мониторинга также способствует росту рынка. Исследовательские лаборатории и диагностические центры расширяют использование для скрининга и мониторинга. Рост инвестиций в цифровые технологии здравоохранения и портативные диагностические инструменты ускоряет их внедрение.
Европейские устройства для сбора капиллярной крови Market Insight
ЕвропаПрогнозируется, что в течение прогнозируемого периода CAGR будет расширяться, что будет обусловлено правительственными инициативами, способствующими ранней диагностике, надежной нормативной базой и растущим спросом на надежные, минимально инвазивные методы сбора. Урбанизация и растущее пожилое население способствуют усыновлению в больницах и клиниках.
Устройства для сбора капиллярной крови в Великобритании Market Insight
Ожидается, что рынок капиллярных устройств для сбора крови в Великобритании будет расти с 2026 по 2033 год, что обусловлено широким распространением в амбулаторных клиниках, центрах сбора крови и домашних службах здравоохранения. Тенденция к ориентированному на пациента уходу, наряду с внедрением современных диагностических рабочих процессов, поддерживает рост. Партнерство с диагностическими лабораториями и больницами способствует интеграции технологий.
Немецкая компания Capillary Blood Collection Devices
Ожидается, что рынок капиллярных устройств для сбора крови в Германии будет значительно расти благодаря высоким стандартам здравоохранения, технологическому прогрессу и высокому спросу в больницах и научно-исследовательских институтах. Внедрение устройств для сбора капиллярной крови в профилактическое здравоохранение и мониторинг хронических заболеваний растет. Экологичные и удобные дизайны еще больше расширяют признание. Интеграция в клинические испытания и академические исследовательские центры также способствует росту.
Азиатско-Тихоокеанский рынок устройств для сбора капиллярной крови
Азиатско-Тихоокеанский регионРынок устройств для сбора капиллярной крови будет самым быстрорастущим регионом с CAGR в течение 2026–2033 годов, что обусловлено расширением доступа к здравоохранению, растущей осведомленностью о ранней диагностике, расширением услуг по домашнему здравоохранению и расширением внедрения современных диагностических инструментов.
Японские устройства для сбора капиллярной крови Market Insight
Японский рынок устройств для сбора капиллярной крови набирает обороты из-за старения населения, высокотехнологичной экосистемы здравоохранения и растущего спроса на домашнюю диагностику. Усыновление в клиниках, больницах и домашних учреждениях здравоохранения неуклонно растет. Интеграция с цифровыми системами мониторинга повышает удобство и соответствие пациентов.
Китайские устройства для сбора капиллярной крови прозрение рынка
Рынок капиллярных устройств для сбора крови в Китае составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, расширение населения среднего класса и растущее внедрение диагностических инструментов в пунктах оказания медицинской помощи. Государственная поддержка инициатив «умного» здравоохранения, повышение осведомленности о раннем выявлении заболеваний и рост частных клиник способствуют расширению рынка. Доступность и местное производство также поддерживают более широкое внедрение в жилых, коммерческих и больничных приложениях.
Какие компании являются ведущими на рынке устройств для сбора капиллярной крови
Индустрия Capillary Blood Collection Devices в основном возглавляется хорошо известными компаниями, в том числе:
- BD (США)
- Sarstedt AG & Co. KG (Германия)
- Terumo Corporation (Япония)
- Greiner Bio-One International GmbH (Австрия)
- PerkinElmer, Inc. (США)
- HemoCue AB (Швеция)
- MediLys Lab Instruments Pvt. Ltd. (Индия)
- Клиническая диагностика Ortho (США)
- Greiner Bio-One (Австрия)
- HTL-Strefa S.A. (Польша)
- CAPITAL Biosciences (США)
- Диагностика Рош (Швейцария)
- NIPRO Corporation (Япония)
- Apexbio Technologies (Китай)
- Инновационные решения MedTech (США)
Каковы последние разработки на рынке устройств для сбора капиллярной крови
- В сентябре 2024 года Becton, Dickinson and Company (BD) получила 510 (k) клиренсов от Управления по контролю за продуктами и лекарствами США (FDA) для своей новой системы сбора капиллярной крови BD MiniDrawTM, позволяющей минимально инвазивный сбор крови на кончиках пальцев, который дает результаты лабораторного качества для ключевых тестов, таких как липидные панели и гемоглобин / гематокрит. Это устройство расширяет доступ к диагностическому тестированию за пределами традиционных венозных розыгрышей и поддерживает использование в дополнительных настройках, таких как розничные аптеки и пункты обслуживания.
- В сентябре 2024 года Global Market Insights Inc сообщила, что мировой рынок устройств для сбора капиллярной крови значительно вырастет к 2032 году, что обусловлено ростом распространенности хронических заболеваний и достижениями в минимально инвазивных технологиях, которые улучшают комфорт пациентов и точность выборки.
- В декабре 2023 года BD объявила, что получила FDA 510(k) клиренс для своей системы сбора капиллярной крови MiniDrawTM с трубками SST, расширив свой портфель продуктов для сбора капилляров и поддерживая более широкое клиническое использование, обеспечивая стандартные протоколы химии и сепаратора сыворотки через отбор образцов пальцев.
- В октябре 2023 года YourBio Health объявила, что ее устройство для сбора крови TAP Micro Select получило расширенную сертификацию CE маркировки в Европе, что облегчает неинвазивный, практически безболезненный сбор капиллярной крови в нескольких приложениях, включая генетику и диагностику, а также расширяет доступ на рынки здравоохранения и розничной торговли ЕС.
- В сентябре 2024 года производители в сегменте трубок для сбора капиллярной крови ввели передовые трубки безопасности, предназначенные для уменьшения утечки и загрязнения, что привело к снижению частоты случайного воздействия и повышению надежности уплотнения образцов — ключевая разработка для больничных и педиатрических тестовых сред.
- В марте 2025 года Tasso, Inc. объявила, что продала более 1,5 миллионов своих устройств для сбора капиллярной крови, ориентированных на пациента, что подчеркивает растущее глобальное признание удаленного и минимально инвазивного отбора образцов для клинических испытаний и децентрализованной диагностики.
- В феврале 2025 года Trajan Group Holdings сообщила о сильных финансовых показателях для своего портфеля объемных поглощающих микросэмплов (VAMS), подтвердив устойчивый спрос на точную технологию удаленного отбора проб, которая устраняет смещения гематокрита, обеспечивая надежные количественные анализы и поддерживая децентрализованные рабочие процессы сбора клинических исследований.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











