


Сегментация мирового рынка улавливания, использования и хранения углерода по технологиям (предварительное сжигание, последующее сжигание и сжигание с использованием кислорода), областям применения (нефтегазовая отрасль, химическая промышленность, энергетика и другие), услугам (улавливание, транспортировка, использование и хранение) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка улавливания, использования и хранения углерода и темпы роста
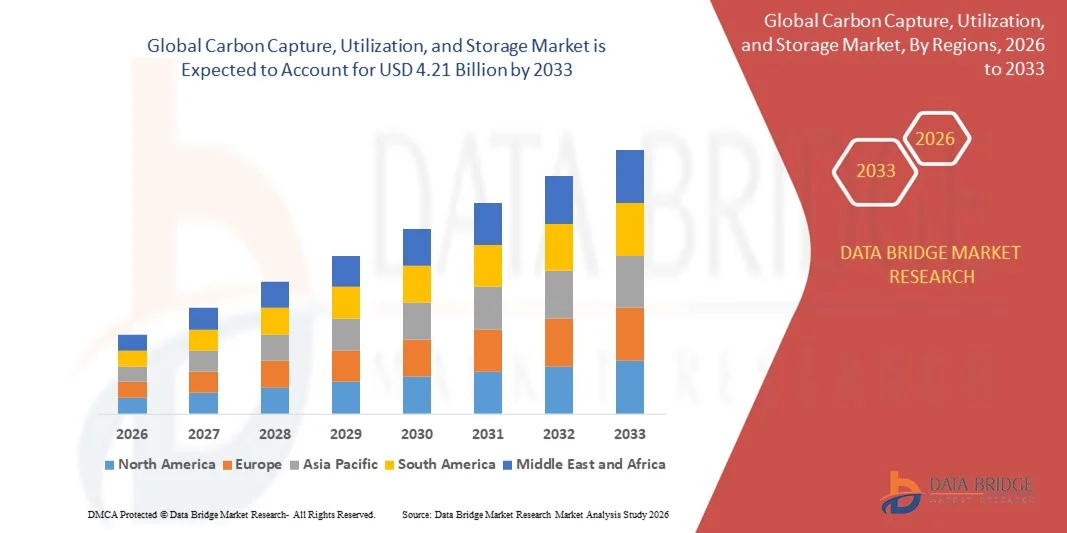
- Глобальный объем рынка улавливания, использования и хранения углерода был оценен как$1,20 млрд в 2025 годуОжидается, что он достигнет$4,21 млрд к 2033 году, вCAGR 16,95%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением глобальных инициатив по сокращению выбросов углерода и достижению нулевых целевых показателей, стимулируя внедрение передовых технологий улавливания и хранения углерода в секторах производства электроэнергии, промышленности и химии.
- Кроме того, растущие правительственные стимулы и нормативно-правовые рамки, направленные на продвижение устойчивых практик, например, крупномасштабные проекты Shell по улавливанию углерода, ускоряют инвестиции в решения по улавливанию, утилизации и хранению углерода, тем самым значительно стимулируя расширение рынка.
Каковы основные выводы рынка улавливания, использования и хранения углерода
- Технологии улавливания, использования и хранения углерода, которые включают улавливание выбросов двуокиси углерода в результате промышленных процессов и их хранение или преобразование для производственных целей, становятся необходимыми для смягчения последствий изменения климата и поддержки устойчивого промышленного роста.
- Растущий спрос на эти решения в первую очередь подпитывается растущей индустриализацией, растущей экологической осведомленностью среди правительств и корпораций и необходимостью соблюдать строгие целевые показатели сокращения выбросов.
- Северная Америка доминировала на рынке улавливания, утилизации и хранения углерода. с долей в44,5% в 2025 году в связи с обширной индустриализацией, наличием строгих норм выбросов и значительными инвестициями в проекты по улавливанию углерода
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке улавливания, использования и хранения углерода в течение прогнозируемого периода из-за быстрой индустриализации, урбанизации и необходимости сокращения выбросов в таких странах, как Китай, Япония и Индия.
- Сегмент захвата доминировал на рынке с долей рынка 51,7% в 2025 году из-за его критической роли в общей цепочке создания стоимости CCUS и необходимости прямого удаления CO2 из источников выбросов. Компании все чаще отдают приоритет решениям по улавливанию в качестве первого шага на пути к достижению целей углеродной нейтральности, а технологические достижения сделали системы улавливания более энергоэффективными и масштабируемыми в различных отраслях. Сегмент также выигрывает от политики поддержки и субсидий, направленных на сокращение промышленных выбросов парниковых газов.
Сфера охвата и улавливание углерода, использование и сегментация рынка хранения
|
Атрибуты |
Улавливание, использование и хранение ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке улавливания, использования и хранения углерода
Растущее принятие крупномасштабных проектов улавливания и хранения углерода
- Значительной тенденцией на рынке улавливания, использования и хранения углерода является увеличение развертывания крупномасштабных проектов улавливания и хранения углерода в электроэнергетике, нефтегазовом и промышленном секторах, что обусловлено неотложной необходимостью сокращения выбросов парниковых газов и достижения нулевых целей. Эти проекты позиционируют решения по улавливанию, утилизации и хранению углерода в качестве критически важных технологий для устойчивых промышленных операций.
- Например, Royal Dutch Shell и Mitsubishi Heavy Industries реализуют крупные инициативы по улавливанию углерода, которые ежегодно улавливают и хранят миллионы тонн углекислого газа, усиливая важность технологий улавливания, использования и хранения углерода в сокращении промышленных углеродных следов.
- Внедрение технологий улавливания углерода в расширенных операциях по рекуперации нефти растет, поскольку улавливаемый CO2 все чаще используется для повышения эффективности добычи при одновременном снижении воздействия на окружающую среду. Это усиливает роль решений по улавливанию углерода как в экономических, так и в экологических стратегиях.
- Промышленные сектора, такие как цемент, сталь и химическое производство, интегрируют системы улавливания углерода в соответствии с ужесточением норм выбросов и целевыми показателями устойчивости. Эти меры ускоряют внедрение технологий улавливания, использования и хранения углерода в качестве основных инструментов для промышленной декарбонизации.
- Новые исследования и инновации в области использования углерода, включая преобразование в химические вещества, топливо и строительные материалы, расширяют возможности применения захваченного углерода. Это создает возможности для отраслей промышленности для преобразования выбросов отходов в ценные ресурсы, повышая экономическую целесообразность.
- На рынке наблюдается устойчивый рост пилотных программ, поддерживаемых правительством, и государственно-частного партнерства, направленных на масштабирование решений по улавливанию углерода. Этот растущий акцент на совместных усилиях усиливает траекторию рынка к широкому внедрению и технологическому прогрессу.
Улавливание, использование и динамика рынка хранения углерода
Каковы ключевые драйверы рынка улавливания, использования и хранения углерода
Расширение государственной поддержки и стимулов регулирования
- Растущий акцент на сокращении выбросов углерода и достижении климатических целей стимулирует сильную государственную поддержку и нормативные стимулы для улавливания, использования и хранения углерода. Эти инициативы обеспечивают финансовую поддержку, налоговые льготы и политические рамки, которые поощряют компании инвестировать в инвестиции.Улавливание, использование и хранение углеродапроекты
- Например, Европейский Союз и Министерство энергетики США финансируют крупномасштабные проекты в области УХУ, которые способствуют внедрению передовых технологий улавливания углерода, содействуя устойчивости в тяжелой промышленности и производстве энергии.
- Строгие правила сокращения выбросов в Европе, Северной Америке и Азиатско-Тихоокеанском регионе заставляют отрасли принимать решения по улавливанию углерода, чтобы оставаться совместимыми и избегать штрафов. Эти мандаты стимулируют постоянный спрос наУлавливание, использование и хранение углеродасистемы
- Повышение осведомленности корпораций и инвесторов об окружающей среде стимулирует принятие новых решений.Улавливание, использование и хранение углеродаТехнологии для повышения производительности ESG и укрепления профилей корпоративной устойчивости. Это позиционирует решения по улавливанию углерода как стратегические инвестиции для долгосрочной устойчивости.
- Расширение сотрудничества между поставщиками технологий, промышленными операторами и правительствами ускоряет внедрение инновационных технологий.Улавливание, использование и хранение углеродатехнологий. Эти партнерские отношения способствуют обмену знаниями, снижению рисков проекта и поддержке коммерциализации передовых решений по улавливанию углерода.
Сдержанность/вызов
Высокие капитальные затраты и эксплуатационные расходы
- Рынок улавливания, использования и хранения углерода сталкивается с проблемами из-за значительных капитальных инвестиций и эксплуатационных расходов, связанных с установкой и обслуживанием.Улавливание, использование и хранение углеродаинфраструктуры. Высокие первоначальные затраты и потребности в энергии для процессов захвата, транспортировки и хранения могут ограничить широкое распространение.
- Например, такие компании, как Linde и Hitachi, сталкиваются со значительными расходами при развертывании установок по улавливанию углерода на промышленных объектах, что может повлиять на осуществимость проекта и окупаемость инвестиций.
- Сложность интеграцииУлавливание, использование и хранение углеродаСистемы в существующие промышленные процессы еще больше повышают эксплуатационные расходы, требуя специализированного оборудования, квалифицированной рабочей силы и постоянного мониторинга для обеспечения безопасности и эффективности.
- Неопределенности в ценообразовании на углерод и обязательствах по долгосрочному хранению способствуют финансовому риску для операторов, что делает планирование проектов и инвестиции более сложными.
- Рынок продолжает сталкиваться с ограничениями в балансировании экономической жизнеспособности с воздействием на окружающую среду.Улавливание, использование и хранение углеродаРешения должны демонстрировать измеримые выгоды для привлечения инвестиций и поддержки усилий по масштабированию.
Как сегментируется рынок улавливания, использования и хранения углерода
Рынок сегментирован на основе технологий, приложений и услуг.
- По технологии
На основе технологии рынок CCUS сегментирован на предгорье, постгорание и сжигание окситоплива. Сегмент после сжигания доминировал на рынке с наибольшей долей выручки в 2025 году, что обусловлено его совместимостью с существующими электростанциями и промышленными объектами, не требуя серьезных инфраструктурных изменений. Отрасли отдают предпочтение технологии после сжигания из-за ее способности улавливать CO2 из дымовых газов с относительной легкостью, обеспечивая экономически эффективное решение для сокращения выбросов. Рынок видит сильное внедрение, потому что системы после сжигания могут быть модернизированы как на угольных, так и на газовых заводах, а текущие инновации повысили их эффективность и снизили эксплуатационные расходы.
Ожидается, что в сегменте до сжигания будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует рост внедрения на крупных промышленных и водородных производственных объектах. Технология предварительного сгорания позволяет отделять CO2 перед сжиганием, повышая эффективность производства энергии и обеспечивая более чистые потоки CO2 для использования или хранения. Его принятие поддерживается растущим интересом к интегрированным энергетическим решениям и инициативам в области водородной экономики, особенно в регионах, ориентированных на низкоуглеродную промышленную трансформацию.
- С помощью приложения
На основе применения рынок CCUS сегментирован на нефть и газ, химическую обработку, производство электроэнергии и другие. Сегмент производства электроэнергии доминировал на рынке с самой большой долей доходов в 2025 году, обусловленной высоким объемом выбросов CO2 от угольных и газовых электростанций. Правительства и регулирующие органы все чаще поощряют внедрение технологии улавливания углерода в производстве электроэнергии для достижения строгих целевых показателей сокращения выбросов и национальных планов декарбонизации. Сегмент выигрывает от текущих инвестиций в модернизацию существующих заводов с технологией захвата и от интеграции с системами возобновляемых источников энергии для достижения гибридных низкоуглеродных операций.
Ожидается, что в сегменте нефти и газа будет самый быстрый CAGR с 2026 по 2033 год, чему способствуют проекты по увеличению добычи нефти и растущие инвестиции в устойчивую добычу углеводородов. Например, крупные игроки, такие как Shell, активно внедряют технологии CCUS для сокращения эксплуатационных выбросов при одновременном повышении эффективности добычи нефти. Усиливающееся внимание к сокращению выбросов метана и CO2 в процессах вверх и вниз по течению также поддерживает принятие решений CCUS в этом секторе.
- Услуги
На основе обслуживания рынок CCUS сегментирован на захват, транспортировку, использование и хранение. Сегмент улавливания доминировал на рынке с самой большой долей выручки 51,7% в 2025 году, что обусловлено его критической ролью в общей цепочке создания стоимости CCUS и необходимостью прямого удаления CO2 из источников выбросов. Компании все чаще отдают приоритет решениям по улавливанию в качестве первого шага на пути к достижению целей углеродной нейтральности, а технологические достижения сделали системы улавливания более энергоэффективными и масштабируемыми в различных отраслях. Сегмент также выигрывает от политики поддержки и субсидий, направленных на сокращение промышленных выбросов парниковых газов.
Ожидается, что в сегменте хранения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено ростом развития геологических хранилищ и проектов секвестрации на шельфе. Например, ExxonMobil инвестирует в крупномасштабную инфраструктуру хранения для обеспечения долгосрочного сдерживания CO2. Повышение осведомленности о постоянстве и безопасности вариантов хранения, наряду с благоприятной нормативной базой, стимулирует принятие рынка в нефтегазовом и промышленном секторах, ищущих долгосрочные решения для управления углеродом.
В каком регионе находится наибольшая доля рынка улавливания, использования и хранения углерода
- Северная Америка доминировала на рынке улавливания, использования и хранения углерода с самой большой долей дохода 44,5% в 2025 году, что обусловлено обширной индустриализацией, наличием строгих правил выбросов и значительными инвестициями в проекты улавливания углерода.
- Компании и правительства в регионе все больше сосредотачиваются на сокращении выбросов углекислого газа, поощряя внедрение технологий CCUS в электроэнергетике, нефтегазовой и химической промышленности.
- Это широкое внедрение также поддерживается передовой инфраструктурой, сильными возможностями НИОКР и благоприятными политическими рамками, что делает CCUS важнейшим решением для достижения целей сокращения выбросов.
Улавливание, использование и анализ рынка хранения углерода в США
Рынок улавливания, использования и хранения углерода в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовала жесткая политика сокращения выбросов, значительное федеральное финансирование и усилия по декарбонизации промышленности. Например, Occidental Petroleum инвестирует значительные средства в проекты по улавливанию углерода в Техасе, стремясь увеличить добычу нефти при хранении миллионов тонн CO2 в год. Растущее развертывание крупномасштабных заводов по улавливанию углерода наряду с поддерживающими налоговыми льготами и нормативно-правовой базой ускоряет рост рынка, а интеграция улавливания углерода с производством водорода и проектами в области возобновляемых источников энергии создает новые возможности для расширения.
Улавливание, использование и анализ рынка хранения углерода в Европе
По прогнозам, рынок улавливания, использования и хранения углерода в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено сильной климатической политикой, механизмами ценообразования на углерод и амбициозными целями Европейского союза. Например, проект Shell Quest CCS демонстрирует растущие инвестиции в крупномасштабную инфраструктуру улавливания и хранения углерода. Спрос на низкоуглеродные промышленные процессы, стремление к декарбонизированным энергетическим секторам и развертывание центров хранения углерода в таких странах, как Норвегия и Нидерланды, способствуют принятию рынка, в то время как сотрудничество между правительствами и частными компаниями позволяет обмениваться знаниями и сокращать расходы для поддержки роста.
Улавливание, использование и анализ рынка хранения углерода в Великобритании
Ожидается, что рынок улавливания, использования и хранения углерода в Великобритании вырастет в течение прогнозируемого периода, чему будут способствовать правительственные инициативы, поддерживающие кластеры улавливания углерода и промышленную декарбонизацию. Например, Drax Group продвигает решения по улавливанию углерода на своих электростанциях на биомассе, способствуя достижению целей по сокращению выбросов. Растущее внедрение технологий улавливания углерода в электроэнергетике, цементной и химической промышленности, наряду с поддерживающей политикой, такой как контракты на разницу для проектов улавливания углерода, поощряет инвестиции, и ожидается, что фокус Великобритании на достижении чистых нулевых выбросов к 2050 году продолжит стимулировать рост рынка.
Улавливание, использование и анализ рынка хранения углерода в Германии
Ожидается, что в течение прогнозируемого периода рынок улавливания, использования и хранения углерода в Германии будет расширяться при значительном CAGR, чему способствуют сильные нормативные рамки и растущая осведомленность о промышленной декарбонизации. Например, RWE изучает технологии CCS для угольных электростанций и промышленных объектов для достижения климатических целей Германии. Акцент страны на интеграцию возобновляемых источников энергии, технологические достижения и государственно-частное партнерство способствует внедрению во многих секторах, в то время как фокус Германии на устойчивых и эффективных решениях по управлению углеродом соответствует местным промышленным и экологическим целям.
Азиатско-Тихоокеанский углеродный захват, использование и понимание рынка хранения
Рынок улавливания, использования и хранения углерода в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в период с 2026 по 2033 год, что обусловлено быстрой индустриализацией, урбанизацией и необходимостью сокращения выбросов в таких странах, как Китай, Япония и Индия. Например, Sinopec продвигает крупномасштабные проекты CCS в Китае для сокращения промышленных выбросов CO2 и поддержки государственной политики в области климата. Сосредоточенность региона на создании углеродно-нейтральных промышленных центров, государственных стимулов, стратегических инвестиций и технологических достижений способствует принятию, а Азиатско-Тихоокеанский регион становится ключевым рынком из-за промышленного спроса, инноваций и поддерживающих политических мер.
Японский углеродный захват, использование и понимание рынка хранения
Японский рынок улавливания, использования и хранения углерода набирает обороты благодаря государственным целям сокращения выбросов, технологическим инновациям и инициативам по декарбонизации промышленности. Например, Mitsubishi Heavy Industries инвестирует в передовые решения по улавливанию углерода для проектов производства электроэнергии и водорода. Интеграция CCS с промышленными кластерами и инфраструктурой возобновляемых источников энергии, наряду с сильными возможностями НИОКР и нормативной поддержкой, способствует внедрению, а акцент Японии на устойчивые энергетические решения и снижение зависимости от ископаемого топлива продолжает стимулировать расширение рынка.
Китайский рынок улавливания, использования и хранения углерода
Китайский рынок улавливания, использования и хранения углерода составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом промышленных выбросов, государственной поддержкой низкоуглеродных технологий и обширной урбанизацией. Например, China Huaneng Group развертывает проекты CCS на электростанциях и промышленных объектах для достижения углеродной нейтральности. Страна продвигает крупномасштабные центры хранения углерода, транспортные сети CO2 и внутренне-международное сотрудничество для повышения потенциала и снижения затрат, в то время как политическая поддержка, промышленный масштаб и технологические инвестиции являются ключевыми факторами, способствующими росту рынка в жилом, коммерческом и промышленном секторах.
Каковы ведущие компании на мировом рынке улавливания, использования и хранения углерода
Индустрия улавливания, утилизации и хранения углерода в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Royal Dutch Shell(Нидерланды)
- Aker Solutions (Норвегия)
- МИТСУБИСИЧЕСКИЕ ИНДУСТРИИ, LTD(Япония)
- Линде ПЛК(Ирландия)
- Hitachi, Ltd (Япония)
- Корпорация Exxon Mobil(США)
- JGC HOLDINGS CORPORATION (Япония)
- Honeywell International, Inc (США)
- Halliburton (США)
- Schlumberger Limited(Великобритания)
Каковы последние события на мировом рынке улавливания, использования и хранения углерода
- В апреле 2025 года Shell приняла окончательное инвестиционное решение (FID) по двум крупным проектам по улавливанию и хранению углерода (CCS) в Канаде: проекту Polaris CCS в своем Скотфордском энергетическом и химическом парке, предназначенному для улавливания 650 000 тонн (716 502,35 тонн) CO2 в год, и центру хранения углерода Atlas, разработанному в партнерстве с ATCO EnPower, который обеспечит постоянное подземное хранение захваченного CO2. Эти инициативы значительно расширяют портфель CCS Shell, укрепляя лидерство компании на североамериканском рынке, способствуя промышленной декарбонизации и увеличивая доступность крупномасштабной инфраструктуры хранения CO2.
- В апреле 2025 года Shell вместе с партнерами Equinor и TotalEnergies объявила об инвестициях в размере 714 миллионов долларов США для расширения проекта CCS Northern Lights, увеличив емкость хранения CO2 с 1,5 до 5 миллионов тонн (1,65 до 5,5 миллионов тонн) в год. Благодаря долгосрочному соглашению с Stockholm Exergi и поддержке со стороны ЕС и Норвегии, это расширение укрепляет инфраструктуру улавливания углерода в Европе, облегчает трансграничный транспорт CO2 и расширяет рынок безопасного морского хранения, позиционируя регион как лидера в технологиях декарбонизации.
- В апреле 2025 года Calpine и Exxon Mobil подписали соглашение о транспортировке и хранении CO2, в соответствии с которым Exxon Mobil будет хранить до 2 миллионов тонн (2,2 миллиона тонн) CO2 в год из энергетического центра Baytown. Проект будет поддерживать производство низкоуглеродной электроэнергии мощностью около 500 МВт, достаточной для питания более 500 000 домов, повышая энергетическую безопасность и конкурентоспособность США, ускоряя внедрение решений по улавливанию углерода в секторе производства электроэнергии и демонстрируя способность рынка интегрировать CCS с крупномасштабными промышленными приложениями.
- В марте 2025 года Occidental Petroleum объявила о расширении своих мощностей по улавливанию CO2 на своих операциях в Техасе до более чем 3 миллионов тонн в год, интегрируя передовые технологии улавливания для повышения нефтеотдачи и сокращения промышленных выбросов. Эта разработка укрепляет позиции Occidental на североамериканском рынке CCS, ускоряет крупномасштабное развертывание проектов по улавливанию углерода и демонстрирует масштабируемость решений CCS для коммерческого и промышленного секторов.
- В феврале 2025 года Mitsubishi Heavy Industries (MHI) запустила совместную пилотную программу CCS в Японии с JERA и местными коммунальными предприятиями, нацеленную на 100 000 тонн улавливания CO2 в год с электростанций. Эта инициатива подчеркивает растущее внедрение технологии CCS в Азиатско-Тихоокеанском регионе, поддерживает национальные цели Японии по декарбонизации и повышает уверенность рынка в интеграции улавливания углерода с существующей энергетической инфраструктурой.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











