


Мировой рынок углеродистой стали по типу (низкоуглеродистая сталь, среднеуглеродистая сталь, высокоуглеродистая сталь и сверхвысокоуглеродистая сталь), конечному потребителю (судостроение, строительство, автомобилестроение, нефтегазовая промышленность и другие), продукту (углеродистая сталь, легированная сталь и нержавеющая сталь), форме (длинномерный, листовой и плоский прокат), обработке (холоднокатаный, горячекатаный, оцинкованный и отожженный прокат), процессу (кислородный и электродуговой), применению (инструменты, трубы, строительное оборудование и конструкции) — тенденции отрасли и прогноз до 2032 года.
Каковы размеры и темпы роста углеродистой стали
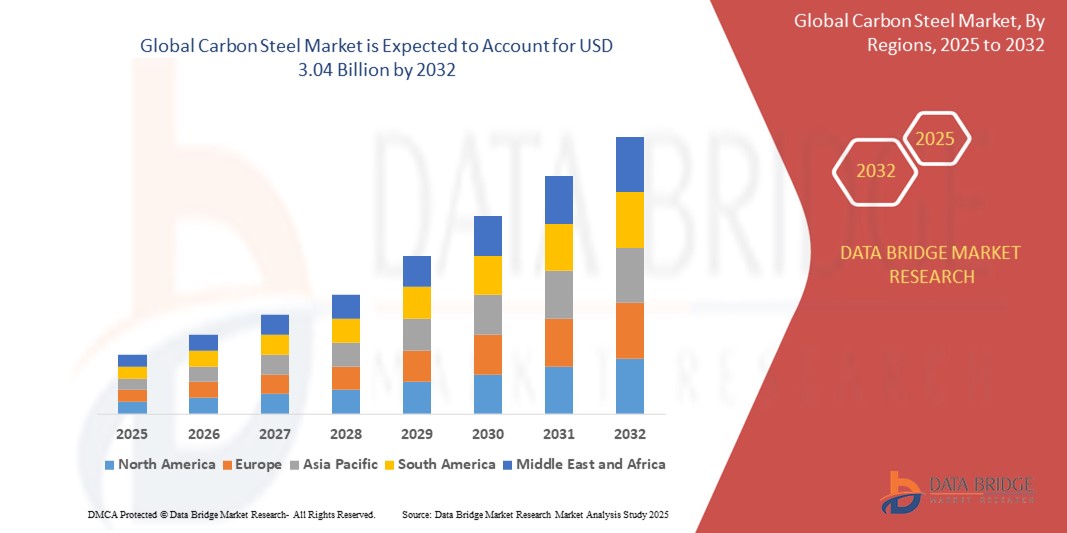
- По данным Data Bridge Market Research Analysis Объем мирового рынка углеродистой стали оценивается в2,19 млрд долларов в 2024 годуОжидается, что он достигнет3,04 млрд долларов к 2032 году, вCAGR 4,2%в течение прогнозируемого периода
- Рост рынка обусловлен растущим спросом со стороны строительного, автомобильного и энергетического секторов в сочетании с достижениями в области технологий производства стали и развития инфраструктуры во всем мире.
- Растущая урбанизация, индустриализация и потребность в прочных, экономически эффективных материалах в странах с развивающейся экономикой способствуют дальнейшему внедрению углеродистой стали, что делает ее критически важным материалом в различных отраслях промышленности.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$2,19 млрд.
- Ожидаемая рыночная стоимость (2032):3,04 миллиарда долларов
- Прогноз CAGR (2024-2032):4.2%
Каковы основные выводы из углеродистой стали
- Углеродистая сталь, известная своей прочностью, универсальностью и доступностью, является фундаментальным материалом в таких отраслях, как строительство, автомобилестроение, судостроение, а также нефть и газ, благодаря широкому спектру применений и адаптируемости к различным обработкам и формам.
- Растущий спрос на углеродистую сталь подпитывается быстрым развитием инфраструктуры, увеличением производства автомобилей и расширением энергетического сектора, особенно в нефтегазовых трубопроводах и проектах возобновляемой энергии.
- Азиатско-Тихоокеанский регион доминировал на рынке углеродистой стали с самой большой долей доходов в 45,8% в 2024 году, что обусловлено устойчивым промышленным ростом, крупномасштабными строительными проектами и присутствием крупных производителей стали в таких странах, как Китай, Индия и Япония.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом в течение прогнозируемого периода, чему будет способствовать рост инвестиций в модернизацию инфраструктуры, автомобильные инновации и развитие энергетического сектора, особенно в США и Канаде.
- Сегмент низкоуглеродистой стали занимал самую большую долю рынка в 48,5% в 2024 году, что обусловлено его широким использованием в строительстве, автомобилестроении и производстве из-за его доступности, универсальности и простоты изготовления.
Сфера охвата и сегментация рынка углеродистой стали
|
Атрибуты |
Carbon Steel Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в углеродистой стали
«Повышение интеграции передовых производственных технологий и автоматизации»
- Мировой рынок углеродистой стали переживает заметную тенденцию к интеграции передовых производственных технологий, таких как автоматизация, IoT и решения Industry 4.0.
- Эти технологии позволяют повысить точность производства стали, улучшить контроль качества и оптимизировать производственные процессы, что приводит к повышению эффективности и сокращению отходов.
- Умные производственные системы, работающие на IoT, позволяют в режиме реального времени контролировать производственные параметры, обеспечивая стабильное качество различных типов углеродистой стали.
- Например, компании внедряют автоматизированные прокатные мельницы и системы обеспечения качества на основе ИИ для производства высококачественных плоских, длинных и табличных стальных изделий, адаптированных к конкретным приложениям, таким как строительное оборудование или структурные компоненты.
- Эта тенденция увеличивает привлекательность продукции из углеродистой стали для конечных пользователей в таких отраслях, как строительство, автомобилестроение и судостроение, где точность и надежность имеют решающее значение.
- Продвинутая аналитика также используется для прогнозирования производительности материалов при различных методах обработки, позволяющих производителям соответствовать строгим отраслевым стандартам.
Динамика рынка углеродистой стали
водитель
«Рост спроса на развитие инфраструктуры и промышленных приложений»
- Рост мирового спроса на развитие инфраструктуры, особенно в странах с развивающейся экономикой, является основным драйвером для рынка углеродистой стали.
- Углеродистая сталь, особенно низко- и среднеуглеродистая сталь, широко используется в строительстве для структурных компонентов, труб и труб из-за ее прочности, долговечности и экономической эффективности.
- Растущая зависимость автомобильной промышленности от высокоуглеродистой стали для легких, высокопрочных компонентов для повышения эффективности использования топлива и соответствия стандартам выбросов еще больше стимулирует рост рынка.
- Государственные инициативы, особенно в Азиатско-Тихоокеанском регионе, для крупномасштабных инфраструктурных проектов, таких как мосты, железные дороги и городское развитие, повышают спрос на продукцию из длинной стали и плоской стали.
- Расширение нефтегазового энергетического сектора, особенно в Северной Америке, стимулирует использование табличной стали для трубопроводов и других важных применений.
- Достижения в производственных процессах, таких как базовая кислородная печь и электродуговая печь, позволяют производителям удовлетворять растущий спрос на высококачественные изделия из углеродистой стали в различных областях применения.
Сдержанность/вызов
«Высокие производственные затраты и экологические проблемы»
- Значительные капиталовложения, необходимые для передовых производственных мощностей, таких как базовые кислородные печи или электрические дуговые печи, создают барьер для входа для небольших производителей, особенно на развивающихся рынках.
- Интеграция передовых методов лечения (например, цинкование или отжиг) и соблюдение экологических норм увеличивают производственные затраты, влияя на доступность для некоторых конечных пользователей.
- Экологические проблемы, связанные с выбросами углерода и энергоемкими процессами производства стали, являются серьезной проблемой. Промышленность сталкивается с необходимостью внедрения устойчивых методов, таких как переработка стали или использование более чистых источников энергии, которые могут быть дорогостоящими для реализации.
- Строгие экологические правила в таких регионах, как Северная Америка и Европа, касающиеся выбросов и управления отходами, усложняют производственные операции, особенно для производства высокоуглеродистой стали.
- Эти факторы могут ограничить расширение рынка, особенно в регионах с высокой чувствительностью к затратам или где экологическая осведомленность является серьезной проблемой.
Как сегментируется углеродистая сталь
Рынок сегментируется на основе типа, конечного пользователя, продукта, формы, обработки, процесса и применения.
- По типу
На основе типа мировой рынок углеродистой стали сегментирован на низкоуглеродистую сталь, среднюю углеродистую сталь, высокоуглеродистую сталь и сверхвысокую углеродистую сталь. Сегмент низкоуглеродистой стали занимал самую большую долю рынка в 48,5% в 2024 году, что обусловлено его широким использованием в строительстве, автомобилестроении и производстве из-за его доступности, универсальности и простоты изготовления. Его высокая пластичность и свариваемость делают его идеальным для структурных применений.
Ожидается, что в сегменте высокоуглеродистой стали будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные растущим спросом на прочные и высокопрочные материалы в инструментах, автомобильных компонентах и промышленном оборудовании. Достижения в технологиях термообработки еще больше усиливают ее внедрение.
- конечным пользователем
На базе конечного потребителя мировой рынок углеродистой стали сегментирован на судостроение, строительство, автомобилестроение, нефтегазовую энергетику и другие. Сегмент строительства доминировал на рынке с долей выручки 40,2% в 2024 году, благодаря широкому использованию углеродистой стали в инфраструктурных проектах, жилых зданиях и коммерческих структурах, особенно в Азиатско-Тихоокеанском регионе.
Ожидается, что автомобильный сегмент будет испытывать самые быстрые темпы роста в 16,8% с 2025 по 2032 год, что обусловлено растущим спросом на легкую высокопрочную углеродистую сталь в производстве транспортных средств для повышения эффективности использования топлива и соответствия строгим стандартам выбросов.
- По продукту
На основе продукта глобальный рынок углеродистой стали сегментирован на углеродистую сталь, легированную сталь и нержавеющую сталь. Сегмент углеродистой стали занимал самую большую долю рынка в 55,7% в 2024 году, что объясняется его экономической эффективностью и широким применением в таких отраслях, как строительство, автомобилестроение, нефть и газ.
Сегмент легированной стали, по прогнозам, будет расти самыми быстрыми темпами с 2025 по 2032 год, что обусловлено его улучшенными механическими свойствами, такими как повышенная прочность и коррозионная стойкость, что делает его пригодным для требовательных применений в энергетическом и промышленном секторах.
- По форме
На основе формы мировой рынок углеродистой стали сегментирован на длинную сталь, табличную сталь и плоскую сталь. Сегмент плоской стали составил самую большую долю рынка в 50,3% в 2024 году, что обусловлено его широким использованием в автомобильных кузовных панелях, приборах и строительных материалах из-за его универсальности и простоты обработки.
Ожидается, что сегмент длинной стали станет свидетелем значительного роста с 2025 по 2032 год, чему будет способствовать растущий спрос на арматуру, балки и стержни в развитии инфраструктуры, особенно в развивающихся странах.
- Лечение
На основе обработки мировой рынок углеродистой стали сегментирован на холоднокатаный, горячекатаный, оцинкованный и отожженный. Сегмент горячекатаного проката доминировал с долей выручки 45,6% в 2024 году из-за его экономической эффективности и пригодности для структурных применений в строительстве и тяжелой промышленности.
Ожидается, что оцинкованный сегмент будет испытывать самый быстрый рост с 2025 по 2032 год, что обусловлено растущим спросом на коррозионно-стойкую сталь в автомобильных, строительных и инфраструктурных проектах, особенно в регионах, подверженных суровым экологическим условиям.
- посредством процесса
На основе этого процесса мировой рынок углеродистой стали сегментирован на базовую кислородную печь (BOF) и электрическую дуговую печь (EAF). Основной сегмент кислородной печи в 2024 году занимал самую большую долю рынка — 60,8%, благодаря высокой эффективности производства и способности производить большие объемы углеродистой стали для промышленного применения.
Ожидается, что сегмент электродуговых печей будет расти высокими темпами с 2025 по 2032 год, что обусловлено его преимуществами в области устойчивого развития, такими как использование переработанного металлолома, и увеличением внедрения в Северной Америке и Европе из-за экологических норм.
- С помощью приложения
На основе применения мировой рынок углеродистой стали сегментирован на инструменты, трубы и трубы, строительное оборудование и конструкцию. На структурный сегмент приходится наибольшая доля доходов рынка в 42,7% в 2024 году, что обусловлено широким использованием углеродистой стали в балках, колоннах и других структурных компонентах в строительных и инфраструктурных проектах.
Сегмент труб и труб, по прогнозам, станет свидетелем самого быстрого роста с 2025 по 2032 год, чему способствует растущий спрос в нефтегазовой отрасли на трубопроводы и строительство сантехнических и гидротехнических систем, особенно в Азиатско-Тихоокеанском регионе.
В каком регионе самая большая доля углеродистой стали
- Азиатско-Тихоокеанский регион доминировал на рынке углеродистой стали с самой большой долей доходов в 45,8% в 2024 году, что обусловлено устойчивым промышленным ростом, крупномасштабными строительными проектами и присутствием крупных производителей стали в таких странах, как Китай, Индия и Япония.
- Потребители и отрасли промышленности отдают приоритет углеродистой стали за ее прочность, долговечность и экономическую эффективность, особенно в приложениях, требующих структурной целостности и коррозионной стойкости.
- Рост поддерживается достижениями в технологиях производства стали, таких как электрические дуговые печи и базовые кислородные печи, наряду с растущим внедрением как в промышленных, так и в инфраструктурных проектах.
Американский рынок углеродистой стали Insight
Ожидается, что на рынке углеродистой стали в США будет наблюдаться значительный рост, вызванный сильным спросом со стороны строительного, автомобильного и энергетического секторов. Тенденция к модернизации инфраструктуры и увеличению регулирования, способствующего устойчивому производству материалов, стимулируют расширение рынка. Растущее использование высокопрочной низкоуглеродистой стали в автомобильном производстве и послепродажном применении еще больше усиливает рост рынка.
Европейский рынок углеродистой стали Insight
Европейский рынок углеродистой стали демонстрирует устойчивый рост, поддерживаемый нормативным акцентом на устойчивое строительство и энергоэффективное производство. Отрасли ищут углеродистую сталь для ее универсальности в таких приложениях, как строительное оборудование и структурные компоненты. Рост заметен как в новых инфраструктурных проектах, так и в модернизации промышленности, причем такие страны, как Германия и Франция, демонстрируют значительный спрос из-за экологических проблем и промышленных достижений.
Британский рынок углеродистой стали Insight
Рынок углеродистой стали в Великобритании переживает заметный рост, обусловленный спросом на прочные материалы в строительстве и автомобильной промышленности. Повышение внимания к развитию инфраструктуры и повышение осведомленности о преимуществах низкоуглеродистой стали способствуют внедрению. Развивающиеся правила, способствующие энергоэффективности и переработке материалов, влияют на выбор потребителей, балансируя производительность с соблюдением требований.
Немецкий рынок углеродистой стали Insight
В Германии наблюдается значительный рост рынка углеродистой стали, что объясняется ее передовым производственным сектором и высоким вниманием потребителей к энергоэффективным и долговечным материалам. Немецкая промышленность предпочитает высококачественную углеродистую сталь, такую как средние и высокоуглеродистые варианты, для автомобильных и строительных применений. Интеграция передовых методов обработки стали, таких как оцинковка и отжига в премиальных продуктах, поддерживает устойчивый рост рынка.
Азиатско-Тихоокеанский рынок углеродистой стали Insight
Азиатско-Тихоокеанский регион доминирует на мировом рынке углеродистой стали, что обусловлено расширением промышленного производства и ростом инвестиций в инфраструктуру в таких странах, как Китай, Индия и Япония. Увеличение спроса на низкоуглеродистую и высокоуглеродистую сталь в строительном, автомобильном и судостроительном секторах стимулирует рост рынка. Правительственные инициативы, способствующие устойчивому производству и энергоэффективности, также поощряют использование передовых продуктов из углеродистой стали.
Японский рынок углеродной стали Insight
Японский рынок углеродистой стали переживает устойчивый рост из-за сильного предпочтения потребителей высококачественной, технологически продвинутой стальной продукции, которая повышает структурную целостность и долговечность. Наличие крупных автомобильных и судостроительных отраслей ускоряет проникновение на рынок. Рост интереса к индивидуальным стальным решениям для инфраструктуры и промышленного применения также способствует росту.
Китайский рынок углеродной стали Insight
Китай занимает самую большую долю рынка углеродистой стали в Азиатско-Тихоокеанском регионе, чему способствует быстрая урбанизация, рост промышленного производства и увеличение спроса на экономически эффективные и долговечные материалы. Растущий строительный и автомобильный секторы страны, наряду с акцентом на устойчивое производство, поддерживают внедрение передовых продуктов из углеродистой стали. Сильные внутренние производственные возможности и конкурентоспособные цены повышают доступность рынка.
Доля рынка углеродистой стали
Углеродная сталелитейная промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- NACHI-FUJIKOSHI CORP(Япония)
- Daido Steel Co., Ltd. (Япония)
- Компания Voestalpine High Performance Metals GmbH(Австрия)
- Sandvik AB(Швеция)
- Kennametal Inc.(США)
- Hudson Tool Steel (США)
- ERASTEEL (Франция)
- ArcelorMittal (Люксембург)
- Shandong Baosteel Industry Co., Ltd.(Китай)
- Поско (Южная Корея)
- NIPPON STEEL CORPORATION (Япония)
- JFE Steel Corporation (Япония)
- Tata Steel (Индия)
- United States Steel Corporation (США)
- Angang Steel Company Limited (Китай)
- Gerdau S/A (Бразилия)
- Maanshan Iron & Steel Company Limited (Китай)
Каковы последние события на мировом рынке углеродистой стали
- В мае 2025 года EMSTEEL, один из крупнейших производителей стали и строительных материалов в ОАЭ, представил свою первую программу «Зеленые финансы», чтобы ускорить переход к низкоуглеродной экономике. Эта структура позволяет EMSTEEL и ее дочерним компаниям выпускать экологически чистые финансовые инструменты, такие как облигации, кредиты и коммерческие бумаги, для финансирования соответствующих проектов в области производства низкоуглеродистой стали и цемента, установок возобновляемой энергии и технологий энергоэффективности. Эта инициатива, разработанная в соответствии с глобальными стандартами «зеленого» финансирования, получила сильное одобрение Moody’s Ratings с оценкой качества устойчивости SQS2. Это отражает более широкую стратегию ESG EMSTEEL и приверженность достижению чистых нулевых выбросов к 2050 году.
- В мае 2025 года Cleveland-Cliffs Inc. объявила об успешном завершении испытания по впрыску водорода в своей доменной печи Middletown Works, отметив историческую веху как первое в истории использование водородного газа в качестве железоснижающего агента в доменной печи в Северной и Южной Америке. Во время испытания водород был введен во все 20 труб взрывной печи No 3, заменив часть традиционного кокса и значительно сократив выбросы CO2, выпустив вместо этого водяной пар. Этот прорыв демонстрирует приверженность Cleveland-Cliffs декарбонизации производства стали при сохранении качества продукции и операционной эффективности.
- В январе 2025 года JFE Steel Corporation объявила, что начнет поставлять свою зеленую сталь JGreeXTM в JFE Shoji Pipe & Fitting Corporation (JKK) — впервые японский дистрибьютор стали предложил JGreeXTM в секторе стальных труб. Эта веха позволяет осуществлять небольшие поставки и более быстрые поставки, расширяя доступ к устойчивым стальным решениям на рынках строительства и инфраструктуры. ИФЕ Сталь использует масс-балансовый подход для распределения сокращений выбросов на конкретные продукты JGreeXTM, поддерживая усилия по декарбонизации цепочек поставок и сокращению выбросов парниковых газов на протяжении всего жизненного цикла зданий и промышленных систем.
- В январе 2025 года Volvo Construction Equipment (Volvo CE) начала использовать низкоуглеродистую сталь в серийном производстве всех своих сочлененных самосвалов, изготовленных в Браасе, Швеция. Эта веха знаменует собой значительный шаг в декарбонизации производства тяжелой техники, поскольку на сталь приходится более 50% общего углеродного следа машин. Интегрируя переработанную сталь с низким уровнем выбросов в свой производственный процесс, Volvo CE стремится сократить выбросы в течение всего жизненного цикла и поддержать свою более широкую цель достижения чистых нулевых выбросов парниковых газов к 2040 году. Этот шаг также отражает растущий сдвиг в отрасли в сторону устойчивых материалов и практики кругового производства.
- В октябре 2024 года JSW Group и POSCO Group of Korea подписали знаковый Меморандум о взаимопонимании (MoU) о совместной разработке интегрированного сталелитейного завода в Индии с начальной мощностью 5 миллионов тонн в год. Это стратегическое сотрудничество направлено на укрепление инфраструктуры производства стали в Индии, а также изучение синергии в аккумуляторных материалах, особенно для электромобилей и возобновляемых источников энергии. Партнерство сочетает в себе надежные производственные и проектные возможности JSW с технологическим опытом POSCO, закладывая основу для устойчивого промышленного роста и инноваций во многих секторах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











