



Сегментация мирового рынка устройств для мониторинга сердечного ритма и управления сердечным ритмом по типу продукции (мониторинг сердечного ритма, управление сердечным ритмом (УСР)), конечным пользователям (амбулаторные центры, домашний уход, кардиологические центры, больницы, клиники и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка кардиомониторинга и кардиоритмических устройств управления и темпы роста
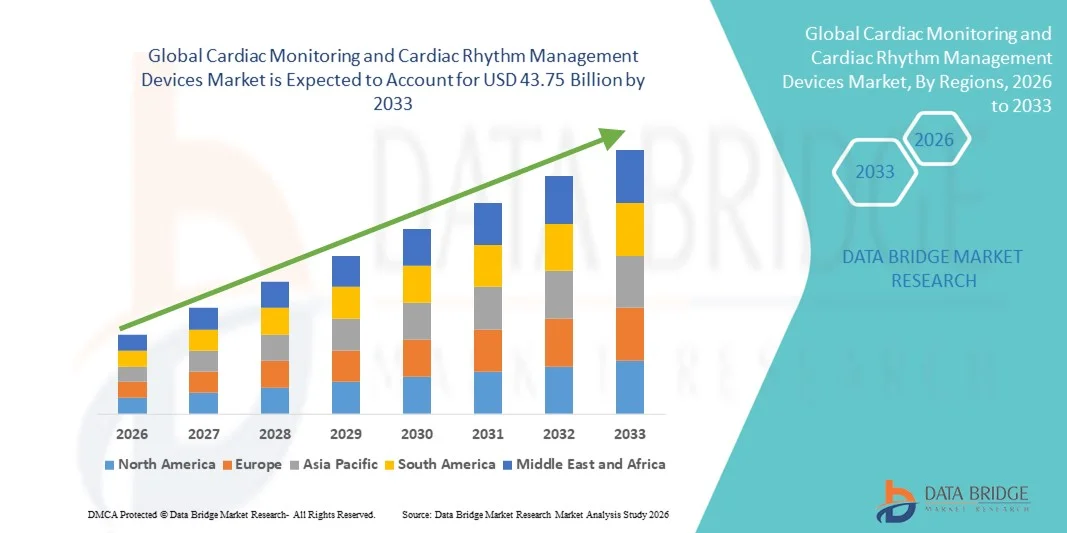
- По данным Data Bridge Market Research Analysis Глобальный кардиомониторинг и устройства управления сердечным ритмом оцениваются по размеру рынка$26,94 млрд к 2025 годуОжидается, что он достигнет43,75 млрд долларов к 2033 году, вCAGR 6,25%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом распространенности сердечно-сосудистых заболеваний, таких как аритмии, сердечная недостаточность и болезнь коронарных артерий, а также увеличением гериатрической популяции и растущим спросом на решения для непрерывного и удаленного сердечного мониторинга. Технологические достижения в носимых мониторах, имплантируемых петлевых регистраторах, кардиостимуляторах и дефибрилляторах еще больше стимулируют инновации и внедрение в больницах и учреждениях по уходу за домом.
- Кроме того, все большее внимание уделяется ранней диагностике, удаленному мониторингу пациентов и минимально инвазивным процедурам управления сердечным ритмом, что делает сердечный мониторинг и устройства управления сердечным ритмом важными компонентами современной сердечно-сосудистой помощи. Эти факторы ускоряют внедрение решений для кардиомониторинга и управления сердечно-сосудистыми ритмами, тем самым значительно повышая общий рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$26,94 млрд.
- Ожидаемая рыночная стоимость (2033):43,75 млрд долларов
- Прогноз CAGR (2026–2033): 6.25%
Каковы основные выводы рынка кардиомониторинга и кардиоритмических устройств
- Устройства кардиомониторинга и управления сердечным ритмом, включая мониторы ЭКГ, мониторы Холтера, имплантируемые петлевые регистраторы, кардиостимуляторы и имплантируемые дефибрилляторы кардиовертера (ICD), становятся все более важными компонентами современной сердечно-сосудистой помощи в больницах, специализированных сердечных центрах и учреждениях по уходу на дому из-за их способности обеспечивать непрерывную оценку сердечного ритма, раннее выявление аритмий и своевременное терапевтическое вмешательство.
- Растущий спрос на устройства для кардиомониторинга и управления сердечным ритмом в первую очередь подпитывается растущим глобальным бременем сердечно-сосудистых заболеваний, увеличением гериатрической популяции, растущим внедрением технологий удаленного мониторинга пациентов и непрерывными технологическими достижениями, такими как носимые кардиомониторы и совместимые с МРТ имплантируемые устройства.
- Северная Америка доминировала на рынке устройств для кардиомониторинга и управления сердечно-сосудистыми ритмами с самой большой долей дохода в 36,4% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением имплантируемых сердечных устройств, благоприятной политикой возмещения и сильным присутствием ведущих производителей медицинских устройств, причем на США приходится значительная доля региональных доходов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для кардиомониторинга и управления сердечно-сосудистыми ритмами в течение прогнозируемого периода, что обусловлено увеличением распространенности сердечных заболеваний, расширением доступа к здравоохранению, ростом расходов на здравоохранение и растущей осведомленностью о ранней диагностике сердечно-сосудистых заболеваний в таких странах, как Китай, Индия и Япония.
- Сегмент управления сердечной ритмикой (CRM) доминировал на крупнейшей доле рынка в 58,4% в 2025 году, чему способствовало увеличение распространенности аритмий, сердечной недостаточности и внезапных случаев остановки сердца во всем мире.
Сфера охвата и кардиомониторинга и сегментация рынка устройств для управления сердечно-сосудистым ритмом
|
Атрибуты |
Кардиологический мониторинг и кардиологические устройства для управления ритмом - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке кардиомониторинга и кардиоритмических устройств
Растущая интеграция ИИ и возможности удаленного мониторинга
- Значительной и ускоряющейся тенденцией на мировом рынке устройств для кардиомониторинга и управления сердечным ритмом (CRM) является углубление интеграции искусственного интеллекта (ИИ), передовой аналитики и технологий удаленного мониторинга пациентов в решения для кардиологической помощи. Эта технологическая эволюция повышает точность диагностики, позволяя интерпретировать данные в режиме реального времени и улучшая принятие клинических решений в больницах и учреждениях по уходу на дому.
- Например, ведущие системы мониторинга сердца теперь включают алгоритмы, управляемые ИИ, способные обнаруживать аритмии, фибрилляцию предсердий и другие аномальные сердечные ритмы с большей точностью и уменьшенными ложными срабатываниями. Имплантируемые петлевые регистраторы и носимые мониторы ЭКГ все чаще оснащаются облачной связью, что позволяет врачам удаленно отслеживать сердечную активность пациентов и активно вмешиваться при обнаружении нерегулярных моделей.
- Интеграция искусственного интеллекта в устройствах управления сердечным ритмом, таких как кардиостимуляторы и имплантируемые дефибрилляторы кардиовертера (ICD), позволяет проводить прогнозную аналитику, которая может предвидеть потенциальные сердечные события на основе тенденций данных для конкретного пациента. Эти интеллектуальные системы помогают оптимизировать доставку терапии, производительность батареи и программирование устройств, одновременно уменьшая ненужные клинические посещения.
- Бесшовное подключение устройств кардиомониторинга к больничным информационным системам и платформам телемедицины облегчает централизованный доступ к данным и скоординированную помощь. Врачи могут просматривать данные пациентов в режиме реального времени, дистанционно корректировать планы лечения и обеспечивать своевременные вмешательства, особенно полезные для пожилых людей и групп высокого риска.
- Эта тенденция к интеллектуальным, подключенным и управляемым данными решениям для кардиологической помощи меняет стратегии управления пациентами и улучшает долгосрочные сердечно-сосудистые результаты. Следовательно, производители все чаще инвестируют в платформы мониторинга с поддержкой ИИ и облачные системы управления сердечными данными, чтобы укрепить свои конкурентные позиции.
- Спрос на передовые устройства для кардиомониторинга и управления ритмом с удаленной связью и знаниями, основанными на искусственном интеллекте, быстро растет в больницах, амбулаторных хирургических центрах и домашних медицинских учреждениях, поскольку поставщики медицинских услуг отдают приоритет эффективности, ранней диагностике и персонализированному лечению сердца.
Кардиологический мониторинг и кардиологический ритм управления устройствами Динамика рынка
водитель
Растущая распространенность сердечно-сосудистых заболеваний и расширение гериатрической популяции
- Растущая глобальная распространенность сердечно-сосудистых заболеваний (ССЗ), включая аритмии, сердечную недостаточность и болезнь коронарных артерий, является основным драйвером для рынка устройств для мониторинга сердечного ритма и управления сердечным ритмом. Сидячий образ жизни, рост показателей ожирения, гипертонии и диабета в значительной степени способствуют растущему бремени сердечных расстройств во всем мире.
- Например, растущая частота фибрилляции предсердий существенно увеличила спрос на устройства непрерывного мониторинга ЭКГ и имплантируемые системы управления ритмом для предотвращения осложнений, таких как инсульт и сердечная недостаточность. Больницы и сердечные центры все чаще используют передовые технологии мониторинга для раннего выявления и своевременного терапевтического вмешательства.
- Кроме того, быстро растущее гериатрическое население еще больше ускоряет рост рынка, поскольку пожилые люди более восприимчивы к хроническим сердечным заболеваниям, требующим долгосрочного мониторинга и управления ритмом на основе устройств. Пейсмейкеры, имплантируемые кардиовертер-дефибрилляторы (ICD) и устройства сердечной ресинхронизации (CRT) все чаще используются для управления возрастной сердечной дисфункцией.
- Кроме того, достижения в области минимально инвазивных процедур имплантации и улучшения долговечности устройств и времени автономной работы стимулируют более высокие показатели внедрения среди пациентов и поставщиков медицинских услуг.
- Расширение инфраструктуры здравоохранения, повышение осведомленности о ранней кардиодиагностике и вспомогательные механизмы возмещения в развитых странах еще больше стимулируют спрос на кардиомониторинг и CRM-устройства как на развитых, так и на развивающихся рынках.
Сдержанность/вызов
Высокие затраты на устройства и сложности регулирования и возмещения
- Высокая первоначальная стоимость, связанная с передовыми устройствами для мониторинга сердечного ритма, представляет собой значительный барьер для широкого распространения, особенно в странах с низким и средним уровнем дохода. Имплантируемые устройства, такие как МКБ и системы ЭЛТ, требуют значительных процедурных и последующих затрат, что ограничивает доступность для чувствительных к затратам групп пациентов.
- Например, общая стоимость имплантации устройства, включая пребывание в больнице, плату за лечение и мониторинг после процедуры, может быть значительно высокой, что делает доступность проблемой в регионах с ограниченным покрытием возмещения.
- Регуляторные сложности и строгие процедуры утверждения для сердечных устройств также создают проблемы для производителей. Эти устройства должны соответствовать строгим стандартам клинической безопасности и эффективности, что может продлить сроки разработки продукта и увеличить затраты на соответствие требованиям.
- Кроме того, проблемы, связанные с неисправностью устройства, истощением батареи и потенциальными рисками кибербезопасности в подключенных системах кардиомониторинга, могут вызвать колебания среди пациентов и поставщиков медицинских услуг. Обеспечение надежной защиты данных и долгосрочной надежности устройств имеет важное значение для поддержания доверия к передовым кардиотехнологиям.
- Вариабельность политики возмещения в разных странах еще больше влияет на проникновение на рынок, поскольку несогласованное покрытие для передовых сердечных устройств может ограничить доступ пациентов.
- Преодоление этих проблем за счет оптимизации затрат, технологических инноваций для продления срока службы устройств, рационализированных регуляторных путей и улучшенной поддержки возмещения будет иметь решающее значение для поддержания долгосрочного роста на рынке устройств для мониторинга сердечного ритма.
Как сегментируется рынок кардиомониторинга и кардиоритмических устройств
Рынок сегментирован на основе типа продукта и конечного пользователя.
- Тип продукта
На основе типа продукта глобальный рынок устройств для кардиомониторинга и управления сердечной ритмикой подразделяется на кардиомониторинг и управление сердечной ритмикой (CRM). Сегмент управления сердечно-сосудистыми ритмами (CRM) доминировал на крупнейшей доле рынка в 58,4% в 2025 году, чему способствовало увеличение распространенности аритмий, сердечной недостаточности и внезапных случаев остановки сердца во всем мире. Устройства CRM, такие как кардиостимуляторы и имплантируемые кардиовертер-дефибрилляторы (ICD), широко используются для долгосрочной коррекции ритма и жизненно важных вмешательств. Растущая гериатрическая популяция значительно способствует более высоким темпам имплантации. Технологические достижения, включая МРТ-совместимые и беспроводные кардиостимуляторы, усиливают спрос. Растущая осведомленность о раннем управлении ритмическими расстройствами еще больше ускоряет принятие. Благоприятная политика возмещения в развитых странах поддерживает процедурные объемы. Расширение лабораторий электрофизиологии в больницах повышает доступность. Постоянные инновации в области долговечности аккумуляторов и интеграции дистанционного мониторинга повышают клиническую эффективность. Рост заболеваемости сердечно-сосудистыми заболеваниями во всем мире поддерживает долгосрочный спрос. Стратегическое сотрудничество между производителями устройств и поставщиками медицинских услуг усиливает дистрибуцию. Регулятивные одобрения для CRM-устройств следующего поколения еще больше расширяют проникновение на рынок. Эти комбинированные факторы позволили CRM-устройствам сохранить доминирование в 2025 году.
Сегмент кардиомониторинга, как ожидается, продемонстрирует самый быстрый рост CAGR на 9,8% с 2026 по 2033 год, что обусловлено растущим спросом на раннюю диагностику и непрерывное отслеживание здоровья сердца. Расширение использования носимых и удаленных кардиомониторных устройств поддерживает расширение. Растущие случаи фибрилляции предсердий и тихих аритмий поощряют рутинный мониторинг. Технологические достижения в портативных мониторах ЭКГ и Холтера повышают точность диагностики. Услуги телекардиологии расширяют доступность в отдаленных и сельских районах. Медицинские работники все больше внимания уделяют профилактическим кардиологическим программам. Растущее предпочтение пациентов к домашнему мониторингу ускоряет поглощение. Интеграция с приложениями для смартфонов улучшает анализ данных в режиме реального времени. Расширение моделей амбулаторной помощи поддерживает использование устройств мониторинга. Правительственные инициативы, способствующие программам скрининга сердечно-сосудистых заболеваний, усиливают спрос. Повышение осведомленности о здоровье и связанные с образом жизни сердечные риски еще больше способствуют росту. Эти факторы позиционируют сердечный мониторинг как наиболее быстро растущий сегмент.
- Конечный пользователь
На базе конечного пользователя глобальный рынок устройств для кардиомониторинга и управления сердечно-сосудистыми ритмами сегментирован на амбулаторные центры, домашнюю помощь, кардиоцентры, больницы, клиники и другие. Сегмент Больницы составил самую большую долю рынка дохода 46,9% в 2025 году, что обусловлено высокой госпитализацией пациентов для острых сердечных событий и сложных процедур. Больницы являются основными центрами для кардиостимуляторов и операций по имплантации МКБ. Наличие передовых лабораторий катетеризации поддерживает процедуры CRM. Квалифицированные кардиологи и электрофизиологи укрепляют процессуальные результаты. Сильные структуры возмещения повышают потенциал закупок устройств. Растущие экстренные госпитализации при инфаркте миокарда и аритмии поддерживают использование. Интеграция передовых систем кардиомониторинга улучшает стационарное лечение. Расширение инфраструктуры третичного здравоохранения во всем мире поддерживает рост. Многопрофильные кардиологические бригады обеспечивают комплексное лечение. Увеличение государственного финансирования модернизации больниц способствует их принятию. Большие объемы пациентов в городских больницах еще больше поддерживают доход. Эти факторы в совокупности позволили больницам доминировать в 2025 году.
Ожидается, что сегмент Home Care продемонстрирует самый быстрый рост на уровне CAGR 10,6% с 2026 по 2033 год, чему способствует растущий сдвиг в сторону удаленного мониторинга пациентов и децентрализованной доставки медицинских услуг. Растущее предпочтение домашней кардиологической помощи улучшает комфорт и соответствие пациентов. Технологические достижения в носимых ЭКГ и имплантируемых петлевых регистраторах улучшают непрерывный мониторинг. Увеличение пожилого населения, нуждающегося в хроническом сердечном лечении, ускоряет спрос. Интеграция телемедицины позволяет осуществлять наблюдение врача в режиме реального времени. Эффективность затрат по сравнению с длительным пребыванием в больнице поддерживает усыновление. Расширение страхового покрытия для услуг удаленного мониторинга усиливает охват. Растущая осведомленность о профилактическом здоровье сердца повышает использование устройств. Разработка удобных систем мониторинга повышает вовлеченность пациентов. Увеличение проникновения смартфонов поддерживает подключенные сердечные устройства. Правительственные инициативы, поощряющие цифровую трансформацию здравоохранения, способствуют дальнейшему расширению. Эти комбинированные драйверы позиционируют уход на дому как наиболее быстро растущий сегмент конечного пользователя в течение прогнозируемого периода.
В каком регионе находится наибольшая доля рынка кардиомониторинга и кардиоритмов
- Северная Америка доминировала на рынке устройств для кардиомониторинга и управления сердечным ритмом с самой большой долей дохода в 36,4% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением имплантируемых сердечных устройств, благоприятными рамками возмещения и сильным присутствием ведущих производителей медицинских устройств.
- Регион выигрывает от хорошо зарекомендовавших себя центров кардиологической помощи, широкой доступности электрофизиологических лабораторий и раннего внедрения технологически совершенных кардиостимуляторов, имплантируемых кардиовертер-дефибрилляторов (ICD) и устройств сердечной ресинхронизации (CRT).
- На рынок приходится значительная доля региональных доходов, поддерживаемых высокой распространенностью сердечно-сосудистых заболеваний, сильным страховым покрытием, постоянными технологическими инновациями и надежными инвестициями в решения для дистанционного кардиомониторинга, что еще больше укрепляет лидерство Северной Америки на рынке.
Американский кардиомониторинг и кардиоритм управления устройствами Market Insight
Рынок кардиомониторинга и устройств для управления сердечным ритмом в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало высокое бремя сердечно-сосудистых заболеваний в стране и широкое внедрение передовых имплантируемых и носимых технологий кардиомониторинга. Наличие крупных производителей медицинских изделий, специализированных кардиологических больниц и опытных электрофизиологов вносит значительный вклад в рост рынка. Кроме того, благоприятная политика возмещения расходов для кардиостимуляторов, МКБ и служб удаленного мониторинга способствует усыновлению пациентов. Растущее использование амбулаторных кардиомониторов, имплантируемых петлевых регистраторов и домашних систем кардиомониторинга еще больше расширяет рынок, особенно в связи с тем, что поставщики медицинских услуг сосредоточены на ранней диагностике и долгосрочном лечении заболеваний.
Европейское кардиомониторинговое и кардиологическое управление ритмическими устройствами Market Insight
Прогнозируется, что рынок устройств для кардиомониторинга и управления сердечным ритмом в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, чему будет способствовать рост заболеваемости аритмиями и сердечной недостаточностью, расширение гериатрической популяции и сильные системы общественного здравоохранения. В таких странах, как Германия, Великобритания и Франция, растет спрос на передовые устройства для управления сердечным ритмом из-за повышения осведомленности о ранней диагностике и профилактической кардиологической помощи. Кроме того, поддерживаемые правительством инициативы в области здравоохранения и растущие инвестиции в инфраструктуру больниц способствуют внедрению имплантируемых и внешних систем кардиомониторинга по всему региону.
Кардиологический мониторинг и кардиологический ритм управления устройствами Market Insight
Ожидается, что рынок устройств для кардиомониторинга и управления сердечным ритмом в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено увеличением распространенности сердечно-сосудистых заболеваний и сильным акцентом на ранние программы скрининга сердца. Хорошо структурированная государственная система здравоохранения страны поддерживает доступ к передовым диагностическим и терапевтическим сердечным устройствам. Растущее внедрение технологий удаленного кардиомониторинга и носимых устройств ЭКГ позволяет осуществлять постоянный мониторинг пациентов вне больниц. Кроме того, растущие инвестиции в цифровую трансформацию здравоохранения и расширение специализированных отделений кардиологической помощи способствуют устойчивому росту рынка в Великобритании.
Кардиологический мониторинг и кардиологическое управление ритмом Германии Market Insight
Ожидается, что в течение прогнозируемого периода рынок устройств для кардиомониторинга и управления сердечным ритмом в Германии будет расширяться при значительном CAGR, что обусловлено высокой частотой сердечных аритмий, развитой инфраструктурой больниц и сильными инновациями в области медицинских технологий. Хорошо зарекомендовавшая себя структура возмещения и акцент на высококачественное лечение сердца поддерживают широкое внедрение имплантируемых кардиостимуляторов, МКБ и ЭЛТ-устройств. Кроме того, растущее внимание к профилактической кардиологии и растущие инвестиции в исследования и разработки ускоряют интеграцию передовых решений для кардиомониторинга как в больницах, так и в амбулаторных условиях.
Азиатско-тихоокеанский кардиомониторинг и управление сердечно-сосудистыми ритмическими устройствами Market Insight
Рынок устройств для кардиомониторинга и управления сердечным ритмом в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено увеличением распространенности сердечных заболеваний, расширением доступа к здравоохранению, ростом расходов на здравоохранение и растущей осведомленностью о ранней диагностике сердечно-сосудистых заболеваний. Быстрая урбанизация, изменение образа жизни и старение населения в таких странах, как Китай, Индия и Япония, в значительной степени способствуют росту бремени сердечно-сосудистых заболеваний. Правительства по всему региону укрепляют инфраструктуру здравоохранения и содействуют доступу к передовым методам лечения сердечно-сосудистых заболеваний, что ускоряет внедрение устройств мониторинга и управления ритмом.
Японские кардиомониторинговые и кардиоритмические приборы управления Market Insight
Японский рынок кардиомониторинга и устройств для управления сердечным ритмом набирает обороты из-за быстро стареющего населения страны и высокой продолжительности жизни, что повышает восприимчивость к аритмиям и сердечной недостаточности. Передовая инфраструктура здравоохранения Японии и сильный акцент на технологические инновации способствуют внедрению минимально инвазивных имплантируемых сердечных устройств и сложных систем мониторинга. Кроме того, растущая интеграция платформ удаленного мониторинга пациентов поддерживает долгосрочное лечение сердечных заболеваний и сокращение реадмиссии в больницы.
Китай Кардиологический Мониторинг и Кардиологические Устройства Управления Ритмами Проницательность рынка
Китайский рынок кардиомониторинга и устройств для управления сердечным ритмом составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что связано с большим количеством пациентов в стране, ростом бремени сердечно-сосудистых заболеваний и расширением инфраструктуры здравоохранения. Растущие правительственные инициативы по улучшению услуг кардиологической помощи и расширению страхового покрытия расширяют доступ пациентов к современным устройствам мониторинга и имплантации. Кроме того, растущие возможности отечественного производства, растущие инвестиции в здравоохранение и повышение осведомленности о ранней диагностике сердечно-сосудистых заболеваний значительно стимулируют рост рынка в Китае.
Каковы ведущие компании на рынке кардиомониторинга и кардиоритмических устройств
Индустрия кардиомониторинга и кардиологических устройств для управления ритмом в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Medtronic (Ирландия)
- Эбботт (США)
- Бостонская научная корпорация (США)
- BIOTRONIK SE & Co. KG (Германия)
- Koninklijke Philips N.V. (Нидерланды)
- GE HealthCare Technologies Inc. (США)
- Siemens Healthineers AG (Германия)
- MicroPort Scientific Corporation (Китай)
- LivaNova PLC (Великобритания)
- iRhythm Technologies, Inc. (США)
- ZOLL Medical Corporation (США)
- Корпорация Nihon Kohden (Япония)
- Hill-Rom Holdings, Inc. (США)
- Lepu Medical Technology (Пекин) Co., Ltd. (Китай)
- Cardiac Science Corporation (США)
Каковы последние разработки на рынке кардиомониторинга и кардиоритмических устройств
- В марте 2024 года Abbott получил одобрение знака CE в Европе для своего встроенного кардиомонитора Assert-IQ (ICM), который позволяет осуществлять долгосрочный удаленный мониторинг нерегулярных сердечных ритмов, включая фибрилляцию предсердий, в течение шести лет, что представляет собой значительный прогресс в технологии непрерывного кардиомониторинга.
- В апреле 2025 года MicroPort CRM получила одобрение знака CE для своего приложения SmartView Connect (Android), позволяющего оборудованным Bluetooth кардиостимуляторам, МКБ и устройствам CRT-D безопасно передавать данные с устройств пациентов в медицинские клиники через смартфон, устраняя требование прикроватного монитора и облегчая более гибкий удаленный мониторинг.
- В августе 2025 года носимый кардиомонитор CardioTag CardioTag получил разрешение FDA, предлагая неинвазивное устройство, способное одновременно захватывать сигналы ЭКГ, PPG и SCG и поддерживать инструменты, управляемые ИИ, для улучшения управления сердечной недостаточностью за пределами традиционных настроек ухода.
- В июле 2025 года Boston Scientific получила одобрение FDA на расширенную маркировку своей системы FARAPULSE Pulsed Field Ablation (PFA) для лечения лекарственно-рефрактерной персистирующей фибрилляции предсердий, что отражает расширение минимально инвазивных технологий управления ритмом для комплексной аритмии.
- В апреле 2025 года Boston Scientific завершила приобретение компании Preventice Solutions, специализирующейся на системах удаленного мониторинга пациентов, укрепив свой портфель для управления сердечным ритмом и расширив возможности долгосрочного мобильного и носимого кардиомониторинга.
- В мае 2025 года Siemens Healthineers получила одобрение FDA на свой новый дефибриллятор МРТ-условной кардиоресинхронизации (Cardeas Tarasys G3), позволяющий пациентам с имплантированными CRM-устройствами безопасно проходить МРТ-сканирование для диагностической визуализации, улучшая клиническую гибкость и пути ухода.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











