



Глобальная сегментация рынка шейных ретракторов по типу (поперечные ретракторы и продольные ретракторы), конечный пользователь (больницы, клиника и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер и обзор рынка шейных ретракторов
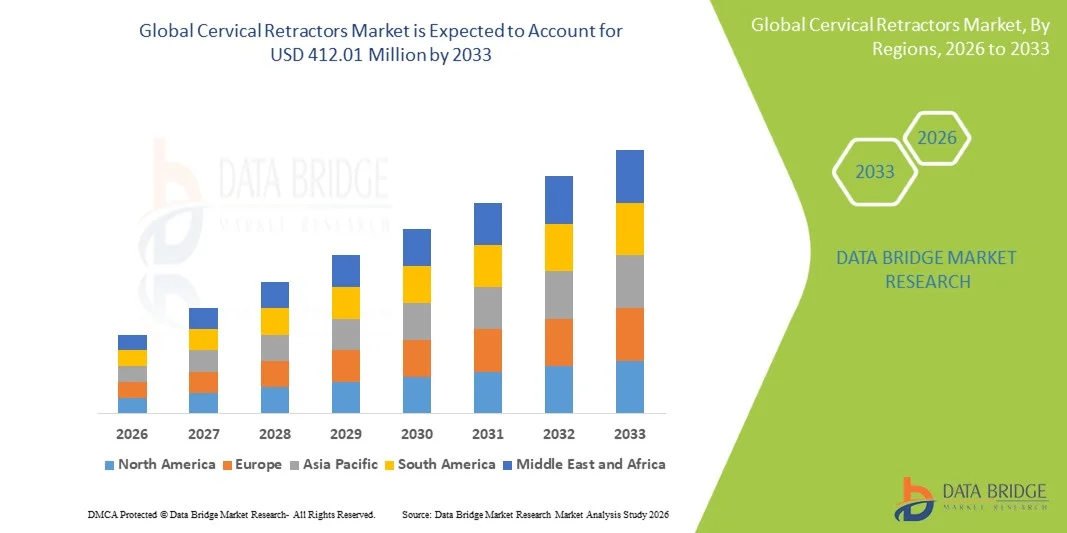
Согласно анализу исследования рынка моста данных, рынок цервикальных тягачей был оценен в 241,59 миллиона долларов США в 2025 году и, по прогнозам, достигнет 412,01 миллиона долларов США к 2033 году, увеличившись на 6,90% с 2026 по 2033 год. Рост рынка поддерживается ростом заболеваемости расстройствами шейного отдела позвоночника, включая стеноз позвоночника, дегенеративные заболевания дисков и травматические травмы, наряду с ростом гериатрической популяции, требующей хирургических вмешательств. Увеличение внедрения минимально инвазивных хирургических методов, технологические достижения в области хирургического оборудования и расширение инфраструктуры здравоохранения в развивающихся странах еще больше ускоряют расширение рынка. Текущие инновации в дизайне втягивающих устройств, подчеркивающие эргономические особенности, улучшенную визуализацию и уменьшенную травму тканей, создают новые возможности для участников рынка. Кроме того, распространение амбулаторных хирургических центров и амбулаторных клиник позвоночника улучшает доступ пациентов и процедурные объемы, стимулируя устойчивый рост рынка в течение прогнозируемого периода.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):241,59 млн. долларов США
- Ожидаемая рыночная стоимость (2033):$412,01 млн.
- Прогноз CAGR (2026–2033): 6.90%
Каковы основные выводы рынка шейных ретракторов
- Северная Америка доминировала на рынке цервикальных ретракторов с самой большой долей дохода в 37,2% в 2025 году, чему способствовала высокая распространенность заболеваний шейного отдела позвоночника, развитая хирургическая инфраструктура и широкое внедрение инновационных медицинских устройств.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 8,9% с 2026 по 2033 год, что обусловлено расширением доступа к здравоохранению, повышением осведомленности о спинальных хирургических вмешательствах, ростом пожилого населения и ростом расходов на здравоохранение в странах с развивающейся экономикой.
- Сегмент поперечных тягачей возглавил рынок с долей рынка 58,4% в 2025 году, что отражает широкое использование в передней цервикальной дискэктомии и процедурах слияния и сильное предпочтение хирурга для бокового смещения тканей.
- Сегмент продольных тягачей, как ожидается, будет самой быстрорастущей категорией типов, что обусловлено растущим внедрением сложных многоуровневых цервикальных процедур и повышенными требованиями к видимости во время операции на позвоночнике.
- Сегмент госпиталей доминировал в категории конечных пользователей с долей рынка 52,8% в 2025 году, чему способствовали комплексные хирургические возможности, доступ к передовым системам визуализации и мониторинга и управление сложными случаями заболевания шейного отдела позвоночника.
- Ожидается, что сегмент клиник будет наблюдать сильный рост в течение прогнозируемого периода, обусловленный расширением амбулаторных хирургических центров, увеличением амбулаторных процедур шейки матки и предпочтением пациентов к более короткому пребыванию в больнице.
Сфера охвата и сегментация рынка шейных ретракторов
|
Атрибуты |
Цервикальные ретракторы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке шейных ретракторов
Тенденция: принятие минимально инвазивных хирургических методов и эргономичного ретракторного дизайна
Клиническая практика все больше смещается в сторону минимально инвазивных операций на шейном отделе позвоночника, которые требуют специализированных систем втягивания, предназначенных для небольших разрезов и улучшения сохранения тканей. Производители сосредоточены на разработке втягивающих устройств с улучшенной геометрией лопастей, механизмами блокировки и модульными конфигурациями, которые соответствуют анатомии пациента, обеспечивая при этом оптимальный хирургический доступ и визуализацию. Образовательные инициативы в области хирургии позвоночника и ортопедии подчеркивают правильные методы выбора и позиционирования ретракторов для оптимизации результатов и минимизации осложнений.
Например,
Компания Thompson Surgical Instruments, Inc. объявила в ноябре 2021 года, что система Томпсона является наиболее широко используемым ретрактором в Соединенных Штатах, подчеркнув растущее предпочтение универсальных самоподдерживающихся ретракторных систем, которые улучшают хирургическую эффективность и сокращают время операции.
Кроме того, специальная литература подчеркивает важность разработки и позиционирования ретракторных лезвий в снижении осложнений мягких тканей, поддержке обучения хирургов и стандартизации методов шейной хирургии в рамках учебных программ.
Динамика рынка шейных ретракторов
Ключевой фактор рынка: рост распространенности заболеваний шейных отделов позвоночника и старение населения
Растущая частота заболеваний шейного отдела позвоночника, включая дегенеративное заболевание диска, спондилез шейки матки, стеноз позвоночника и травматические травмы, стимулирует спрос на хирургические процедуры шейки матки и связанные с ними инструменты. Стареющее население во всем мире особенно восприимчиво к возрастным нарушениям шейки матки, что способствует увеличению объема хирургических операций и устойчивому росту рынка.
Например,
Согласно клиническим исследованиям, около 1,5 миллиона человек в Индии живут с травмами спинного мозга, со средней ежегодной частотой 15 000 новых случаев травм позвоночника, что подчеркивает значительную популяцию пациентов, нуждающихся в вмешательствах шейного отдела позвоночника и использовании втягивающего устройства. Ожидается, что растущее бремя расстройств шейного отдела позвоночника и травм позвоночника будет стимулировать объемы хирургических процедур, поддерживая их.
Ключевые ограничения/вызовы: высокая стоимость современных ретракторных систем и переменность возмещения
Премиальные цены на технологически продвинутые системы втягивания шейки матки и хирургические приборы могут ограничить внедрение, особенно в чувствительных к затратам медицинских учреждениях и на развивающихся рынках. Вариабельность политики возмещения в различных регионах и системах оплаты создает дополнительные барьеры для широкого проникновения на рынок.
Например,
Поставщики медицинских услуг в развивающихся странах часто сталкиваются с бюджетными ограничениями, которые ограничивают закупки передовых хирургических устройств, требуя от производителей разработки экономически эффективных решений при сохранении стандартов качества и производительности. Эти проблемы с затратами и возмещением могут ограничить расширение рынка, особенно в регионах с ограниченными ресурсами, подчеркивая необходимость доступных инноваций, гибких стратегий ценообразования и более широкой поддержки финансирования здравоохранения.
КлючРыночная возможность: расширение амбулаторных хирургических центров и амбулаторных служб позвоночника
Рост амбулаторных хирургических центров и амбулаторных клиник позвоночника создает новые возможности для принятия втягивающего устройства шейки матки, поскольку процедуры переходят от стационарных больниц к более эффективным амбулаторным средам. Эта тенденция поддерживается предпочтением пациентов к более короткому времени восстановления и снижению расходов на здравоохранение.
Например,
Распространение специализированных центров хирургии позвоночника в Северной Америке и Европе увеличивает объемы процедур и стимулирует спрос на портативные, эффективные системы втягивания, предназначенные для амбулаторных установок. Ожидается, что эта возможность ускорит рост рынка за счет расширения процедурного доступа, повышения хирургической эффективности и поддержки амбулаторного ухода за позвоночником.
Как сегментируется рынок шейных ретракторов
Рынок шейных тягачей сегментирован на основе типа и конечного пользователя.
- По типу
По типу рынок шейных втягивающих устройств сегментирован на поперечные втягивающие устройства и продольные втягивающие устройства. Сегмент поперечных втягивателей доминировал на рынке с долей рынка 58,4% в 2025 году, чему способствовало широкое использование процедур передней цервикальной дискэктомии и слияния (ACDF) и сильное предпочтение хирурга для бокового смещения тканей и оптимального воздействия на хирургическое поле. Поперечные втягивающие устройства обеспечивают эффективное горизонтальное втягивание мягких тканей, что позволяет четко визуализировать шейные позвонки и дисковые пространства во время операций переднего подхода.
Ожидается, что сегмент продольных втягивателей будет наблюдать самый быстрый рост с 2026 по 2033 год, что обусловлено растущим внедрением сложных многоуровневых цервикальных процедур, повышенными требованиями к визуализации во время операций на задней шейке матки и растущим предпочтением втягивателей, которые обеспечивают вертикальное смещение тканей вдоль хирургического коридора.
- конечным пользователем
На базе конечного пользователя рынок сегментирован на больницы, клиники и другие. Сегмент больниц доминировал на рынке с долей рынка 52,8% в 2025 году, что обусловлено комплексными хирургическими возможностями, доступом к передовым системам визуализации и мониторинга, междисциплинарными командами специалистов и управлением сложными случаями заболевания шейного отдела позвоночника. Больницы служат основными центрами для выполнения основных операций на шейном отделе позвоночника, требующих сложных систем втягивания и поддерживающей инфраструктуры.
Ожидается, что в сегменте клиник будет наблюдаться самый быстрый рост в течение прогнозируемого периода 2026–2033 годов, обусловленный расширением амбулаторных хирургических центров, увеличением амбулаторных цервикальных процедур, предпочтением пациентов для более короткого пребывания в больнице и экономически эффективными хирургическими решениями. Другие сегменты включают специализированные центры, академические медицинские центры и исследовательские центры, которые способствуют росту рынка посредством программ обучения и инновационного развития процедур.
В каком регионе находится наибольшая доля рынка шейных ретракторов
Северная Америка доминировала на рынке цервикальных ретракторов с долей выручки 37,2% в 2025 году, чему способствовали высокая распространенность заболеваний шейного отдела позвоночника, развитая хирургическая инфраструктура, широкое внедрение инновационных медицинских устройств и благоприятная политика возмещения. Наличие ведущих производителей медицинских изделий и хорошо зарекомендовавших себя сетей здравоохранения способствует широкому внедрению передовых систем втягивания шейки матки.
Американские шейные ретракторы Market Insight
Рынок шейных втягивающих устройств в США выигрывает от высоких хирургических объемов, передовых центров хирургии позвоночника, сильных программ обучения врачей и надежной инновационной экосистемы медицинских устройств. Ведущие академические медицинские центры и специализированные больницы позвоночника способствуют внедрению передовых систем втягивания, в то время как расширение амбулаторных хирургических центров увеличивает процедурную доступность и проникновение на рынок.
Европейский рынок цервикальных ретракторов Insight
Европейский рынок цервикальных ретракторов остается одним из основных участников: сильная больничная хирургическая инфраструктура и растущее внедрение минимально инвазивных методов в государственных и частных системах здравоохранения. Германия, Великобритания и Франция лидируют на региональном рынке благодаря передовым ортопедическим и нейрохирургическим возможностям, в то время как гармонизация регулирования поддерживает доступ на рынок медицинских устройств во всех государствах-членах.
Британские шейные ретракторы Market Insight
Рынок цервикальных втягивателей в Великобритании характеризуется централизованной доставкой медицинских услуг через Национальную службу здравоохранения, а специализированные центры позвоночника предоставляют комплексные услуги по хирургии шейки матки. Растущий акцент на хирургической эффективности и результатах лечения пациентов стимулирует внедрение передовых систем втягивания в учреждениях вторичного и третичного ухода.
Немецкий рынок шейных ретракторов Insight
Немецкий рынок цервикальных ретракторов выигрывает от надежных производственных возможностей медицинского оборудования, передовой ортопедической и нейрохирургической инфраструктуры и сильного акцента на хирургические инновации. Сети больниц и специализированные клиники расширяют программы хирургии шейки матки, поддерживаемые выгодным возмещением и всеобъемлющими правилами медицинского оборудования.
Азиатско-тихоокеанские цервикальные ретракторы Market Insight
Азиатско-тихоокеанский рынок цервикальных ретракторов готов к быстрому росту с CAGR 8,9% в течение прогнозируемого периода, что обусловлено расширением инфраструктуры здравоохранения, повышением осведомленности о спинальных хирургических вмешательствах, ростом пожилого населения и ростом расходов на здравоохранение. Частные сети больниц и специализированные центры позвоночника в Китае, Японии и Индии увеличивают объемы процедур и стимулируют спрос на передовые хирургические инструменты.
Японские шейные ретракторы Market Insight
Японский рынок шейных втягивающих устройств выигрывает от передовой инфраструктуры здравоохранения, высоких хирургических стандартов и сильного внедрения инновационных медицинских устройств. Старение населения и увеличение распространенности заболеваний шейного отдела позвоночника стимулируют устойчивый спрос на хирургические процедуры и вспомогательные инструменты.
Китайские шейные ретракторы Market Insight
Китайский рынок цервикальных ретракторов переживает быстрый рост, обусловленный расширением инфраструктуры здравоохранения, увеличением объемов хирургических операций, государственными инвестициями в здравоохранение и растущими возможностями производства медицинских устройств. Городские сети больниц и новые амбулаторные хирургические центры расширяют услуги по хирургии шейки матки, поддерживаемые улучшением системы возмещения.
Каковы основные компании на рынке шейных ретракторов
Отрасль шейных втягивающих устройств в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Aesculap, Inc. (США)
- TeDan Surgical Innovations, Inc. (США)
- Medfix International, LLC (США)
- Globus Medical (США)
- Thompson Surgical Instruments, Inc. (США)
- Braun SE (Германия)
- Medtronic plc (Ирландия)
- Stryker Corporation (США)
- Integra LifeSciences Holdings Corporation (США)
- Novo Surgical, Inc. (США)
- Life Spine, Inc. (США)
- Rudolf Storz GmbH (Германия)
- Applied Medical Resources Corporation (США)
- Teleflex Incorporated (США)
Каковы последние события на рынке шейных ретракторов
- В марте 2025 года Medtronic продолжила расширение своего портфеля операций на позвоночнике, продвигая минимально инвазивные системы шейного и переднего шейного отдела позвоночника под своими платформами StealthStation и навигации по позвоночнику, повышая точность в процедурах декомпрессии и слияния шейки матки. Разработка поддерживает улучшенную хирургическую визуализацию и втягивающий доступ в сложных операциях на шейном отделе позвоночника.
- В октябре 2024 года Alphatec Holdings, Inc. объявила о продолжении коммерциализации своей системы SafeOp Neural InformatiX, интегрированной с процедурами шейного и грудного отдела позвоночника. Система улучшает интраоперационный нейромониторинг, поддерживая более безопасную втягивание шейки матки и обработку тканей во время операций на позвоночнике.
- В июне 2023 года NuVasive, Inc. (теперь часть Globus Medical) расширила свои предложения по продуктам для шейного отдела позвоночника с помощью процедурных решений XLIF и ACDF, улучшив рабочие процессы передней цервикальной дискэктомии и слияния (ACDF) и увеличив спрос на специализированные цервикальные втягивающие устройства, используемые в минимально инвазивных подходах.
- В феврале 2023 года Globus Medical запустила расширенную поддержку своих систем доступа к позвоночнику и ретракторам, используемых в шейных и передних процедурах позвоночника, улучшая хирургическое воздействие и уменьшая травму тканей при минимально инвазивных операциях на шейке матки.
- В сентябре 2022 года Johnson & Johnson MedTech (DePuy Synthes) расширила свой портфель ACIS (Anterior Cervical Instrumentation System), поддерживая улучшенные процедуры стабилизации шейного отдела позвоночника и увеличивая использование ретракторов в передней цервикальной дискэктомии и операциях слияния.
- В мае 2022 года Stryker объявила об усовершенствовании своих систем хирургической навигации и доступа к позвоночнику, включая инструменты, используемые в процедурах шейного отдела позвоночника, для повышения точности, сокращения рабочего времени и оптимизации размещения втягивающего устройства во время минимально инвазивной хирургии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











