


Глобальный рынок систем стабилизации коллатеральной связки по типу связки (медиальная коллатеральная связка, латеральная коллатеральная связка), визуализационному тесту ( магнитно-резонансная томография , вальгусный стресс-тест, рентгеновские лучи ), лечению (хирургическое лечение, нехирургическое лечение), типу травмы (степень I, степень II, степень III), конечному пользователю (больницы, ортопедические клиники, другие) — тенденции отрасли и прогноз до 2029 года.
Какова рыночная величина и темпы роста системы стабилизатора смежных связок
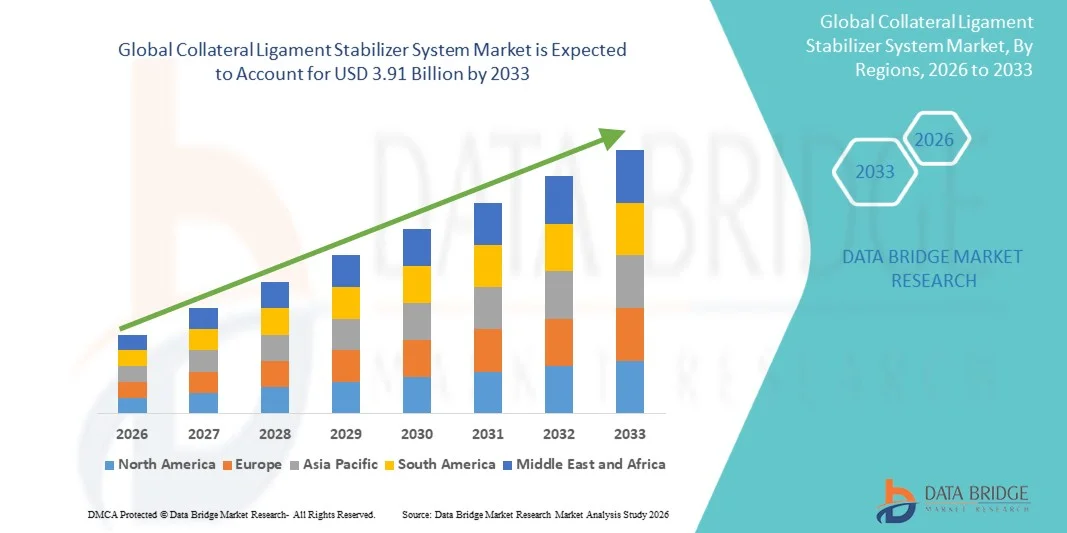
- Согласно анализу рынка Data Bridge Market Research, размер рынка глобальной системы стабилизатора коллатеральных связок был оценен как2,33 млрд долларов в 2025 годуОжидается, что он достигнет3,91 млрд долларов к 2033 годув aCAGR 6,70%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен увеличением распространенности травм связок, связанных со спортивными мероприятиями, дорожно-транспортными происшествиями и дегенеративными ортопедическими условиями, наряду с растущим спросом на передовые процедуры ортопедической стабилизации и реконструкции в медицинских учреждениях.
- Кроме того, непрерывные достижения в минимально инвазивных хирургических методах, технологиях биоматериалов и ортопедических решениях для пациентов улучшают результаты лечения и время восстановления. Повышение осведомленности о раннем лечении травм связок и расширение внедрения решений в области спортивной медицины и травматологии еще больше ускоряют спрос на системы стабилизаторов коллатеральных связок во всем мире.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,33 млрд.
- Ожидаемая рыночная стоимость (2033):$3,91 млрд.
- Прогноз CAGR (2026–2033):6.70%
Каковы основные выводы рынка систем стабилизации связки
- Системы стабилизатора боковых связок, используемые для диагностики, лечения и стабилизации травм медиальной и боковой коллатеральных связок, становятся все более важными в ортопедической и спортивной медицине благодаря их эффективности в восстановлении стабильности суставов, улучшении мобильности и поддержке быстрее.реабилитациярезультаты
- Растущий спрос на системы стабилизаторов коллатеральных связок в основном обусловлен растущей распространенностью спортивных травм, ростом частоты повреждений связок, вызванных травмами и несчастными случаями, и расширением внедрения передовых ортопедических процедур лечения в больницах и специализированных клиниках по всему миру.
- Северная Америка доминировала на рынке систем стабилизаторов залоговых связок с самой большой долей дохода в 39,8% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, растущим участием в спорте и сильным присутствием ведущих производителей ортопедических устройств, в то время как США продолжают наблюдать значительный рост процедур реконструкции и стабилизации связок, обусловленный повышением осведомленности о ранней диагностике и лечении травм.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке систем стабилизаторов залоговых связок в течение прогнозируемого периода из-за роста инвестиций в здравоохранение, улучшения доступа к ортопедической помощи, увеличения участия в спортивных мероприятиях и растущей осведомленности об управлении повреждением связок в развивающихся странах.
- Сегмент медиальных коллатеральных связок доминировал на рынке систем стабилизаторов коллатеральных связок с долей рынка 46,7% в 2025 году, что обусловлено высоким уровнем травм медиальных связок коленного сустава, растущим спросом на минимально инвазивные варианты лечения и растущим числом процедур спортивной медицины и реабилитации во всем мире.
Сфера охвата и солидарная система стабилизации связки сегментация рынка
|
Атрибуты |
Система стабилизатора сцепления ключевых рынков |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка · США. • Канада Мексика Европа · Германия Франция · Великобритания. • Нидерланды • Швейцария Бельгия · Россия • Италия • Испания • Турция · Остальная Европа Азиатско-Тихоокеанский регион • Китай · Япония • Индия · Южная Корея • Сингапур Малайзия • Австралия • Таиланд • Индонезия • Филиппины · остальной Азиатско-Тихоокеанский регион Ближний Восток и Африка · Саудовская Аравия · U.A.E. · Южная Африка Египет Израиль · Ближний Восток и Африка Южная Америка · Бразилия Аргентина · Остальная часть Южной Америки |
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
• Растущее внедрение биологической репарации связок и регенеративной ортопедической терапии · Расширение амбулаторных ортопедических и амбулаторных хирургических центров |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке систем стабилизации связки
«Развитие биомеханических и пациентоспецифических технологий стабилизации»
- Значительной и ускоряющейся тенденцией на мировом рынке стабилизаторов коллатеральных связок является интеграция передовых биомеханических конструкций и ортопедических решений для конкретных пациентов, которые улучшают стабильность суставов, эффективность заживления и послеоперационные функциональные результаты в рамках процедур реконструкции связок.
- Например, современные системы стабилизаторов все чаще разрабатываются с анатомически контурными брекетами и регулируемыми механизмами натяжения, чтобы лучше воспроизводить естественное движение связок и улучшать результаты восстановления при травмах медиальной и боковой коллатеральной связок.
- Использование передовых биоматериалов и интеллектуальных ортопедических компонентов позволяет повысить долговечность, гибкость и биосовместимость в стабилизаторных системах, а также уменьшить послеоперационные осложнения и повысить долгосрочную эффективность суставов у пациентов, проходящих ремонт связок.
- Эта тенденция к более индивидуальным, высокоточным и функционально адаптивным системам стабилизаторов меняет клинические ожидания в спортивной медицине и ортопедической помощи, при этом такие компании, как DJO Global и Össur, фокусируются на анатомически оптимизированных и ориентированных на производительность решениях для поддержки связок.
- Растущее использование цифровых инструментов мониторинга реабилитации наряду с системами стабилизаторов позволяет врачам отслеживать прогресс восстановления пациентов в режиме реального времени и оптимизировать результаты послеоперационного лечения с помощью планирования реабилитации на основе данных.
- Спрос на передовые системы стабилизаторов коллатеральных связок быстро растет в сегментах спортивной медицины и травматологии, поскольку медицинские работники все чаще отдают приоритет более быстрой реабилитации, улучшению хирургических результатов и долгосрочной стабильности суставов.
Динамика рынка систем стабилизатора сцепления
водитель
«Рост заболеваемости спортивными травмами и расширение ортопедических процедур»
- Растущая распространенность спортивных травм и травматологических случаев в сочетании с растущим объемом травматизма.ортопедическийРеконструкция является важным фактором растущего спроса на системы стабилизаторов залоговых связок во всем мире.
- Например, в апреле 2025 года Zimmer Biomet Holdings, Inc. расширила свой портфель ортопедической поддержки с помощью усовершенствованных технологий стабилизации связок, направленных на улучшение хирургической точности и послеоперационных результатов восстановления в процедурах совместной реконструкции.
- По мере того, как участие в спортивных и физических мероприятиях растет во всем мире, заболеваемость медиальными и боковыми повреждениями связки продолжает расти, создавая высокий спрос на эффективные стабилизационные устройства, используемые во время и после хирургических процедур восстановления.
- Кроме того, растущая осведомленность среди пациентов и медицинских работников о раннем вмешательстве и передовой ортопедической помощи делает системы стабилизаторов критически важным компонентом в стратегиях лечения травм связок и реабилитации.
- Растущее внедрение минимально инвазивных операций и расширенных протоколов реабилитации способствует дальнейшему использованию систем стабилизатора коллатеральных связок как в больницах, так и в амбулаторных условиях ортопедической помощи.
- Расширение гериатрической популяции с более высокой восприимчивостью к дегенеративным повреждениям связок также способствует устойчивому спросу на стабилизаторные системы в долгосрочных приложениях поддержки суставов и восстановления мобильности.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченный доступ к расширенной ортопедической помощи»
- Проблемы, связанные с высокой стоимостью передовых процедур стабилизации связок и ограниченной доступностью специализированной ортопедической помощи в развивающихся регионах, представляют собой серьезную проблему для более широкого проникновения на рынок.
- Например, во многих странах с низким и средним уровнем дохода отсутствие развитой хирургической инфраструктуры и квалифицированных ортопедических специалистов ограничивает широкое внедрение современных систем стабилизаторов коллатеральных связок, несмотря на растущую распространенность травм.
- Относительно высокая стоимость хирургических имплантатов, систем поддержки реабилитации и послеоперационного ухода, связанных с процедурами стабилизации связок, также может ограничить принятие среди чувствительных к цене групп пациентов.
- В то время как ведущие компании разрабатывают экономически эффективные стабилизационные решения, общие расходы на комплексное лечение восстановления связок по-прежнему остаются барьером для широкого использования, особенно в негородских медицинских учреждениях.
- Решение этих проблем за счет улучшения инфраструктуры здравоохранения, увеличения страхового покрытия и развития доступных технологий ортопедической стабилизации будет иметь решающее значение для устойчивого роста рынка.
- Вариабельность процессов одобрения регулирующих органов в разных регионах еще больше замедляет коммерциализацию продукта и задерживает доступ пациентов к передовым системам стабилизатора связок на развивающихся рынках.
Как сегментируется рынок системы стабилизатора боковых слияний
Рынок сегментирован на основе типа связок, теста визуализации, лечения, типа травмы и конечного пользователя.
- Тип связки
На основе типа связок рынок сегментирован на медиальную коллатеральную связку и боковую коллатеральную связку. Сегмент медиальных залоговых связок (MCL) доминировал на рынке с самой большой долей дохода в 46,7% в 2025 году, что обусловлено более высокой частотой травм MCL, особенно среди спортсменов и лиц, занимающихся физическими упражнениями с высокой отдачей. Травмы MCL чаще диагностируются по сравнению с травмами боковых связок из-за механизмов стресса вальгуса в таких видах спорта, как футбол, лыжи и баскетбол. Сегмент также выигрывает от хорошо установленных протоколов лечения и высокого внедрения стабилизаторных систем как в хирургических, так и в нехирургических процессах восстановления. Повышение осведомленности о ранней диагностике и реабилитации способствует дальнейшему доминированию в ортопедической практике. Больницы и центры спортивной медицины часто отдают приоритет стабилизации MCL из-за его критической роли в восстановлении стабильности и подвижности коленного сустава. Растущее клиническое предпочтение структурированных реабилитационных решений также укрепляет лидирующую долю рынка.
Ожидается, что сегмент боковых коллатеральных связок (LCL) будет наблюдать самый быстрый темп роста в 18,9% с 2026 по 2033 год, что обусловлено растущим признанием травм LCL, которые исторически были недостаточно диагностированы по сравнению с условиями MCL. Расширение участия в экстремальных видах спорта и случаях травм с высокой энергией способствует более высокому уровню обнаружения травм LCL, требующих специализированных систем стабилизации. Достижения в методах визуализации и диагностической точности улучшают раннюю идентификацию повреждения боковых связок, поддерживая более быстрое принятие лечения. Кроме того, растущая доступность индивидуальных стабилизаторов, разработанных специально для сложных случаев нестабильности коленного сустава, повышает спрос. Специалисты в области ортопедии все больше внимания уделяют управлению травмами в нескольких сегментах, что еще больше ускоряет рост. Расширение программ реабилитации, направленных на полное восстановление стабильности коленного сустава, также продвигает этот сегмент вперед.
- Тест на изображение
На основе теста визуализации рынок сегментирован на магнитно-резонансную томографию, вальгусный стресс-тест и рентгеновские лучи. Сегмент магнитно-резонансной томографии (МРТ) доминировал на рынке с самой большой долей дохода в 62,4% в 2025 году, что обусловлено его превосходной точностью обнаружения повреждений мягких тканей и связок. МРТ обеспечивает визуализацию связочных слез с высоким разрешением, что делает его золотым стандартом для диагностики медиального и бокового коллатерального повреждения связок. Его способность оценивать тяжесть травмы и связанные с ней осложнения суставов значительно поддерживает хирургическое планирование и решения о лечении. Все более широкое внедрение передовых методов диагностики в больницах и ортопедических клиниках еще больше усиливает его доминирование. МРТ широко используется в случаях спортивных травм из-за его неинвазивного характера и точной диагностической способности. Растущие инвестиции в инфраструктуру визуализации в системах здравоохранения также способствуют ее лидирующей позиции.
Сегмент вальгусных стресс-тестов, как ожидается, продемонстрирует самый быстрый темп роста в 16,8% с 2026 по 2033 год, что обусловлено его растущим использованием в качестве быстрого и экономически эффективного инструмента клинической оценки нестабильности связок. Этот тест широко используется при первоначальном скрининге травм MCL, особенно в условиях неотложной и спортивной медицины. Его простота и способность обеспечить немедленную функциональную оценку делают его очень ценным на ранней стадии диагностики. Расширение интеграции протоколов физического осмотра в амбулаторных клиниках и клиниках со спортивными травмами способствует их принятию. Врачи все чаще объединяют стресс-тестирование вальгуса с методами визуализации для повышения точности диагностики. Растущий акцент на быстрой оценке травматизма в полевых спортивных условиях еще больше ускоряет спрос.
- Лечение
На основе лечения рынок сегментирован на хирургическое лечение и нехирургическое лечение. Сегмент нехирургического лечения доминировал на рынке с самой большой долей дохода в 54,1% в 2025 году, что обусловлено высокой распространенностью травм связок I и II степени, которые часто хорошо реагируют на консервативное управление. Нехирургические подходы, такие как физиотерапия и модификация активности, широко предпочтительны из-за более низкой стоимости и сокращения времени восстановления. Повышение осведомленности о ранних реабилитационных протоколах еще больше укрепляет доминирование этого сегмента. Многие пациенты, особенно в спортивной медицине, выбирают консервативное лечение, прежде чем рассматривать хирургическое вмешательство. Наличие усовершенствованных стабилизаторных брекетов и систем поддержки улучшает результаты лечения без инвазивных процедур. Растущее предпочтение амбулаторного восстановления также способствует его лидирующей позиции.
Ожидается, что в сегменте хирургического лечения будет наблюдаться самый быстрый рост на 19,6% с 2026 по 2033 год, что обусловлено ростом случаев тяжелых травм связок III степени, требующих реконструкции. Увеличение достижений в артроскопических и минимально инвазивных хирургических методах улучшает показатели успеха и сокращает время восстановления. Хирурги все чаще используют стабилизаторы во время и после процедур восстановления связок для повышения стабильности суставов. Растущие случаи спортивных травм и травм также способствуют более высоким показателям хирургического вмешательства. Улучшенная инфраструктура здравоохранения и доступ к ортопедическим специалистам способствуют росту в развитых и развивающихся регионах. Растущий спрос на долгосрочное восстановление стабильности еще больше ускоряет этот сегмент.
- По типу травмы
На основе типа травмы рынок сегментирован на I, II и III классы. Сегмент II степени доминировал на рынке с самой большой долей выручки в 48,3% в 2025 году, что обусловлено высоким уровнем травматизма в спорте и умеренными травмами. Травмы II степени включают частичные разрывы связок, которые часто требуют структурированной стабилизации и поддержки реабилитации. Эта категория травм представляет собой основную долю клинически обработанных связочных состояний во всем мире. Увеличение участия в спортивных состязаниях и физической подготовке способствует устойчивому уровню заболеваемости. Лечение обычно включает в себя комбинацию физиотерапии и контролируемой мобильности, что повышает спрос на стабилизаторы. Растущая осведомленность о предотвращении прогрессирования до серьезного повреждения связок еще больше усиливает его доминирование.
Ожидается, что в сегменте III степени будут наблюдаться самые быстрые темпы роста в 20,4% с 2026 по 2033 год, обусловленные ростом случаев травм с высоким воздействием и сложных травм разрыва связок. Травмы III степени часто требуют хирургической реконструкции и расширенной поддержки системы стабилизатора во время восстановления. Увеличение числа дорожно-транспортных происшествий и участие в экстремальных видах спорта являются ключевыми факторами роста этого сегмента. Улучшенные диагностические возможности позволяют быстрее выявлять полные слезы связок, требующие интенсивного лечения. Хирурги все больше полагаются на передовые системы стабилизации для послеоперационной реабилитации. Растущий спрос на долгосрочное функциональное восстановление и стабильность суставов еще больше ускоряет этот сегмент.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на больницы, ортопедические клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей дохода в 61,5% в 2025 году, что обусловлено наличием передовой хирургической инфраструктуры и многопрофильной ортопедической помощи. Больницы являются основными центрами диагностики и лечения травм связок от умеренной до тяжелой степени, требующих хирургического вмешательства. Наличие квалифицированных ортопедических хирургов и передовых средств визуализации поддерживает их доминирование. Увеличение числа госпитализаций в связи со спортивными травмами и травмами еще больше усиливает спрос на стабилизаторы. Больницы также пользуются комплексными реабилитационными услугами, обеспечивающими комплексный уход за пациентами. Сильные рамки возмещения расходов в развитых системах здравоохранения еще больше укрепляют их лидирующие позиции.
Ожидается, что в сегменте ортопедических клиник будет наблюдаться самый быстрый рост на 18,7% с 2026 по 2033 год, что обусловлено растущим предпочтением специализированной и амбулаторной ортопедической помощи. Эти клиники все чаще предлагают специализированные услуги по диагностике, лечению и реабилитации травм связок. Растущий спрос на минимально инвазивные процедуры и более быстрые пути восстановления поддерживает внедрение в клиниках. Пациенты все чаще выбирают специализированные ортопедические консультации за пределами больниц. Расширение частных ортопедических сетей еще больше ускоряет рост. Улучшение доступности и сокращение времени ожидания также способствуют увеличению предпочтений пациентов в ортопедических клиниках.
В каком регионе находится наибольшая доля рынка систем стабилизации связки
- Северная Америка доминировала на рынке систем стабилизаторов залоговых связок с самой большой долей дохода в 39,8% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, растущим участием в спорте и сильным присутствием ведущих производителей ортопедических устройств.
- Потребители и поставщики медицинских услуг в регионе высоко ценят раннюю диагностику, передовые хирургические вмешательства и наличие технологически продвинутых систем стабилизаторов, которые улучшают результаты восстановления при травмах медиальной и боковой коллатеральной связки.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, сильным присутствием ведущих производителей ортопедических устройств и увеличением участия в профессиональных и развлекательных спортивных мероприятиях, созданием систем стабилизатора коллатеральных связок в качестве стандартного решения в спортивной медицине и травматологии.
Американская система стабилизатора зависимых слияний Market Insight
Рынок систем стабилизаторов коллатеральных связок в США занял самую большую долю дохода в 82% в 2025 году в Северной Америке, что обусловлено высоким бременем травм связок, связанных со спортом, и передовым ортопедическим лечением. Пациенты и медицинские работники все чаще отдают приоритет раннему вмешательству через системы стабилизаторов для улучшения стабильности суставов после травмы и результатов восстановления. Растущее предпочтение минимально инвазивных процедур восстановления связок в сочетании с высоким спросом на послеоперационную реабилитационную поддержку способствует дальнейшему росту рынка. Более того, растущая интеграция передовых ортопедических технологий, включая артроскопические операции и биомеханические стабилизаторы, значительно способствует расширению рынка.
Европейская система стабилизатора сцеплений Market Insight
По прогнозам, рынок систем стабилизаторов связок в Европе будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет роста случаев спортивных травм и сильной инфраструктуры здравоохранения. Увеличение участия в рекреационных и профессиональных видах спорта в сочетании с растущей осведомленностью о раннем лечении травм связок способствует внедрению стабилизаторов. Европейские потребители также все больше ориентируются на передовые решения в области ортопедической помощи, которые улучшают результаты восстановления и мобильности. В регионе наблюдается устойчивый рост в больницах, ортопедических клиниках и реабилитационных центрах, где системы стабилизаторов широко используются как в хирургических, так и в нехирургических методах лечения.
Британская система стабилизатора зависимых слияний Market Insight
Ожидается, что рынок системы стабилизатора коллатеральных связок в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено увеличением участия в спортивных состязаниях и ростом случаев травм коленных связок. Кроме того, растущая осведомленность о передовых ортопедических реабилитационных решениях способствует внедрению стабилизаторных систем как в больницах, так и в специализированных клиниках. Сильное внимание Великобритании к спортивной медицине и травматологии способствует дальнейшему расширению рынка. Кроме того, спрос на экономически эффективные амбулаторные решения для лечения способствует более широкому использованию нехирургических стабилизаторов в медицинских учреждениях.
Немецкая система стабилизатора сцеплений рынка Insight
Ожидается, что в течение прогнозируемого периода рынок систем стабилизаторов коллатеральных связок в Германии будет расширяться на значительном CAGR, чему будет способствовать уделение повышенного внимания передовым технологиям ортопедической помощи и реабилитации. Сильная инфраструктура здравоохранения Германии и акцент на точном лечении способствуют внедрению систем стабилизаторов связок. Повышение осведомленности об управлении спортивными травмами и оптимизации послеоперационного восстановления способствует дальнейшему росту рынка. Кроме того, интеграция биомеханических усовершенствованных стабилизаторов в протоколы ортопедического лечения соответствует предпочтениям Германии в отношении высококачественных и инновационных медицинских решений.
Азиатско-тихоокеанская система стабилизации сопряжения Market Insight
Азиатско-тихоокеанский рынок систем стабилизаторов коллатеральных связок будет расти на самом быстром CAGR 22% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом участия в спортивных мероприятиях, увеличением случаев травматизма и улучшением доступа к здравоохранению в таких странах, как Китай, Япония и Индия. Растущая склонность региона к модернизации ортопедического лечения и реабилитационным услугам ускоряет внедрение стабилизаторных систем. Кроме того, правительственные инициативы по поддержке развития инфраструктуры здравоохранения и доступности медицинских устройств расширяют проникновение на рынок. По мере того, как APAC становится растущим центром доступных решений для ортопедической помощи, спрос на стабилизаторы быстро растет как в городских, так и в полугородских регионах.
Японская система стабилизатора сцеплений рынка Insight
Японский рынок стабилизаторов коллатеральных связок набирает обороты благодаря своей передовой системе здравоохранения, старению населения и сильному акценту на точные медицинские процедуры. Растущее число спортивных травм и ортопедических процедур в стране стимулирует спрос на эффективные решения для стабилизации связок. Интеграция стабилизаторных систем с минимально инвазивными хирургическими методами способствует дальнейшему внедрению в больницах и специализированных клиниках. Кроме того, акцент Японии на эффективность реабилитации и долгосрочное восстановление мобильности поддерживает устойчивый рост рынка как в хирургических, так и в нехирургических приложениях.
Индийская система стабилизатора слияний Insight
На индийский рынок систем стабилизаторов связок приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, ростом участия в спортивных мероприятиях и повышением осведомленности об ортопедической помощи. В Индии растет спрос на экономически эффективные стабилизаторы в больницах, ортопедических клиниках и реабилитационных центрах. Расширение инфраструктуры здравоохранения и растущая доступность передовых ортопедических методов лечения являются ключевыми факторами, стимулирующими рынок. Кроме того, правительственные инициативы, способствующие доступности здравоохранения и развитию отечественного производства медицинских изделий, также способствуют широкому внедрению систем стабилизаторов связок.
Какие компании являются ведущими на рынке систем стабилизации связки
Индустрия системы стабилизации закладных слияний в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- DonJoy (США)
- Aircast (США)
- Exos (США)
- Чаттануга (США)
- Compex (США)
- ProCare (США)
- Доктор Комфорт (США)
- Össur hf. (Исландия)
- Breg, Inc. (США)
- Össur Americas (США)
- Zimmer Biomet (США)
- Страйкер (США)
- Smith & Nephew (Великобритания)
- Arthrex, Inc. (США)
- Enovis Corporation (США)
- DJO, LLC (США)
- Ottobock SE & Co. KGaA (Германия)
- Medi GmbH & Co. KG (Германия)
- Bauerfeind AG (Германия)
- OrthoPediatrics Corp. (США)
Каковы последние события на мировом рынке стабилизаторов слияний
- В марте 2025 года Stryker Corporation объявила о расширении своего портфеля ортопедической стабилизации за счет приобретения OrthoFix Holdings, направленного на укрепление своих конечностей и сегмента совместной поддержки, включая передовые системы стабилизации связок, используемые в процедурах реконструкции травм и спортивных травм. Эта разработка расширяет возможности Stryker по предоставлению инновационных решений для ремонта залоговых связок и постхирургической стабилизации на глобальных рынках.
- В феврале 2025 года Zimmer Biomet Holdings обеспечила значительные инвестиции для ускорения разработки ортопедических и связочных систем следующего поколения, уделяя особое внимание улучшению биомеханических характеристик, хирургической точности и результатов восстановления в процедурах реконструкции связок. Инициатива поддерживает достижения в технологиях стабилизатора коллатеральных связок, используемых в спортивной медицине и травматологии.
- В январе 2024 года корпорация Enovis завершила приобретение LimaCorporate, укрепив свой портфель ортопедических решений передовыми технологиями 3D-печати имплантатов, используемыми в процедурах совместной реконструкции и стабилизации связок. Интеграция усиливает инновации в специализированных стабилизаторных системах для восстановления коллатеральных связок и сложных травм колена.
- В июне 2023 года DJO Global запустила усовершенствованную интеллектуальную скобу для стабилизации коленного сустава, интегрированную с возможностями восприятия движения и цифрового мониторинга, предназначенную для поддержки реабилитации при медиальных и боковых травмах связки. Устройство позволяет в режиме реального времени отслеживать движение суставов, повышать эффективность восстановления и послеоперационные результаты в ортопедической помощи.
- В апреле 2022 года Arthrex Inc. объявила о сотрудничестве с клиникой Майо для разработки технологий восстановления связок с биоусилением, уделяя особое внимание улучшению результатов заживления в процедурах восстановления коллатеральных связок. Инициатива направлена на продвижение интеграции тканей и долгосрочной стабильности суставов в спортивной медицине и ортопедических травмах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











