



Глобальная сегментация рынка цифровых помощников по продуктам (Apple Siri, Google Assistant, Microsoft Crotona и Amazon Alexa), способу развертывания (локальное и облачное), приложениям (смартфоны, носимые устройства, умный дом и телевизионные устройства) — отраслевые тенденции и прогноз до 2033 года.
Что такое цифровой помощник размера рынка и темп роста
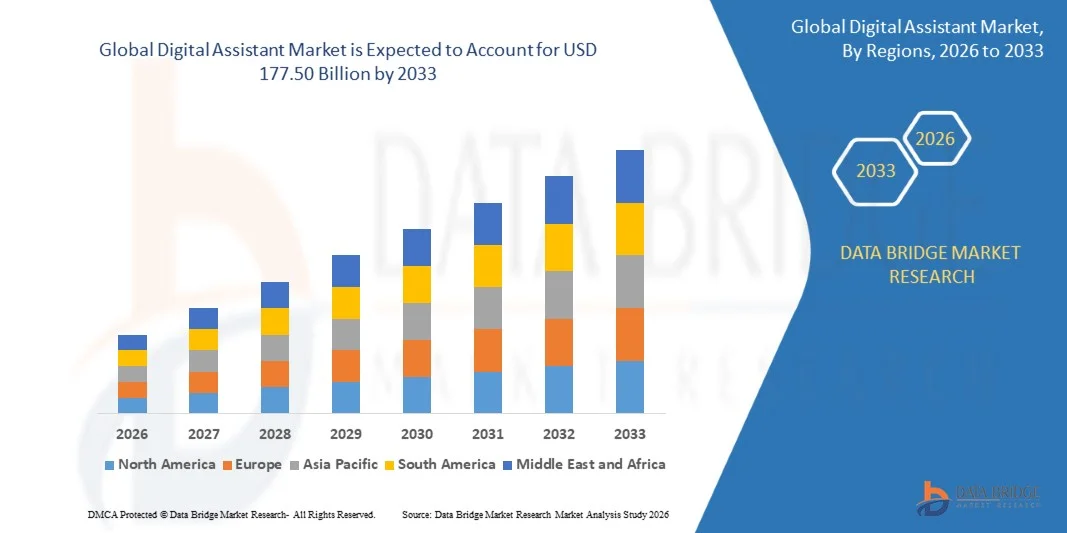
- Согласно анализу Data Bridge Market Research, размер глобального рынка цифровых помощников был оценен как16,87 млрд долларов в 2025 годуОжидается, что он достигнет177,50 млрд долларов к 2033 году, вCAGR 34,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен быстрыми достижениями в областиискусственный интеллектобработка естественного языка и машинное обучение, обеспечивающее более точное распознавание голоса и контекстное понимание
- Растущее внедрение интеллектуальных устройств, растущая интеграция цифровых помощников в рабочие процессы предприятий, поддержка клиентов и приложения для повышения производительности, а также растущие предпочтения потребителей в отношении безручного и персонализированного цифрового опыта
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$16,87 млрд.
- Ожидаемая рыночная стоимость (2033):177,50 млрд долларов США
- Прогноз CAGR (2026–2033):34.20%
Каковы основные выводы рынка цифровых помощников
- Рынок характеризуется интенсивными инновациями, с постоянными улучшениями в разговорном ИИ, многоязычных возможностях и эмоциональном интеллекте, что приводит к дифференциации среди поставщиков решений.
- Кроме того, расширение возможностей использования в здравоохранении, банковском деле, розничной торговле и образовании наряду с увеличением инвестиций технологических компаний для внедрения цифровых помощников в операционные системы и платформы укрепляют долгосрочные перспективы роста рынка.
- Северная Америка доминировала на рынке цифровых помощников с самой большой долей дохода в 2025 году, что обусловлено ранним внедрением передовых технологий ИИ, высоким проникновением интеллектуальных устройств и высоким спросом на голосовые и разговорные интерфейсы.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.Цифровой помощникрынок, обусловленный растущей урбанизацией, растущим внедрением приложений на основе ИИ, поддерживающими инициативами по цифровизации правительства и расширяющейся базой технически подкованных потребителей
- Сегмент Google Assistant занимал самую большую долю рынка в 2025 году, чему способствовала его глубокая интеграция с экосистемой Android, широкая доступность смартфонов и умных домашних устройств, а также сильные возможности в области Android.Обработка естественного языкаконтекстный поиск. Его бесшовная совместимость со сторонними приложениями и облачными сервисами еще больше укрепила популярность среди потребителей и предприятий.
Сфера охвата и сегментация цифрового помощника рынка
|
Атрибуты |
Цифровой помощник Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке цифровых помощников
«Растущее внедрение разговорных технологий на основе ИИ»
Растущая интеграция искусственного интеллекта, обработки естественного языка и машинного обучения значительно формирует рынок цифровых помощников, поскольку пользователи требуют более точных, контекстно-ориентированных и человекоподобных взаимодействий. Цифровые помощники набирают обороты благодаря их способности повышать производительность, автоматизировать рутинные задачи и предоставлять персонализированный опыт в потребительских и корпоративных средах. Эта тенденция ускоряет внедрение смартфонов, умных домов, рабочих мест и цифровых платформ, поощряя постоянные инновации в разговорных возможностях.
Растущая зависимость от голосовых и чат-интерфейсов расширила использование цифровых помощников в области поддержки клиентов, планирования, поиска информации и автоматизации рабочих процессов. Предприятия все чаще используют цифровых помощников для снижения эксплуатационных расходов, улучшения времени отклика и повышения вовлеченности пользователей. Эта растущая зависимость от интеллектуальных виртуальных помощников усиливает инвестиции в масштабируемые и безопасные решения на основе ИИ.
Ожидания пользователей в отношении бесшовного, многоязычного и многоканального опыта влияют на стратегии разработки продукта. Компании сосредоточены на повышении точности распознавания речи, эмоционального интеллекта и контекстного понимания, чтобы дифференцировать предложения и укрепить доверие пользователей. Кроме того, конфиденциальность данных и ответственная практика ИИ становятся неотъемлемой частью позиционирования продукта и долгосрочного внедрения.
Например, в 2024 году такие компании, как Microsoft в США и Samsung в Южной Корее, расширили возможности цифрового помощника на основе искусственного интеллекта с помощью инструментов производительности и интеллектуальных устройств. Эти улучшения были введены для улучшения персонализации, автоматизации задач и интеграции между устройствами, поддерживая более активное взаимодействие с пользователями и блокировку экосистемы.
В то время как внедрение ускоряется, устойчивый рост рынка зависит от непрерывных достижений в моделях искусственного интеллекта, совместимости между платформами и способности обеспечивать согласованную производительность в различных вариантах использования. Поставщики все чаще инвестируют в НИОКР, облачную инфраструктуру и этические рамки ИИ для поддержки долгосрочной масштабируемости и доверия пользователей.
Цифровой помощник динамики рынка
водитель
Растущий спрос на автоматизацию и персонализированный цифровой опыт
Растущий спрос на автоматизацию и персонализированные взаимодействия является ключевым драйвером рынка цифровых помощников. Организации и потребители все чаще используют цифровых помощников для управления задачами, доступа к информации и оптимизации повседневной деятельности. Этот сдвиг побуждает разработчиков улучшать персонализацию, контекстную осведомленность и прогнозные возможности для удовлетворения растущих ожиданий пользователей.
Расширение использования корпоративных функций, таких как обслуживание клиентов, человеческие ресурсы, ИТ-поддержка и продажи, способствует росту рынка. Цифровые помощники помогают повысить эффективность, снизить ручную нагрузку и обеспечить последовательный пользовательский опыт, что делает их ценными инструментами для инициатив цифровой трансформации.
Поставщики технологий активно продвигают цифровые помощники через интеграцию платформ, обновления функций и партнерские отношения. Эти усилия поддерживаются растущим внедрением моделей облачных вычислений и ИИ как услуги, которые снижают барьеры развертывания и обеспечивают более быстрые инновации.
Например, в 2023 году Google в США и IBM в США сообщили об увеличении развертывания цифровых помощников в корпоративных приложениях и платформах взаимодействия с клиентами. Это расширение было обусловлено спросом на автоматизацию, понимание в реальном времени и персонализированные взаимодействия, что способствовало повышению производительности и удовлетворенности клиентов.
Хотя спрос на автоматизацию высок, устойчивый рост зависит от повышения точности, снижения предвзятости и обеспечения безопасной обработки пользовательских данных. Постоянные инвестиции в передовые архитектуры ИИ и системы соответствия будут иметь важное значение для поддержания доверия и конкурентного преимущества.
Сдержанность/вызов
«Конфиденциальность данных и сложность интеграции»
Проблемы конфиденциальности и безопасности данных остаются серьезной проблемой для рынка цифровых помощников, поскольку эти системы полагаются на непрерывный сбор и обработку данных. Пользователи и предприятия все более осторожно относятся к неправильному использованию данных, несанкционированному доступу и соблюдению нормативных требований, что может замедлить внедрение и ограничить функциональность в чувствительных приложениях.
Сложность интеграции между устаревшими системами и различными платформами также ограничивает широкое развертывание. Предприятия часто сталкиваются с проблемами при согласовании цифровых помощников с существующей ИТ-инфраструктурой, рабочими процессами и источниками данных, что приводит к более высоким затратам на внедрение и более длительным срокам развертывания.
Ограничения производительности в понимании акцентов, языков и сложных запросов дополнительно влияют на пользовательский опыт. Непоследовательная точность может снизить доверие и препятствовать принятию, особенно в профессиональной и критически важной среде.
Например, в 2024 году предприятия в таких секторах, как финансы и здравоохранение в США и Европе, сообщили о замедлении внедрения цифровых помощников из-за строгих правил защиты данных и проблем интеграции с существующими системами. Обеспокоенность по поводу соблюдения и совместимости систем повлияла на крупномасштабное развертывание и возврат инвестиций.
Решение этих проблем потребует надежных рамок управления данными, улучшенных стандартов совместимости и постоянного совершенствования моделей ИИ. Сотрудничество между поставщиками технологий, регулирующими органами и предприятиями будет иметь решающее значение для раскрытия долгосрочного потенциала роста глобального рынка цифровых помощников.
Как сегментируется рынок цифровых помощников
Рынок сегментируется на основе продукта, развертывания и применения.
• По продукту
На основе продукта глобальный рынок цифровых помощников сегментирован на Apple Siri, Google Assistant, Microsoft Cortana и Amazon Alexa. Сегмент Google Assistant занимал самую большую долю рынка в 2025 году, чему способствовала его глубокая интеграция с экосистемой Android, широкая доступность смартфонов и умных домашних устройств, а также сильные возможности обработки естественного языка и контекстного поиска. Его бесшовная совместимость со сторонними приложениями и облачными сервисами еще больше укрепила популярность среди потребителей и предприятий.
Ожидается, что в сегменте Amazon Alexa будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные расширением присутствия в экосистемах умного дома, постоянными улучшениями функций и прочными партнерскими отношениями с производителями устройств и поставщиками услуг. Доминирование Alexa в голосовых интеллектуальных колонках и растущее использование в домашней автоматизации и развлекательных приложениях поддерживают быстрое расширение рынка.
• При развертывании
На основе развертывания рынок цифровых помощников сегментирован на On-Premise и On-Cloud. Сегмент On-Cloud занял самую большую долю рынка в 2025 году, чему способствовали масштабируемость, экономичность и простота интеграции с платформами ИИ и аналитики. Облачные цифровые помощники обеспечивают обновление в режиме реального времени, расширенные возможности обучения и беспрепятственный доступ на нескольких устройствах, что делает их предпочтительным выбором для предприятий и потребителей.
Ожидается, что в сегменте On-Premise будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом со стороны организаций со строгими требованиями к безопасности данных, конфиденциальности и соблюдению. Такие отрасли, как банковское дело, здравоохранение и правительство, все чаще используют локальных цифровых помощников для поддержания большего контроля над конфиденциальными данными и внутренними системами.
• Подача заявки
На основе приложения рынок сегментирован на смартфоны, носимые устройства, умные дома и телевизионные устройства. Сегмент смартфонов доминировал на рынке в 2025 году, чему способствовало широкое использование голосовых помощников для повседневных задач, таких как поиск, навигация, обмен сообщениями и личная производительность. Интеграция цифровых помощников в качестве функций по умолчанию в смартфонах значительно повысила вовлеченность и принятие пользователей.
Ожидается, что в сегменте умных домов будут зарегистрированы самые высокие темпы роста с 2026 по 2033 год, что обусловлено растущим внедрением подключенных домашних устройств и растущим спросом на голосовую автоматизацию. Цифровые помощники все чаще используются для управления освещением, безопасностью, климат-контролем и развлекательными системами, усиливая их роль в качестве центральных интерфейсов в средах умного дома.
В каком регионе самая большая доля рынка цифровых помощников
Северная Америка доминировала на рынке цифровых помощников с самой большой долей дохода в 2025 году, что обусловлено ранним внедрением передовых технологий ИИ, высоким проникновением интеллектуальных устройств и высоким спросом на голосовые и разговорные интерфейсы.
Потребители и предприятия в регионе высоко ценят удобство, повышение производительности и бесшовную интеграцию цифровых помощников со смартфонами, умными домами, корпоративным программным обеспечением и облачными платформами.
Это широкое распространение также поддерживается высокой цифровой грамотностью, высокой покупательной способностью и постоянными инвестициями крупных технологических компаний, позиционируя цифровых помощников в качестве основных инструментов как в личной, так и в профессиональной среде.
Американский Digital Assistant Market Insight
Американский рынок цифровых помощников получил самую большую долю дохода в 2025 году в Северной Америке, чему способствовало быстрое внедрение приложений на основе ИИ и широкое использование интеллектуальных устройств. Потребители и предприятия все чаще используют цифровых помощников для автоматизации, поиска информации и персонализированного опыта. Растущее развертывание цифровых помощников на смартфонах, интеллектуальных колонках, рабочих местах и платформах обслуживания клиентов, а также сильная интеграция с такими экосистемами, как Alexa, Google Assistant, Siri и корпоративные инструменты искусственного интеллекта, продолжают стимулировать рост рынка.
Европа Digital Assistant Market Insight
Ожидается, что на европейском рынке цифровых помощников будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим внедрением технологий искусственного интеллекта, растущими инициативами по цифровой трансформации и растущим вниманием к автоматизации в различных отраслях. Сильный регулирующий акцент на защите данных и этичном ИИ формирует разработку продукта, в то время как спрос на многоязычные и локализованные цифровые помощники ускоряет внедрение в потребительские и корпоративные приложения.
Британский Digital Assistant Market Insight
Ожидается, что на рынке цифровых помощников в Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые растущим использованием интеллектуальных устройств, растущим признанием голосовых технологий и растущим спросом на цифровые решения, основанные на удобстве. Расширение использования цифровых помощников в умных домах, электронной коммерции и корпоративных инструментах производительности в сочетании со зрелой цифровой инфраструктурой способствует устойчивому расширению рынка.
Германия Digital Assistant Market Insight
Ожидается, что на рынке цифровых помощников в Германии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено сильным акцентом на цифровые инновации, автоматизацию и безопасность данных. Принятие особенно высоко в корпоративных приложениях, интеллектуальном производстве и подключенных домах. Предпочтение безопасных, ориентированных на конфиденциальность решений для цифровых помощников согласуется с местными нормативными рамками и ожиданиями потребителей, поддерживая устойчивый рост рынка.
Азиатско-Тихоокеанский цифровой помощник рынка
Ожидается, что на Азиатско-Тихоокеанском рынке цифровых помощников будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрой урбанизацией, расширением базы пользователей смартфонов и растущим внедрением приложений на базе ИИ в таких странах, как Китай, Япония и Индия. Правительственные инициативы, способствующие цифровизации и интеллектуальной инфраструктуре, еще больше ускоряют интеграцию цифровых помощников в потребительских и корпоративных вариантах использования.
Японский Digital Assistant Market Insight
Ожидается, что на японском рынке цифровых помощников будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, поддерживаемые передовой технологической экосистемой страны, высоким внедрением подключенных устройств и высоким спросом на решения, ориентированные на удобство. Интеграция цифровых помощников с умными домами, робототехникой и системами с поддержкой IoT способствует внедрению, в то время как стареющее население увеличивает спрос на голосовые и простые в использовании цифровые интерфейсы.
Китай Digital Assistant Market Insight
Китайский рынок цифровых помощников обеспечил наибольшую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году благодаря быстрой цифровой трансформации, широкому распространению смартфонов и сильному присутствию отечественных поставщиков технологий. Растущее использование цифровых помощников в умных домах, платформах электронной коммерции, обслуживании клиентов и корпоративных приложениях, наряду с государственной поддержкой инициатив в области искусственного интеллекта и умных городов, продолжает стимулировать расширение рынка.
Какие компании являются ведущими на рынке цифровых помощников
Индустрия Digital Assistant в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация IBM (США)
- Cisco Systems, Inc.(США)
- Google LLC (США)
- Microsoft Corporation (США)
- Корпорация Oracle(США)
- Facebook Inc. (Meta Platforms, Inc.)
- Amazon Inc. (США)
- Клиент Инк.(США)
- Искусственные решения International AB (Швеция)
- Nuance Communications, Inc. (США)
- Baidu, Inc.(Китай)
- Samsung C&T Corporation (Южная Корея)
- Apple Inc. (США)
- Alphabet Inc.(США)
- eGain Corporation (США)
- Amelia US LLC (США)
- Verint Systems Inc. (США)
- Clara Labs, Inc. (США)
- Creative Virtual Ltd (Великобритания)
- Kognito Solutions LLC (США)
- MedRespond Ltd. (Великобритания)
Каковы последние события на рынке цифровых помощников
- В феврале 2023 года Bluestem Health, поставщик медицинских услуг в Небраске, объявил о запуске виртуального медицинского помощника на основе искусственного интеллекта на основе Mediktor, направленного на улучшение взаимодействия с цифровыми пациентами. Решение позволяет как существующим, так и новым пациентам оценивать симптомы в Интернете и получать рекомендации по соответствующему уровню ухода. Это развитие расширяет доступ к медицинским услугам, снижает нагрузку на клинический персонал и поддерживает раннее принятие решений. Внедрение виртуальных помощников на основе ИИ в здравоохранении усиливает спрос на интеллектуальные, ориентированные на пациента цифровые решения и ускоряет внедрение цифровых помощников в медицинских приложениях.
- В феврале 2023 года Samsung Electronics Co., Ltd. представила значительные обновления своего цифрового помощника Bixby для повышения производительности, функциональности и общего пользовательского опыта. Обновления были направлены на улучшение распознавания языка и контекстного понимания, что позволило пользователям лучше контролировать функции и взаимодействия смартфонов. Эти улучшения улучшают удобство использования, персонализацию и отзывчивость голосовых интерфейсов. Разработка усиливает конкуренцию на рынке цифровых помощников и подчеркивает растущий акцент на расширенные возможности ИИ для привлечения пользователей и роста рынка.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











