


Сегментация мирового рынка датчиков для дронов по типу датчика (инерциальный датчик, датчик изображения, датчик скорости и расстояния, датчик положения, датчик давления, датчик освещенности, ультразвуковой датчик, датчик тока, альтиметр и другие), типу платформы (платформы с вертикальным взлетом и посадкой (VTOL), платформы с неподвижным крылом и гибридные платформы), применению (обнаружение и предотвращение столкновений, сбор данных, обнаружение движения, измерение атмосферного давления, мониторинг энергопотребления и другие), конечным пользователям (строительство, СМИ и развлечения, сельское хозяйство, персональное использование, безопасность и видеонаблюдение, оборона, правоохранительные органы, транспорт и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста мирового рынка датчиков дронов
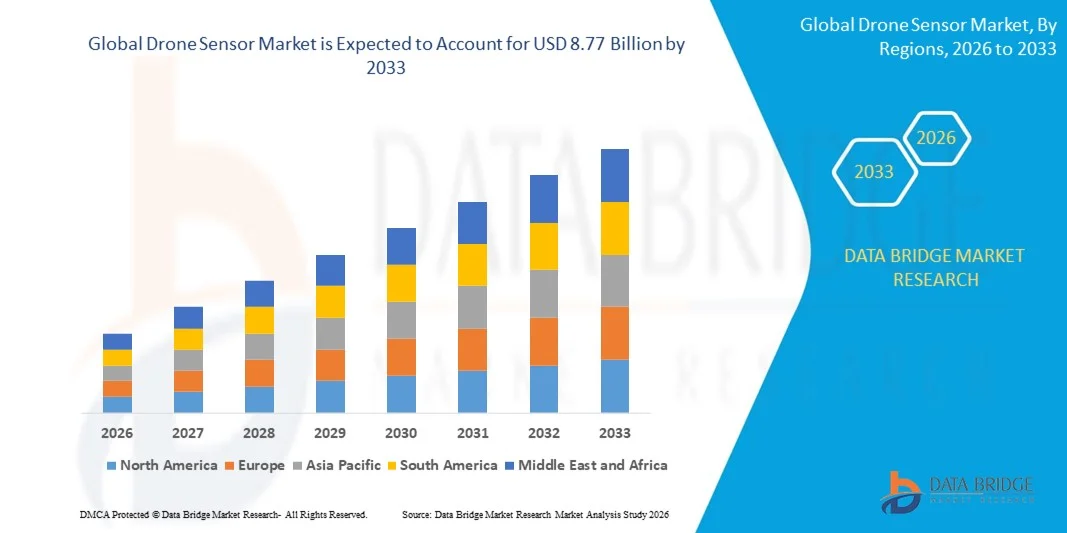
- Согласно анализу рынка Data Bridge Market Research, размер мирового рынка датчиков дронов был оценен как1,46 млрд долларов в 2025 годуОжидается, что он достигнет8,77 млрд долларов к 2033 году, вCAGR 25.10%в течение прогнозируемого периода
- Растущий спрос на беспилотные летательные аппараты для картографирования, точного построения и визуализации с высоким разрешением напрямую влияет на рост рынка датчиков дронов.
- Высокое внедрение беспилотных летательных аппаратов в сельскохозяйственном секторе для анализа роста урожая также способствует росту рынка датчиков дронов.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$1,46 млрд.
- Ожидаемая рыночная стоимость (2033):8,77 млрд. долларов США
- Прогноз CAGR (2026–2033):25.10%
Каковы основные выводы рынка датчиков дронов
- Беспилотники также в значительной степени используются в оборонном секторе для сбора разведданных, мониторинга, наблюдения, поисково-спасательных операций, а также для различных других целей, связанных с ростом военного бюджета, особенно в развивающихся странах.
- Кроме того, растущее внедрение дронов для средств массовой информации, интеграция увольнений в качестве отказоустойчивых и растущий спрос на дроны для доставки полезной нагрузки также в значительной степени поднимают рост рынка датчиков дронов.
- Северная Америка доминировала на рынке датчиков дронов с долей выручки 37,19% в 2025 году, чему способствовали сильные инвестиции в технологии БПЛА, автономные системы, аэрокосмическую электронику и оборонные исследования и разработки в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 8,24% с 2026 по 2033 год, чему будет способствовать быстрый рост производства дронов, развертывания БПЛА, подключения 5G и автономных приложений в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии.
- Сегмент инерциальных датчиков доминировал на рынке с долей 38,7% в 2025 году, благодаря своей важной роли в стабилизации полета, навигации, ориентации и отслеживании движения.
Область охвата и сегментация рынка датчиков дронов
|
Атрибуты |
Дрон-сенсор Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке датчиков дронов
Увеличение сдвига к высокоточным, легким и интегрированным в ИИ датчикам дронов
- Рынок датчиков дронов демонстрирует сильное внедрение миниатюрных, легких и высокоточных датчиков, предназначенных для поддержки навигации в реальном времени, обнаружения препятствий, визуализации и мониторинга окружающей среды.
- Производители внедряют мультисенсорные термоядерные решения, интегрируя IMU, LiDAR, камеры, GPS и датчики окружающей среды для повышения стабильности полета, автономности и ситуационной осведомленности.
- Растущий спрос на компактные, маломощные и датчики высокого разрешения стимулирует развертывание коммерческих, оборонных, сельскохозяйственных, геодезических и промышленных инспекционных беспилотных летательных аппаратов.
- Например, такие компании, как Bosch Sensortec, Sony Semiconductor Solutions, TE Connectivity, Infineon Technologies и Velodyne LiDAR, повышают производительность датчиков за счет повышения точности, более быстрого времени отклика и готовых к ИИ архитектур.
- Растущая потребность в автономном полете, точном отображении и обработке данных в режиме реального времени ускоряет переход к интеллектуальным датчикам дронов с поддержкой ИИ.
- По мере того, как беспилотные летательные аппараты станут более автономными и критически важными, передовые сенсорные технологии будут оставаться необходимыми для безопасности, надежности и оптимизации производительности.
Каковы основные драйверы рынка датчиков дронов
- Растущий спрос на высокопроизводительные датчики для обеспечения навигации, предотвращения столкновений, визуализации и стабилизации полезной нагрузки в беспилотниках
- Например, в 2025 году ведущие производители датчиков расширили свои портфели беспилотных летательных аппаратов с помощью камер с более высоким разрешением, улучшенных ИМУ и решений LiDAR дальнего действия.
- Растущее внедрение беспилотных летательных аппаратов в обороне, сельском хозяйстве, инспекции инфраструктуры, логистике и наблюдении повышает спрос в Северной Америке, Европе и Азиатско-Тихоокеанском регионе.
- Достижения в технологии MEMS, обработке ИИ, граничных вычислениях и миниатюризации датчиков повысили точность, энергоэффективность и производительность в реальном времени
- Растущая интеграция алгоритмов ИИ, компьютерного зрения и автономных навигационных систем создает спрос на мультимодальные архитектуры датчиков высокой плотности.
- Ожидается, что благодаря увеличению инвестиций в исследования и разработки беспилотных летательных аппаратов, интеллектуальные сенсорные технологии и автономные системы рынок Drone Sensor станет свидетелем устойчивого долгосрочного роста.
Какой фактор влияет на рост рынка датчиков дронов
- Высокие затраты, связанные с передовыми датчиками, включая LiDAR, тепловизионные системы и системы видения с высоким разрешением, ограничивают распространение среди производителей и любителей небольших дронов.
- Например, в течение 2024-2025 годов нехватка полупроводников, рост цен на сырье и сбои в цепочке поставок увеличили затраты на производство датчиков для нескольких глобальных поставщиков.
- Сложность в калибровке датчиков, интеграции и слиянии данных увеличивает время разработки и требует квалифицированного инженерного опыта.
- Регулятивные ограничения и различные стандарты соответствия в разных регионах ограничивают быстрое развертывание передовых систем датчиков дронов.
- Конкуренция со стороны недорогих датчиков с более низкой точностью создает ценовое давление и влияет на дифференциацию для поставщиков премиальных датчиков.
- Чтобы решить эти проблемы, компании сосредотачиваются на экономически эффективных конструкциях датчиков, калибровке на основе ИИ, модульной архитектуре и масштабируемом производстве для расширения глобального внедрения датчиков дронов.
Как сегментируется рынок датчиков дронов
Рынок сегментирован на основеКоличество каналов, применение и вертикаль.
- По типу сенсора
На основе типа датчика рынок датчиков дронов сегментирован на инерциальные датчики, датчики изображения, датчики скорости и расстояния, датчики положения, датчики давления, датчики света, ультразвуковые датчики, датчики тока, датчики альтиметра и другие. Сегмент инерциальных датчиков доминировал на рынке с долей 38,7% в 2025 году, благодаря своей важной роли в стабилизации полета, навигации, ориентации и отслеживании движения. Инерциальные датчики, включая ИДУ, гироскопы и акселерометры, являются важными компонентами на всех платформах дронов, обеспечивая точный контроль и надежную производительность. Их компактные размеры, низкое энергопотребление и постоянная точность способствуют широкому распространению.
Ожидается, что сегмент датчиков изображения будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на изображения с высоким разрешением в аэрофотосъемке, картографировании, наблюдении и инспекции. Увеличение интеграции систем видения на основе ИИ еще больше ускоряет рост.
- Тип платформы
Основываясь на типе платформы, рынок датчиков дронов сегментирован на платформы вертикального взлета и посадки (VTOL), платформы с фиксированным крылом и гибридные платформы. Сегмент VTOL Platform доминировал на рынке с долей 46,2% в 2025 году, чему способствовало широкое использование многороторных беспилотных летательных аппаратов в коммерческих, потребительских и оборонных приложениях. Беспилотники VTOL обеспечивают превосходную маневренность, возможность зависания и простоту развертывания в ограниченных средах, увеличивая плотность интеграции датчиков.
Сегмент гибридной платформы, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим внедрением в приложениях дальнего наблюдения, логистики и картографирования. Гибридные платформы сочетают гибкость VTOL с выносливостью на неподвижном крыле, что требует передовых наборов датчиков для навигации, стабильности и выполнения миссии.
- С помощью приложения
На основе применения рынок датчиков дронов сегментирован на обнаружение и предотвращение столкновений, приобретение данных, обнаружение движения, измерение давления воздуха, мониторинг мощности и другие. Сегмент обнаружения столкновений и предотвращения столкновений доминировал на рынке с долей 33,9% в 2025 году, поскольку безопасная навигация и предотвращение препятствий имеют решающее значение как для автономных, так и для полуавтономных операций беспилотников. Интеграция датчиков LiDAR, ультразвука, зрения и радара поддерживает обнаружение угроз и безопасность полетов в режиме реального времени.
Ожидается, что сегмент сбора данных будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено увеличением использования беспилотных летательных аппаратов для съемки, картографирования, мониторинга окружающей среды и инспекции инфраструктуры. Высокоточные датчики обеспечивают точный сбор данных, поддерживая коммерческий и промышленный рост.
- Конечный пользователь
Основываясь на конечном пользователе, рынок датчиков дронов сегментирован на строительство, средства массовой информации и развлечения, сельское хозяйство, личную безопасность и наблюдение, оборону, правоохранительную деятельность, транспорт и другие. Сегмент обороны доминировал на рынке с долей 29,8% в 2025 году, чему способствовало широкое использование беспилотных летательных аппаратов для разведки, разведки, наблюдения и тактических операций. Передовые сенсорные системы необходимы для точности, надежности и ситуационной осведомленности.
Сегмент сельского хозяйства, как ожидается, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствует растущее внедрение точных решений для сельского хозяйства, мониторинга урожая и оптимизации урожайности. Расширение использования датчиков изображения, окружающей среды и позиционирования поддерживает значительный рост использования дронов в сельском хозяйстве.
В каком регионе находится наибольшая доля рынка датчиков дронов
- Северная Америка доминировала на рынке Drone Sensor с долей выручки 37,19% в 2025 году, чему способствовали сильные инвестиции в технологии БПЛА, автономные системы, аэрокосмическую электронику и оборонные исследования и разработки в США и Канаде. Высокое внедрение датчиков MEMS, LiDAR, систем видения и встроенных навигационных решений продолжает стимулировать спрос на датчики дронов в промышленных, оборонных, коммерческих и академических приложениях.
- Ведущие компании в Северной Америке внедряют мультимодальные датчики высокого разрешения, навигационные модули с поддержкой ИИ и интеллектуальные системы синтеза датчиков, укрепляя технологическое преимущество региона. Постоянные инвестиции в автономные дроны, точное земледелие и аэросъемку способствуют долгосрочному расширению рынка.
- Сильная концентрация инженерных талантов, передовая производственная инфраструктура и надежные инновационные экосистемы еще больше укрепляют лидерство на региональном рынке.
Американский датчик дронов Market Insight
США являются крупнейшим поставщиком в Северной Америке, поддерживаемым оборонными программами, внедрением коммерческих беспилотных летательных аппаратов и быстрым развитием высокопроизводительных сенсорных технологий. Растущая интеграция LiDAR, IMU и датчиков визуализации на автономных платформах усиливает спрос на беспилотные летательные аппараты, способные к точной навигации, предотвращению столкновений и зондированию окружающей среды. Присутствие крупных производителей датчиков, сильных экосистем стартапов и развитой инфраструктуры тестирования БПЛА еще больше ускоряет рост.
Канадский дрон-сенсор Market Insight
Канада вносит значительный вклад в региональный рост, чему способствует расширение испытательных мощностей БПЛА, кластеров аэрокосмических исследований и разработок и инициатив в области интеллектуального сельского хозяйства. Университеты и инженерные лаборатории все чаще используют дроны, оснащенные высотомерами, датчиками положения и окружающей среды для исследований, картографирования и точного применения. Поддерживаемые правительством инновационные программы и наличие квалифицированной рабочей силы способствуют региональному внедрению.
Азиатско-Тихоокеанский рынок датчиков дронов
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 8,24% с 2026 по 2033 год, чему будет способствовать быстрый рост производства дронов, развертывания БПЛА, подключения 5G и автономных приложений в Китае, Японии, Индии, Южной Корее и Юго-Восточной Азии. Растущее внедрение в коммерческом, оборонном, сельскохозяйственном и промышленном секторах увеличивает спрос на высокоточные IMU, LiDAR и датчики зрения.
Китайская компания Drone Sensor Market Insight
Китай является крупнейшим вкладчиком в Азиатско-Тихоокеанский регион из-за огромных производственных мощностей дронов, поддерживаемых правительством программ БПЛА и инвестиций в полупроводники. Разработка автономных систем, навигация с поддержкой ИИ и визуализация с высоким разрешением требуют передовых датчиков дронов. Местное производство и конкурентное ценообразование расширяют применение на внутреннем рынке и на экспорт.
Японский дрон-сенсор Market Insight
Япония демонстрирует устойчивый рост, поддерживаемый производством точной электроники, передовой телекоммуникационной инфраструктурой и инновационными программами БПЛА. Сильное внимание к качеству и надежности стимулирует внедрение премиальных датчиков для промышленного контроля, автономных дронов и приложений робототехники.
Индия Drone Sensor Market Insight
Индия становится крупным центром роста, управляемым стартапами БПЛА, программами беспилотных летательных аппаратов и инициативами по производству электроники, поддерживаемыми правительством. Растущий спрос на встроенные датчики, системы визуализации и навигационные модули способствует внедрению в коммерческие, сельскохозяйственные и исследовательские приложения.
Южнокорейский дрон-сенсор Market Insight
Южная Корея вносит значительный вклад из-за высокого спроса на беспилотные летательные аппараты с поддержкой ИИ, мониторинг умного города и автономные БПЛА. Сильные исследования и разработки датчиков, технологии отображения и высокопроизводительная разработка электроники поддерживают устойчивый рост рынка передовых датчиков дронов с высокой точностью и мультимодальными возможностями.
Какие компании занимают лидирующие позиции на рынке датчиков дронов
Индустрия датчиков дронов в основном возглавляется хорошо известными компаниями, в том числе:
- TE Connectivity (Швейцария)
- Raytheon Company (США)
- Bosch Sensortec GmbH (Германия)
- Sony Semiconductor Solutions Corporation (Япония)
- Infineon Technologies AG (Германия)
- Trimble Inc. (США)
- Parker Hannifin Corp (США)
- InvenSense (США)
- Спартон (США)
- FLIR Systems, Inc. (США)
- Velodyne Lidar, Inc. (США)
- KVH Industries, Inc. (США)
- SBG Systems (Франция)
- Эйнштейн (США)
- SlantRange, Inc. (США)
- Sensirion AG (Швейцария)
- Sentera, Inc. (США)
- YOST LABS (США)
- LeddarTech Inc. (Канада)
- Ams AG (Австрия)
Каковы последние события на мировом рынке датчиков дронов
- В июне 2025 года Ouster получил одобрение от Министерства обороны США для своего цифрового датчика LiDAR OS1 в рамках Blue UAS, что позволило интегрировать его в программы военных беспилотников, и ожидается, что это одобрение ускорит принятие высокопроизводительных датчиков LiDAR в военных БПЛА.
- В апреле 2024 года InvenSense, дочерняя компания TDK, объявила о доступности своего ультразвукового датчика времени полета SmartSonic ICU-10201 с интегрированной обработкой на чипе, улучшая энергоэффективные приложения IoT и робототехники благодаря точному предотвращению препятствий и зондированию близости, применимому к беспилотникам, робототехнике и пылесосам, и этот запуск подчеркивает растущий спрос на рынке универсальных и компактных датчиков.
- В январе 2024 года Bosch Sensortec GmbH выпустила BMA580 и BMA530, признанные самыми маленькими в мире акселерометрами, обеспечивающими расширенные возможности в ультракомпактных устройствах IoT и робототехнике, и эта разработка подчеркивает приверженность Bosch миниатюрным высокопроизводительным сенсорным решениям, которые стимулируют инновации.
- В июне 2023 года корпорация RTX получила контракт на сумму 118 миллионов долларов США от армии США на модернизацию полезной нагрузки датчиков беспилотных авиационных систем MQ-1C Gray Eagle, улучшение возможностей наблюдения и разведки, и этот контракт демонстрирует стратегическую важность передовых датчиков беспилотников в военных приложениях.
- В феврале 2023 года Teledyne FLIR Министерство обороны США получило контракт на 13 миллионов долларов США на модернизацию своей беспилотной авиационной системы R80D SkyRaider, разработку прототипов химических и радиологических датчиков обнаружения полезной нагрузки и интеграцию существующих армейских детекторов, и этот проект подчеркивает растущую зависимость от сложных датчиков беспилотников в оборонных операциях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











