


Сегментация мирового рынка технологий упаковки встроенных кристаллов по платформам (встроенные кристаллы в подложках для корпусов ИС, встроенные кристаллы в жестких печатных платах и встроенные кристаллы в гибких печатных платах), технологиям (медицинские носимые устройства, медицинские имплантаты, спортивные/фитнес-устройства, военная промышленность, промышленные датчики и другие), отраслевым вертикалям (бытовая электроника, ИТ и телекоммуникации, автомобильная промышленность, здравоохранение и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка технологий встраиваемой упаковки и темпы роста
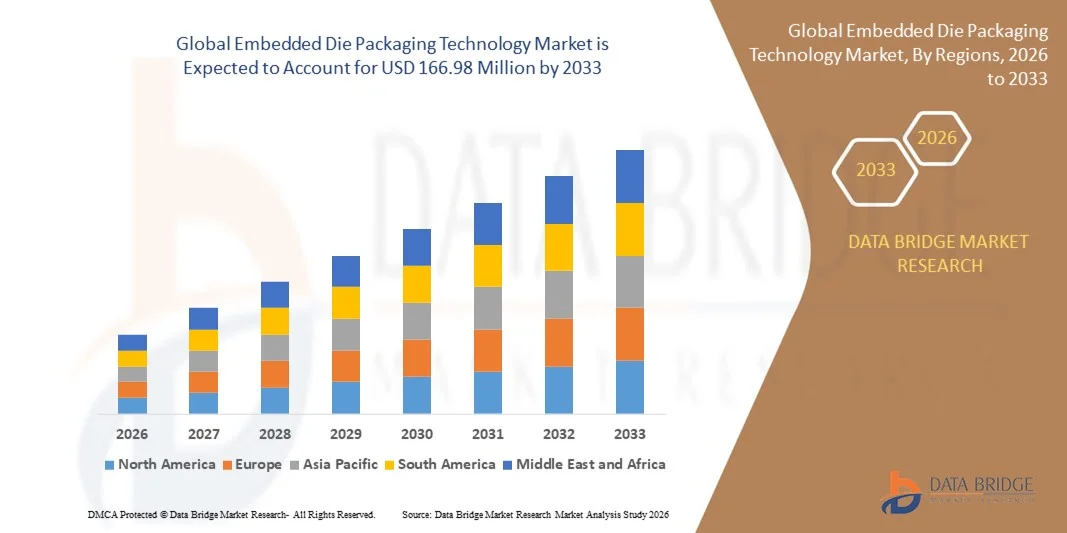
- Согласно анализу Data Bridge Market Research, глобальный объем рынка встраиваемых технологий упаковки для упаковочных материалов был оценен как143,53 млн долларов США в 2025 годуОжидается, что он достигнет166,98 млн долларов США к 2033 году, вCAGR 1,91%в течение прогнозируемого периода
- Высокое внедрение автономных роботов для профессиональных услуг является основным фактором, ускоряющим рост рынка технологий встраиваемой упаковки. Кроме того, ожидается, что рост населения и увеличение располагаемого дохода, развитая телекоммуникационная инфраструктура и растущее внедрение IoT также будут стимулировать рост рынка технологий встраиваемой упаковки.
- Тем не менее, высокая стоимость этих чипов и высокая стоимость сдерживают рынок технологий встраиваемой упаковки, в то время как снижение потери мощности системы будет препятствовать росту рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):143,53 млн. долларов США
Ожидаемая рыночная стоимость (2033):166,98 млн. долларов США
Прогноз CAGR (2026–2033):CAGR 1,91%
Каковы основные выводы рынка технологий встраиваемой упаковки
- Высокий рост тренда Интернета вещей (IoT) во всем мире и рост применения в здравоохранении и автомобильных устройствах создадут широкие возможности для рынка технологий встраиваемой упаковки.
- Азиатско-Тихоокеанский регион доминировал на рынке технологий встраиваемой упаковки с наибольшей долей дохода в 36,14% в 2025 году, чему способствовала быстрая урбанизация, растущий спрос на потребительскую электронику и растущие возможности производства полупроводников в таких странах, как Китай, Япония, Южная Корея и Индия. Правительственные инициативы, поддерживающие инновации и цифровизацию в области электроники, способствуют внедрению
- Ожидается, что в регионе Северной Америки будут наблюдаться самые высокие темпы роста в миревстраиваемая технология упаковкирынок, обусловленный растущим вниманием к миниатюризации чипов, расширению мощностей по производству полупроводников и высоким спросом со стороны автомобильного, аэрокосмического и высокопроизводительных вычислительных секторов
- Сегмент Embedded Die в сегменте IC Package Substrate доминировал на рынке с самой большой долей выручки в 45,3% в 2025 году, чему способствовало его широкое внедрение в производство полупроводников и высокопроизводительных электронных устройств. Его преимущества включают улучшенное управление температурой, улучшенные электрические характеристики и совместимость с передовыми методами упаковки, что делает его предпочтительным выбором для интегральных схем в потребительской электронике, автомобильной и промышленной промышленности.
Сегментация рынка упаковочных технологий Report Scope and Embedded Die
|
Атрибуты |
Встроенная технология упаковки Die Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке технологий встраиваемой упаковки
Растущий спрос на миниатюрную высокопроизводительную электронику
- Растущее внимание к компактным, высокопроизводительным и энергоэффективным электронным устройствам значительно формирует рынок технологий встраиваемой упаковки, поскольку производители все чаще принимают упаковочные решения, которые уменьшают форм-фактор, одновременно повышая управление температурой и надежность. Решения для встраиваемых штампов набирают обороты в области потребительской электроники, автомобилестроения, здравоохранения и промышленного зондирования, поощряя инновации в дизайне упаковки и материалов.
- Повышение осведомленности о производительности устройств, долговечности и энергоэффективности ускорило внедрение технологии встроенных кристаллов в полупроводники, носимые устройства.медицинские приборыи систем IoT. Производители отдают приоритет упаковочным решениям, которые поддерживают интеграцию высокой плотности, миниатюризацию и улучшенные тепловые и электрические характеристики, что стимулирует сотрудничество между полупроводниковыми компаниями и поставщиками упаковочных решений.
- Продвинутые тенденции в области упаковки и устойчивости влияют на принятие решений в области закупок и проектирования, при этом компании подчеркивают надежность, энергоэффективность и рентабельность производственных процессов. Эти факторы помогают предприятиям дифференцировать продукты на конкурентном рынке, обеспечивая при этом масштабируемость, снижая потребление энергии и поддерживая соблюдение экологических норм.
- Например, в 2024 году ASE Technology на Тайване и Amkor Technology в США расширили свои предложения по встраиваемой упаковке для микросхем для потребителей.электроника и носимые устройстваЭти инициативы были введены для удовлетворения растущего спроса на миниатюрные, высокопроизводительные и энергоэффективные решения с распределением по глобальным цепочкам поставок полупроводников. Разработки также поддерживают более быстрое время выхода на рынок и улучшенную производительность устройств.
- В то время как внедрение встраиваемой упаковки растет, устойчивое расширение рынка зависит от непрерывных исследований и разработок, технологических инноваций и оптимизации затрат. Производители также сосредоточены на повышении масштабируемости производства, надежности цепочки поставок и разработке передовых упаковочных решений, которые балансируют производительность, стоимость и устойчивость для более широкого применения.
Каковы основные драйверы рынка технологий встраиваемой упаковки
водитель
Растущий спрос на миниатюрную высокопроизводительную электронику
- Растущий спрос на компактную, энергоэффективную и высокопроизводительную электронику является основным драйвером для рынка технологий встраиваемой упаковки. Производители все чаще интегрируют штампы непосредственно в подложки или платы, чтобы уменьшить размер, улучшить управление температурой и повысить общую производительность устройства. Эта тенденция также стимулирует НИОКР в новых упаковочных материалах и технологиях, поддерживая диверсификацию продукции.
- Расширение применения в потребительской электронике, автомобильной электронике, медицинских устройствах, носимых устройствах и промышленном зондировании способствует росту рынка. Встроенная упаковка улучшает надежность, производительность и долговечность устройств, позволяя производителям соответствовать ожиданиям отрасли и потребителей в отношении передовой электроники.
- Полупроводниковые компании активно продвигают встроенные решения с использованием инноваций, сотрудничества и маркетинговых инициатив. Эти усилия поддерживаются растущей потребностью в миниатюрных, высокопроизводительных и устойчивых решениях в различных отраслях промышленности, а также поощряют партнерские отношения для повышения эффективности упаковки и снижения воздействия на окружающую среду.
- Например, в 2023 году Amkor Technology в США и JCET Group в Китае сообщили об увеличении развертывания встроенной упаковки для микросхем в носимых устройствах и автомобильной электронике. Это последовало за более высоким спросом на миниатюрные, надежные и энергоэффективные устройства, что привело к дифференциации продуктов и повторным заказам. Обе компании подчеркнули надежность процессов, масштабируемость и соответствие качества в маркетинговых кампаниях для укрепления доверия клиентов.
- Хотя рост миниатюризации и высокие тенденции производительности поддерживают рост, более широкое внедрение зависит от управления затратами, доступности материалов и масштабируемых производственных процессов. Инвестиции в эффективность цепочки поставок, передовые материалы и технологические инновации будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентного преимущества.
Какой фактор препятствует росту рынка технологий встраиваемой упаковки
Высокая стоимость и сложные производственные процессы
- Сравнительно более высокая стоимость встроенной упаковочной тары по сравнению с обычными методами упаковки остается ключевой проблемой, ограничивая внедрение среди производителей, чувствительных к затратам. Сложные процессы, требования к точности и передовые материалы способствуют повышению производственных затрат. Кроме того, колебания поставок высококачественных субстратов или плат могут повлиять на стабильность затрат и проникновение на рынок.
- Осведомленность о преимуществах передовой упаковки остается неравномерной, особенно среди малых и средних предприятий в развивающихся регионах. Ограниченное понимание технических преимуществ ограничивает внедрение в определенных сегментах и замедляет внедрение инноваций на развивающихся рынках.
- Проблемы цепочки поставок и производства также влияют на рост рынка, поскольку встроенная упаковка требует передовых производственных возможностей, строгого контроля качества и специализированного оборудования. Логистические сложности, управление доходностью и оптимизация процессов увеличивают эксплуатационные расходы. Компании должны инвестировать в высокоточную технику, квалифицированную рабочую силу и мониторинг качества для поддержания производительности.
- Например, в 2024 году производители полупроводников в Индии и Юго-Восточной Азии сообщили о более медленном внедрении встроенной упаковки из-за более высоких затрат и ограниченного технического опыта. Сложные производственные требования и строгие стандарты качества являются дополнительными барьерами, влияющими на эффективность цепочки поставок и сроки реализации проекта.
- Для решения этих проблем потребуются экономически эффективные методы производства, расширенная техническая подготовка и стратегическое партнерство между поставщиками упаковки и полупроводниковыми компаниями. Разработка масштабируемых, надежных и конкурентоспособных по стоимости встроенных решений для умопомрачения при одновременном повышении осведомленности о функциональных и эксплуатационных преимуществах будет иметь важное значение для широкого внедрения.
Как сегментируется рынок технологий встраиваемой упаковки
Рынок сегментирован на основе платформы, технологий и отраслевой вертикали.
- Платформа
На основе платформы рынок технологий встраиваемой упаковки подразделяется на Embedded Die in IC Package Substrate, Embedded Die in Rigid Board и Embedded Die in Flexible Board. Сегмент Embedded Die в сегменте IC Package Substrate доминировал на рынке с самой большой долей выручки в 45,3% в 2025 году, чему способствовало его широкое внедрение в производство полупроводников и высокопроизводительных электронных устройств. Его преимущества включают улучшенное управление температурой, улучшенные электрические характеристики и совместимость с передовыми методами упаковки, что делает его предпочтительным выбором для интегральных схем в бытовой электронике, автомобильной и промышленной промышленности.
Ожидается, что сегмент Embedded Die в сегменте Flexible Board будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущий спрос на легкие, сгибаемые и компактные электронные устройства, такие как носимые датчики, гибкие медицинские устройства и интеллектуальные продукты с поддержкой IoT. Гибкость, портативность и миниатюризация являются ключевыми факторами быстрого роста этого сегмента в различных приложениях.
- По технологии
На основе технологии рынок технологий встраиваемой упаковки подразделяется на медицинские носимые устройства, медицинские имплантаты, спортивные / фитнес-устройства, военные, промышленные датчики и другие. Сегмент медицинских носимых устройств занимал самую большую долю дохода в 38,7% в 2025 году, чему способствовало растущее внедрение решений для мониторинга здоровья, носимых датчиков и подключенных устройств, которые требуют надежных встроенных решений для компактных и точных характеристик. Этот сегмент выигрывает от повышения осведомленности потребителей о здоровье, старения населения и интеграции со смартфонами и облачными платформами.
Ожидается, что в сегменте спортивных / фитнес-устройств будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные всплеском потребителей, ориентированных на фитнес, умных часов и носимых трекеров, которые требуют маломощных, миниатюрных и высокоинтегрированных встроенных технологий. Непрерывные инновации в носимых устройствах и устройствах мониторинга производительности еще больше продвигают эту траекторию роста.
- Вертикальная промышленность
На основе отраслевой вертикали рынок технологий встраиваемой упаковки подразделяется на потребительскую электронику, ИТ и телекоммуникации, автомобильную, медицинскую и другие. Сегмент потребительской электроники доминировал на рынке с самой большой долей выручки в 41,6% в 2025 году, в основном из-за распространения смартфонов, планшетов, ноутбуков, устройств для умного дома и портативной электроники, которые требуют миниатюрных высокопроизводительных встроенных решений. Его доминирование подкрепляется сильными инвестициями в НИОКР и предпочтением потребителей компактных энергоэффективных устройств.
Ожидается, что в сегменте автомобилей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует быстрое внедрение электромобилей, технологий автономного вождения, передовых систем помощи водителю (ADAS) и подключенных автомобильных решений. Встроенные решения в автомобильной электронике повышают надежность, тепловую стабильность и интеграцию, стимулируя рост в этой вертикали на мировых рынках.
В каком регионе находится самая большая доля рынка технологий встраиваемой упаковки
- Азиатско-Тихоокеанский регион доминировал на рынке технологий встраиваемой упаковки с наибольшей долей дохода в 38,5% в 2025 году, чему способствовала быстрая урбанизация, растущий спрос на потребительскую электронику и растущие возможности производства полупроводников в таких странах, как Китай, Япония, Южная Корея и Индия. Правительственные инициативы, поддерживающие инновации и цифровизацию в области электроники, способствуют внедрению
- Кроме того, появление региона в качестве производственного центра для передовых упаковочных решений делает технологию встроенной упаковки более доступной и экономически эффективной для более широкой потребительской и промышленной базы.
Японская компания Die Packaging Technology Insight
Ожидается, что на японском рынке встраиваемых технологий упаковки для упаковок будет наблюдаться самый быстрый рост с 2026 по 2033 год из-за высокотехнологичной культуры страны, передовой полупроводниковой экосистемы и растущего внедрения носимой электроники и медицинских устройств. Японские производители подчеркивают компактные, высокопроизводительные и надежные упаковочные решения. Интеграция с устройствами IoT, интеллектуальными датчиками и робототехникой способствует росту. Кроме того, стареющее население Японии, вероятно, будет стимулировать спрос на медицинские и носимые медицинские устройства, увеличивая внедрение встраиваемых упаковочных решений в потребительском и профессиональном секторах.
Китай внедрил технологию упаковочных технологий Die Insight
Китайский рынок встраиваемых технологий упаковки для упаковочных материалов составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением производственной базы электроники в стране, быстрой урбанизацией и высокими темпами внедрения технологий. Китай представляет собой один из крупнейших рынков потребительской электроники, автомобильной электроники и промышленного зондирования. Стремление к интеллектуальным заводам, интеграции IoT и доступности экономически эффективных упаковочных решений наряду с сильными отечественными игроками являются ключевыми факторами, способствующими росту рынка в Китае.
Северная Америка внедрила технологию упаковки Die Insight
Ожидается, что в Северной Америке будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные высоким внедрением передовой электроники, сильной инфраструктурой производства полупроводников и растущим спросом на миниатюрные высокопроизводительные устройства. Потребители и производители в регионе высоко ценят надежность, возможности интеграции и преимущества производительности, предлагаемые встроенной упаковкой в таких приложениях, как потребительская электроника, автомобильное и промышленное зондирование. Это широкое внедрение также поддерживается высокими инвестициями в НИОКР, технологически продвинутой рабочей силой и растущим спросом на компактные и энергоэффективные электронные компоненты, устанавливая встроенную упаковку в качестве предпочтительного решения во многих отраслях.
U.S. Embedded Die Packaging Technology Market Insight (недоступная ссылка)
Американский рынок встраиваемых технологий упаковки для упаковочных устройств зафиксировал самую большую долю доходов в 2025 году в Северной Америке, чему способствовал высокий спрос на интегральные схемы высокой плотности в потребительской электронике, автомобилестроении и медицинских устройствах. Производители все чаще отдают приоритет встроенным растворам для повышения производительности, снижения форм-фактора и улучшения управления температурой. Растущее внедрение передовой упаковки в устройства IoT, носимую электронику и промышленные приложения в сочетании со значительными инвестициями в НИОКР способствует дальнейшему росту рынка. Кроме того, интеграция с электроникой с поддержкой ИИ и полупроводниковыми технологиями следующего поколения значительно способствует расширению рынка.
Европа внедрила технологию упаковки Die в рынок
Ожидается, что на европейском рынке технологий встраиваемой упаковки будет наблюдаться самый быстрый рост с 2026 по 2033 год, в основном за счет увеличения промышленной автоматизации, растущего внедрения медицинской и носимой электроники и строгих стандартов качества для электронных компонентов. Урбанизация и спрос на высокоэффективные, энергоэффективные решения способствуют внедрению. Рост охватывает автомобильное, промышленное зондирование и медицинские приложения, а встроенные решения для умопомрачения интегрируются как в новые проекты продуктов, так и в электронику следующего поколения.
Британский рынок технологий упаковки Die Insight
Ожидается, что рынок технологий встраиваемой упаковки для упаковок в Великобритании будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом на миниатюрную электронику, высокопроизводительные ИС и носимые медицинские устройства. Повышенное внимание к инновациям и технологическим достижениям в сочетании с государственной поддержкой полупроводниковых исследований способствует принятию. Ожидается, что растущая производственная база электроники в Великобритании и сильная экосистема НИОКР будут продолжать стимулировать рост рынка.
Германия внедрила технологию упаковки Die в рынок
Ожидается, что на рынке технологий встраиваемой упаковки в Германии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствуют растущая осведомленность о передовых преимуществах упаковки, широкое внедрение промышленной автоматизации и спрос на компактную и надежную электронику. Хорошо развитая полупроводниковая и автомобильная промышленность Германии, наряду с акцентом на устойчивые и высокоэффективные технологии, способствуют внедрению встроенных решений. Интеграция с интеллектуальным промышленным оборудованием, автомобильной электроникой и медицинскими устройствами становится все более распространенной, что соответствует ожиданиям местной промышленности и потребителей.
Каковы основные компании на рынке технологий встраиваемой упаковки
Индустрия технологий упаковки Embedded Die в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Технологии Amkor(США)
- Группа ASE(Тайвань)
- Микросеми(США)
- STMicroelectronics(Швейцария)
- AT & S Austria Technologie & Systemtechnik Aktiengesellschaft (Австрия)
- TOSHIBA CORPORATION (Япония)
- Фуджитсу (Япония)
- Taiwan Semiconductor Manufacturing Company, Ltd. (Тайвань)
- General Electric (США)
- Infineon Technologies AG (Германия)
- Fujikura Ltd. (Япония)
- TDK Electronics AG (Германия)
Каковы последние достижения на рынке технологий встраиваемой упаковки
- В июне 2022 года Advanced Semiconductor Engineering, Inc. (ASE), член ASE Technology Holding Co., Ltd., запустила VIPack, передовую упаковочную платформу, позволяющую вертикально интегрированные пакетные решения. VIPackTM представляет собой 3D-гетерогенную архитектуру интеграции следующего поколения ASE, расширяя правила проектирования при достижении сверхвысокой плотности и повышенной производительности, что является важной технологической вехой для компании.
- В феврале 2022 года корпорация Microsemi, новатор в области вычислений в памяти, решила проблемы обработки речи на краю, используя аналоговые встроенные технологии SuperFlash. Это решение подчеркивает постоянное внимание Microsemi к высокопроизводительным, энергоэффективным встроенным технологиям, обеспечивающим надежную вычислительную способность края.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











