Сегментация мирового рынка инъекционных филлеров для подтяжки лица по типу (гиалуроновая кислота, гидроксилапатит кальция, поли-L-молочная кислота), области применения (щёки, губы и носогубные складки), конечным пользователям (клиники, больницы и эстетические центры) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка инъекционных наполнителей и темпы роста
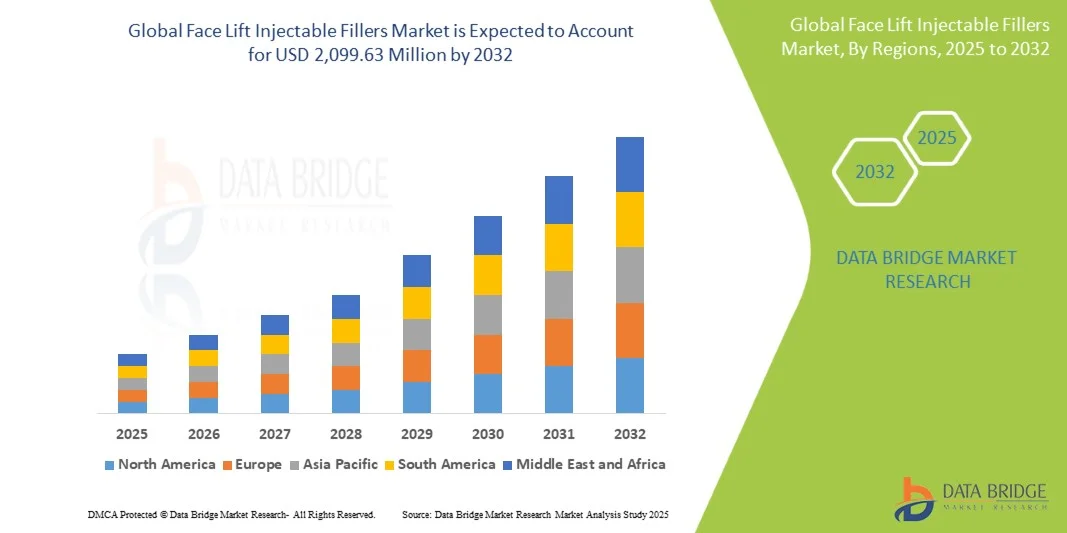
- Согласно анализу Data Bridge Market Research, глобальный объем рынка инъекционных наполнителей для подтяжки лица был оценен в976,71 млн долларов в 2024 годуОжидается, что он достигнет2 099,63 млн долларов США к 2032 году, вCAGR 10,04%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на минимально инвазивные косметические процедуры, повышением осведомленности об эстетических улучшениях и растущим предпочтением нехирургических методов лечения.омоложение лица
- Кроме того, достижения в производстве инъекционных наполнителей, улучшение профилей безопасности и более длительные эффекты способствуют внедрению среди потребителей и эстетических практиков, значительно повышая общий рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):976,71 млн. долларов США
- Ожидаемая рыночная стоимость (2032):USD 2 099,63 млн.
- Прогноз CAGR (2025-2032):10.04%
Каковы основные выводы рынка инъекционных наполнителей для подтяжки лица
- Инъекционные наполнители для подтяжки лица, предлагающие минимально инвазивные решения для омоложения лица, становятся все более важными в эстетических процедурах из-за их эффективности, удобства и способности обеспечить естественные результаты без хирургического вмешательства.
- Растущий спрос на инъекционные наполнители в первую очередь подпитывается растущей осведомленностью о косметических улучшениях, растущим предпочтением нехирургических процедур и достижениями в области безопасности рецептуры и долговечности.
- Северная Америка доминировала на рынке с самой большой долей дохода 42,5% в 2024 году, что объясняется высокими располагаемыми доходами, развитой инфраструктурой здравоохранения и сильным присутствием эстетических клиник и ключевых игроков рынка.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом, зарегистрировав CAGR в течение прогнозируемого периода, чему будет способствовать повышение косметической осведомленности, урбанизация и рост располагаемых доходов в таких странах, как Китай, Индия и Япония.
- Theгиалуроновая кислотаВ 2024 году этот сегмент доминировал на рынке с самой большой долей дохода в 46,5%, что обусловлено его высокой совместимостью с человеческой тканью, минимальным риском побочных реакций и немедленным объемным эффектом.
Область охвата и сегментация рынка инъекционных наполнителей Face Lift
|
Атрибуты |
Инъекционные филлеры Face Lift Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке инъекционных наполнителей для поднятия лица
"Внедрение минимально инвазивных косметических процедур"
- Заметной тенденцией на мировом рынке инъекционных наполнителей для подтяжки лица является растущее предпочтение минимально инвазивных процедур омоложения лица по сравнению с традиционными хирургическими вмешательствами. Пациенты ищут решения, которые обеспечивают заметные результаты с минимальным дискомфортом, простоями и риском.
- Например, наполнители на основе гиалуроновой кислоты широко используются для восстановления объема лица, гладких морщин и улучшения контуров губ, обеспечивая естественные результаты без необходимости хирургического вмешательства.
- Производители сосредоточены на передовых составах с улучшенной долговечностью, биосовместимостью и перекрестно-связанными гиалуроновыми кислотами, предлагая более широкий спектр вариантов лечения, подходящих для различных возрастных групп и эстетических целей.
- Персонализированные подходы к лечению набирают обороты, где дерматологи и косметические хирурги адаптируют выбор наполнителя, глубину инъекции и объем в соответствии с уникальной анатомией лица пациента и желаемыми результатами.
- Кроме того, инновации в комбинированной терапии, такие как сопряжение дермальных наполнителей с ботулиническим токсином или другими методами омоложения, расширяют возможности лечения, улучшают удовлетворенность пациентов и создают новые возможности роста во всем мире.
Динамика рынка инъекционных наполнителей Face Lift
водитель
Растущий спрос на косметические процедуры и осведомленность об эстетическом лечении
- Растущее желание сохранить молодой внешний вид и улучшить эстетику лица является значительным драйвером для рынка инъекционных наполнителей Face Lift. Повышение осведомленности потребителей о нехирургических косметических вариантах привело к более широкому признанию инъекционных наполнителей.
- Например, дерматологическая клиника в Нью-Йорке сообщила о 25-процентном годовом росте процедур наполнителя лица в 2024 году, что отражает рост усыновления пациентов и доверия к неинвазивным методам лечения.
- Тенденции в социальных сетях, поддержка знаменитостей и увеличение визуально-ориентированной коммуникации мотивируют больше людей искать инъекционные филлеры для улучшения внешнего вида и уверенности в себе.
- Улучшение доступа к квалифицированным специалистам наряду с более безопасными продуктами, одобренными FDA, еще больше повысило доверие пациентов к этим процедурам, способствуя расширению рынка.
- Минимальное время восстановления, немедленные видимые результаты и снижение процедурных рисков по сравнению с хирургическим вмешательством также побуждают потребителей выбирать инъекционные наполнители, что способствует принятию как молодых, так и пожилых людей.
Сдержанность/вызов
"Неблагоприятные последствия, высокие затраты и нормативные ограничения"
- Несмотря на свою популярность, инъекционные наполнители связаны с потенциальными побочными эффектами, такими как временные кровоподтеки, отек, аллергические реакции, асимметрия и, в редких случаях, сосудистые осложнения, которые могут удержать некоторых пациентов от выбора лечения.
- Высокие затраты, связанные с премиальными наполнителями, повторные сеансы для долгосрочных результатов и профессиональное администрирование могут ограничить доступность в чувствительных к цене регионах или среди молодых потребителей.
- Например, в докладе Американского общества дерматологической хирургии (ASDS) в 2023 году подчеркивается, что более 30% пациентов в США отложили лечение наполнителем из-за проблем с затратами.
- Регулятивные ограничения и строгие процедуры одобрения на ключевых рынках могут замедлить запуск инновационных продуктов или новых формулировок, влияя на общее расширение рынка.
- Требование к квалифицированным и сертифицированным специалистам безопасно проводить лечение и обеспечивать послеоперационный мониторинг повышает сложность работы и может ограничивать доступность услуг в определенных областях.
- Решение этих проблем посредством обучения пациентов, разработки более безопасных и доступных формулировок, упрощенных утверждений регулирующих органов и расширения квалифицированных специалистов будет иметь решающее значение для поддержания роста рынка в обозримом будущем.
Как сегментируется рынок инъекционных наполнителей Face Lift
Рынок сегментирован на основе типа, области применения и конечных пользователей.
По типу
На основе типа рынок инъекционных наполнителей Face Lift сегментирован на гиалуроновую кислоту, гидроксилапатит кальция и поли-L-молочную кислоту. Сегмент гиалуроновой кислоты доминировал на крупнейшей доле рынка в 46,5% в 2024 году, что обусловлено его высокой совместимостью с человеческой тканью, минимальным риском побочных реакций и немедленным объемным эффектом. Наполнители гиалуроновой кислоты широко используются для уменьшения морщин, увеличения губ и контурирования щеки из-за их универсальности и простоты введения. Сегмент выигрывает от широкого спектра составов с различной плотностью и сшивающими свойствами, что позволяет персонализировать лечение. Его репутация среди дерматологов и косметических хирургов обеспечивает широкое распространение в клиниках и эстетических центрах. Повышение осведомленности потребителей о нехирургическом омоложении лица и спрос на минимально инвазивные процедуры также поддерживают доминирование сегмента. Наличие передовых технологий, таких как гиалуроновая кислота в сочетании с лидокаином, улучшает комфорт пациента и результаты лечения. Сегмент также поддерживается последовательными запусками продуктов и глобальным расширением ключевых игроков, укрепляя свое лидерство на рынке. Немедленные результаты гиалуроновой кислоты и обратимость путем инъекции гиалуронидазы повышают ее привлекательность как среди практикующих врачей, так и среди пациентов, обеспечивая долгосрочные предпочтения. В целом, сочетание безопасности, эффективности и гибкости обеспечивает лидирующие позиции на рынке.
Ожидается, что сегмент поли-L-молочной кислоты станет свидетелем самого быстрого CAGR в 18,9% с 2025 по 2032 год, чему способствует растущая осведомленность о коллагенстимулирующих наполнителях и их длительных объемных эффектах. Поли-L-молочная кислота работает постепенно, чтобы стимулировать естественное производство коллагена, предлагая тонкие и естественные результаты, которые привлекают потребителей, стремящихся к прогрессивному улучшению, а не к немедленной объемизации. Его популярность растет в странах с развивающейся экономикой из-за расширения эстетических клиник и роста располагаемого дохода. Программы обучения и инициативы по обучению продуктам для практиков способствуют принятию и безопасному использованию. Потребители все чаще выбирают поли-L-молочные кислотные наполнители для своих преимуществ против старения, не требуя хирургических вмешательств. Маркетинговые кампании, подчеркивающие долгосрочные результаты и минимальные простои, еще больше повышают спрос. Сегмент также выигрывает от одобрения регулирующих органов и инноваций в продуктах, ориентированных на конкретные области лица, поддерживая более широкое применение. Растущее признание среди миллениалов и людей среднего возраста, ищущих профилактические эстетические процедуры, способствует сильному росту рынка.
Сфера применения
На основе области применения рынок сегментирован на щеки, губы и носогубные складки. Сегмент щек составил самую большую долю рынка в 42,7% в 2024 году, что обусловлено растущим спросом на лицевые контуры и восстановление молодости. Увеличение щек с помощью инъекционных наполнителей обеспечивает немедленный подъем и объем, что улучшает общую эстетику лица. Сегмент выигрывает от высокой удовлетворенности пациентов и повторных процедур, поскольку улучшения щеки дополняют другие методы лечения лица. Дерматологи предпочитают лечение щек для их видимых и долгосрочных результатов, что делает их очень популярными среди клиентов, ищущих нехирургическое омоложение. Повышение осведомленности о минимально инвазивных процедурах и наличие широкого спектра плотностей наполнителей также способствует доминированию. В сегменте также наблюдается устойчивое внедрение в эстетических центрах и клиниках благодаря безопасности и предсказуемости процедур. Технологические достижения в разработке наполнителей, включая сшитые и объемные продукты, улучшают результаты и повышают рыночные предпочтения. Влияние социальных сетей и тенденции знаменитостей, продвигающие высокие скулы, способствуют росту потребительского спроса. Последовательное функционирование сегмента и установленные процедуры обеспечивают устойчивое лидерство на рынке.
Ожидается, что сегмент губ станет свидетелем самого быстрого CAGR в 20,3% с 2025 по 2032 год, что обусловлено растущей популярностью процедур улучшения губ среди миллениалов и влиянием социальных сетей, способствующих более полным губам. Увеличение губ все чаще ищут как для эстетической привлекательности, так и для повышения уверенности в себе. Передовые наполнители, разработанные специально для тонких тканей губ, улучшают безопасность и результаты лечения. Потребители предпочитают временные или полупостоянные результаты, что позволяет гибко регулировать объем с течением времени. Маркетинговые кампании и одобрения знаменитостей подогревали интерес потребителей, делая обработку губ услугой высокого спроса. Расширение клиник и эстетических центров, предлагающих специализированные процедуры для губ, поддерживает рост сегмента. Непрерывные инновации продукта, направленные на гладкость, гидратацию и естественный внешний вид, способствуют принятию. Простота введения, минимальное время простоя и мгновенные видимые результаты еще больше привлекают пациентов. Растущее городское население и увеличение располагаемого дохода на развивающихся рынках способствуют ускорению сегмента.
конечными пользователями
На базе конечных пользователей рынок сегментирован на клиники, больницы и эстетические центры. Сегмент эстетических центров в 2024 году занимал самую большую долю рынка — 51,2%, чему способствовали специализированные косметические клиники, предоставляющие минимально инвазивные методы лечения и высокое доверие потребителей к опытным практикам. Эстетические центры предлагают персонализированные консультации, послеоперационный уход и широкий спектр вариантов наполнителей, что делает их предпочтительным выбором для нехирургических косметических процедур. Сегмент выигрывает от присутствия обученных специалистов, передового оборудования и структурированного ухода за пациентами. Повышение осведомленности потребителей об эстетических процедурах и предпочтение специализированных косметических центров еще больше усиливают доминирование. Сегмент также использует повторные процедуры и лояльность пациентов из-за высоких показателей удовлетворенности. Стратегический маркетинг, узнаваемость бренда и гибкое ценообразование способствуют сохранению наибольшей доли. Сотрудничество с производителями продукции и текущие учебные программы для персонала укрепляют принятие. Сегмент эстетических центров продолжает лидировать благодаря сочетанию опыта, доверия потребителей и доступности.
Ожидается, что в сегменте клиник будет наблюдаться самый быстрый CAGR в 19,5% с 2025 по 2032 год, чему способствует расширение малых и средних дерматологических клиник в городских и полугородских районах. Клиники все чаще предлагают минимально инвазивные эстетические процедуры для привлечения молодых людей. Растущая осведомленность о профилактических антивозрастных методах лечения и увеличение располагаемого дохода поддерживают рост рынка. Клиники выигрывают от более низких эксплуатационных расходов по сравнению с больницами и эстетическими центрами, что делает лечение более доступным. Партнерские отношения с ключевыми производителями наполнителей и учебными программами для специалистов-практиков повышают качество и безопасность обслуживания. Инновационные маркетинговые стратегии, ориентированные на потребителей, разбирающихся в социальных сетях, стимулируют приобретение пациентов. Гибкий график назначения и локализованные услуги улучшают удобство пациентов. Сегмент также поддерживается нормативными утверждениями и растущим признанием нехирургических процедур среди населения среднего возраста.
В каком регионе находится самая большая доля рынка инъекционных наполнителей для подтяжки лица
- Северная Америка доминировала на рынке инъекционных наполнителей для подтяжки лица с самой большой долей дохода 42,5% в 2024 году, что объясняется высокими располагаемыми доходами, развитой инфраструктурой здравоохранения и сильным присутствием эстетических клиник и ведущих игроков рынка.
- Рынок остается крупнейшим фактором регионального роста, что обусловлено растущим предпочтением потребителей неинвазивных косметических процедур, высоким внедрением инновационных рецептур наполнителей и доступностью квалифицированных дерматологов и пластических хирургов.
- Широко распространенная осведомленность об антивозрастных методах лечения в сочетании с устоявшимися сетями косметических услуг продолжает поддерживать спрос на инъекционные наполнители для подтяжки лица как в жилых, так и в коммерческих условиях.
Американский Face Lift Injectable Fillers Market Insight
Американский рынок инъекционных наполнителей для подтяжки лица занял самую большую долю дохода в Северной Америке в 2024 году, чему способствовало сильное присутствие специализированных эстетических клиник, высокие расходы на здравоохранение на душу населения и раннее принятие передовых рецептур наполнителей. Потребители все чаще ищут минимально инвазивные косметические решения, которые обеспечивают быстрое восстановление и долгосрочные результаты. Интеграция цифровых консультационных платформ и телеэстетических услуг способствует дальнейшему росту рынка.
Европа сталкивается с инъекционным рынком фильтров
В течение прогнозируемого периода рынок инъекционных наполнителей для подтяжки лица в Европе, по прогнозам, будет расти на значительном CAGR, что обусловлено растущим спросом на минимально инвазивные косметические процедуры и повышением осведомленности о методах лечения старения. Ключевые рынки, такие как Франция, Германия и Италия, демонстрируют рост благодаря сочетанию высокого косметического сознания, урбанизации и устоявшихся сетей эстетических услуг.
Великобритания: Face Lift Injectable Fillers Market Insight
Ожидается, что рынок инъекционных наполнителей для подтяжки лица в Великобритании будет расширяться при заметном CAGR в течение прогнозируемого периода, чему способствует растущий интерес потребителей к косметическим улучшениям и предпочтение нехирургического омоложения лица. Наличие передовых косметических клиник и растущие инициативы цифрового маркетинга, способствующие эстетическому лечению, еще больше стимулируют рост рынка.
Германия сталкивается с инъекционным рынком фильтров
Ожидается, что рынок инъекционных наполнителей для подтяжки лица в Германии будет расти при значительном CAGR, что обусловлено повышением эстетической осведомленности, ростом располагаемых доходов и предпочтением технологически передовых, безопасных и эффективных наполнителей. Сильная инфраструктура здравоохранения Германии и акцент на косметические инновации способствуют внедрению инъекционных наполнителей в жилых и коммерческих эстетических центрах.
Азиатско-тихоокеанский Face Lift Injectable Fillers Market Insight
Рынок инъекционных наполнителей для подтяжки лица в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение 2025-2032 годов, чему способствуют растущая урбанизация, рост располагаемых доходов и растущая косметическая осведомленность в таких странах, как Китай, Индия и Япония. Расширение доступности эстетических клиник в сочетании с государственной поддержкой инициатив в области здравоохранения и оздоровления ускоряет освоение рынка во всем регионе.
Японский рынок инъекционных наполнителей Face Lift
Японский рынок инъекционных наполнителей для подтяжки лица набирает обороты из-за высокой косметической осведомленности, стареющего населения, ищущего антивозрастные решения, и растущей урбанизации. Спрос также поддерживается технологическими достижениями в разработке наполнителей, безопасными и минимально инвазивными методами администрирования и интеграцией цифровых эстетических консультационных услуг.
Китайский рынок инъекционных наполнителей Face Lift
Китайский рынок инъекционных наполнителей для подтяжки лица составил самую большую долю дохода в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовало расширение среднего класса, повышение косметической осведомленности и повышение доступности передовых методов обработки наполнителей. Быстро растущее городское население страны в сочетании с расширением сетей эстетических клиник и отечественными производителями, предлагающими конкурентоспособные цены, стимулирует рост рынка.
Какие ведущие компании на рынке инъекционных наполнителей Face Lift
Индустрия инъекционных наполнителей Face Lift в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Revance Therapeutics(США)
- МедиТокс(Южная Корея)
- Prollenium Medical Technologies (Канада)
- Thermage, Inc. (США)
- Ипсен(Франция)
- Revance Biopharma (США)
- Hugel, Inc.(Южная Корея)
- Daewoong Pharmaceutical (Южная Корея)
- Hitachi Chemical (Япония)
- Гальдерма(Швейцария)
- Sinclair Pharma (Великобритания)
- Теоксан (Швейцария)
- Asclepion Laser Technologies (Германия)
Каковы последние события на рынке инъекционных наполнителей Face Lift
- В феврале 2021 года Galderma получила одобрение FDA США на Restylane Defyne для увеличения подбородка и коррекции ретрузии подбородка легкой и умеренной степени у взрослых, предоставив медицинским работникам надежный вариант для контурирования лица и улучшения эстетических результатов.
- В июне 2022 года Croma Aesthetics запустила Saypha Volume Plus, дермальный наполнитель на основе гиалуроновой кислоты, предназначенный для восстановления объема лица, предлагая практикующим врачам передовое решение для лечения возрастной потери объема и повышения удовлетворенности пациентов.
- В январе 2023 года Galderma представила Juvéderm VOLUX в Японии, наполнитель гиалуроновой кислоты, специально разработанный для контуров подбородка и челюсти, укрепляя присутствие компании на азиатском эстетическом рынке и удовлетворяя растущий спрос на процедуры изменения лица.
- В марте 2023 года Galderma запустила платформу визуализации дополненной реальности FACE by Galderma, которая позволяет практикующим врачам и пациентам просматривать ожидаемые результаты инъекционных процедур в режиме реального времени, улучшая точность консультаций и уверенность пациентов.
- В октябре 2023 года Skinvive, новая инъекция интрадермальной микрокапельки HA, была введена в США, уделяя особое внимание повышению гладкости кожи, гидратации и тонкому омоложению, а не традиционному объемированию, что отражает растущее предпочтение потребителей к естественным результатам.
- В апреле 2024 года Galderma отреагировала на появляющуюся тенденцию потери объема лица, связанную с лечением потери веса GLP-1, подчеркнув свой ассортимент наполнителей, включая Sculptra и Restylane, в качестве эффективных вмешательств для восстановления объема лица и поддержания эстетического баланса.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.