


Сегментация мирового рынка стекловолокна по типу волокна (E-Glass, A-Glass, C-Glass, D-Glass, S-Glass и другие), типу ткани (Woven и Non-Woven), применению (Энергия ветра, транспорт, электроника и электроника, морская промышленность, строительство, аэрокосмическая и оборонная промышленность и другие) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка стекловолокна и темпы роста
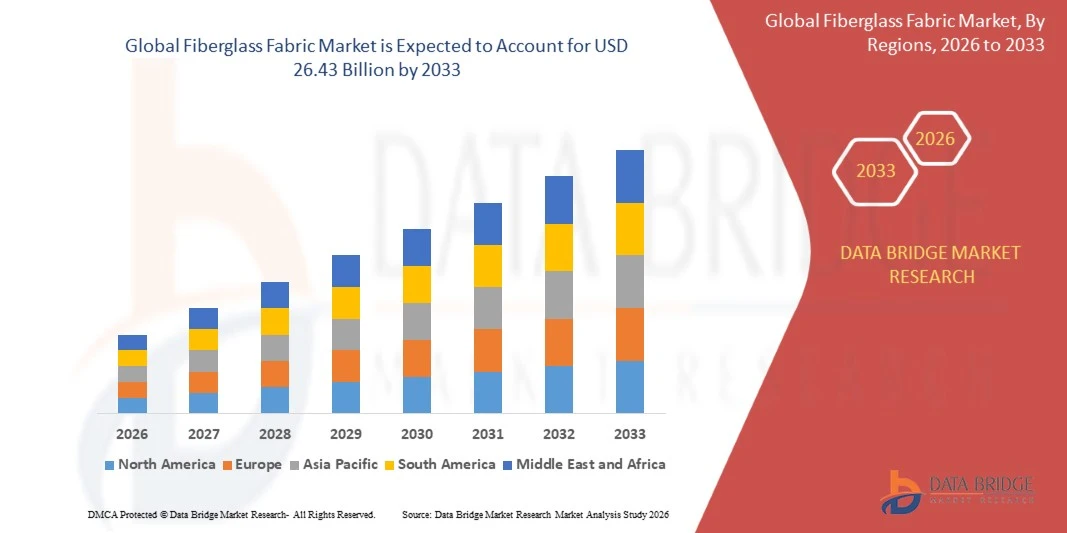
- Согласно анализу Data Bridge Market Research, рынок стекловолоконной ткани был оценен как15,70 млрд долларов в 2025 годуи, по прогнозам, достигнет$26,43 млрд к 2033 годуРастущий в aCAGR 6,73% с 2026 по 2033 год.
- Все большее внимание к энергоэффективности, модернизации инфраструктуры и внедрению легких материалов побуждает производителей включать стекловолоконные ткани в широкий спектр промышленных применений. Растущие инвестиции в возобновляемые источники энергии, особенно ветроэнергетику, наряду с растущим спросом на высокопроизводительные композиты в транспорте и строительстве, еще больше способствуют расширению рынка.
- Растущее использование стекловолоконных тканей в лопастях ветряных турбин, печатных платах и промышленных композиционных компонентах усиливает их роль в современном производстве. Кроме того, технологические достижения в области волоконного ткачества, совместимости смол и тканевого машиностроения улучшают производительность продукта, долговечность и универсальность применения, поддерживая расширение глобального рынка стекловолоконных тканей.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 15,70 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $26,43 млрд
- Прогноз CAGR (2026–2033): 6,73%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка тканей из стекловолокна
- Северная Америка доминировала на рынке стекловолоконных тканей с самой большой долей дохода в 33,7% в 2025 году, чему способствовали установленные композиционные производства, аэрокосмические приложения, строительная деятельность и спрос на легкие, прочные материалы.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 8,46% с 2026 по 2033 год, чему способствуют быстрая индустриализация, расширение инфраструктуры, инвестиции в возобновляемые источники энергии и растущий спрос на стекловолокно в Китае, Индии и Японии.
- Сегмент электронного стекла возглавил рынок с долей 79,13% в 2025 году, что обусловлено его экономической эффективностью, высокой прочностью на растяжение, электроизоляционными свойствами и широкой промышленной применимостью.
- S-стекло является самым быстрорастущим типом волокон, который, по прогнозам, будет регистрировать CAGR в 7,2%, что отражает рост спроса на высокопрочные, легкие материалы.
- Сплетенный сегмент доминировал в категории типа ткани с долей дохода 59,2% в 2025 году, во главе с его структурной прочностью, стабильностью размеров и универсальностью в промышленных приложениях.
- На строительство пришлось 35,48% доли рынка в 2025 году, чему способствовал растущий спрос на прочные, легкие и коррозионно-стойкие строительные материалы.
- Сегмент ветроэнергетики является самой быстрорастущей категорией применения с CAGR 8,5%, что обусловлено расширением мощностей возобновляемых источников энергии и увеличением спроса на высокоэффективные технологии.композиционные материалы
Область охвата и сегментация рынка тканей из стекловолокна
|
Атрибуты |
Fiberglass Fabric Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке тканей из стекловолокна
- Производители стеклопластиковых тканей все чаще разрабатывают высокопроизводительные ткани для повышения прочности, долговечности, термостойкости и легких характеристик композиционных материалов, используемых в ветровой энергетике, транспорте, строительстве и электронной промышленности.
- Например, в октябре 2025 года компания Hanwha Advanced Materials выделила термопластик, который может снизить вес электромобилей на 10%, демонстрируя растущее значение композитов на основе стекловолокна в легком автомобильном дизайне.
- Растущий спрос на высокопроизводительные электронные материалы побуждает производителей разрабатывать специализированные стекловолоконные ткани для печатных плат, электрической изоляции и передовых электронных приложений.
- Производители также инвестируют в усовершенствованные технологии ткачества, специализированные стеклянные композиции и методы композитной обработки для повышения производительности ткани и удовлетворения все более требовательных промышленных требований.
- Например, в августе 2025 года компания по производству материалов, зарегистрированная в Гонконге, сообщила, что специализированные ткани из стекловолокна электронного класса находятся в дефиците на фоне растущего спроса со стороны новых энергетических отраслей и передового производства электроники.
- Поскольку отрасли все чаще отдают приоритет легкой конструкции, электрической надежности и высокопроизводительным композитам, ожидается, что спрос на инженерные стекловолоконные ткани будет расширяться, усиливая их роль в передовых производственных и возобновляемых источниках энергии.
Каковы основные драйверы рынка тканей из стекловолокна
- Растущее внедрение технологий использования возобновляемых источников энергии значительно увеличило спрос на стекловолоконные ткани, используемые в лопастях ветряных турбин, где высокая прочность, утомляемость и легкие свойства улучшают структурные характеристики.
- Например, в феврале 2024 года Owens Corning объявила о стратегическом обзоре своего глобального бизнеса по армированию стекла, который приносил около 1,3 миллиарда долларов США в год и поставлял продукты армирования стекловолокна для ветроэнергетики, инфраструктуры, транспорта и промышленного применения.
- Автопроизводители, аэрокосмические компании и строительные фирмы все чаще интегрируют стекловолоконные ткани в составные компоненты для снижения веса, повышения коррозионной стойкости и повышения долговечности продукта.
- Например, в мае 2026 года China Jushi объявила об инвестициях в размере 653 миллионов долларов США для расширения производства стеклянных волокон и электронной ткани, используемых в печатных платах. Планируемое расширение включает в себя ежегодную мощность 50 000 метрических тонн стеклянных волокон электронного класса и 320 миллионов метров электронной ткани, что подчеркивает растущий спрос на высокопроизводительные стекловолоконные материалы в вычислительной инфраструктуре ИИ и производстве электроники.
- Поскольку отрасли все чаще отдают приоритет энергоэффективности, легкой технике и долговечным композитным решениям, стекловолоконные ткани останутся важными материалами для инфраструктуры возобновляемых источников энергии и передового промышленного производства.
Какие факторы препятствуют росту рынка тканей из стекловолокна
- Производство ткани из стекловолокна требует значительных затрат энергии и сырья, включая кремнезем и другие стеклообразующие минералы, что делает затраты на производство чувствительными к колебаниям цен на энергию и доступности материалов.
- Например, в апреле 2024 года Owens Corning сообщила, что чистые продажи сегмента Composites в первом квартале снизились на 11% до 523 миллионов долларов США по сравнению с тем же периодом в 2023 году. Компания объяснила давление более низкими объемами и снижением цен в своем бизнесе по армированию стекла, наряду с простоями производства и более слабым спросом, подчеркивая влияние рыночных условий на производителей стеклопластиковых материалов.
- Это давление может снизить маржу прибыли производителей, увеличить цены на продукцию и ограничить принятие среди чувствительных к цене покупателей в строительстве, транспорте и промышленных приложениях.
- Интенсивная конкуренция со стороны крупных производителей, колебания спроса и риск избыточных производственных мощностей могут еще больше ограничить гибкость цен и усложнить инвестиционные решения для производителей стеклопластиковых тканей.
- Например, в июне 2025 года Financial Times сообщила, что Nippon Electric Glass планирует закрыть свой завод Electric Glass Fiber в Великобритании в Уигане, сославшись на снижение продаж, высокие цены на промышленную электроэнергию и конкуренцию со стороны китайского импорта. На заводе работало около 250 рабочих, что свидетельствует о том, что затраты на энергию и международная ценовая конкуренция могут угрожать жизнеспособности производства стекловолокна.
- Эти колебания стоимости и конкурентное давление продолжают бросать вызов расширению рынка, особенно для производителей стандартных тканей, что делает операционную эффективность, дифференциацию продукции и надежные цепочки поставок все более важными для устойчивого роста.
Как сегментируется рынок тканей из стекловолокна
Рынок стекловолоконной ткани сегментирован на основе типа волокна, типа ткани и применения.
- Тип волокна
На основе типа волокна рынок стекловолоконной ткани сегментирован на E-Glass, A-Glass, C-Glass, D-Glass, S-Glass и другие. Сегмент E-Glass доминировал на рынке стекловолоконных тканей с долей 79,13% в 2025 году благодаря своей экономической эффективности, высокой прочности на растяжение, электроизоляционным свойствам и широкой промышленной применимости. Ткани E-Glass широко используются в строительстве, транспорте, ветроэнергетике, электротехнике и электронике. Их благоприятное соотношение прочности к весу делает их пригодными для армирования композитных компонентов без значительного увеличения веса продукта. Они также обеспечивают хорошую устойчивость к влаге и многим условиям окружающей среды. Установленные производственные процессы и обширные сети поставок поддерживают их доступность в основных отраслях конечного использования.
Сегмент S-Glass, по прогнозам, продемонстрирует самый быстрый рост на уровне 7,2% с 2026 по 2033 год, что обусловлено растущим спросом на высокопрочные и легкие материалы. Ткани S-Glass обеспечивают превосходную прочность на растяжение и жесткость по сравнению с обычными материалами E-Glass, что делает их пригодными для сложных структурных применений. Они используются в аэрокосмических компонентах, оборонном оборудовании, высокопроизводительных спортивных товарах и специализированных композитных конструкциях. Их механические характеристики поддерживают приложения, где снижение веса и надежность конструкции имеют решающее значение. Достижения в области композитного машиностроения расширяют возможности для S-стеклянных тканей в передовых транспортных и промышленных применениях. Несмотря на то, что их более высокие издержки ограничивают внедрение на чувствительных к цене рынках, ожидается, что спрос на премиальные показатели будет поддерживать рост.
- Тип ткани
Исходя из типа ткани, рынок стекловолоконной ткани сегментирован на тканые и нетканые ткани. Сегмент ткани из тканого стекловолокна доминировал на рынке с долей 59,2% в 2025 году, чему способствовали его прочность конструкции, стабильность размеров и универсальность в промышленных приложениях. Тканые ткани изготавливаются путем переплетения стекловолоконных нитей для создания стабильных структур с согласованными механическими свойствами. Они широко используются в морских корпусах, строительных панелях, транспортных компонентах и промышленных композитах. Их сбалансированные характеристики армирования делают их пригодными для применений, требующих прочности в нескольких направлениях. Совместимость с различными системами смолы поддерживает их использование в армированных стекловолокном пластмассах и инженерных композитных изделиях.
Ожидается, что сегмент тканей из нетканого стекловолокна будет демонстрировать самый быстрый рост на уровне CAGR 7,1% с 2026 по 2033 год, что обусловлено растущим спросом на изоляцию, фильтрацию и легкие армирующие материалы. Нетканые ткани состоят из стеклянных волокон, связанных или расположенных без обычной переплетенной структуры тканого текстиля. Они подходят для применений, требующих теплоизоляции, поглощения удара и покрытия поверхности. Растущая строительная деятельность поддерживает их использование в кровельных системах, изоляционных продуктах и строительных материалах. Растущий спрос на фильтрующие среды и специализированные промышленные компоненты создает дополнительные приложения. Ожидается, что улучшения в распределении волокон, методах связывания и эффективности производства будут способствовать более широкому внедрению на промышленных рынках.
- С помощью приложения
На основе применения рынок стекловолоконной ткани сегментирован на ветроэнергетику, транспорт, электротехнику и электронику, морскую, строительную, аэрокосмическую и оборонную и другие. Сегмент строительства доминировал на рынке стеклопластиковых тканей с долей 35,48% в 2025 году, что обусловлено растущим спросом на прочные, легкие и коррозионно-стойкие строительные материалы. Стекловолоконные ткани широко используются в кровельных системах, стеновых панелях, изоляционных изделиях и композитных арматурных материалах. Их устойчивость к влаге, коррозии и деградации окружающей среды поддерживает их использование в жилой, коммерческой и промышленной инфраструктуре. Эти материалы обеспечивают структурное укрепление без добавления избыточного веса к зданиям и компонентам. Растущая урбанизация, модернизация инфраструктуры и инвестиции в энергоэффективный сегмент поддержки строительства.
Сегмент ветроэнергетики, по прогнозам, зафиксирует самый быстрый рост на уровне 8,5% с 2026 по 2033 год, что обусловлено расширением мощностей возобновляемых источников энергии и увеличением спроса на высокопроизводительные композиционные материалы. Стекловолоконные ткани являются важными арматурными материалами в лопастях ветряных турбин, потому что они сочетают легкие характеристики с механической прочностью и усталостной устойчивостью. Их использование помогает производителям производить прочные лопасти, способные выдерживать повторяющиеся эксплуатационные нагрузки. Растущие инвестиции в наземные и оффшорные проекты ветроэнергетики увеличивают спрос на композиты, армированные стекловолокном. Улучшения в конструкции лопастей и композитном производстве поддерживают более эффективные турбинные конструкции. Ожидается, что глобальный переход к производству возобновляемой электроэнергии еще больше ускорит внедрение стекловолоконной ткани в приложениях для ветроэнергетики.
В каком регионе находится наибольшая доля рынка тканей из стекловолокна
- Северная Америка доминировала на рынке стекловолоконных тканей с самой большой долей дохода в 33,7% в 2025 году, чему способствовали установленные композиционные производства, аэрокосмические приложения, строительная деятельность и спрос на легкие, прочные материалы.
- Регион также выигрывает от инвестиций в инфраструктуру возобновляемых источников энергии, технологических достижений в производстве стекловолокна и растущего внедрения легких, коррозионно-стойких композитных материалов. Присутствие известных производителей в США и Канаде в сочетании со спросом на стеклопластиковые ткани в транспорте, электротехнике и электронике, а также в строительстве продолжает поддерживать позиции Северной Америки на мировом рынке.
Американский Fiberglass Fabric Market Insight
Рынок стекловолоконных тканей в США демонстрирует устойчивый рост из-за растущего спроса на легкие композиционные материалы, передовые строительные продукты и высокопроизводительные промышленные компоненты. Созданная аэрокосмическая и автомобильная промышленность страны, наряду с увеличением инвестиций в возобновляемые источники энергии и модернизацию инфраструктуры, стимулируют спрос во многих областях применения. Кроме того, растущее внедрение стекловолоконных тканей в электроизоляцию, транспортировку и коррозионностойкие строительные материалы поддерживает расширение рынка.
Азиатско-Тихоокеанский рынок тканей из стекловолокна
Ожидается, что рынок стекловолоконных тканей в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению промышленного производства, увеличению инвестиций в инфраструктуру и росту спроса на композиционные материалы в Китае, Индии и Японии. Растущие ветроэнергетические установки, расширение производства электроники и увеличение производства автомобилей поддерживают расширение регионального рынка. Кроме того, присутствие крупных производителей стекловолокна, улучшение производственных возможностей и растущее внедрение легких, прочных материалов ускоряют спрос на строительство, транспорт и промышленное применение.
Японский рынок тканей из стекловолокна Insight
Японский рынок стекловолоконных тканей демонстрирует устойчивый рост из-за растущего спроса на современные композиционные материалы, высокопроизводительную электронику и легкие автомобильные компоненты. Производители все чаще используют стекловолоконные ткани в печатных платах, промышленной изоляции, транспортных компонентах и специализированных композитных приложениях. Кроме того, передовые производственные возможности Японии, сосредоточенность на материальных инновациях и растущее внедрение технологий возобновляемых источников энергии еще больше способствуют росту рынка.
Китай Fiberglass Fabric Market Insight
Китайский рынок стекловолоконных тканей быстро растет, что обусловлено обширными производственными мощностями, расширением строительной деятельности и ростом инвестиций в инфраструктуру возобновляемых источников энергии. Растущий спрос на стекловолоконные ткани в лопастях ветряных турбин, электронных компонентах, автомобильных композитах и промышленном армировании значительно повышает спрос на рынке. Кроме того, сильные внутренние производственные возможности, увеличение инвестиций в передовые электронные материалы и постоянное совершенствование композитных технологий производства позиционируют Китай как крупный рынок стекловолоконных тканей во всем мире.
Великобритания Fiberglass Fabric Market Insight
Британский рынок стекловолоконных тканей переживает устойчивый рост, поддерживаемый спросом на композиционные материалы в строительстве, аэрокосмической, морской и транспортной сферах. Увеличение инвестиций в инфраструктуру возобновляемых источников энергии и потребность в легких, коррозионно-стойких материалах способствуют расширению рынка. Кроме того, растущее внедрение стекловолоконных тканей в компоненты ветроэнергетики, промышленную изоляцию и передовое композитное производство поддерживает спрос на рынке Великобритании.
Немецкий рынок тканей из стекловолокна Insight
Рынок стекловолоконных тканей Германии неуклонно расширяется благодаря сильной автомобильной производственной базе страны, передовым промышленным возможностям и растущему спросу на высокопроизводительные композиционные материалы. Автопроизводители, строительные компании и промышленные производители все чаще используют стекловолоконные ткани для легких компонентов, структурной арматуры, электрической изоляции и коррозионностойких применений. Постоянные достижения в области композитного машиностроения, растущий акцент на энергоэффективность и инвестиции в технологии возобновляемых источников энергии способствуют дальнейшему росту рынка в Германии.
Какие компании являются ведущими на рынке тканей из стекловолокна
Индустрия стеклопластиковых тканей в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Джон Мэнвилл(США)
- Nippon Electric Glass Co., Ltd.(Япония)
- Ниттобо.Япония)
- 3B стекловолокно(Бельгия)
- агия(США)
- BGF Industries, Inc. (США)
- Chongqing Polycomp International Corporation (Китай)
- China Jushi Co., Ltd. (Китай)
- PPG Industries, Inc. (США)
- Сен-Гобен (Франция)
- Valmiera Glass Group (Латвия)
- SAERTEX GmbH & Co. KG (Германия)
- Чомарат (Франция)
- Harshdeep Industries Pvt. Ltd. (Индия)
- Montex Glass Fibre Industries Pvt. Ltd.
- Текстиль из стекловолокна (Индия)
- SPG Glass Fibre Pvt. Ltd. (Индия)
- Shreeji Techno Innovations (Индия)
- OM Industrial Fabrics (Индия)
- Оуэнс Корнинг (США)
Каковы последние события на рынке тканей из стекловолокна
- В августе 2025 года Nittobo расширила свои производственные мощности по производству стекловолоконной ткани в Японии, объявив о планах увеличить производственные мощности в своем Центре предприятий Фукусимы, производство которого планируется начать в четвертом квартале 2026 финансового года. Инвестиции отвечают растущему спросу на специализированную ткань из стекловолокна, используемую в современной полупроводниковой упаковке, где важна стабильность размеров и снижение теплового расширения. Разработка подчеркивает растущий спрос на высокопроизводительные стекловолоконные ткани в серверах ИИ и передовой электронике.
- В апреле 2025 года AGY запустила свою легкую однокомпонентную S2 Glass roving, высокопроизводительную арматуру из стекловолокна, разработанную для аэрокосмических, оборонных и промышленных композитных применений. Продукт предназначен для обеспечения высокой прочности, жесткости и ударопрочности при одновременной поддержке эффективности производства и совместимости с существующими системами композитной обработки. Этот запуск отражает продолжающиеся материальные инновации, направленные на повышение производительности передовых композитных материалов, армированных стекловолокном.
- В апреле 2024 года Jogani Reinforcement выпустила JOGANI Super Mesh, стекловолоконный сетчатый продукт, предназначенный для контроля трещин и повышения долговечности оштукатуренных стен и строительных поверхностей. Продукт имеет щелочностойкое покрытие, легкую конструкцию и тканую стекловолоконную конструкцию для поддержки армирования в строительстве и гидроизоляции. Этот запуск отражает продолжающуюся разработку изделий из стекловолоконных тканей для строительства и инфраструктуры.
- В июле 2023 года Европейская комиссия сохранила окончательные антидемпинговые пошлины на некоторые продукты из стекловолокна накаливания, происходящие из Китая. Регулирование охватывало указанные роверы из стекловолокна, нарезанные пряди и маты, используемые в производстве композитов. Это решение повлияло на условия международной торговли армирующими материалами из стекловолокна, используемыми в строительстве, транспорте, ветроэнергетике и электронике.
- В апреле 2022 года Saint-Gobain объявила о соглашении по переработке стекла на своем заводе SageGlass в Миннесоте, США. Компания планировала перерабатывать более 1000 тонн стекла ежегодно в течение пяти лет, отводя материал от свалок и позволяя его повторное использование в продуктах, включая изоляцию стекловолокна. Инициатива демонстрирует растущее внимание отрасли к эффективности использования ресурсов, восстановлению отходов стекла и более устойчивой производственной практике.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











