



Global Fluoroscopy Equipment Market Segmentation, By Product (Fixed Fluoroscopy Equipment, and C-Arms), Application (Diagnostic and Surgical) - Industry Trends and Forecast to 2033
Каковы размеры и темпы роста рынка флюороскопического оборудования
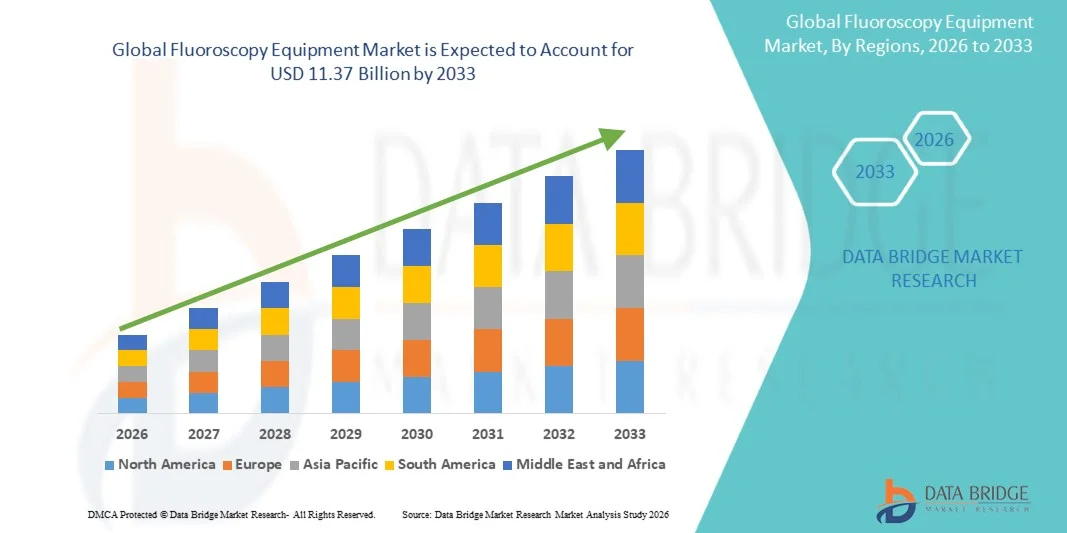
- Согласно анализу Data Bridge Market Research, объем мирового рынка флюороскопического оборудования был оценен как7,88 млрд долларов в 2025 годуОжидается, что он достигнет11,37 млрд долларов к 2033 году, вCAGR 4,70%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на визуализацию в режиме реального времени в диагностических и интервенционных процедурах, особенно в кардиологии, ортопедии и желудочно-кишечных приложениях, что приводит к более широкому внедрению оборудования для флюороскопии в больницах и диагностических центрах.
- Кроме того, растущее предпочтение минимально инвазивных процедур, наряду с непрерывными технологическими достижениями, такими как цифровые системы флюороскопии, улучшение качества визуализации и снижение радиационного воздействия, делает флюороскопическое оборудование критически важным компонентом современной медицинской визуализации. Эти конвергентные факторы ускоряют освоение решений Fluoroscopy Equipment, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$7,88 млрд.
- Ожидаемая рыночная стоимость (2033):$11,37 млрд.
- Прогноз CAGR (2026-2033):4.70%
Каковы основные выводы рынка флюороскопического оборудования
- Флюороскопическое оборудование, которое обеспечивает рентгеновскую визуализацию в режиме реального времени для диагностических и интервенционных процедур, широко используется в кардиологии, ортопедии, гастроэнтерологии и урологии. Эти системы необходимы для руководства минимально инвазивными процедурами и повышения клинической точности и результатов лечения пациентов в современных медицинских учреждениях.
- Растущий спрос на оборудование для флюороскопии в первую очередь подпитывается ростом числа минимально инвазивных операций, увеличением распространенности хронических заболеваний, требующих руководства по визуализации, и растущим спросом на передовые диагностические решения. Технологические достижения, такие как цифровая визуализация, низкодозированные радиационные системы и интеграция с ИИ, еще больше поддерживают рост рынка.
- Северная Америка доминировала на рынке оборудования для флюороскопии с самой большой долей дохода в 39,5% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением технологий визуализации и сильным присутствием ведущих производителей медицинских устройств. США продолжают наблюдать устойчивый рост из-за увеличения процедурных объемов и непрерывных технологических инноваций.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке флюороскопического оборудования в течение прогнозируемого периода из-за роста инвестиций в здравоохранение, расширения инфраструктуры больниц и увеличения спроса на диагностическую визуализацию в таких странах, как Китай и Индия.
- На долю диагностического сегмента приходится наибольшая доля выручки на рынке в 61,3% в 2025 году, что обусловлено растущей потребностью в точной визуализации в режиме реального времени при диагностике заболеваний.
Сфера охвата и сегментация рынка флюороскопического оборудования
|
Атрибуты |
Флюороскопическое оборудование Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке флюороскопического оборудования
"Улучшенная точность изображения благодаря интеграции ИИ и технологиям визуализации в реальном времени"
- Значительной и ускоряющейся тенденцией на мировом рынке оборудования для флюороскопии является интеграцияискусственный интеллект(AI), передовое программное обеспечение для визуализации и технологии обработки данных в режиме реального времени для повышения точности диагностики и эффективности процедур. Эта эволюция значительно повышает способность врачей выполнять минимально инвазивные процедуры с большей точностью и безопасностью.
- Например, ведущие компании в области медицинской визуализации внедряют системы флюороскопии на основе искусственного интеллекта, которые помогают автоматически оптимизировать качество изображения при одновременном снижении радиационного воздействия во время таких процедур, как катетеризация сердца и исследования желудочно-кишечного тракта.
- Инструменты улучшения изображения с поддержкой ИИ все чаще используются для обеспечения более четкой визуализации анатомических структур, что позволяет лучше ориентироваться во время интервенционных процедур и снижает риск осложнений.
- Например, современные флюороскопические платформы теперь включают алгоритмы коррекции движения, которые помогают поддерживать четкость изображения даже во время движения пациента, улучшая процедурные результаты в сложных случаях.
- Интеграция цифровых систем визуализации с ИТ-инфраструктурой больницы, включая PACS и электронные медицинские записи, обеспечивает беспрепятственный доступ к данным и сотрудничество в режиме реального времени между специалистами здравоохранения.
- Например, больницы в развитых регионах развертывают интегрированные комплексы визуализации, где системы флюороскопии связаны с хирургическими навигационными инструментами и базами диагностических изображений для расширенного принятия клинических решений.
- Эта тенденция к более интеллектуальным, точным и связанным решениям для визуализации меняет интервенционную радиологию и хирургические рабочие процессы, побуждая поставщиков медицинских услуг внедрять технологически передовые системы флюороскопии.
- Например, гибридные операционные, оснащенные передовыми системами флюороскопии, становятся все более распространенными в крупных больницах, поддерживая сложные сердечно-сосудистые и ортопедические процедуры.
- Спрос на флюороскопическое оборудование следующего поколения с улучшенными возможностями визуализации и снижением радиационного воздействия быстро растет в больницах и диагностических центрах, что обусловлено необходимостью более безопасных и эффективных процедур.
Динамика рынка флюороскопического оборудования
водитель
Растущий спрос на минимально инвазивные процедуры и передовые диагностические изображения
- Растущее предпочтение минимально инвазивных хирургических процедур, наряду с растущей потребностью в диагностической визуализации в режиме реального времени, является основным фактором для рынка оборудования для флюороскопии. Эти системы играют важную роль в точном руководстве процедурами, сокращении времени восстановления и улучшении результатов лечения пациентов.
- Например, растущее число сердечно-сосудистых вмешательств, таких как ангиопластика и размещение стентов, значительно повышает спрос на системы флюороскопии в больницах по всему миру.
- Растущая распространенность хронических заболеваний, включая сердечно-сосудистые расстройства, желудочно-кишечные заболевания и ортопедические проблемы, еще больше стимулирует потребность в передовых технологиях визуализации для точной диагностики и лечения.
- Например, флюороскопия широко используется в процедурах управления болью и операциях на позвоночнике, где визуализация в реальном времени необходима для точного размещения иглы.
- Технологические достижения в системах визуализации, включая цифровые детекторы и низкодозированные радиационные технологии, способствуют дальнейшему внедрению флюороскопического оборудования.
- Например, современные системы теперь предлагают функции импульсной флюороскопии и снижения дозы, сводя к минимуму радиационное воздействие как для пациентов, так и для медицинских работников.
- Кроме того, увеличение инвестиций в здравоохранение и расширение инфраструктуры больниц, особенно на развивающихся рынках, поддерживают широкое внедрение передовых систем визуализации.
- Например, новые многопрофильные больницы в Азиатско-Тихоокеанском регионе оснащают свои операционные комнаты системами флюороскопии для поддержки широкого спектра диагностических и интервенционных процедур.
Сдержанность/вызов
"Высокие затраты на оборудование и проблемы радиационного воздействия"
- Одной из ключевых проблем на рынке флюороскопического оборудования является высокая стоимость, связанная с передовыми системами визуализации, включая требования к установке, обслуживанию и обучению, которые могут ограничить внедрение в небольших медицинских учреждениях.
- Например, создание полностью интегрированного комплекса флюороскопии требует значительных капиталовложений, что затрудняет внедрение таких технологий в небольших клиниках и сельских больницах.
- Обеспокоенность по поводу радиационного облучения как пациентов, так и медицинских работников также представляет собой серьезную проблему, особенно при длительных или повторных процедурах.
- Например, интервенционные радиологи и кардиологи подвергаются риску кумулятивного облучения, что требует строгих протоколов безопасности и защитного оборудования.
- Кроме того, потребность в квалифицированных специалистах для работы сложных систем флюороскопии и интерпретации результатов визуализации может создать оперативные проблемы в регионах с ограниченным обученным персоналом.
- Например, развивающиеся страны часто сталкиваются с нехваткой квалифицированных радиологов и техников, что сказывается на эффективном использовании современного оборудования для визуализации.
- Решение этих проблем требует постоянных инноваций в технологиях визуализации с низкими дозами, расширенных учебных программ и экономически эффективных решений оборудования для расширения доступности.
- Например, производители сосредоточены на разработке компактных и доступных систем флюороскопии, адаптированных для небольших медицинских учреждений, чтобы улучшить проникновение на рынок.
Как сегментируется рынок флюороскопического оборудования
Рынок сегментирован на основе продукта и применения.
• По продукту
На основе продукта рынок оборудования для флюороскопии сегментирован на оборудование для фиксированной флюороскопии и C-Arms. Сегмент оборудования для фиксированной флюороскопии доминировал на рынке с наибольшей долей выручки в 58,6% в 2025 году, что обусловлено его широким использованием в больницах для сложных диагностических и интервенционных процедур. Эти системы предлагают превосходное качество изображения, стабильность и непрерывные возможности визуализации, что делает их идеальными для медицинских учреждений большого объема. Их интеграция в операционные и лаборатории катетеризации еще больше усиливает их спрос. Больницы предпочитают фиксированные системы из-за их способности поддерживать передовые процедуры, такие как сердечно-сосудистая визуализация и исследования желудочно-кишечного тракта. Кроме того, технологические достижения, такие как цифровая визуализация и снижение радиационного облучения, способствуют их внедрению. Наличие высококлассной инфраструктуры в развитых системах здравоохранения также способствует росту сегмента. Фиксированные системы широко используются в специализированных отделах, увеличивая коэффициенты использования. Их надежность и точность делают их необходимыми для критических процедур. Кроме того, увеличение инвестиций в инфраструктуру больниц во всем мире способствует устойчивому спросу. Сегмент продолжает извлекать выгоду из растущих хирургических объемов и потребностей в диагностической визуализации. В целом, фиксированная флюороскопия остается доминирующим сегментом благодаря своей производительности, эффективности и широкому институциональному использованию.
Ожидается, что в сегменте C-Arms самый быстрый CAGR составит 7,9% с 2026 по 2033 год, что обусловлено растущим спросом на мобильные и гибкие решения для визуализации. C-оружие широко используется в ортопедических, обезболивающих и неотложных процедурах из-за их переносимости и простоты использования. Их способность обеспечивать визуализацию в реальном времени в операционных повышает хирургическую точность и результаты. Растущее внедрение в амбулаторных хирургических центрах и амбулаторных учреждениях еще больше подпитывает рост. Технологические достижения, такие как мини-C-Arms и улучшенные интенсификаторы изображения, поддерживают расширение рынка. Увеличение числа минимально инвазивных процедур также способствует увеличению спроса. C-Arms требуют более низких затрат на установку по сравнению с стационарными системами, что делает их доступными для небольших медицинских учреждений. Кроме того, их компактная конструкция позволяет использовать в условиях ограниченного пространства. Увеличение инвестиций в здравоохранение на развивающихся рынках еще больше ускоряет их внедрение. Их универсальность в нескольких приложениях делает их очень желательными. В целом, C-Arms являются самым быстрорастущим сегментом из-за мобильности, экономической эффективности и расширения процедурных приложений.
• Подача заявки
На основе применения рынок флюороскопического оборудования сегментирован на диагностический и хирургический. На долю диагностического сегмента приходится наибольшая доля выручки на рынке в 61,3% в 2025 году, что обусловлено растущей потребностью в точной визуализации в режиме реального времени при диагностике заболеваний. Флюороскопия играет решающую роль в желудочно-кишечной, сердечно-сосудистой и урологической диагностике, обеспечивая динамическую визуализацию внутренних органов. Растущая распространенность хронических заболеваний значительно повышает спрос на диагностические процедуры визуализации. Больницы и диагностические центры в значительной степени полагаются на флюороскопию для раннего выявления и мониторинга заболеваний. Технологические достижения, улучшающие четкость изображения и снижающие радиационное воздействие, еще больше поддерживают рост сегмента. Интеграция цифровых систем повышает эффективность рабочего процесса и точность диагностики. Повышение осведомленности о профилактическом здравоохранении также способствует увеличению диагностических процедур. Кроме того, правительственные инициативы по улучшению диагностической инфраструктуры усиливают расширение рынка. Высокий приток пациентов в больницы обеспечивает последовательное использование диагностических систем флюороскопии. Сегмент выигрывает от непрерывных инноваций и расширения клинических применений. В целом, диагностические приложения доминируют из-за их критической роли в выявлении и лечении заболеваний.
Ожидается, что хирургический сегмент станет свидетелем самого быстрого CAGR в 8,4% с 2026 по 2033 год, что обусловлено ростом числа минимально инвазивных и управляемых изображениями операций. Флюороскопия широко используется в ортопедических, сердечно-сосудистых и неврологических операциях для обеспечения визуализации в режиме реального времени. Увеличение предпочтения минимально инвазивных процедур повышает спрос на интраоперационные решения для визуализации. Хирурги полагаются на флюороскопию для точности, уменьшения осложнений и улучшения результатов лечения пациентов. Рост амбулаторных хирургических центров еще больше ускоряет принятие сегмента. Технологические достижения, позволяющие 3D-изображения и улучшенные навигационные системы поддерживают расширение. Рост стареющего населения и связанные с этим хирургические потребности также способствуют росту. Кроме того, увеличение инвестиций в хирургическую инфраструктуру стимулирует спрос на передовые системы визуализации. Способность повышать хирургическую точность и эффективность делает флюороскопию незаменимой в современных операционных. Развивающиеся рынки быстро внедряются благодаря улучшению медицинских учреждений. В целом, хирургический сегмент наиболее быстро растет благодаря технологическим достижениям и увеличению объемов процедур.
В каком регионе находится наибольшая доля рынка флюороскопического оборудования
- Северная Америка доминировала на рынке оборудования для флюороскопии с самой большой долей дохода в 39,5% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением технологий визуализации и сильным присутствием ведущих производителей медицинских устройств. Регион продолжает извлекать выгоду из хорошо налаженных больничных сетей, растущего использования минимально инвазивных процедур и непрерывных технологических достижений в системах визуализации.
- Поставщики медицинских услуг в регионе все больше полагаются на передовые системы флюороскопии для визуализации в режиме реального времени в диагностических и интервенционных процедурах, что способствует более широкому внедрению оборудования в больницах и специализированных клиниках.
- Этот рост также поддерживается сильными инвестициями в медицинские технологии, благоприятной политикой возмещения и продолжающимися инновациями в низкодозированных системах визуализации и цифровой флюороскопии, что делает Северную Америку ключевым регионом, обеспечивающим доход на мировом рынке флюороскопического оборудования.
Американский рынок флюороскопического оборудования Insight
Рынок флюороскопического оборудования в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало увеличение объемов процедур, широкое внедрение передовых систем визуализации и постоянные технологические инновации. Страна пользуется хорошо развитой системой здравоохранения, высоким спросом на минимально инвазивные процедуры и широкой доступностью квалифицированных специалистов. Например, больницы по всей территории США все чаще используют системы флюороскопии при сердечно-сосудистых вмешательствах, ортопедических операциях и желудочно-кишечных процедурах. Кроме того, сильное присутствие ведущих компаний по производству медицинских изделий и текущие инвестиции в исследования и разработки еще больше повышают доступность технологий флюороскопии следующего поколения.
Европейский рынок флюороскопического оборудования Insight
Ожидается, что европейский рынок оборудования для флюороскопии будет расширяться на стабильном уровне CAGR в течение прогнозируемого периода при поддержке передовых систем здравоохранения, увеличении стареющего населения и растущем спросе на диагностические процедуры визуализации. Сильная нормативная база и акцент на безопасность пациентов способствуют внедрению технологий визуализации с низким уровнем радиации. Например, несколько европейских стран модернизируют инфраструктуру визуализации больниц, чтобы включить цифровые системы флюороскопии с расширенными возможностями визуализации. Акцент региона на повышении эффективности здравоохранения и клинических результатов способствует дальнейшему росту рынка.
Великобритания Fluoroscopy Equipment Market Insight
Ожидается, что рынок флюороскопического оборудования в Великобритании будет неуклонно расти в течение прогнозируемого периода, что обусловлено растущим спросом на диагностические и интервенционные процедуры визуализации и сильной поддержкой со стороны Национальной службы здравоохранения (NHS). Например, больницы NHS расширяют использование флюороскопии в минимально инвазивных операциях и диагностических приложениях в режиме реального времени. Растущий акцент на раннюю диагностику и улучшение путей ухода за пациентами также способствует расширению рынка.
Немецкий рынок флюороскопического оборудования Insight
Ожидается, что в течение прогнозируемого периода рынок флюороскопического оборудования в Германии будет расширяться на значительном CAGR, чему способствуют передовая инфраструктура здравоохранения, сильные производственные возможности медицинского оборудования и широкое внедрение инновационных технологий визуализации. Например, немецкие больницы все чаще инвестируют в гибридные операционные, оснащенные передовыми системами флюороскопии для сложных хирургических процедур. Акцент страны на прецизионную медицину и стандарты высококачественного ухода способствует дальнейшему росту рынка.
Азиатско-Тихоокеанский рынок флюороскопического оборудования
Ожидается, что рынок оборудования для флюороскопии в Азиатско-Тихоокеанском регионе будет самым быстрорастущим в течение прогнозируемого периода из-за роста инвестиций в здравоохранение, расширения инфраструктуры больниц и увеличения спроса на диагностическую визуализацию в таких странах, как Китай и Индия. Например, правительства этих стран вкладывают значительные средства в модернизацию здравоохранения и модернизацию средств визуализации в государственных больницах. Повышение осведомленности о ранней диагностике заболеваний и расширение доступа к медицинским услугам еще больше ускоряют рост рынка в регионе.
Японский рынок флюороскопического оборудования Insight
Рынок оборудования для флюороскопии в Японии набирает обороты благодаря своей передовой системе здравоохранения, высокому внедрению медицинских технологий и растущему спросу на диагностическую визуализацию среди стареющего населения. Например, японские больницы широко используют флюороскопию в сердечно-сосудистых и ортопедических процедурах для повышения точности лечения. Постоянные технологические инновации и мощная инфраструктура здравоохранения способствуют дальнейшему расширению рынка.
Китайский рынок флюороскопического оборудования Insight
Китайский рынок оборудования для флюороскопии составил значительную долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, расширение инфраструктуры здравоохранения и увеличение спроса на передовые диагностические изображения. Например, крупные больницы в городских центрах все чаще используют цифровые системы флюороскопии для поддержки растущего числа диагностических и интервенционных процедур. Сильные правительственные инициативы, растущие расходы на здравоохранение и растущие возможности отечественного производства еще больше повышают доступность и внедрение оборудования для флюороскопии по всей стране.
Какие компании занимают ведущие позиции на рынке флюороскопического оборудования
Индустрия оборудования для флюороскопии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Siemens Healthineers(Германия)
- GE HealthCare(США)
- Koninklijke Philips N.V. (Нидерланды)
- Компания Canon Medical Systems Corporation(Япония)
- Корпорация Shimadzu(Япония)
- Компания Ziehm Imaging GmbH(Германия)
- Hologic, Inc. (США)
- Fujifilm Holdings Corporation (Япония)
- Hitachi, Ltd. (Япония)
- Toshiba Medical Systems (Япония)
- Carestream Health (США)
- Agfa-Gevaert Group (Бельгия)
- Samsung Medison (Южная Корея)
- Компания Mindray Medical International Limited (Китай)
- Лепу медицинские технологии (Китай)
- Медицинские системы Allengers (Индия)
- Trivitron Healthcare (Индия)
- BPL Medical Technologies (Индия)
- Narang Medical Limited (Индия)
- SternMed GmbH (Германия)
Каковы последние события на мировом рынке флюороскопического оборудования
- В августе 2022 года компания Xoran Technologies объявила, что получила клиренс Управления по контролю за продуктами и лекарствами США (FDA) 510 (k) для своей мобильной системы визуализации TRON, полностью мобильной платформы, предназначенной для предоставления изображений в режиме реального времени и улучшения интраоперационной визуализации, что ознаменовало значительный прогресс в портативных решениях для флюороскопии.
- В августе 2023 года Biosense Webster, входящая в состав Johnson & Johnson MedTech, получила одобрение FDA США на рабочий процесс с нулевой фтороскопией для продуктов абляции фибрилляции предсердий, что позволяет проводить процедуры с минимальным воздействием или без него, тем самым снижая радиационные риски и продвигая более безопасные интервенционные методы.
- В январе 2024 года Carestream Health запустила систему визуализации DRX-Excel Plus, усовершенствованную платформу для рентгенографии и флюороскопии, предназначенную для повышения эффективности рабочего процесса, опыта пациентов и производительности визуализации благодаря расширенным цифровым возможностям и гибкости системы.
- В ноябре 2024 года Augmedics получила разрешение FDA 510(k) для своей технологии регистрации КТ-флюороскопии, интегрированной в систему позвоночника xvision, что позволяет хирургам использовать дополненную реальность с флюороскопической визуализацией для повышения точности навигации и снижения зависимости от интраоперационной 3D-визуализации.
- В декабре 2024 года Canon Medical Systems получила разрешение FDA США на гибридную систему визуализации Adora DRFi, объединяющую рентгенографию и флюороскопию с низкими дозами в единую платформу, направленную на повышение эффективности рабочего процесса и гибкости визуализации в клинических условиях.
- В марте 2025 года Canon Medical Systems USA официально запустила систему Adora DRFi на рынке США, внедрив передовые технологии позиционирования, беспроводные детекторы и интегрированные возможности рентгенографии-фтороскопии для улучшения доступа пациентов и эффективности диагностики.
- В июле 2025 года Siemens Healthineers получила разрешение FDA США на использование своих платформ для рентгенографии и флюороскопии Luminos Q.namix R и Luminos Q.namix T с оптимизацией рабочего процесса на основе ИИ, эргономичным дизайном и снижением радиационного облучения, повышая эффективность сложных процедур визуализации.
- В ноябре 2025 года компания Shimadzu Medical Systems USA объявила о выпуске усовершенствованной системы флюороскопии SC15, включающей технологию плоского панельного детектора и интерфейсы больших дисплеев для улучшения хирургической визуализации, эффективности рабочего процесса и точности визуализации в реальном времени во время процедур.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











