


Сегментация мирового рынка упаковочной бумаги для пищевых продуктов по материалу (пластик, бумага и алюминиевая фольга), типу фастфуда (сэндвичи, бургеры, пицца, роллы и роллы, курица и другие), конечному использованию (гостиницы, рестораны, кафе, точки быстрого питания, кинотеатры, предприятия общественного питания на авиа- и железнодорожном транспорте, а также учреждения) — тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста мирового рынка бумаги для упаковки пищевых продуктов
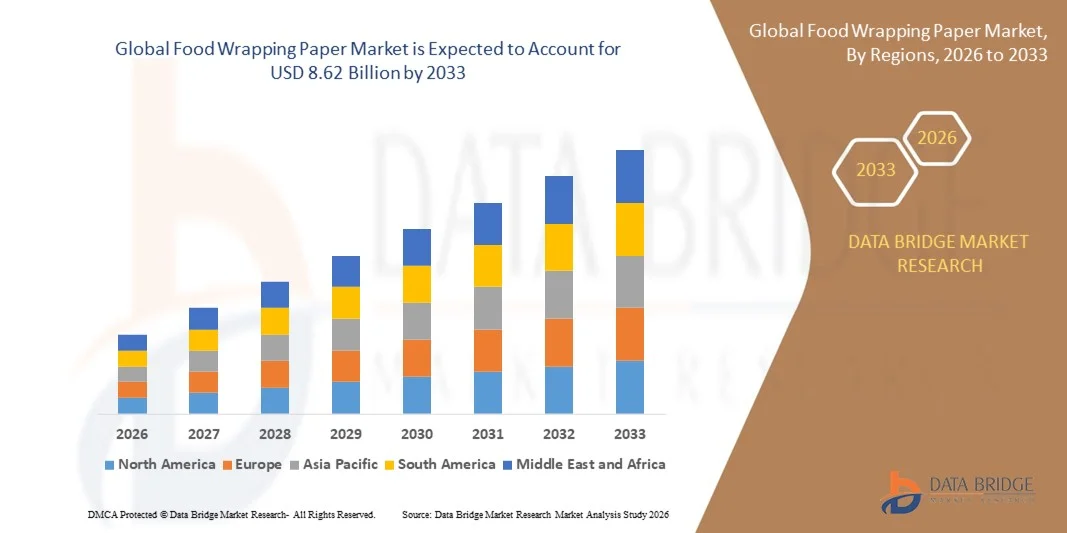
- Согласно анализу Data Bridge Market Research, глобальный объем рынка бумаги для упаковки пищевых продуктов был оценен как3,38 млрд долларов в 2025 годуОжидается, что он достигнет8,62 млрд долларов к 2033 году, вCAGR 4,00%в течение прогнозируемого периода
- Растущая сеть ресторанов быстрого питания является основным фактором, увеличивающим рост рынка, а также растущие технологические достижения в секторе упаковки продуктов питания с целью увеличения срока хранения, повышения удобства хранения, а также склонности потребителей и конечных пользователей к принятию различных экологически чистых упаковочных решений, быстрой индустриализации, растущего городского населения по всему миру и увеличения населения, особенно молодого работающего населения, являются основными факторами, среди прочего, способствующими росту рынка оберточной бумаги для пищевых продуктов.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):3,38 млрд долларов
- Ожидаемая рыночная стоимость (2033):8,62 млрд долларов
- Прогноз CAGR (2026–2033): 4.00%
Каковы основные выводы рынка бумаги для упаковки пищевых продуктов
- Растущая научно-исследовательская и опытно-конструкторская деятельность на рынке и повышение технологического прогресса и модернизации в производственных технологиях еще больше создадут новые возможности для рынка бумаги для упаковки пищевых продуктов.
- Тем не менее, растущая экологическая обеспокоенность по поводу использования утилизации бумаги является основным фактором, сдерживающим рост рынка, и будет еще больше препятствовать росту рынка оберточной бумаги для пищевых продуктов.
- Северная Америка доминировала на рынке пищевой оберточной бумаги с долей дохода 38,2% в 2025 году, чему способствовало широкое распространение устойчивой, фирменной и функциональной упаковки в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 8,1% с 2026 по 2033 год, чему способствуют рост располагаемых доходов, урбанизация и растущий спрос на удобные, экологически чистые и фирменные решения для упаковки продуктов питания в Китае, Индии, Японии и Юго-Восточной Азии.
- Сегмент бумаги доминировал на рынке с долей выручки 44,2% в 2025 году, чему способствовало растущее предпочтение потребителей экологически чистых, биоразлагаемых и перерабатываемых упаковочных решений.
Сфера охвата и сегментация рынка бумаги для упаковки пищевых продуктов
|
Атрибуты |
Пищевая обертывающая бумага ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке бумаги для упаковки пищевых продуктов
Растущий спрос на экологически чистые и функциональные упаковки для пищевых продуктов
- Рынок бумаги для упаковки пищевых продуктов является свидетелем ключевой тенденции к более широкому внедрению устойчивых, биоразлагаемых и функциональных бумаг с добавленными растительными покрытиями, природными антиоксидантами и питательными веществами. Эта тенденция обусловлена растущей осведомленностью потребителей об экологической устойчивости, здоровье и безопасности пищевых продуктов, особенно среди городского населения во всем мире.
- Например, такие компании, как Berry Global и Amcor, разрабатывают биоразлагаемые и компостируемые бумаги для упаковки пищевых продуктов с улучшенными барьерными свойствами, чтобы продлить срок годности продукта и уменьшить порчу продуктов питания.
- Растущий спрос на упаковку, которая поддерживает свежесть, предотвращает загрязнение и поддерживает чистые продукты, ускоряет принятие.
- Производители интегрируют натуральные масла, растительные экстракты и функциональные покрытия в оберточные бумаги, чтобы обеспечить антимикробные и антиоксидантные преимущества.
- Увеличение НИОКР в области устойчивого сырья, функциональных добавок и перерабатываемых конструкций способствует инновациям продукта
- Поскольку потребители продолжают уделять приоритетное внимание экологичной, ориентированной на здоровье и удобной упаковке, ожидается, что пищевые оберточные бумаги останутся центральными в сегменте устойчивой упаковки.
Каковы основные движущие силы рынка бумаги для упаковки пищевых продуктов
- Рост потребительского спроса на экологически чистые, функциональные и оздоровительные упаковочные решения является основным фактором роста рынка.
- Например, в 2025 году Amcor и Berry Global расширили свои портфели устойчивой и функциональной упаковки пищевых продуктов, ориентированной на экологически чистых и ориентированных на здоровье потребителей.
- Растущее предпочтение биоразлагаемой, перерабатываемой и растительной упаковки стимулирует внедрение в секторах общественного питания, розничной торговли и упакованных продуктов питания в Северной Америке, Европе и Азиатско-Тихоокеанском регионе.
- Технологические достижения в покрытии на водной основе, биоразлагаемых пленках и антимикробных методах лечения позволяют производителям производить высокоэффективные оберточные бумаги.
- Увеличение интеграции функциональных оберточных бумаг для готовых к употреблению продуктов питания, хлебобулочных изделий и скоропортящихся товаров еще больше способствует расширению рынка.
- Ожидается, что благодаря постоянным инвестициям в НИОКР, устойчивому поиску материалов и маркетинговым стратегиям рынок бумаги для упаковки пищевых продуктов сохранит сильный импульс роста в ближайшие годы.
Какой фактор препятствует росту рынка бумаги для упаковки пищевых продуктов
- Высокие производственные затраты, связанные с биоразлагаемыми материалами, функциональными покрытиями и премиальными добавками, ограничивают масштабное внедрение, особенно на чувствительных к цене рынках.
- Например, в течение 2024-2025 годов колебания поставок растительных волокон и натуральных покрытий повлияли на объемы производства устойчивых оберточных бумаг.
- Соблюдение нормативных требований в отношении безопасности пищевых продуктов, маркировки и экологических стандартов в разных регионах увеличивает сложность и стоимость эксплуатации.
- Ограниченная осведомленность на развивающихся рынках об устойчивых и функциональных преимуществах оберточной бумаги препятствует принятию, особенно для специализированных и дорогостоящих вариантов.
- Конкуренция со стороны альтернативных упаковочных решений, таких как пластмассы, фольга и многоразовые контейнеры, создает ценовое давление и влияет на проникновение на рынок.
- Чтобы преодолеть эти проблемы, участники рынка инвестируют в материальные инновации, экономически эффективные технологии производства, оптимизацию цепочки поставок и образование потребителей для обеспечения последовательного, высококачественного и экологически чистого предложения оберточной бумаги для пищевых продуктов.
Как сегментируется рынок бумаги для упаковки пищевых продуктов
Рынок сегментирован на основематериал, тип быстрого питания и конечное использование.
- По материалам
На основе материала рынок пищевой бумаги сегментирован на пластиковую, бумажную и алюминиевую фольгу. Сегмент бумаги доминировал на рынке с долей выручки 44,2% в 2025 году, чему способствовало растущее предпочтение потребителей экологически чистых, биоразлагаемых и перерабатываемых упаковочных решений. Бумажные оберточные материалы широко используются в магазинах быстрого питания и ресторанах из-за их устойчивого характера и простоты печати для брендинга и маркировки. Производители внедряют инновации с жиростойкой, покрытой и функциональной бумагой для повышения долговечности, безопасности пищевых продуктов и срока хранения. Пластиковая обертка широко используется для удобства и защиты от влаги, но из-за экологических проблем ее использование снижается.
Алюминиевая фольга является предпочтительной для высокотемпературных применений и сохранения вкуса, но имеет ограниченную долю рынка. Сегмент пластмасс, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год из-за экономической эффективности и растущего внедрения услуг выноса и доставки.
- Тип быстрого питания
Основываясь на типе фаст-фуда, рынок оберточной бумаги разделен на сэндвичи, бургеры, пиццу, обертки и рулоны, курицу и другие. Сегмент Burgers доминировал на рынке с долей выручки 37,6% в 2025 году, благодаря огромной глобальной популярности сетей бургеров и ресторанов быстрого питания. Обертывающие бумаги для бургеров фокусируются на резистентности к смазке, брендинге и простоте обработки, улучшая удобство и гигиену клиентов. Сэндвичи и обертки набирают обороты в кафе и магазинах быстрого питания, ориентированных на здоровье, в то время как пиццерийные бумаги часто включают смазочные и термостойкие покрытия. Функциональные и фирменные оберточные бумаги все чаще используются для улучшения потребительского опыта и обеспечения безопасности пищевых продуктов.
Сегмент Wraps and Rolls, по прогнозам, будет расти самыми быстрыми темпами CAGR в течение 2026–2033 годов, что обусловлено растущим спросом на более здоровые, портативные и доступные варианты питания в городских районах, а также расширением пекарни и магазинов на вынос во всем мире.
- Конечным использованием
На основе конечного использования рынок бумаги для упаковки продуктов питания сегментирован на отели, рестораны, кафе, розетки быстрого питания, кинотеатры, авиационное и железнодорожное питание и институциональное. Сегмент Fast Food Outlets доминировал на рынке с долей выручки 41,3% в 2025 году, чему способствовало расширение глобальных сетей QSR и увеличение потребительских предпочтений в отношении еды на вынос и доставки. Оберточные бумаги, используемые в этом сегменте, ориентированы на жиронепроницаемые, долговечные и визуально привлекательные конструкции для брендинга и удобства. Кафе и рестораны используют индивидуальные и экологически чистые оберточные решения для удовлетворения устойчивых тенденций упаковки. Авиационное и железнодорожное питание, наряду с институциональными продовольственными услугами, предпочитают функциональные, гигиенические и термостойкие бумаги для массовых порций.
Сегмент кафе, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено ростом культуры кафе, урбанизацией и растущим спросом на устойчивые и фирменные упаковочные решения для бутербродов, оберток и хлебобулочных изделий.
В каком регионе находится наибольшая доля рынка бумаги для упаковки пищевых продуктов
- Северная Америка доминировала на рынке пищевой оберточной бумаги с долей дохода 38,2% в 2025 году, чему способствовало широкое распространение устойчивой, фирменной и функциональной упаковки в США и Канаде.
- Высокая осведомленность потребителей об экологически чистых материалах, сильное присутствие QSR и розничной торговли, а также строгие правила безопасности пищевых продуктов способствуют лидерству на рынке. Ключевые игроки используют инновации в бумагах, устойчивых к смазке, перерабатываемых фильмах и индивидуальных печатных проектах для удовлетворения растущих потребностей клиентов.
- Урбанизация, более высокие располагаемые доходы и растущее предпочтение выноса и доставки продуктов питания способствуют более высокому принятию.
Американский рынок бумаги для упаковки пищевых продуктов Insight
США являются крупнейшим поставщиком на североамериканский рынок, что обусловлено спросом на высококачественные, фирменные и устойчивые решения для упаковки в магазинах быстрого питания, кафе и ресторанах. Производители инвестируют в инновации продукта, включая смазочные покрытия, биоразлагаемые бумаги и индивидуальную упаковку для бутербродов, гамбургеров и оберток. Распространение через супермаркеты, специализированные магазины и платформы электронной коммерции обеспечивает широкую доступность. Здоровые и экологически осведомленные потребители еще больше подкрепляют сильный рост рынка в США.
Канадский рынок бумаги для упаковки пищевых продуктов Insight
Канада неуклонно вносит свой вклад в рынок Северной Америки, чему способствует растущее принятие перерабатываемых, экологически чистых и функциональных оберточных бумаг. Специализированные розничные сети, онлайн-платформы и устойчивые инициативы по упаковке способствуют росту. Компании по производству напитков и упаковки пищевых продуктов сотрудничают с производителями бумаги для разработки инновационных и безопасных решений для упаковки пищевых продуктов. Тенденции чистой марки, удобство и принятие городского образа жизни усиливают проникновение на рынок.
Азиатско-Тихоокеанский рынок бумаги для упаковки пищевых продуктов
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 8,1% с 2026 по 2033 год, чему способствуют рост располагаемых доходов, урбанизация и растущий спрос на удобные, экологически чистые и фирменные решения для упаковки продуктов питания в Китае, Индии, Японии и Юго-Восточной Азии. Регион выигрывает от расширения сетей быстрого питания, роста розничной торговли и внедрения электронной коммерции. Оберточные материалы на основе бумаги и фольги набирают популярность благодаря устойчивости и гигиеническим тенденциям. Инвестиции в информационные кампании и инновации в области упаковки способствуют быстрому внедрению в регионе.
Китайский рынок бумаги для упаковки пищевых продуктов Insight
Китай лидирует на рынке Азиатско-Тихоокеанского региона, чему способствуют расширение QSR, городской образ жизни и потребительские предпочтения в отношении фирменных и гигиенических оберточных материалов. Бумажные и ламинированные обертки широко используются для поддержания качества пищи, гигиены и визуальной привлекательности. Сильные розничные сети, супермаркеты и каналы электронной коммерции обеспечивают широкую доступность. Инновации в продуктах, рекламные кампании и профилактические тенденции в области здравоохранения продолжают стимулировать рост рынка.
Индийский рынок бумаги для упаковки пищевых продуктов Insight
Индия становится ключевым фактором регионального роста, поддерживаемым ростом потребления фаст-фуда, растущей урбанизацией и принятием экологически чистых и доступных оберточных бумаг. Магазины быстрого питания, рестораны и кафе все чаще используют печатные, смазочные и ламинированные бумаги. Компании внедряют инновации с устойчивой, удобной и гигиенической упаковкой. Повышение осведомленности о безопасности пищевых продуктов, гигиене и брендинге способствует долгосрочному росту в Индии.
Каковы основные компании на рынке пищевой бумаги
Пищевая оберточная бумага в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Berry Global Inc. (США)
- Дельфор (Австрия)
- Грузия-Тихоокеанский регион (США)
- Arora Print (Индия)
- Divinext Imex (Индия)
- Р.С. Трейдеры (Индия)
- Дели Графы и диаграммы (Индия)
- Athena Superpack Private Limited (Индия)
- Бумажные изделия Ajanta (Индия)
- Ayush Flexipack Private Limited (Индия)
- Axon Packaging Paper Boards Private Limited (Индия)
- Mayank Plastics (Индия)
- Бумажная компания Twin Rivers (Канада)
- Hindalco Industries Ltd (Индия)
- Mitsubishi Chemical Holdings Corporation (Япония)
- Amcor plc (Австралия)
Каковы последние события на мировом рынке бумаги для упаковки пищевых продуктов
- В мае 2025 года Kapag представила свою инновационную концепцию Changemaker, используя премиальный картон Algro Design от Sappi и Fusion Topliner в сочетании с функциональной барьерной бумагой AvantGuard для производства 100%-ного бумажного, мономатериального, перерабатываемого упаковочного решения для пищевых продуктов, устраняя необходимость в пластиковых альтернативах. Эта инициатива представляет собой важный шаг на пути к устойчивым инновациям в области упаковки пищевых продуктов.
- В мае 2025 года Metsä Group и Amcor, мировой лидер в области ответственных упаковочных решений, объявили о стратегическом сотрудничестве в разработке трехмерной упаковки из формованного волокна с крышками и вкладышами для различных пищевых применений, используя опыт обеих компаний для удовлетворения растущего спроса на устойчивые альтернативы. Это партнерство подчеркивает растущее внимание к экологически чистым упаковочным решениям.
- В мае 2025 года компания Hotpack, основанная в ОАЭ, расширила свою деятельность в Северной Америке, инвестируя 100 миллионов долларов в создание производственного и распределительного центра в Нью-Джерси, укрепив свое присутствие и способность обслуживать растущий спрос на устойчивую и удобную упаковку.
- В апреле 2025 года SÜDPACK, Werz и BASF Gastronomie сотрудничали, чтобы использовать полиамидный ультрасредний веломатериал BASF для упаковки мяса и колбасы в отелях, ресторанах и общественного питания, демонстрируя интеграцию переработанных материалов в функциональные приложения для упаковки пищевых продуктов.
- В марте 2024 года Berry Global Inc. объявила о значительном расширении своих мощностей по переработке гибких пленок на трех европейских объектах в Heanor (Великобритания), Steinfeld (Германия) и Zdzieszowice (Польша), которые, как ожидается, увеличат производство переработанного пластика на 6600 тонн в год, устраняя растущий спрос на высокоэффективные переработанные пленки.
- В марте 2024 года ProAmpac приобрела UP PAPER LLC, мичиганского производителя переработанной крафт-бумаги, улучшив свой портфель устойчивой упаковки и укрепив свое присутствие на рынке США, поддерживая растущую тенденцию экологически чистых решений для упаковки продуктов питания.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











