


Глобальный рынок средств для лечения гастроэнтерита, по видам лечения (антибиотикотерапия, дегидратационная терапия и др.), способу введения (перорально, парентерально), конечным пользователям (больницы, уход на дому, специализированные клиники и др.), каналу сбыта (больничная аптека, розничная аптека, интернет-аптеки и др.) — тенденции отрасли и прогноз до 2029 г.
Каков размер рынка лечения гастроэнтерита и темпы роста
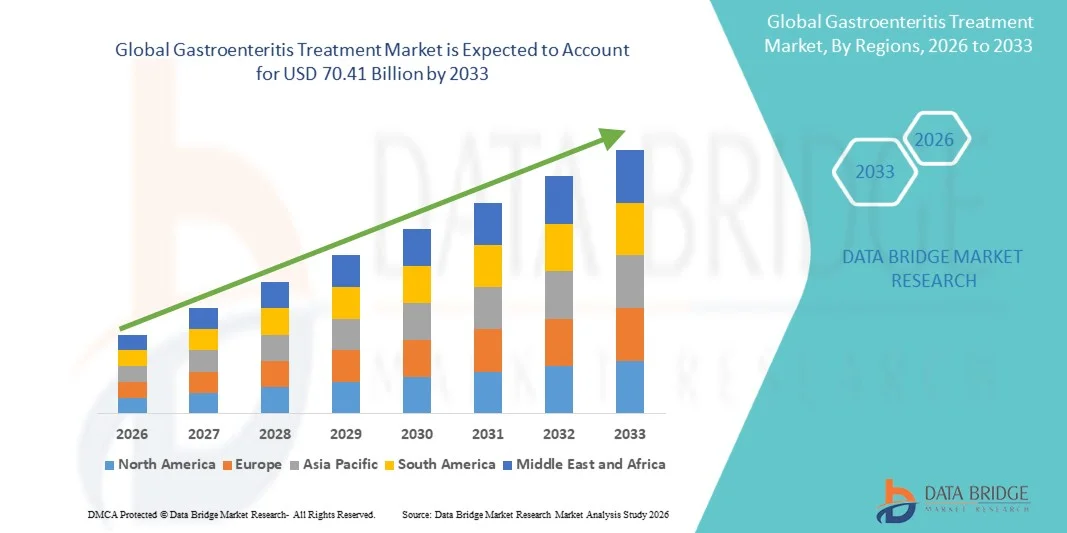
- Объем мирового рынка лечения гастроэнтерита был оценен в44,18 млрд долларов США в 2025 годуОжидается, что он достигнет70,41 млрд долларов к 2033 году, вCAGR 6.00%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен высокой глобальной заболеваемостью инфекционным гастроэнтеритом, вызванным вирусными, бактериальными и паразитарными патогенами, особенно в регионах с ограниченным доступом к чистой воде и санитарной инфраструктуре.
- Кроме того, повышение осведомленности о ранней диагностике и лечении наряду с расширением доступа к здравоохранению, принятием пероральной регидратационной терапии и улучшением доступности антибиотиков и противовирусных препаратов поддерживает расширение рынка и укрепление спроса на эффективные решения для лечения гастроэнтерита.
Каковы основные выводы рынка лечения гастроэнтерита
- Лечение гастроэнтерита, включающее антибактериальную терапию, обезвоживание и поддерживающую терапию, играет решающую роль в управлении острыми кишечными инфекциями, вызванными вирусными, бактериальными и паразитарными патогенами, с сильным акцентом на предотвращение обезвоживания и осложнений среди уязвимых групп населения, таких как дети и пожилые люди.
- Растущий спрос на лечение гастроэнтерита в первую очередь обусловлен высоким глобальным бременем инфекционной диареи, ростом случаев заболеваний пищевого и водного происхождения, повышением осведомленности о ранней регидратационной терапии и расширением доступа к основным лекарствам и медицинским услугам в странах с развивающейся экономикой.
- Северная Америка доминировала на рынке лечения гастроэнтерита с самой большой долей дохода 42,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким поведением в поисках лечения и сильной доступностью рецептурной и внебиржевой желудочно-кишечной терапии, особенно в больницах и амбулаторных учреждениях.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения гастроэнтерита в течение прогнозируемого периода из-за высокой заболеваемости желудочно-кишечными инфекциями, улучшения санитарных условий, расширения инфраструктуры здравоохранения и увеличения инициатив общественного здравоохранения, направленных на борьбу с диареей.
- Сегмент обезвоживания доминировал на рынке лечения гастроэнтерита с долей 50,6% в 2025 году из-за его критической роли в предотвращении потери жидкости и поддержании электролитного баланса.
Сфера охвата иСегментация рынка лечения гастроэнтерита
|
Атрибуты |
Лечение гастроэнтерита Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения гастроэнтерита
«Растущее принятие решений для быстрой регидратации и лечения в точках обслуживания»
- Значительной и ускоряющейся тенденцией на мировом рынке лечения гастроэнтерита является растущее внедрение быстрой пероральной регидратационной терапии (ОРТ) и решений для лечения в пунктах оказания медицинской помощи, улучшение раннего управления обезвоживанием и сокращение потребностей в госпитализации в различных медицинских учреждениях.
- Например, рекомендованные ВОЗ препараты ОРВ широко используются в наборах неотложной помощи и программах общественного здравоохранения, что позволяет быстро реагировать на острые вспышки диареи как в развитых, так и в развивающихся регионах.
- Интеграция добавок цинка с пероральной регидратационной терапией улучшает результаты восстановления в педиатрических случаях гастроэнтерита, а клинические протоколы все чаще способствуют комбинированным подходам к лечению для более быстрого разрешения симптомов.
- Кроме того, системы здравоохранения все больше сосредотачиваются на децентрализованных моделях лечения, что позволяет аптекам и центрам первичной медицинской помощи оказывать немедленную помощь при гастроэнтерите без необходимости госпитализации.
- Цифровые медицинские платформы и телемедицинские консультации все чаще используются для руководства ранним лечением гастроэнтерита, что позволяет пациентам получать своевременные рекомендации по гидратации и лечению удаленно.
- Разработка готовых к употреблению ароматизированных растворов для регидратации полости рта улучшает соответствие пациентов, особенно среди педиатрических групп населения, тем самым поддерживая более быстрые темпы восстановления.
Каковы основные драйверы рынка лечения гастроэнтерита
Растущее бремя инфекционных диарейных заболеваний и расширение доступа к медицинской помощи
- Растущее глобальное бремя вирусных, бактериальных и паразитарных желудочно-кишечных инфекций в сочетании с расширением доступа к здравоохранению в развивающихся странах является основным фактором, ускоряющим спрос на решения для лечения гастроэнтерита.
- Например, поддерживаемые ЮНИСЕФ программы борьбы с диареей в регионах с низким уровнем дохода расширяют доступ к солям для пероральной регидратации и основным лекарственным средствам, значительно снижая смертность от осложнений, связанных с обезвоживанием.
- Растущие вспышки болезней пищевого и водного происхождения среди городского и сельского населения еще больше увеличивают потребность в эффективных методах лечения антибиотиками и обезвоживанием в медицинских учреждениях.
- Кроме того, растущая осведомленность среди лиц, осуществляющих уход, и медицинских работников о раннем вмешательстве и стандартизированных протоколах лечения способствует своевременному принятию методов лечения гастроэнтерита.
- Растущая доступность доступных безрецептурных ОРВ и поддерживающих лекарств еще больше способствует расширению рынка как в больницах, так и в общинах.
- Правительственные инициативы в области санитарии и чистой питьевой воды снижают тяжесть заболеваний, одновременно увеличивая раннюю диагностику и лечение.
- Расширение программ детского здравоохранения и кампаний по повышению осведомленности о вакцинации способствуют дальнейшему укреплению профилактического и поддерживающего лечения во всем мире.
Сдержанность/вызов
Антимикробная резистентность и ограниченная специфичность лечения в вирусных случаях
- Глобальный рынок лечения гастроэнтерита сталкивается со значительными проблемами из-за повышения устойчивости к противомикробным препаратам и ограниченной эффективности антибиотиков в случаях вирусного гастроэнтерита, ограничивая точность лечения и результаты.
- Например, ВОЗ подчеркнула повышение устойчивости среди распространенных бактериальных патогенов, таких как кишечная палочка и сальмонелла, что усложняет стратегии лечения на основе антибиотиков при тяжелых инфекциях.
- Неправильное использование и чрезмерное назначение антибиотиков в случаях гастроэнтерита способствуют снижению эффективности лекарств и увеличению долгосрочных проблем общественного здравоохранения во всем мире.
- Кроме того, отсутствие таргетной противовирусной терапии для большинства случаев вирусного гастроэнтерита ограничивает варианты лечения в основном поддерживающей терапией, сокращая сферу фармацевтических инноваций.
- Эти проблемы еще больше усугубляются диагностическими ограничениями в регионах с ограниченными ресурсами, что затрудняет дифференциацию вирусных и бактериальных инфекций и оптимизирует решения о лечении.
- Слабая инфраструктура здравоохранения в сельских районах часто задерживает точное начало лечения, увеличивая риск осложнений и продолжительность заболевания.
- Несоблюдение пациентом протоколов гидратации и преждевременное прекращение терапии еще больше снижает общую эффективность лечения и результаты лечения.
Как сегментируется рынок лечения гастроэнтерита
Рынок сегментирован на основе лечения, пути введения, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок лечения гастроэнтерита сегментирован на антибиотикотерапию, обезвоживание и другие. Сегмент обезвоживания доминировал на рынке с самой большой долей дохода 50,6% в 2025 году, что обусловлено его критической ролью в качестве вмешательства первой линии для предотвращения потери жидкости и дисбаланса электролитов в случаях острого гастроэнтерита. Терапия обезвоживания, особенно растворы для пероральной регидратации (ОРС), широко рекомендуется мировыми органами здравоохранения из-за ее экономической эффективности и доказанной эффективности в снижении смертности. Сегмент также выигрывает от сильного принятия как в больницах, так и на уровне общин, особенно в педиатрических популяциях, где необходима быстрая замена жидкости. Растущая доступность готовых к использованию препаратов ОРС и поддерживаемых правительством программ борьбы с диарейными заболеваниями еще больше укрепляют его доминирование. Простота администрирования и пригодность для массового распространения в ситуациях вспышки также вносят значительный вклад в его лидирующие позиции на рынке.
Ожидается, что в сегменте антибактериальной терапии будет наблюдаться самый быстрый рост на 10% в течение 2026–2033 годов, что обусловлено ростом случаев тяжелого бактериального гастроэнтерита, требующего целевого антимикробного вмешательства. Увеличение диагностики патоген-специфических инфекций, особенно в больницах, повышает спрос на рецептурные антибиотики. Кроме того, достижения в разработке целевых антибиотиков и улучшение клинических рекомендаций по лечению бактериального гастроэнтерита поддерживают рост. Расширение доступа к здравоохранению в странах с развивающейся экономикой также способствует более эффективному применению лечения при инфекциях средней и тяжелой степени тяжести. Однако растущие опасения по поводу устойчивости к противомикробным препаратам способствуют более рациональному и регулируемому использованию, формируя контролируемый, но устойчивый рост этого сегмента.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный и парентеральный. Оральный сегмент доминировал на рынке с самой большой долей дохода в 60-65% в 2025 году, что обусловлено его широким использованием в обезвоживающей терапии и простотой администрирования как в домашних условиях, так и в амбулаторных условиях. Оральные методы лечения, особенно ОРВ и пероральные антибиотики, являются наиболее предпочтительными из-за их неинвазивного характера и экономической эффективности. Сегмент активно поддерживается глобальными инициативами в области общественного здравоохранения, способствующими регидратации полости рта в качестве основного ответа на диарейные заболевания. Он также широко используется в педиатрической помощи из-за простоты потребления и высокого соответствия. Наличие ароматизированных и улучшенных составов еще больше усиливает принятие пациента и приверженность лечению.
Ожидается, что в парентеральном сегменте будет наблюдаться самый быстрый темп роста в 9% в течение 2026–2033 годов, что обусловлено увеличением госпитализации тяжелых случаев гастроэнтерита, требующих внутривенного замещения жидкости и инъекционных антибиотиков. Парентеральная терапия имеет решающее значение в случаях крайнего обезвоживания, когда пероральное потребление не представляется возможным. Растущие поступления в экстренные службы в сценариях инфекционных вспышек еще больше поддерживают спрос. Кроме того, улучшение инфраструктуры больниц и служб неотложной помощи в развивающихся регионах расширяет доступ к лечению на основе IV. Сегмент также выигрывает от растущего клинического акцента на быстрой стабилизации в группах пациентов с высоким риском, таких как младенцы и пожилые люди.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с самой большой долей дохода в 55% в 2025 году, что обусловлено высоким притоком пациентов для случаев гастроэнтерита средней и тяжелой степени, требующих профессионального медицинского наблюдения. Больницы служат первичными лечебными центрами для управления обезвоживанием, внутривенной терапии и диагностического подтверждения инфекционных причин. Наличие развитой инфраструктуры лабораторного тестирования и неотложной помощи также способствует доминированию сегмента. Увеличение числа госпитализаций во время сезонных вспышек также вносит значительный вклад в спрос. Кроме того, больницы являются основным пунктом распределения рецептурных антибиотиков и протоколов управления в тяжелых случаях.
Ожидается, что в сегменте ухода на дому будет наблюдаться самый быстрый рост на 11% в течение 2026–2033 годов, что обусловлено растущим предпочтением лечения на дому легких случаев гастроэнтерита с использованием ORS и безрецептурных препаратов. Повышение осведомленности о методах раннего лечения симптомов и самообслуживания сокращает ненужные посещения больниц. Доступность простых в использовании продуктов для пероральной регидратации и цифровых руководств по здоровью также способствуют принятию лечения на дому. Расширение телемедицинских услуг позволяет осуществлять дистанционный мониторинг и давать рекомендации по рецепту для пациентов. Экономическая эффективность и удобство являются ключевыми факторами, ускоряющими переход к моделям лечения на дому.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку, интернет-аптеки и другие. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки 45% в 2025 году, что обусловлено высокими объемами рецептов для стационарных и неотложных случаев гастроэнтерита. Больничные аптеки обеспечивают немедленную доступность антибиотиков, жидкостей IV и растворов ORS во время оказания неотложной помощи. Их интеграция в медицинские учреждения позволяет быстро распределять во время критических окон лечения. Сильная зависимость от назначенных врачом методов лечения еще больше усиливает доминирование этого канала. Кроме того, вызванный вспышкой спрос в больницах значительно увеличивает потребление лекарств через этот канал.
Ожидается, что в сегменте онлайн-аптек в течение 2026–2033 годов будет наблюдаться самый быстрый рост на 12%, что обусловлено ростом внедрения цифрового здравоохранения и ростом спроса на удобный доступ к лекарствам. Потребители все чаще покупают ORS, пробиотики и безрецептурные желудочно-кишечные препараты через онлайн-платформы. Расширение сетей электронной аптеки в городских и полугородских районах способствует дальнейшему росту. Более быстрые услуги доставки и цифровые рецепты улучшают доступность основных методов лечения. Растущее предпочтение бесконтактных медицинских решений после пандемии также ускоряет внедрение онлайн-аптечных каналов.
В каком регионе находится наибольшая доля рынка лечения гастроэнтерита
- Северная Америка доминировала на рынке лечения гастроэнтерита с самой большой долей дохода 42,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким поведением в поисках лечения и сильной доступностью рецептурной и внебиржевой желудочно-кишечной терапии, особенно в больницах и амбулаторных учреждениях.
- Пациенты и поставщики медицинских услуг в регионе уделяют первоочередное внимание ранней диагностике, эффективному управлению обезвоживанием и доступу к антибиотикам и поддерживающей терапии на основе рецептов, улучшая общие показатели принятия лечения.
- Это широко распространенное доминирование дополнительно поддерживается высокими расходами на здравоохранение, сильной осведомленностью о пероральной регидратационной терапии и наличии передовых больничных и амбулаторных систем, устанавливающих стандартизированное управление гастроэнтеритом в качестве ключевого клинического приоритета.
Американский рынок лечения гастроэнтерита
Рынок лечения гастроэнтерита в США занял самую большую долю доходов в Северной Америке в 2025 году, что обусловлено высокой заболеваемостью инфекциями пищевого происхождения и высоким спросом на передовые решения для лечения желудочно-кишечного тракта. Пациенты все чаще полагаются на быструю диагностику, пероральную регидратационную терапию и антибиотики на основе рецепта для эффективного управления симптомами и более быстрых результатов восстановления. Рынок также поддерживается сильной инфраструктурой здравоохранения, высокими расходами на здравоохранение и широкой доступностью безрецептурных и рецептурных процедур в больницах, клиниках и розничных аптеках. Кроме того, растущая осведомленность о рисках обезвоживания и раннем вмешательстве продолжает укреплять принятие лечения как среди городского, так и сельского населения.
Европейский рынок лечения гастроэнтерита
Европейский рынок лечения гастроэнтерита, по прогнозам, будет расширяться на устойчивой CAGR в течение прогнозируемого периода, что обусловлено сильными системами общественного здравоохранения, повышением осведомленности о безопасности пищевых продуктов и повышением внимания к мерам профилактики и контроля инфекций. Пациенты и поставщики медицинских услуг в регионе следуют стандартизированным клиническим рекомендациям по обезвоживанию и использованию антибиотиков, что обеспечивает последовательную и эффективную практику лечения в медицинских учреждениях. Рост также поддерживается надежной фармацевтической доступностью, высокими стандартами гигиены и сильными правительственными инициативами, направленными на снижение заболеваемости болезнями, передаваемыми через воду и через пищу, как среди городского, так и сельского населения.
Британский рынок лечения гастроэнтерита
Ожидается, что рынок лечения гастроэнтерита в Великобритании будет расти на умеренном CAGR в течение прогнозируемого периода, что обусловлено увеличением сезонных желудочно-кишечных инфекций и сильной зависимостью от протоколов лечения под руководством NHS. Пациенты и медицинские работники подчеркивают раннюю пероральную регидратационную терапию и амбулаторную помощь, которая помогает уменьшить ненужные госпитализации для легких и умеренных случаев. Рынок также поддерживается сильной осведомленностью в области здравоохранения, легким доступом к безрецептурным лекарствам и хорошо развитой розничной и аптечной дистрибьюторской сетью, которая обеспечивает своевременную доступность основных методов лечения гастроэнтерита.
Немецкий рынок лечения гастроэнтерита
Ожидается, что в течение прогнозируемого периода рынок лечения гастроэнтерита в Германии будет расширяться на значительном CAGR, чему будет способствовать развитая инфраструктура здравоохранения и высокая осведомленность о профилактике инфекций и клинической гигиене. Население все чаще предпочитает подходы к лечению, основанные на фактических данных, особенно для управления обезвоживанием и контроля бактериальной инфекции в клинических условиях. Рост также поддерживается сильными возможностями фармацевтического производства, эффективными системами больниц и повышением внимания регулирующих органов к минимизации злоупотребления антибиотиками с помощью контролируемых руководящих принципов лечения.
Азиатско-Тихоокеанский рынок лечения гастроэнтерита
Рынок лечения гастроэнтерита в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 11% в течение 2026–2033 годов, что обусловлено высокой распространенностью заболеваний, быстрой урбанизацией и улучшением доступа к медицинским услугам в странах с развивающейся экономикой. Население в регионе все чаще принимает пероральную регидратационную терапию и основные антибиотики из-за повышения осведомленности и правительственных инициатив по борьбе с диареей. Этот сильный рост также поддерживается расширением инфраструктуры первичной медико-санитарной помощи, большой базой населения и повышением доступности основных лекарственных средств, что значительно усиливает проникновение лечения как в сельских, так и в городских районах.
Японский рынок лечения гастроэнтерита
Японский рынок лечения гастроэнтерита набирает обороты благодаря передовым системам здравоохранения, строгим гигиеническим стандартам и высокому внедрению поддерживающей терапии для лечения инфекционных желудочно-кишечных заболеваний. Пациенты уделяют большое внимание ранней диагностике и амбулаторному лечению с широким использованием растворов для пероральной регидратации и поддерживающей терапии на основе пробиотиков. Рост также поддерживается стареющим населением, растущим спросом на простые в использовании методы лечения и сильной интеграцией цифрового мониторинга здоровья в системы оказания медицинской помощи.
Индийский рынок лечения гастроэнтерита
На индийский рынок лечения гастроэнтерита приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется высокой заболеваемостью диарейными заболеваниями, быстрой урбанизацией и расширением доступа к доступным вариантам лечения. Пациенты все чаще полагаются на растворы для регидратации полости рта, антибиотики и безрецептурные желудочно-кишечные препараты из-за растущей осведомленности и правительственных инициатив в области общественного здравоохранения. Рынок также поддерживается улучшением инфраструктуры санитарии, увеличением расходов на здравоохранение и быстрым расширением сетей розничной торговли и онлайн-аптек, обеспечивая более широкий и быстрый доступ к основным методам лечения по всей стране.
Каковы основные компании на рынке лечения гастроэнтерита
Индустрия лечения гастроэнтерита в основном возглавляется хорошо известными компаниями, в том числе:
- F. Hoffmann-La Roche Ltd.(Швейцария)
- Компания Pfizer Inc(США)
- Санофи(Франция)
- GSK plc(Великобритания)
- Merck & Co., Inc.(США)
- Novartis AG (Швейцария)
- AstraZeneca plc (Великобритания)
- Эбботт (США)
- Eli Lilly & Company (США)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Dr. Reddy's Laboratories Limited (Индия)
- Cipla Limited (Индия)
- Lupin Limited (Индия)
- Aurobindo Pharma Limited (Индия)
- Zydus Lifesciences Limited (Индия)
- Alkem Laboratories Limited (Индия)
- FDC Limited (Индия)
Каковы последние события на мировом рынке лечения гастроэнтерита
- В октябре 2025 года мета-анализ, опубликованный в 2025 году, подтвердил, что добавление цинка значительно снижает продолжительность и тяжесть диареи у детей с острым инфекционным гастроэнтеритом. Исследование укрепило рекомендации ВОЗ по цинку в качестве дополнительной терапии наряду с ОРВ.
- В октябре 2025 года Vaxart разработала свою программу норовирусной вакцины на основе пероральных таблеток, представив обновленные результаты клинических испытаний для кандидата следующего поколения, нацеленного на штаммы GI.1 и GII.4. Вакцина предназначена для предотвращения норовирусного острого гастроэнтерита, одной из ведущих причин диарейных заболеваний во всем мире.
- В июле 2025 года правительство Ладакха (Индия) расширило кампанию по борьбе с диареей ORS-Zinc в центрах Анганвади. Администрация усилила свою «кампанию по борьбе с диареей», создав ORS и пункты распределения цинка в центрах Анганвади для улучшения раннего лечения гастроэнтерита у детей.
- В феврале 2025 года Kenvue расширила свою экосистему продуктов ORSL, внедрив передовые гидратационные решения на основе ORS для поддержки лечения диареи и гастроэнтерита в регионах с высокой нагрузкой. Линейка продуктов направлена на улучшение баланса жидкости и электролитов и ускорение восстановления у детей в возрасте до 5 лет.
- В январе 2025 года Kenvue представила готовый к употреблению препарат ОРС, предназначенный для лечения обезвоживания, вызванного острым гастроэнтеритом и диарейными заболеваниями. Продукт обеспечивает точную осмолярность, рекомендованную ВОЗ, устраняя ошибки приготовления, общие с порошкообразным ОРВ.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











