


Сегментация мирового рынка гастроскопов по типу (стандартные гастроскопы, трансназальные гастроскопы, терапевтические гастроскопы, двухканальные гастроскопы и другие), применению (противопоказания, язва желудка, хронический гастрит, нормальная слизистая оболочка и другие), конечным пользователям (больницы и клиники, диагностические лаборатории, амбулаторные хирургические центры и другие) — тенденции отрасли и прогноз до 2033 года.
Каков размер рынка гастроскопов и темпы роста
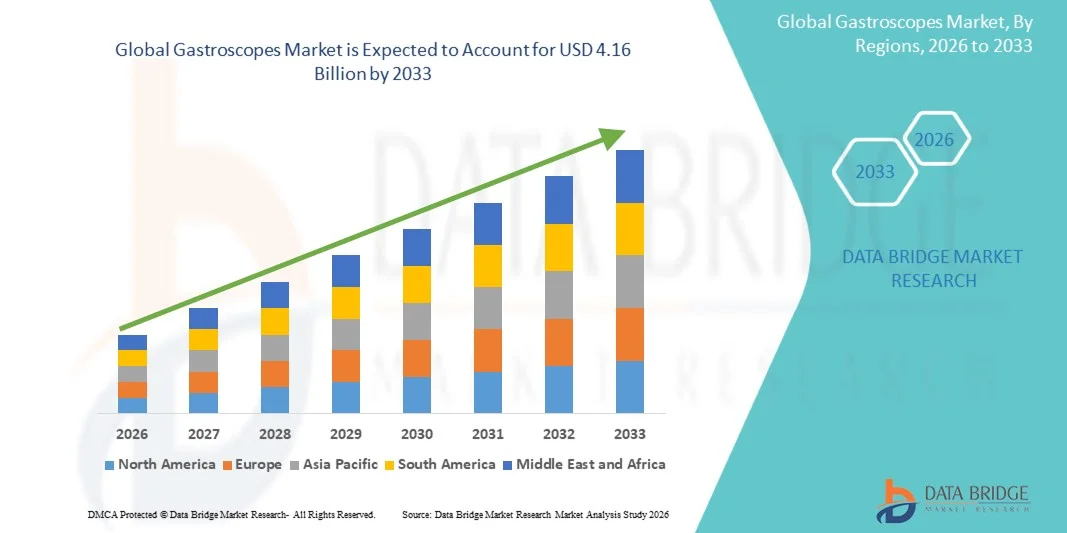
- По данным Data Bridge Market Research AnalysisОбъем мирового рынка гастроскопов был оценен в2,44 млрд долларов в 2025 годуОжидается, что он достигнет4,16 млрд долларов к 2033 году, вCAGR 6,91%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью желудочно-кишечных расстройств, растущим спросом на раннюю и точную диагностику и непрерывными технологическими достижениями в области здравоохранения.эндоскопическийвизуализации, что приводит к более широкому внедрению гастроскопов в больницах, клиниках идиагностические центры
- Кроме того, растущий акцент на минимально инвазивных процедурах, расширение гериатрического населения, улучшение инфраструктуры здравоохранения и повышение осведомленности о профилактическом скрининге желудочно-кишечного тракта ускоряют внедрение решений для гастроскопов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,44 млрд.
- Ожидаемая рыночная стоимость (2033):$4,16 млрд.
- Прогноз CAGR (2026–2033):6.91%
Каковы основные выводы рынка гастроскопов
- Гастроскопы, используемые для визуального обследования, диагностики и лечения верхних желудочно-кишечных расстройств, являются критически важными медицинскими устройствами в современной гастроэнтерологии в больницах, диагностических центрах и амбулаторных хирургических учреждениях из-за их роли в минимально инвазивных процедурах, визуализации в реальном времени и улучшении результатов лечения пациентов.
- Растущий спрос на гастроскопы в первую очередь обусловлен растущей распространенностью желудочно-кишечных заболеваний, таких как язвы желудка, ГЭРБ и рак желудка, растущим акцентом на раннюю диагностику, расширением гериатрической популяции и постоянными достижениями в технологиях эндоскопической визуализации, включая визуализацию с высоким разрешением и ИИ.
- Северная Америка доминировала на рынке гастроскопов с самой большой долей доходов примерно 34,8% в 2025 году, чему способствовали хорошо налаженная инфраструктура здравоохранения, широкое внедрение передовых эндоскопических систем, прочная система возмещения расходов и большой объем процедур диагностики желудочно-кишечного тракта, особенно в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке гастроскопов в течение прогнозируемого периода, регистрируя сильный CAGR около 9,9%, что обусловлено повышением осведомленности о здоровье пищеварительной системы, ростом расходов на здравоохранение, расширением больничных сетей и растущим внедрением программ эндоскопического скрининга в таких странах, как Китай и Индия.
- Сегмент стандартных гастроскопов доминировал на мировом рынке гастроскопов с долей выручки около 41,6% в 2025 году.
Сфера охвата и сегментация рынка гастроскопов
|
Атрибуты |
Гастроскопы Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке гастроскопов
"Достижения в эндоскопической визуализации и минимально инвазивной диагностике"
- Значительной и ускоряющейся тенденцией на мировом рынке гастроскопов является растущее внедрение передовых технологий визуализации и минимально инвазивных диагностических процедур для улучшения выявления желудочно-кишечных заболеваний и результатов лечения пациентов.
- Например, в 2023 году корпорация Olympus представила усовершенствованные гастроскопы высокой четкости с улучшенными возможностями визуализации узкополосной (NBI), что позволяет клиницистам обнаруживать ранние стадии желудочно-кишечных аномалий с большей точностью.
- Сдвиг в сторону высокого разрешения и ультратонких гастроскопов улучшает комфорт пациентов во время эндоскопических исследований.
- Растущее использование гибких гастроскопов в амбулаторных и амбулаторных условиях помогает ускорить диагностику и сократить пребывание в больнице. Технологические улучшения в оптической четкости, освещенности и маневренности повышают эффективность процедур.
- Интеграция цифровых систем визуализации с гастроскопами позволяет получать изображения и документировать их в режиме реального времени. Спрос на одноразовые и устойчивые к инфекции компоненты растет для решения проблем перекрестного загрязнения.
- Достижения в эргономике снижают усталость врача во время длительных процедур. Гастроскопы все чаще используются для диагностических и терапевтических вмешательств, расширяя их клиническую полезность.
- Рост программ скрининга рака желудочно-кишечного тракта во всем мире ускоряет принятие. Производители фокусируются на легких и прочных материалах для продления срока службы устройства
- В целом эта тенденция отражает глобальный сдвиг в сторону точной диагностики и эндоскопической помощи, ориентированной на пациента.
Гастроскопы Динамика рынка
водитель
«Повышение распространенности желудочно-кишечных расстройств и растущие программы скрининга»
- Растущая заболеваемость желудочно-кишечными заболеваниями, такими как язвы, ГЭРБ, рак желудка и воспалительные заболевания кишечника, является основным фактором для глобального рынка гастроскопов.
- В 2022 году Fujifilm Healthcare расширила свой портфель эндоскопии для поддержки крупномасштабных инициатив по скринингу желудочно-кишечного тракта в Азиатско-Тихоокеанском регионе и Европе.
- Старение населения во всем мире более восприимчиво к расстройствам пищеварения, что повышает спрос на гастроскопические процедуры.
- Государственные программы скрининга рака увеличивают объем эндоскопических исследований. Растущая осведомленность о ранней диагностике и профилактическом здравоохранении способствует рутинной гастроскопии.
- Расширение больниц, специализированных клиник и амбулаторных хирургических центров увеличивает спрос на оборудование.
- Рост расходов на здравоохранение в странах с развивающейся экономикой поддерживает рост рынка. Усовершенствованная политика возмещения расходов на эндоскопические процедуры в развитых регионах способствует внедрению
- Медицинский туризм для лечения желудочно-кишечного тракта еще больше подпитывает спрос. Программы подготовки гастроэнтерологов расширяют процессуальные возможности
- Увеличение использования гастроскопов в терапевтических приложениях, таких как биопсия и удаление полипов, поддерживает рост. В совокупности эти факторы вносят значительный вклад в устойчивое расширение рынка.
Сдержанность/вызов
"Высокая стоимость оборудования и строгие нормативные требования"
- Высокая стоимость, связанная с передовыми гастроскопами и связанными с ними эндоскопическими системами, представляет собой ключевую проблему для роста рынка, особенно в регионах с низким и средним уровнем дохода.
- Например, в2021Несколько небольших медицинских учреждений в развивающихся странах сообщили о задержке принятия гастроскопов следующего поколения из-за бюджетных ограничений и высоких затрат на техническое обслуживание.
- Потребность в регулярном обслуживании и замене компонентов увеличивает общие затраты на владение. Строгие нормативные утверждения и требования соответствия могут задержать запуск продукта.
- Ограниченная доступность квалифицированных специалистов для работы с передовыми гастроскопами ограничивает использование. Риск инфекций, связанных с устройством, требует строгих протоколов переработки, увеличивая операционную сложность.
- Небольшие клиники могут столкнуться с трудностями при инвестировании в высококачественные системы визуализации. Вариабельность возмещения в разных регионах может повлиять на решения о покупке
- Требования к обучению добавляют время и затраты для поставщиков медицинских услуг. Перебои в цепочке поставок могут повлиять на доступность оборудования
- Решение этих проблем путем разработки экономически эффективных продуктов и расширения инициатив в области профессиональной подготовки имеет решающее значение.
- Преодоление финансовых и нормативных барьеров будет иметь важное значение для более широкого глобального внедрения гастроскопов.
Как сегментируется рынок гастроскопов
Рынок сегментирован на основе типа, приложения и конечного пользователя.
• По типу
Исходя из типа, рынок гастроскопов сегментирован на стандартные гастроскопы, трансназальные гастроскопы, терапевтические гастроскопы, двухканальные гастроскопы и другие. Сегмент стандартных гастроскопов доминировал на мировом рынке гастроскопов с долей выручки около 41,6% в 2025 году. Это доминирование в первую очередь связано с их широким использованием в обычных процедурах диагностики верхних отделов желудочно-кишечного тракта в больницах и диагностических центрах. Стандартные гастроскопы являются предпочтительными из-за их экономической эффективности, широкой доступности и совместимости с существующими системами эндоскопии. Они широко используются для обнаружения общих состояний, таких как гастрит, язвы и желудочно-кишечные кровотечения. Знакомство с врачами и установленные клинические протоколы также поддерживают их принятие. Сегмент пользуется высоким спросом как на развитых, так и на развивающихся рынках здравоохранения. Кроме того, увеличение программ скрининга для желудочно-кишечных расстройств увеличивает объемы процедур. Непрерывные усовершенствования продукта, включая улучшенную оптику и маневренность, повышают удобство использования. Большая установленная база стандартных гастроскопов обеспечивает устойчивый спрос на замену. Этот сегмент продолжает играть основополагающую роль в эндоскопической диагностике во всем мире.
Ожидается, что сегмент транс-назальных гастроскопов будет наблюдать самый быстрый рост, регистрируя CAGR около 9,4% с 2026 по 2033 год. Этот рост обусловлен растущим предпочтением минимально инвазивных и удобных для пациента диагностических процедур. Транс-назальные гастроскопы обеспечивают улучшенный комфорт пациента, устраняя рвотный рефлекс, обычно связанный с оральной вставкой. Эти устройства часто не требуют седации, снижая процедурные риски и расходы на здравоохранение. Растущие амбулаторные процедуры эндоскопии и спрос на более быстрое восстановление ускоряют принятие. Сегмент также набирает обороты у пожилых и пациентов с высоким риском. Технологические достижения, такие как ультратонкие конструкции и расширенные возможности визуализации, еще больше поддерживают рост. Расширение осведомленности среди клиницистов о преимуществах удовлетворенности пациентов стимулирует поглощение. Рост особенно высок в Азиатско-Тихоокеанском регионе и Европе, где все больше внимания уделяется минимально инвазивной диагностике.
• Подача заявки
На основе применения рынок гастроскопов сегментирован на язву желудка, хронический гастрит, нормальное обследование слизистой оболочки, противопоказания и другие.Сегмент язвы желудка доминировал на рынке с долей выручки около 36,8% в 2025 году..Это доминирование обусловлено высокой глобальной распространенностью язв желудка, связанных с инфекциями Helicobacter pylori, использованием НПВП и факторами образа жизни. Гастроскопы являются основным диагностическим инструментом для визуализации язв и мониторинга прогресса лечения. Повышение осведомленности о ранней диагностике и профилактике осложнений способствует росту сегмента. Больницы и клиники часто проводят гастроскопию для выявления язвы и последующего наблюдения. Растущая частота связанных со стрессом желудочно-кишечных расстройств также способствует процессуальному объему. Технологические достижения, позволяющие визуализировать с высоким разрешением, повышают точность диагностики. Сегмент выигрывает от сильной поддержки возмещения на развитых рынках. Растущее гериатрическое население еще больше увеличивает спрос. Поскольку язвы желудка остаются серьезной проблемой желудочно-кишечного тракта, этот сегмент сохраняет сильные позиции на рынке.
Сегмент хронического гастрита, по прогнозам, будет расти на самом быстром CAGR около 8,9% с 2026 по 2033 год. Этот рост подпитывается ростом заболеваемости хроническими воспалительными заболеваниями желудка, связанными с диетическими привычками и инфекциями. Увеличение потребностей в долгосрочном мониторинге для пациентов с гастритом приводит к повторным процедурам гастроскопии. Достижения в технологиях визуализации улучшают раннее выявление и дифференциацию от злокачественных поражений. Растущий акцент на профилактическом здравоохранении поощряет рутинные эндоскопические оценки. Расширение доступа к диагностической эндоскопии в странах с развивающейся экономикой ускоряет рост. Сегмент также выигрывает от повышения осведомленности врача о рисках прогрессирования заболевания. Интеграция диагностики с помощью ИИ также поддерживает рост. Спрос особенно высок в Азиатско-Тихоокеанском регионе из-за высоких показателей распространенности.
• Конечный пользователь
На базе конечного пользователя рынок гастроскопов сегментирован на больницы и клиники, диагностические лаборатории, амбулаторные хирургические центры и другие.Сегмент больниц и клиник доминировал на мировом рынке гастроскопов с долей выручки около 52,4% в 2025 году..
Это доминирование поддерживается большим объемом стационарных и амбулаторных эндоскопических процедур, проводимых в условиях стационара. Больницы имеют развитую инфраструктуру, квалифицированных гастроэнтерологов и доступ к анестезии. Большинство сложных диагностических и терапевтических процедур гастроскопии проводятся в больницах. Сильные рамки возмещения расходов в развитых регионах еще больше поддерживают этот сегмент. Больницы также служат в качестве первичных центров экстренных желудочно-кишечных вмешательств. Постоянные инвестиции в усовершенствованные эндоскопические наборы повышают эффективность процедур. Обучение и академическая принадлежность еще больше укрепляют усыновление. Наличие больших пулов пациентов обеспечивает постоянный спрос. В качестве центров первичной медико-санитарной помощи больницы остаются крупнейшим сегментом конечного пользователя.
Ожидается, что сегмент амбулаторных хирургических центров (ASC) будет наблюдать самый быстрый рост, регистрируя CAGR примерно на 10,2% с 2026 по 2033 год..Этот рост обусловлен переходом к амбулаторным и однодневным процедурам. ASC предлагают экономически эффективные, эффективные и удобные для пациентов альтернативы больницам. Более короткое время ожидания и более быстрое восстановление улучшают предпочтения пациентов к АСК. Увеличение использования минимально инвазивной гастроскопии поддерживает эту тенденцию. Технологические достижения, позволяющие использовать компактные и портативные системы гастроскопов, приносят пользу ASC. Растущая поддержка плательщиков амбулаторных процедур ускоряет рост. Расширение АСК в Северной Америке и Европе еще больше стимулирует спрос. Поскольку системы здравоохранения сосредоточены на снижении бремени больниц, ASC становятся быстрорастущим сегментом конечных пользователей.
В каком регионе самая большая доля рынка гастроскопов
- Северная Америка доминирует на рынке гастроскоповс наибольшей долей доходов приблизительно34,8% в 2025 году, поддерживаемый хорошо налаженной инфраструктурой здравоохранения, высоким внедрением передовых эндоскопических систем, сильными структурами возмещения и большим объемом желудочно-кишечных диагностических процедур
- Регион выигрывает от раннего внедрения технологически продвинутых гастроскопов, включая высокоточные и минимально инвазивные эндоскопические системы, особенно в больницах и специализированных клиниках.
- Это доминирование еще больше усиливается присутствием ведущих производителей медицинских устройств, постоянными инновациями в продуктах и растущим скринингом желудочно-кишечных расстройств, особенно в США.
Американские гастроскопы Market Insight
TheАмериканский рынок гастроскоповНаибольшая доля доходов в Северной Америке в 2025 году обусловлена высокой распространенностью желудочно-кишечных заболеваний, широкой доступностью центров эндоскопии и сильным клиническим внедрением передовых диагностических и терапевтических гастроскопов. Благоприятная политика возмещения и растущий акцент на раннем выявлении заболеваний продолжают поддерживать рост рынка.
Европейский рынок гастроскопов Insight
TheЕвропейский рынок гастроскоповПрогнозируется, что в течение прогнозируемого периода будет расти устойчивый CAGR, чему будет способствовать рост заболеваемости расстройствами пищеварения, увеличение пожилого населения и сильные системы общественного здравоохранения. В странах региона наблюдается растущее внедрение минимально инвазивных диагностических процедур, а также постоянные инвестиции в инфраструктуру больниц и модернизацию медицинских технологий.
Британские гастроскопы Market Insight
TheБританский рынок гастроскоповОжидается, что он будет расширяться при заметном CAGR, обусловленном растущим спросом на эндоскопический скрининг, растущей осведомленностью о здоровье желудочно-кишечного тракта и сильной поддержкой со стороны Национальной службы здравоохранения (NHS). Акцент на раннюю диагностику и профилактическую помощь еще больше ускоряет принятие передовых процедур гастроскопии.
Германия Gastroscopes Market Insight
TheНемецкий рынок гастроскоповОжидается, что в течение прогнозируемого периода будет зарегистрирован значительный рост, поддерживаемый передовыми медицинскими учреждениями, высокими объемами процедур и сильным акцентом на точную диагностику. Ориентация Германии на технологические инновации и высококачественные медицинские устройства в значительной степени способствует внедрению гастроскопов следующего поколения.
Азиатско-Тихоокеанский рынок гастроскопов
TheАзиатско-Тихоокеанский рынок гастроскоповОжидается, что это будет самый быстрорастущий регион, регистрирующий сильный CAGR вокруг.9.9%в течение прогнозируемого периода. Рост обусловлен повышением осведомленности о здоровье пищеварительной системы, ростом расходов на здравоохранение, расширением больничных сетей и растущим внедрением программ эндоскопического скрининга в странах с развивающейся экономикой.
Японские гастроскопы прозрение рынка
TheЯпонский рынок гастроскоповСтабильный рост наблюдается благодаря внедрению передовых медицинских технологий, высокому стандарту клинической помощи и быстрому старению населения. Сильное внимание страны к ранней диагностике и регулярному скринингу желудочно-кишечного тракта продолжает стимулировать спрос на высококачественное оборудование для гастроскопии.
Китайские гастроскопы прозрение рынка
TheКитайский рынок гастроскоповВ 2025 году он занимал самую большую долю доходов в Азиатско-Тихоокеанском регионе, чему способствовало расширение инфраструктуры здравоохранения, рост распространенности желудочно-кишечных заболеваний и увеличение государственных инвестиций в медицинскую диагностику. Растущее внедрение эндоскопических процедур в городских и сельских медицинских учреждениях способствует дальнейшему расширению рынка.
Какие компании являются лучшими на рынке гастроскопов
Отрасль гастроскопов в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Olympus Corporation(Япония)
- Fujifilm Holdings Corporation(Япония)
- Karl Storz SE & Co. KG (Германия)
- Stryker Corporation (США)
- BD (США)
- Medtronic (Ирландия)
- Амбу А/С (Дания)
- Cook Medical (США)
- EndoMed Systems (Германия)
- SonoScape Medical Corp. (Китай)
- Mindray Medical International (Китай)
- Machida Endoscope Co., Ltd. (Япония)
- Richard Wolf GmbH(Германия)
- Фудзино(Япония)
Каковы последние события на рынке гастроскопов
- В ноябре 2023 года корпорация Olympus представила свою систему эндоскопии EVIS X1 следующего поколения в Китае, предлагая передовые возможности визуализации, предназначенные для улучшения раннего выявления желудочно-кишечных расстройств и повышения процедурной точности для диагностики гастроскопии. Этот запуск отражает стратегическое расширение Olympus на китайском рынке гастроскопов, поддерживая более широкое внедрение технологии визуализации высокой четкости в сложных процедурах GI.
- В марте 2023 года AIG Hospitals в Хайдарабаде запустила Центр передового опыта (CoE) в партнерстве с Boston Scientific, ориентированный на передовые услуги по лечению и диагностике желудочно-кишечного тракта, включая современные решения для гастроскопии. Это сотрудничество направлено на улучшение результатов лечения пациентов путем предоставления специализированной помощи и демонстрирует, как ведущие поставщики и производители устройств работают вместе, чтобы расширить доступ к диагностике на основе гастроскопов на развивающихся рынках, таких как Индия.
- В январе 2023 года FUJIFILM India представила два инновационных желудочно-кишечных процедурных инструмента — FushKnife (диатермический ломтик) и ClutchCutter (вращающиеся щипцы) — на 63-й ежегодной конференции Индийского общества гастроэнтерологии (ISGCON), предназначенных для улучшения манипуляции с тканями и резекции во время гастроскопии и связанных с ними эндоскопических процедур, поддерживая более точные терапевтические вмешательства.
- В январе 2024 года Medtronic получила одобрение FDA для своего гастроскопа следующего поколения.HydrodragTMИспользование технологии заполненных водой воздушных шаров, которая улучшает комфорт пациента во время процедур верхнего ГИ и повышает маневренность и визуализацию для врачей, решая ключевые проблемы в диагностической гастроскопии
- В марте 2024 года Fujifilm Corporation и Olympus Corporation объявили о стратегическом партнерстве для совместной разработки и коммерциализации технологий эндоскопии и гастроскопии следующего поколения. Это сотрудничество показывает сближение отрасли в направлении объединения опыта для стимулирования инноваций в области визуализации, производительности и процедурных возможностей на платформах гастроскопов.
- В апреле 2024 года Fujifilm Holdings Corporation объявила о стратегическом партнерстве с крупной сетью больниц для расширения охвата рынка своих передовых систем гастроскопии, подчеркнув усилия отрасли по укреплению клинического принятия и улучшению результатов лечения пациентов за счет повышения производительности охвата и инфраструктуры поддержки клиентов.
- В мае 2024 года Pentax Medical запустила новую линейку экологически чистых гастроскопов, предназначенных для достижения целей устойчивого развития и снижения воздействия на окружающую среду, реагируя на растущий акцент отрасли здравоохранения на устойчивые медицинские технологии и демонстрируя, как инновации продуктов соответствуют более широким экологическим приоритетам.
- В июне 2024 года Karl Storz SE & Co. KG приобрела местного дистрибьюторского партнера в Европе для укрепления своей сети распределения гастроскопов, стремясь улучшить проникновение на рынок и возможности обслуживания клиентов для своих эндоскопических решений в региональных системах здравоохранения.
- В мае 2025 года Boston Scientific Corporation завершила приобретение EndoChoice, расширив свой портфель диагностических и терапевтических решений для гастроскопов, что является стратегическим шагом, который укрепляет ее позиции на рынке желудочно-кишечного тракта и повышает ее способность предлагать комплексные варианты эндоскопического ухода.
- В июле 2025 года Olympus запустила систему EVIS X1 GI эндоскопии в Северной Америке, способствуя значительному увеличению продаж эндоскопии GI, и Boston Scientific представила гибкое гастроскоп следующего поколения с улучшенными возможностями визуализации, нацеленными на повышение точности диагностики в процедурах GI. Кроме того, Medtronic объявила о стратегическом партнерстве с американским стартапом в области искусственного интеллекта для разработки передовых эндоскопических платформ визуализации с помощью ИИ для поддержки диагностических данных в реальном времени во время гастроскопии.
- В июне 2025 года корпорация Fujifilm представила гастроскоп с искусственным интеллектом, предназначенный для оказания помощи в раннем выявлении рака желудка, что ознаменовало значительное продвижение в диагностической способности путем интеграции машинного обучения в системы визуализации объема для улучшения распознавания поражений и поддержки клинических решений.
- В мае 2025 года корпорация Hoya объявила о запуске гибкого эзофагоскопа следующего поколения с улучшенной маневренностью и улучшенным качеством изображения для улучшения результатов лечения пациентов в гастроскопии и диагностике пищевода. Этот запуск отражает текущие инновации для улучшения удобства использования устройств и диагностических деталей в приложениях для верхней эндоскопии GI.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











