


Глобальный рынок средств для лечения заболеваний мочеполовой системы по классам препаратов ( средства от импотенции , токолитические средства, спазмолитики для мочевыводящих путей, средства, сокращающие матку, другие), способу введения (перорально, парентерально, другие), конечным пользователям (больницы, уход на дому, специализированные клиники, другие), каналу сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер рынка агентов мочеполовой системы и темпы роста
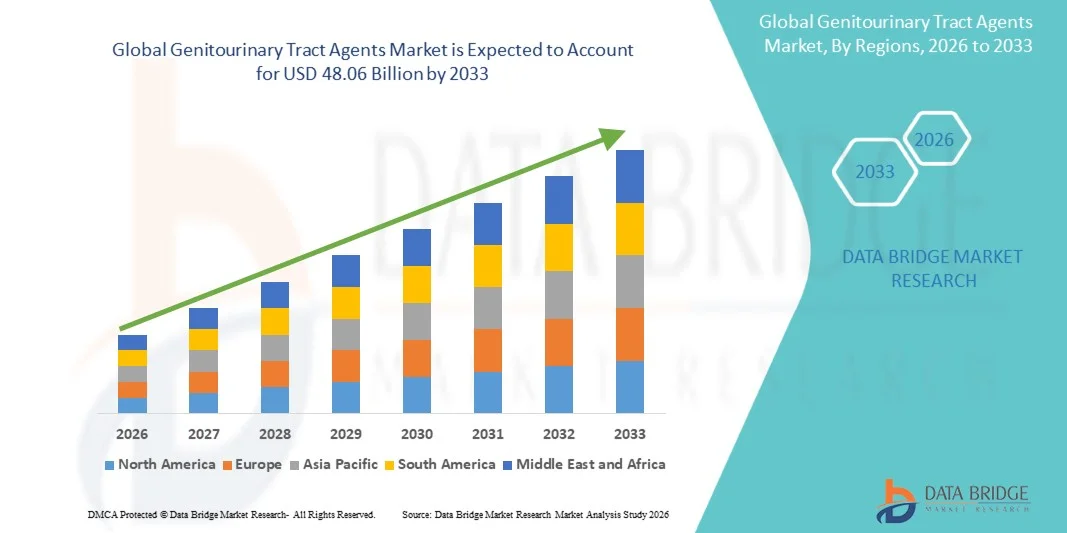
- Объем мирового рынка мочеполовых агентов оценивался по35,94 млрд долларов в 2025 годуОжидается, что он достигнет48,06 млрд долларов к 2033 году, вCAGR 3,70%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью мочеполовых расстройств, таких как инфекции мочевыводящих путей, гиперактивный мочевой пузырь и состояния, связанные с почками, наряду с постоянными достижениями в разработке лекарств и вариантах лечения, что приводит к более широкому принятию агентов мочеполовых путей в клинической практике.
- Кроме того, растущий спрос на эффективные, безопасные и целевые методы лечения среди пациентов и поставщиков медицинских услуг позиционирует агенты мочеполовых путей как предпочтительный выбор лечения. Эти факторы ускоряют поглощение Genitourinary Tract Agents, тем самым значительно стимулируя рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 35,94 млрд.
- Ожидаемая рыночная стоимость (2033):48,06 млрд. долларов США
- Прогноз CAGR (2026-2033):3.70%
Каковы основные выводы рынка агентов мочеполового тракта
- Агенты мочеполовых путей, используемые для лечения таких состояний, как инфекции мочевыводящих путей, гиперактивный мочевой пузырь, расстройства почек и доброкачественная гиперплазия предстательной железы, играют жизненно важную роль в улучшении результатов лечения пациентов и качества жизни, что делает их необходимыми в современной терапевтической помощи.
- Растущий спрос на агенты мочеполовых путей в первую очередь обусловлен растущей распространенностью нарушений мочеиспускания и почек, старением населения, проблемами со здоровьем, связанными с образом жизни, и достижениями в области фармацевтического лечения, предлагающего улучшенную эффективность и безопасность.
- Северная Америка доминировала на рынке агентов для мочеполовых путей с самой большой долей дохода в 37,8% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики, сильным присутствием ключевых фармацевтических компаний и широким внедрением инновационных методов лечения в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке агентов для мочеполовых путей в течение прогнозируемого периода, что обусловлено повышением осведомленности в области здравоохранения, большим количеством пациентов, улучшением медицинской инфраструктуры и ростом расходов на здравоохранение.
- В сегменте оральных препаратов в 2025 году доля выручки на рынке составила 57,4%, что обусловлено высоким предпочтением удобных и неинвазивных методов введения лекарств.
Сфера охвата и сегментация рынка мочеполовых агентов
|
Атрибуты |
Genitourinary Tract Agents Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Какова ключевая тенденция на рынке агентов мочеполового тракта
"Достижения в адресной терапии и растущее внимание к урологическому здоровью"
- Значительной и ускоряющейся тенденцией на мировом рынке агентов для мочеполовых путей является растущая разработка целевых методов лечения, направленных на улучшение результатов лечения расстройств урологической и репродуктивной системы, включая инфекции мочевыводящих путей (ИМП), доброкачественную гиперплазию предстательной железы (BPH), гиперактивный мочевой пузырь и рак предстательной железы.
- Например, лекарства, такие как Тамсулозин, широко назначают для улучшения мочевого потока у пациентов с ДГПЖ, в то время как оксибутинин обычно используется для управления проблемами контроля мочевого пузыря, демонстрируя растущую зависимость от специализированных фармакологических методов лечения.
- Увеличение научно-исследовательских и опытно-конструкторских работ приводит к внедрению новых классов лекарств и комбинированных методов лечения, которые предлагают повышенную эффективность с меньшим количеством побочных эффектов, особенно при хронических урологических состояниях.
- Растущее внедрение персонализированной медицины, поддерживаемой улучшенными диагностическими методами, позволяет поставщикам медицинских услуг адаптировать методы лечения на основе конкретных условий пациента и тяжести заболевания.
- Кроме того, растущая интеграция минимально инвазивных подходов к лечению наряду с фармакологической терапией улучшает результаты лечения пациентов и расширяет сферу мочеполовой помощи.
- Эта тенденция к более эффективным, ориентированным на пациента и целенаправленным решениям лечения значительно формирует будущее рынка агентов мочеполовых путей.
Генитуарные агенты тракта рыночная динамика
водитель
«Увеличение распространенности урологических расстройств и старения населения»
- Растущая распространенность урологических расстройств, таких как инфекции мочевыводящих путей, заболевания почек, дисфункция мочевого пузыря и состояния, связанные с простатой, является основным фактором роста рынка агентов мочеполовых путей.
- Например, инфекции мочевыводящих путей (ИМП) являются одними из наиболее распространенных бактериальных инфекций во всем мире, особенно затрагивая женщин, что приводит к высокому спросу на них.антибиотикиНитрофурантоин и другие терапевтические средства для эффективного управления
- Быстро растущее стареющее население, особенно среди мужчин, способствует более высокой частоте таких состояний, как доброкачественная гиперплазия предстательной железы (ДГПЖ) и рак предстательной железы, тем самым увеличивая потребность в долгосрочных решениях для лечения.
- Повышение осведомленности о ранней диагностике и лечении урологических заболеваний, поддерживаемое кампаниями здравоохранения и улучшенным доступом к медицинским услугам, побуждает пациентов обращаться за своевременной помощью.
- Кроме того, достижения в области инфраструктуры здравоохранения и наличие широкого спектра вариантов лечения способствуют принятию мочеполовых препаратов как в развитых, так и в развивающихся регионах.
- Расширение фармацевтических трубопроводов и увеличение инвестиций в разработку лекарств также способствуют внедрению инновационных методов лечения, что способствует дальнейшему росту рынка.
Сдержанность/вызов
"Устойчивость к антибиотикам, побочные эффекты и высокие затраты на лечение"
- Растущая озабоченность устойчивостью к антибиотикам, особенно при лечении рецидивирующих инфекций мочевыводящих путей, представляет собой серьезную проблему для эффективности существующих методов лечения на рынке агентов мочеполовых путей.
- Например, все чаще сообщается об устойчивости к широко используемым антибиотикам, таким как нитрофурантоин и другие противомикробные средства, что ограничивает их долгосрочную эффективность и усложняет стратегии лечения.
- Многие мочеполовые препараты связаны с побочными эффектами, такими как головокружение, сухость во рту, гормональный дисбаланс или желудочно-кишечные проблемы, которые могут повлиять на соблюдение пациентом и ограничить длительное использование.
- Высокие затраты, связанные с передовыми методами лечения, особенно при лечении рака предстательной железы и хронических заболеваний почек, могут ограничить доступ пациентов в регионах с низким и средним уровнем дохода.
- Регулирующие проблемы и строгие процедуры утверждения новых лекарств могут задержать внедрение инновационных методов лечения на рынок.
- Ограниченная осведомленность и недостаточная диагностика определенных урологических условий, особенно в сельских и недостаточно обслуживаемых районах, еще больше препятствуют росту рынка.
- Решение этих проблем требует разработки новых классов лекарств, улучшения управления противомикробными препаратами, повышения уровня образования пациентов и повышения внимания к доступным решениям лечения.
Как сегментируется рынок агентов мочеполового тракта
Рынок сегментирован на основе класса лекарств, маршрута введения, конечных пользователей и канала распределения.
• Класс наркотиков
На основе класса лекарств рынок мочеполовых агентов сегментирован наАгенты импотенции, Токолитические агенты, спазмолитики мочи, Утеротонические агенты и другие. Сегмент «Агенты импотенции» доминировал на крупнейшей доле рынка в 38,9% в 2025 году, что обусловлено ростом распространенности эректильной дисфункции и повышением осведомленности о здоровье мужчин. Широко распространенная доступность эффективных пероральных методов лечения и растущее признание лечения еще больше поддерживают рост сегмента. Увеличение расстройств, связанных с образом жизни, таких как диабет и гипертония, также вносит значительный вклад в спрос. Врачи обычно назначают эти препараты из-за их доказанной эффективности и быстрого начала действия. Расширение стареющего мужского населения во всем мире еще больше укрепляет пул пациентов. Наличие дженериков повышает доступность и доступность. Сильные маркетинговые инициативы фармацевтических компаний повышают осведомленность и принятие. Растущие консультации по телездравоохранению также поддерживают тарифы на рецепты. Улучшение показателей диагностики и снижение социальной стигмы также способствуют расширению рынка. Наличие нескольких каналов распространения обеспечивает легкий доступ. Непрерывные инновации в продуктах улучшают терапевтические результаты. В целом, высокие показатели спроса обеспечивают постоянное доминирование в этом сегменте.
Ожидается, что сегмент спазмолитиков мочи будет наблюдать самый быстрый темп роста в 17,8% с 2026 по 2033 год, чему способствует увеличение распространенности гиперактивных состояний мочевого пузыря и недержания мочи. Рост гериатрической популяции значительно способствует более высоким показателям заболеваемости такими расстройствами. Растущая осведомленность о здоровье мочи побуждает пациентов обращаться за лечением. Достижения в разработке лекарственных препаратов с улучшенными профилями безопасности поддерживают принятие. Медицинские работники все чаще рекомендуют эти методы лечения для долгосрочного лечения симптомов. Расширение инфраструктуры здравоохранения на развивающихся рынках повышает доступность. Увеличение числа женщин-пациентов еще больше стимулирует спрос. Улучшенные диагностические возможности улучшают раннее выявление и лечение. Фармацевтические компании инвестируют в исследования и разработки для улучшения лечения. Растущие расходы на здравоохранение поддерживают лечение. Благоприятная политика возмещения расходов в развитых регионах также способствует росту. Увеличение предпочтений пациентов в отношении эффективных и удобных методов лечения способствует их принятию. В целом, демографические и клинические тенденции позиционируют этот сегмент как наиболее быстро растущий.
• По маршруту администрации
На основе маршрута администрирования рынок агентов мочеполового тракта сегментирован на устный, парентеральный и другие. В сегменте оральных препаратов в 2025 году доля выручки на рынке составила 57,4%, что обусловлено высоким предпочтением удобных и неинвазивных методов введения лекарств. Пероральные препараты широко назначаются из-за простоты использования и высокого соответствия пациента. Наличие широкого спектра пероральных составов поддерживает рост сегмента. Пациенты предпочитают пероральные препараты при хронических состояниях, требующих длительного лечения. Фармацевтические компании в значительной степени сосредоточены на разработке пероральных препаратов из-за высокого спроса. Увеличение тенденций амбулаторного лечения еще больше способствует принятию. Экономическая эффективность пероральных препаратов повышает доступность. Наличие дженериков способствует доступности. Растущая осведомленность о самолечении поддерживает использование. Врачи часто рекомендуют пероральную терапию в качестве лечения первой линии. Расширение розничных и онлайн-аптек обеспечивает широкую доступность. Непрерывные инновации повышают эффективность и переносимость лекарств. В целом удобство и доступность обеспечивают доминирование сегмента.
Ожидается, что в парентеральном сегменте самый быстрый CAGR составит 15,9% с 2026 по 2033 год, что обусловлено увеличением использования в острых и тяжелых условиях, требующих быстрого действия лекарств. Парентеральное введение обеспечивает более быстрое начало и более высокую биодоступность по сравнению с пероральными маршрутами. Больницы и специализированные клиники предпочитают инъекционную терапию для оказания критической помощи. Достижения в области технологий доставки лекарств улучшают результаты лечения пациентов. Увеличение госпитализации для мочеполовых расстройств поддерживает спрос. Разработка инъекционных препаратов длительного действия усиливает приверженность лечению. Рост инвестиций в инфраструктуру здравоохранения стимулирует рост сегмента. Медицинские работники предпочитают парентеральные пути для контролируемого дозирования. Растущая распространенность сложных состояний приводит к необходимости эффективных методов лечения. Улучшение профилей безопасности и эффективности способствует принятию. Расширение на развивающихся рынках также способствует росту. Непрерывные инновации в области биологии также способствуют расширению сегмента. В целом, клинические преимущества позиционируют этот сегмент как наиболее быстро растущий.
• Конечными пользователями
На основе конечных пользователей рынок мочеполовых агентов сегментирован на больницы, домашние хозяйства, специализированные клиники и другие. Сегмент больниц составил самую большую долю рынка в 46,5% в 2025 году, что обусловлено наличием передовой инфраструктуры здравоохранения и квалифицированных специалистов. Больницы служат основными центрами диагностики и лечения мочеполовых расстройств. Высокий приток пациентов способствует увеличению использования лекарств. Наличие комплексной помощи поддерживает эффективные результаты лечения. Государственные и частные инвестиции расширяют возможности больниц. Сильные рамки возмещения расходов в больницах повышают доступность. Интеграция передовых технологий способствует диагностике и терапии. Больницы также проводят клинические испытания, стимулируя принятие новых лекарств. Увеличение распространенности хронических заболеваний приводит к увеличению посещений больниц. Многодисциплинарные подходы к лечению повышают эффективность лечения. Растущие расходы на здравоохранение также способствуют росту. Наличие неотложной помощи усиливает зависимость от больниц. В целом, больницы остаются доминирующим сегментом конечного пользователя.
Ожидается, что в сегменте Homecare самый быстрый CAGR составит 16,7% с 2026 по 2033 год, что обусловлено растущим предпочтением лечения на дому и долгосрочного ухода. Пациенты предпочитают уход на дому из-за комфорта и сокращения посещений больницы. Растущее внедрение пероральной и самоуправляемой терапии поддерживает рост сегмента. Старение населения в значительной степени способствует спросу. Технологические достижения позволяют осуществлять удаленный мониторинг и телемедицину. Системы здравоохранения продвигают экономически эффективные решения в области ухода. Повышение осведомленности о самообслуживании способствует усыновлению. Наличие вспомогательных услуг повышает уровень соблюдения пациентом требований. Тенденции управления хроническими заболеваниями благоприятствуют условиям ухода на дому. Рост расходов на здравоохранение стимулирует переход к уходу на дому. Фармацевтические компании предлагают программы помощи пациентам. Улучшение доступа к лекарствам через аптеки способствует росту. В целом, ориентированные на пациента тенденции способствуют быстрому расширению этого сегмента.
• Распределительный канал
На основе канала дистрибуции рынок агентов мочеполового тракта сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек занимал самую большую долю рынка в 45,2% в 2025 году, чему способствовало прямое распространение лекарств в больницах. Пациенты, проходящие лечение, полагаются на больничные аптеки для немедленного доступа к назначенным лекарствам. Сильная координация между поставщиками медицинских услуг и аптеками обеспечивает эффективную доставку лекарств. Наличие специализированных препаратов способствует росту сегмента. Политика возмещения расходов в больницах повышает доступность. Увеличение числа госпитализаций способствует увеличению объемов продаж. Фармацевтическое наблюдение улучшает приверженность пациента. Расширение инфраструктуры больниц укрепляет распределительные сети. Надежные цепочки поставок обеспечивают постоянную доступность. Растущая распространенность хронических заболеваний увеличивает спрос. Больницы остаются основными пунктами ухода за тяжелыми состояниями. Интеграция с протоколами лечения обеспечивает устойчивое использование. В целом, больничные аптеки доминируют благодаря своей центральной роли в путях лечения.
Ожидается, что сегмент онлайн-аптек будет иметь самый быстрый CAGR в 19,6% с 2026 по 2033 год, что обусловлено быстрой цифровизацией и растущим внедрением электронной коммерции в здравоохранении. Растущее проникновение интернета поддерживает онлайн-покупки лекарств. Пациенты предпочитают доставку на дом для удобства и доступности. Конкурентные цены и скидки привлекают больше потребителей. Расширение цифровых платежных систем облегчает транзакции. Рост телемедицины дополняет внедрение онлайн-аптек. Наличие широкого спектра лекарственных средств повышает потребительский выбор. Улучшенная логистика обеспечивает своевременную доставку. Регулятивная поддержка в ряде регионов поощряет цифровые платформы. Повышение осведомленности об онлайн-сервисах стимулирует использование. Занятый образ жизни стимулирует спрос на удобные решения. Фармацевтические компании сотрудничают с цифровыми платформами. В целом, цифровая трансформация позиционирует интернет-аптеки как самый быстрорастущий сегмент.
В каком регионе находится наибольшая доля рынка агентов мочеполовой системы
- Северная Америка доминировала на рынке агентов для мочеполовых путей с самой большой долей дохода в 37,8% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокими показателями диагностики, сильным присутствием ключевых фармацевтических компаний и широким внедрением инновационных методов лечения в США.
- Например, широкое использование лекарств, таких как Тамсулозин для доброкачественной гиперплазии предстательной железы и Нитрофурантоин для инфекций мочевыводящих путей, подчеркивает сильное клиническое принятие региона и доступность эффективных вариантов лечения.
- Это доминирование еще больше усиливается благоприятной политикой возмещения, продолжающимися клиническими исследованиями и наличием специализированных медицинских учреждений, ориентированных на урологическую и нефрологическую помощь.
Американские агенты Genitourinary Tract Market Insight
Рынок мочеполовых агентов США занял самую большую долю дохода в 2025 году в Северной Америке, что обусловлено высокой распространенностью урологических расстройств и сильной осведомленностью среди пациентов и поставщиков медицинских услуг. Страна извлекает выгоду из передовых диагностических возможностей и ранних программ скрининга, что позволяет своевременно выявлять и лечить такие состояния, как инфекции мочевыводящих путей, расстройства предстательной железы и заболевания почек. Кроме того, присутствие ведущих фармацевтических компаний и постоянные инвестиции в исследования и разработки ускоряют внедрение инновационных методов лечения. Благоприятная система возмещения расходов и широкий доступ к медицинским услугам способствуют дальнейшему росту рынка в США.
Европа Genitourinary Tract Agents Market Insight
Прогнозируется, что европейский рынок агентов для мочеполовых путей будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет увеличения распространенности урологических заболеваний и повышения осведомленности о ранней диагностике и лечении. Регион выигрывает от хорошо зарекомендовавших себя систем здравоохранения и стандартизированных клинических рекомендаций по лечению мочеполовых расстройств. Кроме того, правительственные инициативы, поддерживающие лечение хронических заболеваний и все более широкое внедрение передовых методов лечения, способствуют устойчивому росту рынка. Растущий акцент на заботе о пациентах и профилактическом здравоохранении способствует расширению рынка по всей Европе.
Британская компания Genitourinary Tract Agents Market Insight
Ожидается, что в течение прогнозируемого периода рынок агентов для мочеполовых путей в Великобритании будет расти с заметным CAGR, что обусловлено улучшением доступа к медицинским услугам через Национальную службу здравоохранения (NHS) и повышением осведомленности о урологическом здоровье. Внимание страны к ранней диагностике и структурированным путям лечения позволяет эффективно управлять такими состояниями, как недержание мочи и расстройства предстательной железы. Кроме того, ожидается, что текущие исследовательские инициативы и принятие передовых терапевтических вариантов будут способствовать дальнейшему росту рынка в Великобритании.
Германия Genitourinary Tract Agents Market Insight
Ожидается, что в течение прогнозируемого периода рынок агентов для мочеполовых путей в Германии будет расширяться со значительным CAGR, чему будет способствовать сильная система здравоохранения и высокие расходы на здравоохранение. Акцент Германии на клинических исследованиях и инновациях поддерживает принятие передовых вариантов лечения урологических заболеваний. Повышение осведомленности среди пациентов и медицинских работников, наряду с наличием специализированных центров по уходу, также способствует росту рынка.
Азиатско-Тихоокеанский регион Genitourinary Tract Agents Market Insight
Ожидается, что в течение прогнозируемого периода рынок агентов для мочеполовых путей в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом, что обусловлено повышением осведомленности в области здравоохранения, большим количеством пациентов, улучшением медицинской инфраструктуры и ростом расходов на здравоохранение. Быстрая урбанизация и расширение доступа к медицинским услугам позволяют лучше диагностировать и лечить урологические заболевания во всем регионе. Кроме того, правительственные инициативы, направленные на укрепление систем здравоохранения и увеличение инвестиций в фармацевтическое развитие, поддерживают расширение рынка.
Японские агенты генитуринарного тракта Market Insight
Японский рынок агентов для мочеполовых путей набирает обороты благодаря передовой системе здравоохранения страны и растущей распространенности возрастных урологических состояний. Растущее пожилое население стимулирует спрос на эффективные методы лечения таких расстройств, как доброкачественная гиперплазия предстательной железы и гиперактивный мочевой пузырь. Сильное внимание Японии к исследованиям и внедрению инновационных методов лечения способствует дальнейшему росту рынка. Кроме того, улучшение доступа к диагностическим услугам позволяет проводить раннее выявление и лечение мочеполовых заболеваний.
Китай Genitourinary Tract Agents Market Insight
Рынок мочеполовых агентов Китая составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большой базой населения страны и быстро расширяющейся инфраструктурой здравоохранения. Повышение осведомленности о урологическом здоровье наряду с ростом расходов на здравоохранение стимулирует спрос на эффективные варианты лечения. Кроме того, правительственные инициативы, направленные на улучшение доступа к здравоохранению и растущее присутствие отечественных и международных фармацевтических компаний, вносят значительный вклад в рост рынка в Китае.
Какие компании являются ведущими на рынке агентов по мочеполовым трактам
Индустрия Genitourinary Tract Agents в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer(США)
- GSK (Великобритания)
- АстраЗенека(Великобритания)
- Новарс(Швейцария)
- Ф. Хоффманн-Ла Рош (Швейцария)
- Санофи (Франция)
- Джонсон и Джонсон(США)
- Merck & Co.(США)
- AbbVie (США)
- Eli Lilly & Company (США)
- Teva Pharmaceutical Industries (Израиль)
- Sun Pharmaceutical Industries (Индия)
- Ципла (Индия)
- Лаборатории доктора Редди (Индия)
- Люпин (Индия)
- Ауробиндо Фарма (Индия)
- Zydus Lifesciences (Индия)
- Амген (США)
- Bayer (Германия)
- Gilead Sciences (США)
Каковы последние события вGlobal Genitourinary Tract АгентыРынок
- В сентябре 2023 года Управление по контролю за продуктами и лекарствами США одобрило несколько методов лечения, связанных с урологией, в том числе новые методы лечения, направленные на инфекции мочевыводящих путей и состояния предстательной железы, что отражает продолжающийся регуляторный импульс в мочеполовой терапии и расширение вариантов лечения для пациентов с урологическими расстройствами.
- В феврале 2024 года Управление по контролю за продуктами и лекарствами США сообщило о серии одобрений для урологических препаратов, направленных на такие состояния, как инфекции мочевыводящих путей, доброкачественная гиперплазия предстательной железы и расстройства, связанные с почками, что подчеркивает сильные инновации и продвижение конвейера на рынке агентов мочеполовых путей.
- В марте 2025 года GlaxoSmithKline объявила, что Управление по контролю за продуктами и лекарствами США одобрило Blujepa (гепотидацин) для лечения неосложненных инфекций мочевыводящих путей у женщин и девочек-подростков, отметив первый новый класс пероральных антибиотиков для ИМП почти за 30 лет и устранив растущую обеспокоенность по поводу устойчивости к противомикробным препаратам.
- В ноябре 2025 года Meitheal Pharmaceuticals получила одобрение FDA США на CONTEPO (фосфомицин для инъекций) для лечения сложных инфекций мочевыводящих путей, включая острый пиелонефрит, укрепление вариантов лечения тяжелых мочеполовых инфекций в больницах.
- В ноябре 2025 года «Нанопат» получил новое название FDA для своей молекулярно-диагностической платформы для инфекций мочевыводящих путей, что позволяет быстро и точно выявлять патогены и поддерживать улучшенное клиническое принятие решений в области мочеполовой помощи.
- В декабре 2025 года Управление по контролю за продуктами и лекарствами США одобрило несколько инноваций, связанных с мочеполовой системой, включая новые пероральные методы лечения гонореи и передовые системы лечения доброкачественной гиперплазии предстательной железы, демонстрируя продолжающиеся технологические и терапевтические достижения на рынке агентов мочеполовых путей.
- В декабре 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США одобрило Nuzolence (zoliflodacin) для лечения неосложненной урогенитальной гонореи, представив новый вариант антибиотика и укрепив цепочку методов лечения, направленных на инфекции, передаваемые половым путем, в мочеполовом сегменте.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











